1,157
-14.5(-1.24%)-
- 前日終値
- 1,171.5(09/17)
-
- 始値
- 1,180(09:00)
-
- 高値
- 1,182(09:00)
-
- 安値
- 1,155(10:38)
掲示板「みんなの評価」
- 強く買いたい
- 買いたい
- 様子見
- 売りたい
- 強く売りたい
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
159(最新)
これスカイZのYouTube
https://youtu.be/7CBd29Z_SV4?si=UexQH5URwJSFhm6_ -
158
米国でCX70/90が売れない理由のひとつ 品質
https://www.autoblog.com/features/is-mazda-reliable-two-new-suvs-are-dragging-it-down
翻訳アプリがあるので誰にでも読めます。 -
155
今日の日経見ましたか
米国での販売奨励金の高止まり
マツダ、「ワニの口」に映る米国変調 販売不振で膨らむ奨励金 -
154
米国で軽油の供給がヤバいみたいだし、尿素(アドブルー)はもっと供給足りてないらしいですね
逆に、アドブルー無しで動かせるマツダのディーゼルエンジン技術が再評価されたら株価噴き上がると思います -
151
【そう】
私の趣味はビジネスゲーム
伸びる業界 縮む業界
これは誰にも分かりやすい
が、縮む業界の中でも勝ち組と負け組がある
勝ち組の戦略
負け組の足掻き
これは、見えにくい
観察 楽しい -
150
【毎日】
楽しそうで
なにより -
148
これは非公開情報なので、AIに同様の内容のリストを作らせました。MBOレシオというもので算出した20社だそうです。
(MBOレシオ=「実質買収コスト(時価総額 + 有利子負債 - 現預金)÷ EBITDA」)
コード 企業名 予想PER 実績PBR 予想配当利回り 簡易MBOレシオ(倍率)
MBOレシオの傾向と特徴
7270 SUBARU 6.8倍 0.81倍 4.25% -0.2倍(実質コスト負)
北米での稼ぎによる現預金が積み上がっており、MBOのハードルが極めて低い。
9101 日本郵船 4.8倍 0.65倍 5.80% -0.5倍(実質コスト負)
コンテナ船バブルで数年分の時価総額に匹敵する現金が積み上がり、レシオが激変。
7261 マツダ 5.1倍 0.42倍 4.80% 0.4倍
ネットキャッシュ(現預金>負債)が非常に厚く、自動車業界でも屈指の低レシオ。
8411 みずほ FG 9.8倍 0.72倍 4.10% 0.4倍(実質純益ベース換算)
メガバンクはいずれもEBITDA(実質業務純益ベース)に対して株価が超割安。
8306 三菱UFJ FG 10.2倍 0.85倍 3.80% 0.5倍(実質純益ベース換算)
莫大な現預金と自己資本を持つため、金融セクター固有の計算上、レシオは極小。
8316 三井住友 FG 10.8倍 0.88倍 3.65% 0.6倍(実質純益ベース換算)
金融大手は総じて時価総額を現預金が大きく上回り、実質コストが極めて低い。
7201 日産自動車 6.2倍 0.28倍 5.35% 0.8倍
潤沢な手元資金に対し、株価が低PBRに沈んでおりレシオは極小。
5411 JFEHD 6.8倍 0.49倍 4.95% 2.1倍
鉄鋼セクター特有の「低PBR+莫大な減価償却費(=高EBITDA)」でレシオが極小化。
6752 パナソニックHD 7.9倍 0.62倍 3.50% 2.2倍
事業再編中。自動車向け等と同様、ネットキャッシュと利益に対して株価が割安。
5401 日本製鉄 7.1倍 0.58倍 5.10% 2.5倍
業績好調によるキャッシュ増に対し、株価は低PBR(0.5〜0.6倍近辺)で推移。
7203 トヨタ自動車 8.9倍 0.95倍 3.10% 2.8倍
莫大な利益(EBITDA)と現預金により、時価総額に対してレシオは極めて低い。
8031 三井物産 7.8倍 0.98倍 3.95% 2.9倍
資源権益によるキャッシュ創出が凄まじく、理論上のMBO回収年数が非常に短い。
1803 清水建設 15.2倍 0.78倍 3.40% 3.1倍
大手ゼネコンは総じてネットデット(実質負債)が低く、レシオが数倍水準に低下。
8058 三菱商事 8.5倍 1.05倍 3.50% 3.1倍
潤沢なネットキャッシュと日本最高峰の収益力。理論上、銀行が最も融資しやすい。
1801 大成建設 13.5倍 0.88倍 3.65% 3.4倍
ゼネコン大手。手元資金が厚く、PBR1倍割れが常態化しておりターゲットになりやすい。
8002 丸紅 8.2倍 1.02倍 4.05% 3.5倍
総合商社は総じて、稼ぎ出すキャッシュ(EBITDA)に対して株価が割安。
5713 住友金属鉱山 10.5倍 0.74倍 3.75% 3.6倍
資源高によるキャッシュ蓄積がある一方、株価が保守的なため買収効率が良い。
1802 大林組 14.1倍 0.91倍 4.10% 3.8倍
安定したキャッシュ創出力に対し、時価総額(株価)の評価が理論上割安。
1812 鹿島 12.8倍 0.95倍 3.25% 3.9倍
開発物件などの資産価値が高い一方、市場評価が低くMBOレシオは低位安定。
6301 コマツ 11.0倍 1.25倍 3.60% 4.1倍
世界的な建機需要で現預金を確保。EBITDAの規模が大きく買収資金の回収が早い。
3407 旭化成 12.1倍 0.71倍 3.80% 4.2倍
繊維や住宅など安定事業を多く抱え、設備投資負担に対して手元流動性が高い。 -
145
【そう】
あくまで仮定の話
が、欧州各社の窮状は参考になる
淘汰の時代は間違いない
ホンダ スバル 日産も藻掻いている
作って売れるなら経営者に誰でもなれる
ハンパではない体質改善が出来ているか
ここは下請け各社との話し合いが急務
生産縮小にしろEV化にしろ生産海外移転にしろ -
144
初期型が酷すぎて誰も寄り付かない。
-
143
ワーストシナリオとしてはありうる。
一方で、ベストシナリオとしては
国内CX5の好調が継続、ゼロ金利キャンペーンが米国販売を後押し年内にゼロ金利をやめても販売モメンタムが維持できるかも!?
また欧州で長安の電動車がCAFEに貢献しマツダ製造のマツダ車販売も増える可能性もある。
どちらかはわからない。 -
142
【グローバルで】
このまま売り上げ不振が続くと
在庫が膨らみ生産抑制に
資金回転悪化で借り入れが増え
サプライチェーンが悲鳴を上げ
販売網も崩壊して行く
そして悪循環が始まり
減収減益減配が常態化する -
139
CX5
受注が堅調みたい。本当かな?
株価がイマイチだよね~ -
136
【米国市場】
ホンダの米国HV工場はフル稼働と伝わる
一方でここ、在庫が絶望的
モタモタしている間に差が開きもはや挽回不能
売れないから米国に工場建設など無理
打つ手なし -
132
ディーラー各社のHPを見てると、CX60/80即納お買い得車が数多くあるのに驚いた。
マツダ2生産打ち切り車なら在庫販売になるが、高額車は受注を生産につなげる売り方をしているはず。
工場出荷時期をみても納車まで時間がかかる状態ではない。
なぜこんなに在庫車がディーラーにかず多くあるのか不思議だ。
ディーラー仕入れミスかメーカーがなんらかの事情で作らざるを得なかった?
担当営業に近所の人を紹介した(CX5)が、好調継続中とのこと。 -
131
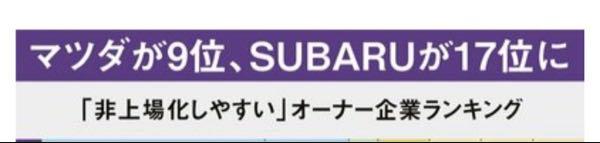
今日、こんなランキング出てた。マツダがオーナー企業でTOBの可能性が高いと。
-
129
為替が、介入前の水準に戻るのは時間の問題になってきた。
-
128
ここはネガコメするとイイネ付くんだな。珍しい。
-
127
普段見ることがなかったタイバーツ円
これで、来年タイ生産のCX3が出てくるのだが、
どのくらい利益が出るのか心配になってきた。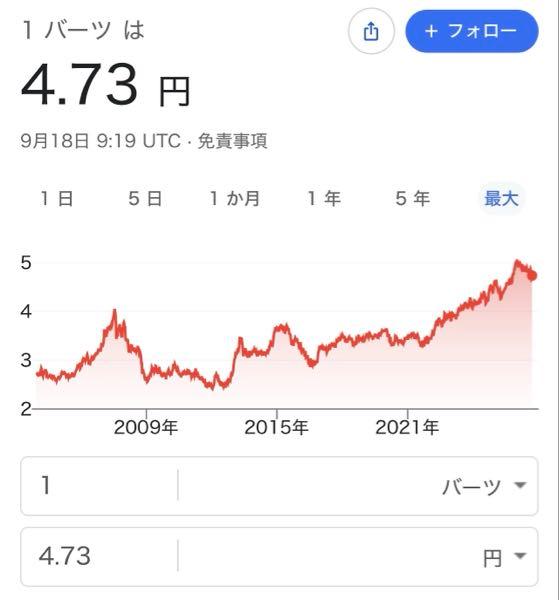
-
126
ダメそうだな。
-
125
何がNISAだ。株価上がらなければ損するだけ。個人は株投資はやめた方が良い。株価は全て機関投資家の意向で動く。公平性はありません。
 セカンドチャンス
 ika*****
 兜町の悪代官
 qw7*****
 ****
 タイガーマスク2
 株は利食ってなんぼ
 きなこ
 guru
読み込みエラーが発生しました
再読み込み