
(株)パシフィックネット【3021】の掲示板 2024/12/20〜
-
761
>>747
簡単なイメージ図を作成しましたのでご確認ください。
期ごとのレンタル用PC取得金額、PC相場、返却タイミングの関係を表した図となります。
図で表している通り、2022〜2024年の安値期間に取得した大量のPCが、まさに「今」から順次返却ラッシュの時期を迎えるはずです。
これが足元のPC仕入単価高騰や中古PC相場の高水準という環境と重なることで、「安仕入×高相場」による利益スプレッドが最大化する構造となっています。
(※レンタルPCの取得費単体のデータは開示されていないため、有価証券報告書の設備投資額の数字で代用しています。有形固定資産等明細表と照らし合わせると、期ごとのバラつきはあるものの設備投資額のざっくり90%以上がレンタル用PCと推測されます。ちなみに直近は63億円の約98%がレンタルPCと推測されます。)
レンタルPCの契約は3年もしくは4年ですが、いつ何台のPCが返却されてくるかを外部から知ることはできません。しかし、パシフィックネット自身は正確な情報(レンタルPCの返却スケジュール)を把握しており、そのデータを基に業績予想を作成しているはずです。それを踏まえると、今期が4Q偏重となる話にも頷けます。
本決算発表時のQ&Aでも「4Qまで進捗が悪く見える」と事前に説明がありましたが、実際の見た目の悪さに驚いた投資家も多かったと思います。しかし冷静に考えれば、3〜5月にレンタルPCの返却が集中するのは構造上必然であり、整合性はあると思えます。
一方で、以下のような不確定要素もあります。
・PC価格がこれからさらに本当に値上がりするのか?
・値上がりしたとして、本当に中古PCの需要が増加するのか?
・中古PC需要が増加しても、同社の中古PCがすべて売りさばけるのか?
・大量にレンタルPCが返却される際、高利益率なデータ消去の売上も上がってくるのか?
しかし、これらの不確定要素がプラスに働き、見立て通りにいけば大きな利益の伸びが期待できるという理論上の話となります。
次回のOS更新までこの流れが繋がれば、おっしゃる通りの未来になる可能性も十分にあるのではないでしょうか。
投資は自己責任で。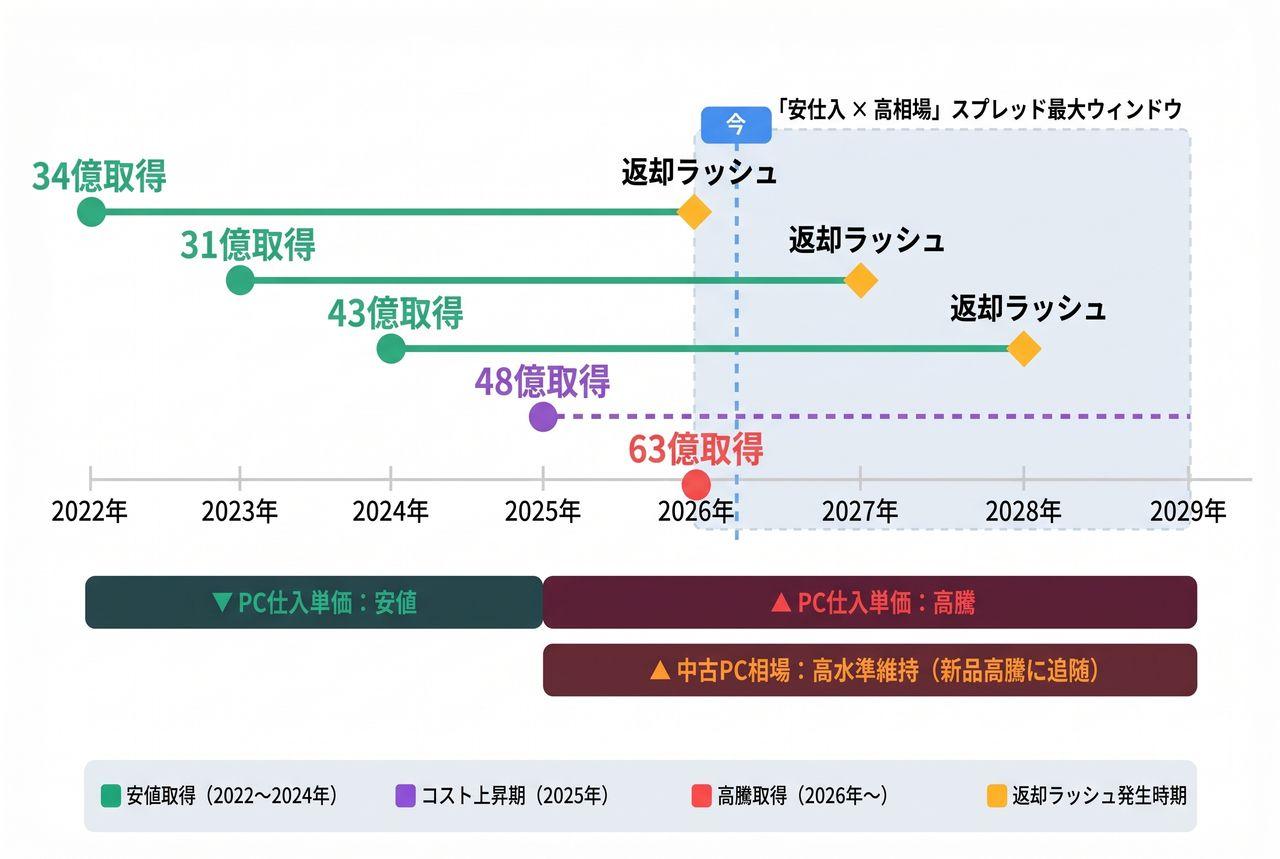
 771*****
>>745
サブスク資産の減価償却費でしばらくごたつくとして。
これから3~4年は安い価格帯で買ったリースのPCが返却され、ITAD事業で収益を得られます。
減価償却されているのでとても大きな利益になると思います。
さすがにサブスクも改善はしていくと思うので、少しは期待。
そうこうしているうちに次のWindowsの入れ替え、いわゆる特需が29年頃から来ると思います。
そう考えると、長期的には悪くない……という結論が自分の中で出ています。
そんな感じですか?
もちろん、自己責任ですけど。
投資の参考になりましたか?