掲示板「みんなの評価」
- 強く買いたい
- 買いたい
- 様子見
- 売りたい
- 強く売りたい
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
790(最新)
データセンターの建設ラッシュが2年先まで続きます。そのため建設費用が膨大となり、建物の中に設置されるパソコンの内、一部はリユース版、つまり中古品のPCの販売台数が大幅に伸びると予期されます。データセンターの設置数が増えるに従ってパシフィックネットの売上高と営業利益が今後2年間にわたり急増すると期待されます。パシフィックネット社にパソコンの特需による売上高及び営業利益の上伸が見込まれます。こうした動きが、当社の株価にどのくらい反映されるかが待ち望まれます。
-
789
 tah*****
強く買いたい
11月1日 07:47
パシフィックネットによる株式会社クレスコ向けPC・モバイルのデータ消去・処分の一本化に関する実績例
株式会社パシフィックネットでは、「信頼と柔軟性」が決め手。全国拠点のPC・モバイルのデータ消去・処分 を一本化し、ガバナンス強化と業務効率化を同時に実現
出所: https://www.prins.co.jp/service/case-study/case019-itad/
クレスコは業務用ソフト開発の老舗かつ大手。筆まめソフトで著名。同社の株価は2千円台で推移。2000年にクレスコ本社を訪問し、個人インタビュー調査を実施。 -
788
特別賞与を出したことが引っ掛かる
-
787
771さんの投稿は有益であるので続けていただきたい
-
786
長文やめてください
-
785
パシフィックネットの業容が引き続き良好であるにも拘わらず、現株価が停滞気味なのは何故かと疑問を抱いたところで何ら見当たりません。創造性豊かな事業とは対照的に地味な事業を営む会社というように投資家から受け取られた結果、株価が無反応のまま推移していると受け止めています。株価の1日当たりの変動や短期的な株価推移に上下幅がほとんどないのが株価チャートからよく分かります。個人投資家は株価変動幅に反応して株の売買をしているため、パシフィックネットの株価には興味を持たれず、1日当りの株式売買数が極めて少ないことの原因になっていると思われます。
他方、熱心にパシフィックネットをいう会社を応援したくなる株主も存在します。
中古パソコンを国内外から回収し再利用するのは地球環境に優しく、かつ新規購入価格よりも大幅に安価なPCを自由に使えるので中古PC購入者に便益を与えます。
経営理念に敬意を表し、パシフィックネットを1株主として応援しています。
高配当金を受領できるのを楽しみにしています。 -
784
前回の私の投稿を参考に株を購入されたという方からの反応もいただきました。
グッドも多くつき需要があったようなので、続けて書き込みます。
本日、「2027年5月期 第1四半期 決算情報のポイント」というタイトルで、IR担当者による決算説明資料の注目ポイントや今後の展開についての解説記事が追加で公開されましたが、みなさんはもうご覧になられたでしょうか?
さすがに今回は、私が前回の投稿で指摘した「なぜ4Qに巻き返して業績予想を達成できるのか」という観点に、少しだけ触れてありました。
ひょっとすると、IRへの問い合わせが多かったことが、この追加解説の公開につながったのかもしれません。
まず今期1Qについては、売上高が第1四半期として過去最高の水準で、売上ベースの進捗率(23.2%)は前年同期(22.8%)を上回っており、決して悪くないとアピールしていました。
そして、4Qに業績が偏重する、巻き返せるという観点については、次の記載がありました。
「当社の業績には四半期ごとの季節性があり、例年第4四半期(3~5月)に業績寄与が相対的に大きくなる傾向があります。
具体的には、3月は多くの企業の年度末にあたることから、法人・官公庁向けのIT機器の導入・入替需要が高まるほか、4~5月には新入社員研修等に伴う短期レンタル需要が増加する傾向があります。
さらに、ITAD事業における使用済みIT機器の回収・再販需要や、コミュニケーション・デバイス事業における春の旅行・観光需要なども、第4四半期の業績に寄与する要因となります。
よって、第1四半期の進捗率だけで判断するのではなく、今後のストック収益の積み上げや各事業の収益改善策の進捗も踏まえて、通期の業績を見ていくことが重要となります。」
という内容です。
ここでも、ITAD事業の「使用済みIT機器の回収・再販需要」が4Qに寄与する要因として、しっかり名前を挙げられている点が私には印象的でした。
前回私が申し上げた、これから返却されてくる過去最大規模の中古PCが、過去最高の相場で販売されていく、という構造的な話とも矛盾しません。
私には、同社として今期の業績達成にやはり自信があるのだろう、と確信が持てました。
自信がなければ、1Q決算発表からだいぶ時間が経ったこのタイミングで、わざわざこういった補足情報を出してはこないだろうと思うからです。
進捗率の数字だけを見て不安になっている投資家に対して、「慌てずに通期で見てほしい」というメッセージを、あえて丁寧に発信しにきた、という風に私は受け取りました。
もちろん、これはあくまで私個人の解釈にすぎません。
ITサブスク事業の収益性改善がどこまで進むのか、肝心のITAD事業の返却と販売が想定どおりに乗ってくるのか、確定的なことは2Q以降の数字を見てみないことには誰にもわかりません。
ただ、IRが株主・投資家に伝えたいメッセージのようなものを、行間から感じ取ることができれば、それが利益につながることもあるのかもしれません。
投資は自己責任で。 -
781
法人向け中古パソコン1割高 AIブームで新モデル高騰、代替需要高まる
2026年10月28日 11:00
[会員限定記事]
業務用で使う中古パソコン(PC)の市場取引価格が1年間で約1割上昇した。半導体価格の高騰で未使用の新品PCの価格が上がっていることから、中古品の引き合いが増えているためだ。中古市場ではPCのレンタル料金も上がっている。
中古市場で流通するPC(新古品を含む)については、東京・秋葉原などにある専門販売店を通じて一般消費者が購入するほか、企業などの法人が自社の社員向けに買い入れる。
社員向けに中古P... -
780
GMOインターネットなどが今後ネット被害に遭遇しないようにすべく、商業用と個人用の双方から機密情報の漏洩を未然に防ぐため、コンサルテーション用のウイルス除去型ソフトウェアの開発と、他方で、PC操作によるデータ分析を通じた「可視化」&大容量データの処理に伴う情報処理の高速化が欠かせなくなりました。顧客側のPC機種の有効利用&費用節約という観点から、顧客仕様別中古ソフトのインストール完了型PCを購入する消費者が増えているように思われます。かつて大阪国際空港から離発着する上記のようなスペックを内蔵したPCをアジア諸国へ移送した会社があり、会社の許可を得て、一度訪問しました。
貴社の業務に関心を強く持ち、勝手ながら個人の体験談や価値観を載せてしまい、お詫び申し上げます。貴社における益々の御発展を期してお祈り申し上げます。 -
779tah*****
強く買いたい
10月27日 21:28
パシフィックネットの売上高、営業利益と共に、2026年度決算期末に比べて2027年度には各々6千万円ずつ増額になると報告されています。Yahoo! ファイナンスにおける「企業情報」から、業績数値がご覧いただけます。来期の予想純利益で測っても、PER10倍未満なので、現在でも1500円~1800円が妥当株価だと見なせます。2日前に初めてパシフィックネット株を購入しましたが、データセクション株とどちらを買うべきか半日がかりで迷って、高配当株という魅力からパシフィックネットをチョイスしました。
-
これマジ?
-
777tah*****
強く買いたい
10月27日 15:18
パシフィックネット株は2027年5月期決算で過去最高の営業利益ならびに経常利益を達成しそうです。今年度内では同社の株価が2026年度内最高値の半分に留まり、PERから見ても割安ゆえ、今月末には1300円を超えるかどうか要注目しています。配当金の額も魅力的なので同社株は長期保有にも適しています。本日も買い増ししました。
-
776
771さんから説明頂いたパシフィックネットに関する最新情報と示唆を得て、同社株を200単位購入しました。半年後には同社の株価が1800円辺りへと位置を変えていると想定しています。
まずは御礼までにて。 -
774
大半の人が損してる銘柄
-
773
第1四半期の決算説明動画がアップロードされましたね。
みなさんはもうご覧になりましたでしょうか?
動画では、1Qの減益要因となったITサブスクリプション事業の現状や課題、今後の改善策について詳細な説明がありました。 しかしその一方で、最終利益に最も支配的な影響を与える「ITAD事業」については、さらっと触れた程度にとどまっていました。
今期は4Q偏重の業績予想となっていますが、本来であれば「なぜ4Qに巻き返せるのか」という具体的なストーリーの説明があってもいいはずです。にもかかわらず、「4QにPCが大量返却されてくる」という肝心な話には一切触れられていませんでした。
これは非常に不自然です。
みなさんはどう思われたでしょうか?
私個人の見解ですが、会社側としても「この部分にはあえて触れたくない」という意図があるのではないかと推測しています。
本音を言えば、「4年前に安く仕入れたPCを実は大量に抱えており、今のPC値上がりに便乗して高く売ることで利益を大きく伸ばせます! ボロ儲けできるんです!!」とアピールしたいのかもしれません。
ただ、コロナ禍におけるマスク転売騒動のように、「安く仕入れたものを高値で売って儲ける」といったニュアンスを前面に出すことにはレピュテーションリスクやデメリットも伴います。
そこは察してあげたいところですし、IRに直接突っ込むのも野暮というものでしょう。
しかし、数字は嘘をつきません。
添付したイメージ図の通り、これから過去最高規模の中古PCが返却され、それに伴い過去最高のデータ消去売上が計上され、最終的に過去最高の価格帯で販売されるはずです。
実際、決算説明動画内でも「現在は100億円を超えるPC資産を保有する規模になりました」との発言がありました。
図にある設備投資額の規模感から見ても、相応の台数を購入していることは間違いありません。
今期の実際の利益額を決定づけるのは、ITAD事業における「データ消去売上」と「中古PC販売」であり、これらが過去最高の数字を叩き出すであろうことこそが構造的な真実だと考えます。
あとは、このストーリーを株主・投資家の皆さんがどう捉え、どう判断するかだと思います。
投資は自己責任で。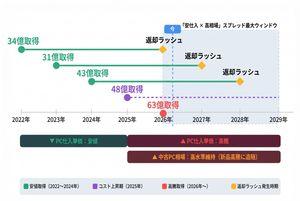
-
772
1173で下がり止めを願う
-
強い!
-
770
底値の見極め大事ですね。
最安値更新続ければ注目も集まるはずです。
私は今日下がったとこがあれば、
2回くらいに分けて全力買い予定です -
768
こういう高配当な株を安い時に買って長期的に保有出来る人が儲けられるんだろうけど、不人気株は徹底的に売られる上に業績が確認されるまで買われないから長期戦になる。
-
767
利回り5%以上で配当性向30%台
暴落中の今が買い時では なかなかこんな高配当ないですよ
 b64*****
 165*****
 rub*****
 771*****
 jojo
 さつり@桜蔭→東大→資産30億
 dff*****
 uxd*****
読み込みエラーが発生しました
再読み込み