
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
57(最新)
在宅薬局の方は買いと売りで一件ずつMAしてましたが、四季報の記事はきらりプライムのコンサルなのでおそらく独自取材かと。
過去にも営業の状況を独自取材で書かれてたケースあったのですが、決算で数字に全く顕れずどこいった?ってなることもあったので過度な期待は危険ですが、一通りあく抜けして年初来高値ですし、過熱感もないので、業績も株価も素直に上がっていってほしいですね。 -
四季報更新されました。計画外の薬局M&A案件なんてどこかで発表されてましたっけ?
-
55
相場荒れてるのに、
まるでTOBみたいなチャート。 -
ピルグリムさんを見習って長期投資一択ですね
-
53
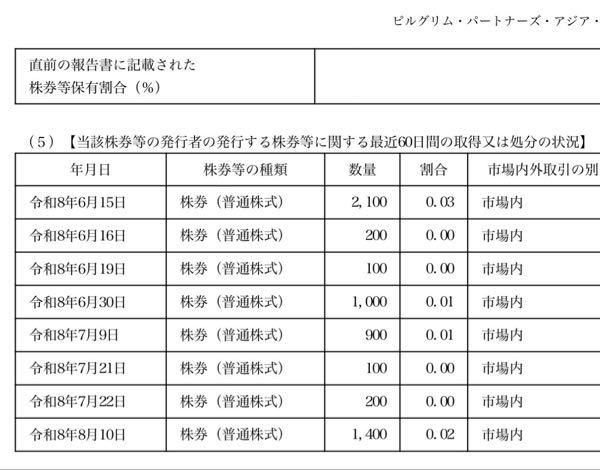
ピルグリムさんも出来高薄い日も数100株でもコツコツ積み上げてますね。ロングの大口が入って買い増ししている状況だと効率よく集めるのはなかなか難しい。
-
52
日経の記事見て気になったけど、買い集めにくい出来高です
-
このところ株価も安定してきて2Qの数字を期待する雰囲気になってるように思います。
また、社長のSNSと業績がいいのとで底固い動きになっています。
今となっては業績未達の可能性大のタイミングで不確定な2億円を穴埋めに持ってきたと思われても仕方ない。
今後はCFOのIRごっこてはなく、会社としてしっかり吟味した確かな数字で発表して欲しいです。 -
50
Fable5にHYUGAや競合関連の資料をまとめて渡しIR戦略の課題について分析させたらIRダメなぐらいが丁度良いと言われてウケた
皮肉ですが、IRの控えめさ・成長性資料の未更新という、投資家として苛立ってきた特性は、政治的には保護色として機能してきた可能性すらあります。株式市場での認知拡大(私たちが待つカタリスト)と、業界政治での可視化(敵意の燃料)が同じ事象の裏表である——この緊張は解消できず、管理するしかない。監視指標はこれまでの制度ウォッチに加え、日薬・薬剤師会系メディアの「在宅」「委託」への論調、SNS上の現場薬剤師の言説、そして会社側の発信が「自社の成功」でなく「業界・加盟店の成功」の語りを保てているか——黒木社長の言説が一貫して「プラットフォーム・インフラ」なのは、この政治力学への本能的な適応とも読め、それが続くかどうか自体が最良の計器だと思います。 -
49
事業の方が本当に規模の割に多方面やること多く
チャレンジもしているので内部的に
CFOも判断が難しいのだろうとは思います
あまり短期の個人投資家を意識しすぎるのもいい結果になりにくいと思うので
今回4〜5年ロング戦略のピルグリムが入って
純投資だが状況によっては経営陣に意見すると含みを持たせているのはいい刺激になるかなと思います -
46
CFOといえば、計画の置き方には気になる点が色々とありますね。
例えば上期予想の経常利益と純利益の差額があまりに小さいのですが、これはなんでしょうか?下期は平常の割合です。
特別利益が出る計画が何かあったのかな?
店舗譲渡益かなと思いましたが、今宿店の譲渡は6/1だったはずが1Q決算では普通の決算内容でした。 -
継続型って言ってもリージョンプライムは施設開設に伴うコンサルだからピンとこんね
ふつうに考えたらショット案件でしょう
開設後の運営まで関わる形ならサブスクでもいいけど、それっていつまでって話になるから業務委託される形で半永久的ならいいけどね
そもそも自前でやらずにファンド作ってプロジェクトフィーとマネジメントフィーで稼ぐほうがいいんじゃないのかというのは前から考えている -
44
珍しく、盛り上がってますね
ここのところの上げ調子
年初来高値圏で利益が乗っても
売り煽りも買い煽りもなく
厳しい目線で見守っている株主が多いのは好印象
個人的には件の2億円は期待してないし
歪な業績になるぐらいなら無いほうがありがたい
継続型で利益が取れるのがベストですねえ -
だからなんでそれをそのまま信じてるのかがよくわからない
それなら入金がないことを訴えなければならない
キャッシュフローに反映されてないのはほぼ確実だから入金はない
なにか契約条件にひっかかる落ち度がヒュウガにあったか、相手がでかくて強く出れないのかは知らんわからん
てかそもそもそう書いてるじゃん。理解してくれ -
そして今回の資料では反省を踏まえてサブスクモデルへのビジネスモデル再編の話は出てるけど、肝心の昨期計上しそこねた案件がどうなったかについて全く記載がない
事実上資金回収をあきらめたということでしょう
ヒュウガに落ち度があったのか、商売の関係上で相手がでかくて逆らえなかったのか分かりませんが
今回の一件で今までのリージョンプライム事業のやり方自体が暗雲に乗り上げたのは間違いないと思います
でもリージョンプライムがなくても今期の上方修正は濃厚だと思いますけどね -
べつにおかしくないですよ
向こうが納得してないから入金がない
ヒュウガとしてはサービス提供終了してるので、売上と売掛金には立てたい
それを監査法人がそれはちょっとーって言ってるということです
半年経とうが関係ありません
理屈としては何の矛盾もなく成り立ちます
社長言う通り向こうが納得してるのであれば謎ですが
いずれにせよ、入金はされていないのでしょう -
入金なくてもサービスが提供し終われば売上と売掛金には計上できるんじゃない?
そして営業キャッシュフローには乗らない
売上と売掛金に乗ってないから、監査法人はなんらかの理由でサービス提供終了とはみなせないってことだと思うがね -
37
おっしゃる通りで。
納品条件と支払い条件が契約次第なので、未入金で売掛金にできる線があったのかもしれないですが、それも含めて顧客と契約修正できればいいわけで、話をまとめられてないのは顧客との問題。
監査法人を悪者にするのは筋違いですね。
そもそもスポットの売り上げなんで、
その期日 の決算の辻褄合わせにしかならず、
翌期は反動で見た目悪くなるし、
長期目線だと自己資本の多少の改善のメリットぐらい。
自社物件にこだわるから自己資本が痛むので、
今回の5棟目のようにリースにして、
貸主が木造で減価償却取りやすく、
規模が小さいからHYUGAも空室の赤字期間も短くする。
こういう方針にはやくできたら良かったと思いますね。 -
35
BS見ると現金も仮受金も増えてるなさそうですね。
保守的な予想スタンスになったこともあり、
載ってから消えるよりはいいですが。
財務面では失策もありますが、
ホーム事業の5棟目は料金体系や規模、
建築内容が大きく変わるようで、
成長と投資のバランスを取る打ち手になることを期待。
失策もあるけど、打ち手の数とバラエティがあり、
方針の一貫性があるところはいいところかなと。 -
33
顧客側も役務完了は認識してると社長コメントしてたので、勝手な推測ですが、
契約書は着工までの支援のような内容に
用地取得や設計までの支援は完了
顧客の事情で着工してない
前の案件では請求できたタイミングなのでいけると認識
監査法人は契約書に厳格に着工していないと完了にならない認識
みたいなことになってるんじゃ?
社長のなくなったわけではないけどいつになるかわからない発言もこんな感じの背景ならありえるかなと。契約の作り方が甘かったんでしょう。 -
会計監査が計上を渋ったというのがよくわからんのよね
ヒュウガとしてはやるべきコンサルは終わったのでサービスを提供し終えたので、売上/売掛金に立てたい。コンサルうけた側は何かに納得していないので話が終わってない、揉めてる。そして多分入金されてない?
なんかそんな感じかね?
 MMK
 tec********
 6c4*****
 タルタル
 areyouok
 xel*****
読み込みエラーが発生しました
再読み込み