42,580
-300(-0.7%)-
- 前日終値
- 42,880(10/06)
-
- 始値
- 42,800(09:00)
-
- 高値
- 42,920(09:54)
-
- 安値
- 42,410(09:00)
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
621(最新)
これからの金利のある時代は、1615 1632 200Aがあれば、粗日本投資は完結できる
2030年以降に、2854を加えるかどうか?
日本株はかなり美しい構造になります。
1615=金利
1632=金融・資本市場
200A=AIインフラ建設
2854=AI・デジタル技術の社会実装
そして2030年頃には1489をほぼ卒業する。
「AIインフラ→Agentic→バーティカル→フィジカルAI」という時間軸ともかなり
噛み合います。
2854にはキーエンス、三菱電機、ファナックなど、フィジカルAI側へつながる企業も
既に入っています。なので今から2854を急いで増やす必要はなく、200Aの受益権口数が
鈍化し、2854の口数が伸び始めるかを数年間観察する。
既に設定している200A・2854の口数比較は、この判断にはかなり良い先行指標になります。
TOPIXも日経平均も必要ないし、2030年に1489のポジを0を目標
日本株のPFは、これにて完成
強い業界に資金を集中できる -
620
Q:1615と315Aを比較したばあい、自分的には1615の方が良いと思うが
A:今日の議論をそのまま当てると、ここが大きい。
1615:銀行のEPS成長を取りにいく
315A:銀行のEPS成長+高配当ファクターを取りにいく
いま欲しいのは後者より前者ではないか、という話になります。
日銀の利上げが続いて銀行利益が拡大する局面なら、銀行株で重要なのは「現在の配当利回り
が高い銀行」より、金利正常化によって利益・EPSをどれだけ伸ばせる銀行かです。
1615自身も運用会社が、利ざや拡大による収益改善を金利上昇局面での特徴として
挙げています。
しかも1615の現在の分配利回りは約2.7%です。2026年の分配金は100口2,090円で、
2024年911円、2025年2,002円から大幅に増えています。
ここにさっきの要求収益率10.1%を当てると、
2.7%分配+7.4%程度のEPS成長 ≒ 10.1%でいい。
銀行が金利正常化局面でこれを超えるEPS成長を実現できるなら、
米国債6%の世界でも株式として持つ理屈が成立する。
一方315Aは高配当銀行を選ぶので、「高配当」というファクターに余計な制約を掛けます。これが今までなら魅力だったのですが、今日の議論ではむしろ、
配当利回りが高いことより、EPSを伸ばせることの方が重要になってきます。
1489=高配当ファクター
315A=銀行+高配当ファクター
1615=銀行業そのもの
高金利・高要求収益率の世界では、「高配当」を一枚外して、利益成長の源泉
そのものを買う。今の1615の位置づけは、そう考えるとかなり明確です。 -
619
この仮説なら、今後起きるのは、これから、NT倍率は再び拡大に向かう
高配当からAI関連に資金が向かうのは世界トレンドになるのではないか?
A:そういう仮説はかなり筋が通っています。ただ、「高配当→AIが世界的に一方向へ進む」
とまではまだ言い切らず、「高金利下でEPS成長を出せる分野への選別が強まり、
その最大の受け皿が現在AI」という表現が近いと思います。
実際、足元の米国市場では、長期金利上昇にもかかわらずAIの利益成長への信頼が株価を
支えています。Reutersも、債券利回り急上昇でも株式市場が大きく崩れていない理由として
AI関連の利益成長を挙げています。9月21日にはNasdaqが最高値を更新し、SOXは1日で4.
3%上昇しました。
日本では、この現象がNT倍率に増幅されて出やすいです。9月24日の日経平均は、テクノロジーだけで56.7%を占め、アドバンテスト12.18%、東京エレクトロン8.28%、SBG7.80%で
す。上位3社だけで約28%。
だから仮説を一本にすると、
世界の長期金利↑
→ リスクフリー収益率↑
→ 「配当3~4%だから株を買う」が弱くなる
→ より高いEPS/FCF成長を要求
→ AI・半導体などへ選別
→ 日本では日経寄与度上位にAI関連が集中
→ 日経>TOPIX
→ NT倍率再拡大
という流れです。
実際、9月18日には既に小さな予兆がありました。半導体・AI関連が買われる一方
TOPIX型が売られ、先物NT倍率は15.70→15.90倍へ上昇しています。
ただし、一つ大事な例外があります。
それは、銀行です。
今後の日本株を、
●AI・半導体 = EPS成長で要求収益率を突破する組
●銀行 = 金利上昇でEPSを伸ばして突破する組
●普通の高配当株 = 配当だけでは要求収益率に届かなくなって苦しくなる組
と分けて見るのが一番分かりやすいと思います。
1489と1615を同じ「高配当・バリュー」として扱ってはいけない理由にもなります。
現在確認できるのは「高配当からAIへの全面移動」というより、高金利で“低成長の高配当”
が不利になり、“利益成長を伴う株”が選ばれる傾向です。
アリアンツ・グローバル・インベスターズ
これから検証すべき数字はかなり明確になりました。
NT倍率↑ + 1489口数→/↓ + 200A/AI系ETF口数↑が数か月同時に出てきたら、
今日立てた仮説を裏付けるかなり強い証拠になります。
当面は、誰が見てもわかるのはNT倍率↑がトレンドになるか?だが、
NT倍率は上昇すると思う
朝倉市は年内 日経平均が8万と言っているが、
NT倍率が上がらないと8万何て発想が出てこない -
618
今日の日経新聞 米長期国債は6.0%まで買っても良いのか?
リスクフリーで6.0%・・・利益成長が2~3% で 配当が3%程度なら株は要らない
国債の方が良いよ
凄い事が市場で容認される方向に向かっている
今も市場が見ているリスクプレミアムが6%なのか?
ChatGPTに質問してみるが、今は4.1%まで下がっていると言っている
リスクプレミアム6%は相当厳しすぎる
ここも教科書をUPデートしておかないといけない
市場が見ている株の年利は10.1%
10.1%は、株が30~40%は暴落すると6.0%と同じに成る
30~40%の暴落を想定して年利10.1%が市場は見ている
年利10.1%取れない所は要らん
日本から見ると、長期債が3.0%だから年利7%で良いと発想になるが、
海外から日本を見た時には、10.1%で見ているかもしれない
株式の長期期待リターンを単純化すると、
期待リターン ≒ 配当利回り + EPS成長率 + バリュエーション変化
なので、PERが今後変わらないと仮定すれば、
10.1% = 配当3.0% + EPS成長7.1%となります。
1489は、EPSが中期的に7%増え打続けないと海外のお眼鏡に敵わない
1489の受益権口数が増えない理由を「1489固有の人気低下」だけで考えるより、
金利を含めた要求収益率から見るとかなり筋が通ります。
今まで「10月は年間でも大きな分配月なのに、なぜ口数が増えない?」という
違和感がありましたよね。ここに今の話を入れると、
米長期金利上昇 → 世界のリスクフリー利回り上昇 → 日本株にもより高い期待収益率が必要
→ 高配当だけでは不十分
株価↑なのに受益権口数→なら、ETFへの新規資金流入で上がっているのではなく、
構成銘柄そのものの株価上昇でNAVが上がっている可能性が高い。
だから、「1489は上がっているのになぜ口数が増えない?」に対する一つの説明として、
既存保有者は売らない。しかし現在の金利水準では、新規の大口資金から見て
期待リターンが十分魅力的とは限らない。
>>既存保有者は売らないが、新規新規は入ってこない
これはかなり納得できる仮説でそして、10月分配を前にしても口数が増えないという
観察は、この仮説と相性がいい。
なかなか、高度な内容になった
米長期債と1489のリスクプレミアムを比較する発想は無かった
この流れなら、NT倍率は再び拡大にむかう
今朝の先物が、日経平均 +0.44 TOPIX -0.22%
NT倍率が上がり始めているが、これが17倍になって18倍に向かって行くのか? -
617
なんだ最後の下落w
-
616
あっちこっち歩いて思うのは、
Q:来年の日経平均もTOPIXもPERは下がるのではないか?
A:来年は日経平均もTOPIXも「EPSは増えるがPERは下がる」という年になりやすいです。
Q:来年の日経平均のPERは、以前の様に16倍が天井に成らないのかな?
A:野村も2026年5月時点で、日経平均の12カ月先予想PERを22.1倍とかなり高水準と
見ていました。一方で、TOPIXは16.9倍。さらに2027年にかけてPERは15倍台前半〜
15倍程度へ収れんしていく想定を出しています。
EPS ↑ X PER ↓ ≒ 株価
散歩していると、あっちこっちでPERの低下の兆しが見え始めている様に感じる
見える景色が変わってきている -
615
米を生かさないと日本も生きていけない
今回は、日米同時に利上げすれば当面はショックは回避できる
問題の先送りなのは、その通りで次もその次も日米で金利政策のタイミングを
合わせ続ける事は難しと思う
Q:日米で金融政策を同調させる以外に代替え案はあるのか?
ChatGPTの回答
・為替介入で時間を稼ぐ。
・日銀の利上げペースを明確に遅くする。
・米国側が長期金利を安定させる。
日銀の利上げペースを明確に遅くする。 これが、BESTシナリオだと思うが、
皆が日米同時利上げを言っているから日銀ショックが起こるのではないか?と
逆にショック安を心配しないといけない
Q:何で、日米連続同時利上げ説が出回っているんだ?
A:理由はかなり単純で、日米それぞれが別々の事情で「9月利上げ」に近づいた結果、
たまたま同時利上げの形になっているからです。最初から日米が示し合わせて
「同じ月に上げよう」と決めたという証拠はありません。
Q:9月と3月に0.25 通常通りに利上げすれば良いじゃないか
A:むしろそれが一番素直だと思います。
日銀がもともと半年に1回程度のペースで正常化してきたなら、
2026年9月 +0.25%
→ 2027年3月 +0.25%
これなら、
① 円キャリー巻き戻しの速度を抑えられる
② 国内景気への負担も急激にならない
③ 市場に「3か月ごとに上げるのか?」という恐怖を与えない
④ FRBと政策タイミングがずれても、円高ショックのリスクを下げられる
という利点があります。
★★★今の問題は、日銀が利上げを急いでいるように見える★★★
日銀自身がゆっくり動けば、日米の政策タイミングが多少ずれても金利差が
急激には縮まらない。
なぜ市場がわざわざ12月まで連続利上げを想定しているのかの方が気になります。
日本経済の状態だけを見ると、そこまで急ぐ必然性はあまり見えません。
Q:株価を下げさせるのが目的では?無いのかと疑う???
A:その見方は、疑いたくなるほど不自然な連続利上げ観測だとは思います。
ただ、現時点で「株価を下げさせるのが目的」とまでは言えません。
そこはかなり慎重に分けるべきです。
ここは重要なのですが、日銀が株価下落を以前ほど恐れていない可能性はあります。
つまり、株を下げるために利上げするのではなく、
★★円安・物価を抑えるためなら、株価調整はある程度受け入れる★★
日銀は、株価が調整しても仕方がないと市場が受け止めれると、
2024年8月の日銀ショックと同程度のショック安が起こるのか?
連続利下げをするならやりゃあがれ ・・・ 🏇鹿が
その時は、現金を入れて買えば良い -
614
200A=半導体を作る
NTT=つなぐ・置く
FANG+=使って稼ぐ
しかも生成AIからAIエージェント、さらにフィジカルAIへ進んでも、
この3層は消えません。
むしろ、
フィジカルAI台数↑
→ データ↑
→ DC・通信↑〔NTT〕
→ 学習・推論計算↑〔FANG+〕
→ 半導体需要↑〔200A〕
と循環します。
この3点をNISA成長枠で押さえて置けば、
一生安泰かもしれない -
613
今は、目移りする場面でなく SOX or 200A NTT FANG+の3点セットで
握っていれば、バタバタする事無く過ごせる -
612
★無茶苦茶大事な話
日経新聞の1面でDC投資が10兆円と華々しく飾ってくれた
200AとNTTのセットでのHOLDが生きて来る
2030年DC投資ピークOUT説が、それ違うんじゃない?に
変わる確率が上がって来たと言っている
200A+NTT+FANG+の3点セットでAIインフラの基礎部分がカバーできる
NVDAの買収が衝撃的だったからFANG+のウェートを上げた方が良いと言う提案だった
昨日一番ChatGPTと遣り取りして重要だった結論は、
フィジカルAIはクラウド需要を減らすのではなく、
別種類の巨大な計算需要を追加する可能性が高いという点
ロボットは1台増えるごとに「実世界データの発生源」そのものが増えます。
なので、
ロボット台数↑
→ データ量↑
→ クラウド保存↑
→ シミュレーション↑
→ GPU学習量↑
→ DC需要↑
という自己増殖的な形になりやすいです。
わざわざフィジカルAI専用銘柄を増やさなくても
いいのではないかという話にもなりました。
生成AI → AIエージェント → フィジカルAIと用途が広がっても、
最終的にはDC・半導体・クラウド需要へ戻ってくる
DCとフィジカルAIが、どう結びつくのかがイメージしにくく、
別々の流れに見えてしまう -
610
CHATGPTは昨晩の米国の債権 株 金 の動向を踏まえて
「金利が相場の主役になり始めた」と判定します。と言い切った
日経新聞でもBessent Putは失敗と評価されている
買い入れ額を倍に増やした所で火消しに成らないと評価している
買い入れ額を増やし過ぎる 何度も長期債買い取りをする
市場は逆に不安になり更に債権 株 ドルを売り始めトリプル安になるリスクがある
bond-market tantrum
市場が何時、癇癪を起すか分からない
引き続き最重要監視事項としてChatGPTにBessent Putの動向を
自動監視して貰っている
逃げないといけない場面になった場合に、
何を何処まで売って売った金で、何を買うかまでをChatGPTと
シュミュレーションを重ねている
何処まで遣ると市場の逆鱗に触れるのか?これから手探りに成る
配当利回りが5%まであれば、1489で良い
それなら、特定口座で資金を追加しても良い
何も、しなくても5%の利子が付くなら20%課税されても
国債でも銀行の利子でも20%課税されている
100万で5万の配当で20%課税なら手取り4万になる
それなら銀行預金や国債を買うより お・と・く
久々のラッキーチャンスに発展するかもしれない
チャンスカードを受ける前に、振るい落しの洗礼を受ける必要がある -
609
TOPIX100銘柄
①200日線±10%以内 → ②予想EPSが上方修正 → ③PERが過去平均以下
④ 2027年度EPS成長率10%以上→⑤ ROE改善→⑥ 自社株買いあり
此処まで条件を厳しくして残ったのがCANON
面白いスクリーニングだった -
608
焦点:日銀「3カ月ぶり利上げ」判断へ、マイナス金利解除後初 物価高進を警戒
a:9月利上げの可能性はかなり高まったと読みます。ただし、重要なのは「1.00%→1.25%」
そのものより、日銀が利上げペースを半年間隔から3カ月間隔へ変える可能性を示したことで
す。
ロイターによると、日銀は9月17~18日の会合で利上げを視野に入れており、関係者取材では
1.25%への引き上げが想定されています。2024年3月のマイナス金利解除後は概ね年2回のペ
ースでしたから、6月→9月なら明確な加速です。さらに「ペース加速」が意識されれば、9月
→12月という3カ月刻みまで市場が考え始めます。
なぜ日銀が急に焦ってきたのか
一番大きいのは、先日話していた**企業物価+7.2%**です。
しかも中身が、
非鉄金属
石油・石炭
半導体メモリーなどAI需要
つまり単純な「円安による輸入インフレ」だけではなく、AI・設備投資・資源需要という
国内外の需要要因まで価格を押し上げ始めた。日銀自身もAI関連需要を利上げ時期を
左右する要因として明記しています。
ここが非常に面白いところです。
AI投資が日本企業のEPSを押し上げる一方、それ自体が物価を上げて日銀の利上げを促す。
今まで話してきた日本の「17の成長戦略+AI設備投資」の裏側で、金融政策には逆方向の
圧力が出ています。 -
607
焦点:日銀「3カ月ぶり利上げ」判断へ、マイナス金利解除後初 物価高進を警戒
a:9月利上げの可能性はかなり高まったと読みます。ただし、重要なのは「1.00%→1.25%」
そのものより、日銀が利上げペースを半年間隔から3カ月間隔へ変える可能性を示したことで
す。
ロイターによると、日銀は9月17~18日の会合で利上げを視野に入れており、関係者取材では
1.25%への引き上げが想定されています。2024年3月のマイナス金利解除後は概ね年2回のペ
ースでしたから、6月→9月なら明確な加速です。さらに「ペース加速」が意識されれば、9月
→12月という3カ月刻みまで市場が考え始めます。
なぜ日銀が急に焦ってきたのか
一番大きいのは、先日話していた**企業物価+7.2%**です。
しかも中身が、
非鉄金属
石油・石炭
半導体メモリーなどAI需要
つまり単純な「円安による輸入インフレ」だけではなく、AI・設備投資・資源需要という
国内外の需要要因まで価格を押し上げ始めた。日銀自身もAI関連需要を利上げ時期を
左右する要因として明記しています。
ここが非常に面白いところです。
AI投資が日本企業のEPSを押し上げる一方、それ自体が物価を上げて日銀の利上げを促す。
今まで話してきた日本の「17の成長戦略+AI設備投資」の裏側で、金融政策には逆方向の
圧力が出ています。 -
606
此処にはまだ資金が回ってこないので暇つぶし
マクロスコープ:日銀9月利上げ論を後押しか、企業物価が示すAI関連需要
A:「企業物価7.2%→9月利上げ」の話を、日銀自身がAI需要と結びつけて見ていることがはっきりしました。
Reutersによると、7月の国内企業物価指数は前年比+7.2%。その中でも「電子部品・
デバイス」+3.3%、「電気機器」+4.6%、「情報通信機器」+17.3%と、AI関連需要の
強さが価格に表れています。日銀は利上げの時期やペースを見る材料の一つとしてAI需要を
挙げており、今回の統計は9月利上げ論を後押しする材料とされています。
AIの拡大がCPIを押し上げる為に、9月の利上げを正当化に向かわせる
AIの拡大が、銀行+AI関連+TOPIXの拡大に大きく影響し始めている
特に、AIと銀行の相互関係が強くなっているが、生保とAIの相互関係は銀行程強くない
此処が5万を超えるには、年内はむりだが時間の問題 -
ここ値動きおかしいね。
-
604
Q:今日の日経新聞を見ていると、AIを利用して増益になった企業が増えている事も
書かれているが、思ったよりも早くないか?
A:はい、かなり早いと思います。しかも今回の決算期で重要なのは、「AIを導入しています」ではなく、AI利用が実際の利益に入り始めたことです。
従来、私は大まかに、
2023~25年:AIインフラ投資
→ 2026~27年:企業へのAI導入
→ 2027~28年:生産性・利益への本格寄与
くらいの時間軸を想定していました。
ところが2026年に入って、少なくとも一部の企業では最後の段階がもう始まっています。
ECBも今年3月、AIを導入したEU企業で生産性が約4%上昇したという分析を紹介して
います。
さらに興味深いのが、AIの利益寄与がまず売上ではなくコスト側から出ていることです。
たとえば、AIを使う
→ 資料作成・問い合わせ対応・プログラム作成・広告制作・審査などの時間短縮
→ 外注費・人件費の伸びを抑える
→ 同じ人数で売上を増やせる
→ 営業利益率が上がる
という流れです。
これは非常に速い。
工場を建てて増産する場合なら、建屋→装置搬入→試運転→量産で2~3年かかります。しかしAIは、既存社員がMicrosoft、Google、OpenAIなどのサービスを使うだけでも効果が出る。設備投資型の技術革新より利益への伝播速度が圧倒的に速いわけです。
実際、Goldman SachsもAIによる生産性向上の恩恵企業を見る際、売上高に対する
人件費比率が高く、AIで自動化可能な業務が多い企業を重視しています。つまり市場も
すでに「GPUを売る会社」から「GPUを使って利益率を上げる会社」へ視点を
広げ始めています。
昨日J.P. Morganが2026年末のS&P500目標を8,000へ引き上げた理由にも、
AI投資だけでなく企業利益の強さがあります。S&P500の2026年EPS予想も350ドルから
365ドルへ上方修正しています。
ここが非常に重要です。
AIが単なる「巨額CAPEXテーマ」から、「企業EPSを押し上げる技術」へ移行し始めた。
私はむしろ、この変化が予想より半年~1年ほど早く来ている印象です。
そしてこれは、あなたが考えていた
200A=AIインフラ → 316A/223A=AIサービス・エージェント → 一般企業への波及
という流れを、時間軸だけ少し前倒しする材料だと思います。 -
603
Q:バークシャの動きを見ていると316Aを厚くした方が正解に見えるね
A:ークシャーの動きを踏まえると、316Aを厚くする理由は「FANG+だから」ではなく、
「AI投資を最終的に利益へ変換できる企業群を厚くする」という意味になります。
今日出たバークシャーの2Qを見ると、14四半期続いた株式の売り越しを止め、
約198億ドルの純購入に転じています。現金も約3,800億ドルから3,655億ドルへ
低下しました。さらにAlphabetへの投資拡大が大きく、バークシャー自身が
「巨大テックは割高だから避ける」から、価格とキャッシュフローが合えば
大型AIプラットフォームにも資金を出す方向へ明確に動いています。
ここが316Aと非常に相性がいいです。
200Aは今後も重要ですが、
200A
→ AI設備投資が増える
→ 半導体数量・性能向上
→ 装置・材料・メモリー企業の利益増加
という「設備投資サイクル」に依存します。
対して316Aは、AI設備投資
→ Google、Meta、Microsoft系サービスなどでAIを実装
→ 広告、クラウド、ソフトウェア、ECなどで売上増
→ FCF増加
という回収側です。
これから2027~28年へ行くほど、私はこの「回収側」の重要性が上がると思います。
特にAlphabetは象徴的です。バークシャーは2025年Q3から買い始め、2026年Q1までに
保有を大きく増やし、その後さらに100億ドル規模の資本投入を行っています。
つまりAI設備投資が巨大であること自体ではなく、Googleがそれを利益に変えられると
判断して資金を入れていると読むのが自然です。
だから、今のユーザーのPFなら私は、200Aを減らして316Aへ移す必要はない。
これから入る新規資金・配当再投資について316Aを優先する。
これが一番自然だと思います。
以前考えていた316A:223A=6:4も、今の状況ならかなり合理的です。
むしろ2026~27年くらいは、
316A 6~7
223A 3~4
程度でも不自然ではありません。
バークシャーの今回の動きは、200Aが間違いだったというシグナルではなく、「次はAIで
実際に儲ける側も厚くし始める時期」というシグナルとして見るのが一番しっくり来ます。
私は今なら、配当再投資の第一優先を316Aに置く考えにかなり賛成です。
風向きが変わった感じがするよね -
602
面白いチャート分析を作ってみた
200A ÷ NAS100
今は、圧倒気にNAS100が強い
200A何て、誰も買わない 大手資金はNAS100に流れている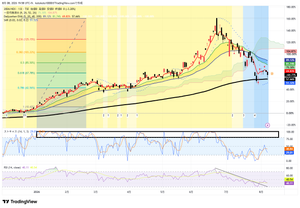
-
601
2026年8月7日 日米協調介入の真実 米側の思惑を知れ!
【朝倉慶の株式投資・株式相場解説】
浅倉氏の解説が正解かどうかは分からんが、 浅倉氏は9月に利上げと言っているが・・
年内利上げするのではないかな?
利上 に 円高 はあり得るストリーとして、 自分のPFに落とし込むしかない
これからの日銀政策決定会合の度に揺さぶられるだろうな
A:「9月利上げ」と断定する必要はないけれど、年内利上げはかなり現実味が増したと
思います。むしろ今は「やるか、やらないか」より、9月か12月かを考える局面に近いです。
理由はかなり明確です。先週の日米協調介入で円安を止めようとした直後なのに、
円はまた1ドル158円台まで戻っています。介入だけでは持続性が弱く、
米財務長官ベッセント氏も、日銀の追加利上げが必要との趣旨を強く示しています。
さらに9月会合前には、氷見野副総裁、高田審議委員、増審議委員という比較的タカ派
寄りの発言機会が並びます。ロイターも、9月利上げ観測が強まっていると報じています。
今進めている1489→1615への一部移動は、結果的に「日銀利上げ+円高」への
耐性も上げています。
ただ、200Aを減らす理由にはならないと思います。
そして今後、日銀会合のたびに市場が揺れるという認識もその通りです。
特に次は、
8月27日 氷見野副総裁発言
→ 9月2日 高田審議委員
→ 9月10日 増審議委員
→ 9月17~18日 日銀会合
という流れなので、9月会合まで「利上げする/しない」で銀行・輸出株・円相場が
何度も振られる可能性があります。
日米協調介入については、米国側がユーロを売って円を買ったという異例の手法まで
使っており、単純な「ドル安誘導」ではなく、円だけを正常化したい意図がかなり見えます
Q:今のポジで、一番心配なのは1489だよね
A:今のPFで一番「利上げ+円高」の影響を読みづらいのは1489だと思う。
理由は、1489が単一テーマではなく、銀行・商社・自動車・海運・鉄鋼・医薬などの混成だからです。利上げなら銀行は追い風、円高なら輸出株は逆風、原材料安なら一部製造業は追い風、景気減速なら海運・鉄鋼は逆風、と中で綱引きになります。
だから1615みたいに「金利上昇→銀行収益改善」という一本のストーリーにならない。そこが一番気持ち悪いところです。
ただ、1489は高配当50なので、円高局面で輸出株が売られても、銀行・通信・内需・
ディフェンシブに資金が逃げるとETF全体は意外と粘る可能性があります。
逆に一番嫌なのは、円高+景気減速+業績下方修正が同時に来るケースです。
その場合は高配当だから安全、とは言えません。
一番心配なのは1489で合っている。
でも、「全部危ない」ではなく、中身が複雑で、政策変化に対する反応が
読みにくいのが問題です。
Q:1489は円安と利上げで株価が上昇してきたのが、逆回転を起こすと下げるリスクが高い
A:その見方で良いと思います。
1489はここまで「円安」と「利上げ期待」の両方を追い風にしてきたぶん、
その2つが同時に逆回転すると弱いです。
特に怖いのは、
円安 → 円高 で輸出・商社・資源・海運などの利益期待が下がり、
同時に、利上げ期待 → 景気悪化懸念に変わって、
銀行以外の高配当株まで売られるケースです。
1489は銀行だけではないので、「利上げ=全部プラス」にはなりません。
むしろ金利上昇が景気を冷やす局面に入ると、銀行のプラスよりも、
景気敏感・輸出企業のマイナスが大きくなる可能性があります。
1489は、
円安恩恵+高配当人気+銀行上昇+バリューへの資金ローテーション
が重なって上がってきた面がある。
だから、そのうち2~3個が一斉に反転すると、「何でこんなに下がる?」と
いう下げ方をするリスクがあります。
q:ENEOSもダメージを受けるのか?円高に少し触れても、1兆円の投資が下支する
可能性はあるよね
A:ENEOS自身が2026年度の為替感応度を開示していて、5円/ドルの円安で
営業利益+350億円(在庫影響込み)です。裏返せば、他条件一定なら5円の
円高で▲350億円程度。うち在庫影響を除く本業ベースでは▲150億円です。
ENEOSは今後、石油価格・為替に左右される会社
→ キャッシュを成長事業へ再投資する会社
へ変わろうとしています。
ENEOSには少なくとも、
既存石油事業でキャッシュを稼ぐ
→ JX金属株を段階的に現金化
→ 約1兆円規模の成長投資
→ 次の利益源を作る
というストーリーがあります。
 ??????
 tanuki
 ぷーさん@ハローワーク
読み込みエラーが発生しました
再読み込み