1,771
+21(1.2%)-
- 前日終値
- 1,750(11/12)
-
- 始値
- 1,755(09:00)
-
- 高値
- 1,779(14:22)
-
- 安値
- 1,742(09:02)
掲示板「みんなの評価」
- 強く買いたい
- 買いたい
- 様子見
- 売りたい
- 強く売りたい
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
912(最新)
実はXには5AI統合予測を掲載しててね
こちらには記述しなかったんだけど
https://x.com/Tetsukuzu_/status/2119316162689273862/photo/1?a=q4nh68HRsqm3QxBPUJg&s=09
結果は
【中間累計】(2026年4〜9月)
項目 予測 実績 差額
売上高 542.5億 563.5億 +21.0億(+3.9%)
営業利益 38.8億 38.3億 ▲0.5億(▲1.2%)
経常利益 35.2億 34.7億 ▲0.5億(▲1.6%)
純利益 21.9億 21.5億 ▲0.4億(▲1.7%)
【セグメント別営業利益】(2Q単独・中心値)
セグメント 予測 実績 差額
廃棄物処理・再資源化 9.7億 5.2億 ▲4.5億
資源リサイクル 13.3億 13.2億 ▲0.1億
再生可能エネルギー 2.0億 2.8億 +0.8億
その他 0.8億 2.6億 +1.8億
連結調整額 ▲7.0億 ▲5.5億 +1.5億
連結営業利益 18.8億 18.3億 ▲0.5億
👨💻数字だけなら売上以外は中心値に対し0.5億以内に収まった、それは良いとして
ランドフィルはQoQ比門前-7.1%、成田+大木戸+1.4%にしては廃再事業の数字が悪すぎる、半減だからね
説明が要ると思うけどね
その他(ほぼ富士車輌の利益)同業のエンジニアリングや特装車系(モリタや新明和等)は極端な下期偏重なので、期待出来る
富士車輌をPRするには川島事業所の処理数量を明らかにするだけで、受注増加に繋がるんじゃないの?
説明がないので、廃再事業の利益率悪化にAIで推測
廃棄物処理・再資源化事業のセグメント利益悪化について
🟥 推測
竣工直前は追加工事・試運転・仕様変更などの費用が発生する
これを「資産(建設仮勘定)に計上する」か「費用として即時計上する」かは会社の判断に幅がある
保守的な会社ほど「疑わしきは費用化」する傾向があり、これが竣工直前の一時的な利益圧縮として表れる
逆に資産計上を厚くする会社は、同じ支出でも利益が落ちにくく見える
過去事例:門前クリーンパーク
竣工準備期は小幅減益だった
竣工直前にコストが先に表に出て、稼働後の収益がまだ乗っていない、という時間差があったと見られる
今回:市原ソーティングセンター
2Q(7〜9月)は竣工(11/12)直前の試運転・追加工事費用が費用化され、本格稼働後の売上寄与はまだこれから、という時期
保守的な処理が選ばれていれば、廃棄物処理・再資源化事業のセグメント利益悪化の一因になり得る
以上 -
910
災害が収益のサプライズに結びつくから。
平和なんやな -
909
いつも通りの保守的な発表でしたね。来週は株価下落を覚悟しました。でもそれは一時的なものでしょう。3Q4Qは盛り返して通期では純利益60億以上達成と思っています(会社計画50億)。ただ残念に思う事は門前クリーンパーク・北陸環境サービスのダメなのは分かりましたが挽回策についての意気込みが感じられなかったこと、市原グリーン電力の設備老朽化による法定点検・定期修理でここ数年連続で不稼働日が多く業績の足を引っ張っているの事。再エネ事業の柱の安定操業確保策は無いのでしょうか?。個人的には東芝に50億円投資するより市原グリーン電力の設備更新投資をして再エネ事業の安定化の方がと思っていました。
ただ、今後は現状より良くなることは有っても悪くなることは無いと思っています。
高い成長性と安定性に期待して長期的視野でガチホ継続です。
楽観愚者の私見です。 -
908
2026年10月予定でしたので、まぁ予定通りくらいです。
-
907
千葉の台風などの特需はタイムラグで第3Q以降になるということなのか
アナリスト予想に届かなかったのは、台風などの大雨で実稼働日が減ったことが原因なのか?
台風特需には、タイムラグあると分かっていたけど、見込み甘かった
今回の決算期待してただけに残念だけど
下げたら買い増し予定 -
906
可もなく不可もなくかな~
長いボックス相場が始まりそうだ -
905
うーん、廃棄物処理は2Q営業利益516(百万円)
これは上場来、四半期最低利益。ランドフィル処理量は1Qより7.5%減程度なのに営業益半減はもう少し説明が欲しいところ。
全体としてトップラインの伸びは良いと思いますが、利益はあまりついてきませんでしたね… -
904
たしか来年竣工の予定だったんでは? 早めましたね。 早くなる分には回収も速まるからいいニュースですな~
-
903
決算短信を見て・・・ 短期借入金が 264 億円と桁違いに膨れ上がっていて、びっくりしましたが。
これは、リバーの総額140億円規模のシンジケートローン契約の締結・実行ですね。
やりますねぇ大規模な成長投資(設備投資)ですよ。大いに期待!!! -
902
本日の最新ニュース HP参照ください。
決算発表前に良いニュースを出しましたね。
着実な進行が良いですね。
「市原ソーティングセンター」竣工のお知らせ
~ 千葉県市原市「TRE環境複合事業」における廃プラスチック高度選別・再商品化事業 ~ -
901
TREの上場から5年でしたね。
タケエイの2020年9月のPOからですから6年余りの株主です。
配分が何%位か分からなくて妻と5,000株づつ申し込んだら、あまり人気が
無かったのか、ほとんど100%近く配分されて驚いたものです。
確か自社株の50万株も放出して門前の費用に充てる目的のPOでした。
私の中核銘柄には20年以上のものが10銘柄程ありますから、TREは若い方です。
ウォーレン・バフェット氏も10年以上持てると思う株を買えと言っています。
10年以上持てる株だと思って買った訳ではないけど、あと4年程は持たないと(笑) -
900
なるほど、2Q単独では営業利益1600くらいということですね。
個人的にはTREの会社予想の数字は全く信じていないので、1Q同程度できれば2Q≧1Qになってて欲しいです。
エンビプロの2026/4-6と2027/7‐9期の資源循環セクターが営業利益20%減程度だったので、TREの資源リサイクルセクターも1Q比でその程度の減なら十分そのラインを超えるかと思っています。
ただ本社引越しの費用で2Qの一時的なコストになるものがどのくらいあるかが不明なので難しいところ…
あと、上場は5周年ですかね?10月で。
持ち株0にしたことはないから何だかんだ4年以上は株主なんだなぁ… -
899
当然、1Qに上方修正された数字を基準に考えています。
2Q: 53,500/3,600/3,300/2,000/42.53
通期: 107,400/8,700/7,800/5,000/106.33
上場3周年記念配当があれば、サプライズかな? -
898
みなさん2Q決算の良し悪しを判断する業績の数字は、どのくらいでお考えなのかな?
-
897
決算が良くても下落ならば、そのうち回復。悪ければ伸びしろが有り今後に期待ということでホールドすることに決めました。
-
896
明日の決算、期待したいけど、いつも裏切られるから無心で握ってます。🙏🏻
(いつも期待してしまう自分が憎い、、) -
894
大栄の中間決算は好調も通期の計画を保守的にしたため今日は大幅下落となっている。TREも保守的な発表にならなければ良いが・・・。一寸心配ですね。
機関投資家は直ぐ足元を見て売り浴びせるから。慎重なことも悪くは無いが出来るだけポジティブな内容の発表をして欲しいな~。 -
893
🇰🇷Steeldaily 2026年11月11日 12:35
日本の鉄スクラップ輸出価格
2か月連続で上昇
日本の鉄スクラップ輸出価格が、2か月連続で上昇した
11日に実施された関東鉄源協同組合の11月輸出入札では、
2万トンがH2・FAS条件で、1トン当たり🌠 53,688円
で落札された。
前月と比較して1,611円の値上がりとなった
👨💻予想以上に上がった
4月 54,329円
5月 54,602円
6月 54,506円 以来の高値になった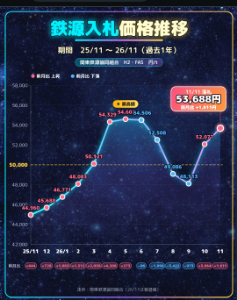
-
892
上期の上方修正(適時開示基準)だとしたら、2Q営業利益2680(百万円)ぐらい必要だし無理じゃないかな…
産廃は1Q同程度、資源リサイクルは1Q以下、再エネは1Qより大幅upだろうが、引越し費用等で調整部分のコストが大きく増える。
通期の上方修正は、門前と北陸環境がちゃんと動き出せばあるかもね。とにかく門前の稼働が悪すぎる… -
上方修正するかな?
 鉄屑
 ナニヌネノ
 招き猫
 pep
 立ち見
 たこ焼き
 浮浪雲
 tos
 QQ
読み込みエラーが発生しました
再読み込み