
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
465(最新)
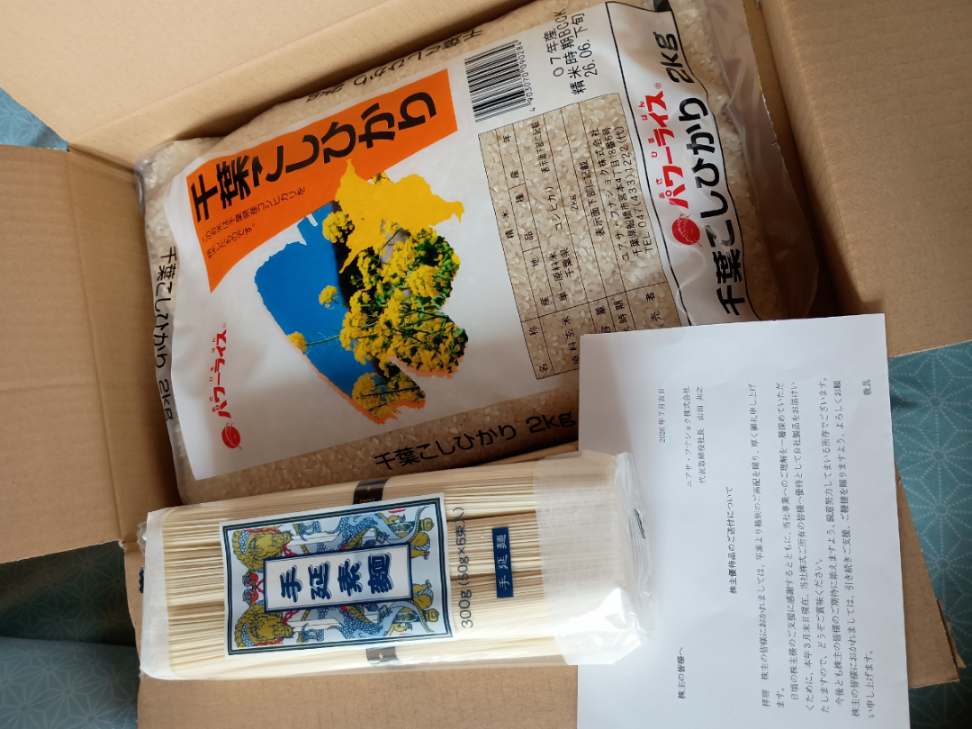
株主優待届いたが、去年と全く同じ。
-
464
75日下回れば50日まで下落か?
-
462
ワシントンホテル
やはり
アパあきらめていませんですね。
パールホテルも
中々良いホテルですよ。 -
461
アパが部屋数4万増やすと発表しました。
土地から買って新たに増やすだけでは足らない。
M&A有力、必要。
ワシントンホテル、
パールホテルを運営しているユアサ・フナショク狙い目だと思う。
商い薄いが
コツコツと集めておいても
面白いかもです。
株価を上げておかないと
狙われる。 -
460
逆からよんだらナフサアユ?
-
459
 ***
5月21日 12:42
ナフサショックかと思った。はじめて社名見た
-
457
今期増配と言いながら、翌期予想15円+18円₌33円はないでしょう。これでは株価下がるのあたりまえ。18円+18円位の発表できないのか。
-
456
パールホテルの含み益
株価に反映されていませんね。
割安です。
今の株価では
狙われるかも。 -
455
◎ユアサフナフサショック
-
ユアサ・フナショク(株)様(東証STD:8006)の1on1ミーティングの内容を掲載(IR1on1より抜粋)
【2026年3月期2Q】
決算概要
価格転嫁の進展とホテル事業の好調による大幅な増収増益
前年同期比で売上高11億円増、営業利益4億円増、経常利益5億円増となる堅調な決算。主力の食品部門において消費者の節約志向により物量は減少傾向にあるものの、メーカーによる値上げや物流費・人件費高騰分の価格転嫁が浸透したこと、および米価高騰による売上単価上昇が全体の増収増益を牽引している。加えて、インバウンド需要の回復等を背景としたホテル事業の稼働率向上が利益拡大に大きく寄与する結果となった。
セグメント別または事業別の増減要因
インバウンド需要を取り込んだホテル事業と商事部門における適正価格化
ホテル事業は、課題であった客室清掃の人員不足を業務委託等で解消したことで稼働率が改善し、特に新宿等の拠点でインバウンド需要を捕捉したことが利益増の主要因である。商事部門は、食品スーパーの統合・閉鎖等の競合環境変化や「一品我慢する」購買行動の変化に直面しているが、食品の価格転嫁や米価上昇により部門全体での利益額は増加した。畜産飼料分野では、ブランド豚向け等の高品質飼料提案により競合他社との差別化とシェア維持を図る展開である。 -
448
3Qの決算悪くなかったのに、この地合いでなんで下がるんや!材料出尽くしか?
-
447
食料品消費税免税で、風が吹くか?
-
ここも米穀関係で厳しい予測?
-
ん!?
-
今日発売の四季報には、概ね高評価でしたんですが、なんで逆行安?材料出尽くし?
新米の在庫が多いとか、中国人観光客が居なくなって、ホテル単価が下がったとか、悪材料もなくはないが。
首都圏に位置し、社員は若いし、光通信が株主だし、いい材料もあると思うんですけどね。
株式分割があって、半分位売ってしまいたい願望は分かります。 -
【バックナンバー:2025年1月7日】
ユアサ・フナショク(株)様(東証STD:8006)の1on1ミーティングの内容を掲載。
商事部門を主軸に、不動産・ホテル事業を展開する地域密着型企業。創業当初は肥料・米・雑穀・小麦粉、各種飼料の卸販売からスタート。その後、小麦粉販売をきっかけにメーカー製品の販売ルートを構築し、現在の食品部門の支店展開につながった。
強みは、県内外の量販店や小売店、食品メーカーなどへの地域密着型営業体制。仕入れや流通面で地域密着の優位性を活かし、総合的な提案営業を行っている。
※本要約は1on1ミーティングの内容に基づき整理しています。詳細はこちらでサマリー・Q&A・対話を掲載しています。
https://www.ir1on1.com/8006/20250107 -
早う2000円。
-
2500円を超えたら上場来高値。
-
すごーー!ありがとうー
-
ストップ高
 Random
 ウッツ
 sinjitsu
 52b*****
 ぼうらく
 IR1on1【公式アカウント】
 pin*****
 d40*****
 yaowasurebito
読み込みエラーが発生しました
再読み込み