1,370
+60(4.58%)-
- 前日終値
- 1,310(11/12)
-
- 始値
- 1,310(09:00)
-
- 高値
- 1,375(12:47)
-
- 安値
- 1,302(11:22)
掲示板「みんなの評価」
- 強く買いたい
- 買いたい
- 様子見
- 売りたい
- 強く売りたい
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
774(最新)
検索してみました。量販店とはくらしモアのことかな?
石光商事が扱う(または関連会社の製品を含む)コーヒーパック・ドリップバッグ・インスタント等の主な商品には、以下のようなものがあります。
• コメダ珈琲店とろみコーヒー(6.3g×15袋 / 15本):アラビカ種100%のフリーズドライコーヒーにキサンタンガムなどのとろみをつけた、飲み込みに不安がある方向けの個包装コーヒー。
• くらしモア ドリップコーヒー スペシャルブレンド(石光商事製造・日本流通産業共同開発):関西エリアなどで販売されているカップオン型のドリップバッグ(18袋入)。
• グループ会社(アライドコーヒーロースターズ等)のドリップバッグ・コーヒー製品:石光商事グループが展開する各種レギュラーコーヒーやドリップバッグ、新ブランド「巡珈」など。
石光商事のコーヒー事業の業績動向
• 2026年3月期(通期)の大幅増収: コーヒー・茶類事業の売上高は前期比38.7%増の420億2,700万円となり、全社売上(765億2,700万円)の過去最高更新を牽引しました。株探の企業分析記事によると、同事業は全社売上の約55%(飲料製品30%・飲料原料24.9%)を占めています。
• 2027年3月期中間期(2026年4〜9月)の好調: 2026年11月13日発表の中間決算では、売上高が前年同期比1%増の373億円、営業利益が同15%増の14億円となりました。神戸経済ニュースの決算報道でも、家庭用コーヒーバッグの好調と価格転嫁が収益を押し上げた要因として挙げられています。
個別ブランド・取引先(コメダ・くらしモア)別の売上数値は非公開ですが、石光商事のコーヒー・茶類事業全体および家庭用コーヒーバッグは大きく伸びています。 最新の決算発表では、家庭用コーヒーバッグの好調や価格転嫁の進展が業績を牽引しています。 -
773
優待コーヒー来ました。前と同じ、珈琲滓で焙煎したコーヒーですね。前は2箱だったのが1箱でしたが、前のがまだ1箱丸々残ってますし、ちょうどよかったです。
-
771
決算を受けて出来高・値幅ともにいい感じで終了。
このまま地味に上げていって欲しい。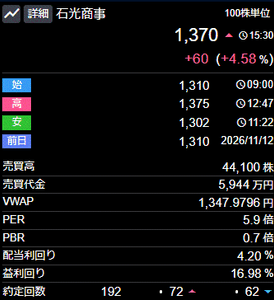
-
769
ホルダーは一読をお薦め
10月石光グループの価値創造の歩みと、これから目指す方向性をまとめた「統合報告書2026」が発行されました。
https://www.ishimitsu.co.jp/wp-content/uploads/2026/09/integrated-report_2026.pdf
凄く詳しく石光の事業内容が解説されている。IRにも力をいれているのがわかる。割安小型株でもフジマックみたいに毎回手抜き短信でなにも変わらない企業みたいなのもあるから、石光は実直堅実な企業で頑張って欲しい思う。
グループ企業のアライドコーヒーロースターズでは2027年4月には兵庫県小野市に新たな生産拠点となる小野工場を稼働予定でシナジー効果が発揮。これにより、供給リスクの分散、物流効率の向上、需要変動への柔軟な対応、さらにはBCP(事業継続計画)の強化を図り、より安定した供給体制を構築。
来年も期待している。 -
768
チャートで見ると暴騰してるように見えるけど普段が低ボラなだけだった
-
767
素晴らしいですね!これは1547円もじきに抜いて行くのでは?
-
766
好決算!…余力少なかったので前場のうちに2割ほど手放しました。
少し悔しいけど、こんな時は全部売らなくて良かったと思いながらホールドします。 -
765
2Q無事通過
【通期業績予想の修正に関するお知らせ】
差異及び修正の理由 2027年3月期中間連結会計期間の業績につきましては、グループ会社において家庭用製品で、コーヒー相場の高騰やコスト上昇による価格改定の浸透に加え、量販店向けコーヒーバッグの販売が好調に推移したことにより、営業利益において前回予想を上回りました。 通期業績予想につきましては、2027年3月期下期において、コーヒー生豆の一部取引先における需給調整の影響により販売が当初計画を下回る見通しでありますが、上期の業績動向を踏まえ、通期業績予想を修正するものであります。 なお、期末の配当予想につきましては、前回予想の1株当たり35円から変更ありません。
中間EPS 124円19銭→157円11銭
通期EPS 223円03銭→231円14銭
PBのコーヒーバックが好調みたいね。とりあえず微増ぐらいの上方修正だったけど、通期は控えめに見積もっているのでしょう。売上は少し減っているから価格改定がかなり効いたみたいね。 -
764
好決算に感謝です。ありがとうございます。
-
良さげですね。
上方修正もきていますし。
>グループ会社において家庭用製品で、コーヒー相場の高騰やコスト上昇による価格改定の浸透に加え、量販店向けコーヒーバッグの販売が好調に推移
とのことです -
761
 やまあらし
様子見
11月13日 12:19
よし👍
-
760
 壱伍治郎
買いたい
11月13日 00:13
決算の結果以前にここは一般の認知度が低いんですかね
自分は1年未満のにわかホルダーなんですが珈琲関連株を調べてたどり着きました、それまでは不勉強で知りませんでした💦
5年で配当金を三倍にしてるから企業ポテンシャルは高いと思っています
時価総額が100億くらいなので空売りや機関投資家のノイズが入らないのも良い
消費税減税でb2b部門がどこまで影響するか今後2年が勝負所だと思いますが、基本長期保持予定、来年のNISA枠でさらに追加したいですね -
759
明日11月13日は2Q決算開示予定。
去年と同じく正午の開示か?
現在1297円で配当利回り4.28%。優待300株以上2,000円相当/1,000株以上4,000円相当。
もう少しバリュー優待投資家が買ってくれてもいいと思うが、みんな値動きの激しい銘柄がお好きなようで…。 -
758
無茶苦茶安くないかここ
300株買って優待と配当もらいながらホールドしたくなるわ -
757
キーコーヒーも悪い銘柄ではないと思う
ただ石光商事やユニカフェが中長期でダブルバガーになる気はするが、キーコーヒーはダブルバガーへの障壁高そうに感じる、知らんけど(笑)
小型株には小型株の面白みもあるので
好きな銘柄を買えばいい
配当も高いし優待もくれるので石光商事を売ってまでキーコーヒーを自分は買わないかな -
756
PER58倍の銘柄買うなんて、ものすごく長命なのか…
-
755
キーコーヒーが優待拡充するから
ここ買う必要なくなった。
上がったら残りの分売却したい。 -
754
【ドトールはなぜ安いのに過去最高益?】
ドトールの快進撃を支えているのは、ずばりスーパーやコンビニに並ぶ商品たちです。また、ドトールはフランチャイズ加盟店にもコーヒー豆や食材を販売しています。それも本部の収入になり、直営店での販売とともに、事業を支える柱となっています。
石光にも…
こうした一般消費者向けのドトールブランド商品の流通や製造を裏側で支える専門商社・OEMパートナーとして、石光商事の持つ「開発輸入」や「受託製造」のノウハウが活かされています。
•強固な取引関係
石光商事の有価証券報告書などの開示情報によると、両社間では継続的な商品取引契約が結ばれており、石光商事にとってドトールコーヒーは重要な主要取引先の一つです。 -
753
統合報告書2026で配当性向30%とPBR1倍を目指すって言ってるからね、王道ならPBR1倍まで自社株買いかな。
-
株主還元に力入れそうなんで期待してます
 nak*****
 加藤粗茶
 gigi
 SGSJ
 hir*****
 Thought-Knot
 tee*****
 春日ジンゴロー
 なんぴん
 脂マシマシ体ボロボロ
読み込みエラーが発生しました
再読み込み