2,602
+20(0.77%)-
- 前日終値
- 2,582(10/30)
-
- 始値
- 2,532(09:02)
-
- 高値
- 2,629(12:46)
-
- 安値
- 2,518(09:11)
掲示板「みんなの評価」
- 強く買いたい
- 買いたい
- 様子見
- 売りたい
- 強く売りたい
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
276(最新)
底はまだかも?
底打ったら急激な戻りがあると思うから。 -
275
ここはそろそろ底を打ったかもしれませんね(*'▽')。含み損だけどww上がってほしい。
-
底打ちしたな。
さてと明後日はトランプ共和党が負けて、株式市場はどちらに傾くのか。
民主党が勝と、AIデータセンター建設反対派が多そうだしな。でも、イラン戦争には一定程度の抑制がかかるから悪くはないな。
トランプみたいな自分や親族に株やビットコインで儲けさせる自己中な奴は早く大統領から降ろされて欲しいが、足掻くんだろうな。🤔 -
273
安いと考えて前場で900株追加しました。
流石に売られすぎですし、ここ握っとくのに丁度良いんですよね。 -
272
ハンドラ絶好調
テスタ底打ち受注増加
PBR1割れ利回り3.7
受注残高は前年比2倍近い
買いやろ -
271
安いのに(⸝⸝ᵒ̴̶̷̥́꒳ᵒ̴̶̷̣̥̀⸝⸝)
-
270
ようやく 下げ止まりの兆しが 売板の枚数も減ってきてる。集中治療室からはまだ出れないけど 自立呼吸が、少しづつできるようになってくれれば
-
269
今 損切りするのが1番勿体ないですね。ここまで収縮したらあとは跳ねるだけ。
狼狽売りもそろそろファンダメンタルの見直し 好調な受注残みれば これからどうなるかはわかるでしょう。 -
もうね、上方修正する前とほぼ同じレベルの株価だからねぇ。🤔売り過ぎだろ。
EPS2倍になったのに、無かったことになってるから。😪
まあゆっくり行くぜ。
パワー半導体需要は逃げない。
むしろこれからどんどん増えていく。
受注高の増え方見てても明々白々!😁
🤓v 来年9000-10000円! -
267
RSI20割れにPBR1倍割れですか、、売られすぎ水準ですね、、そろそろでしょうか、。
-
テセックは主にパワー半導体の検査装置を製造しています。
納品先はもちろんパワー半導体メーカーのInfineon(独)、onsemi(米)、STmicro(瑞)、ローム、三菱電機、東芝、富士電機などです。
検査装置には2種類あります。すげーざっくりその機能は以下の通り。
・パワー半導体に高電圧や高電流をかけて正常に動作するかを検査するテスタ
→ ちなみに前工程(ウェーハ状態)と後工程(パッケージ状態)向けのテスタあり
→ 前工程はウェーハプローブを東京精密が製造(ハンドラは前工程では不要)
→ 静特性(軽い電圧のとき動作)と動特性アバランシェ(高電圧のときの動作)を検査
・パワー半導体がパッケージ化された後工程で、精細な接触で半導体を搬送するハンドラ
→ MAPハンドラとリードフレームストリップハンドラがメイン製品
バフェットが言ってたけど、自分が投資する会社が何を売って儲けているか自分で説明できないなら買ってはないけないと。
改めてテセックが製造する製品を少し調べてみました。
🤓反省 よく自分でも理解できました。
長期保有の人に幾ばくかの理解の助けになればと思います。
来年 9000-10000円!(^^♪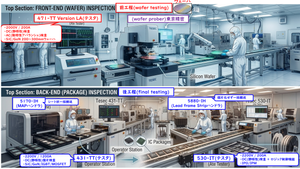
-
過去のチャートとそのときのPER
既にハンドラは需要回復・成長期に突入していて、
テスタはその片鱗が見え始めたのに、ここから株価がどこまで下がるのか
たかが知れている。
!(^^)!来年 9000-10000円!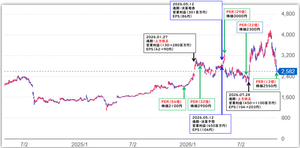
-
264
個人はこういう銘柄に仕込むことじゃな。早晩報われる水準じゃ。
-
一生懸命煽ってるけど、PTSの出来高1300株だぞ。
大丈夫か? -
262
PTSでは、2524まで売られた。
この有り様なら2000円割れ必至だろうな〜WWW -
adjさん、ども!
いえいえ、とんでもありません。
テスタが回復する時期はEVなどの自動車向けパワー半導体と800V給電AIデータセンター(DC)向けパワー半導体のどちらかが大きく動き出したらだと確信しています。
(800VはNVIDIAが規格を策定したばかりで、来年から順次導入していくDC側がパワー半導体メーカーにSiC/GaNパワー半導体の発注をかけていくと思います。しかし、テスタの末端用途についてはパワー半導体メーカーからテセックには知らされません。あくまで類推する形になるでしょう。それでもパワー半導体メーカーの工場にテスタの稼働性能確認をするときのIQ、OQ時に概ね分かってしまうとは思いますが。)
顧客への納期遅れも発生していません。
生産キャパオーバーなんてこともありません。
収益に加算される既存の受注残高はどうしても顧客の納品希望時期に左右されるため、テセックが独自に決めることができないそうです。
よって、それに従った形になるので無理して上方修正とかには至らない(現時点で嘘偽りなく確証が持てる収益)ということになるかと思います。
とはいえ、動き出すときはいつも急なので、じっくり万馬券握った気分で待ちます。
🤓v 来年9000-10000円! -
260
GOGOさん
IRの方とのやり取り、ありがとうございます。
ここは売上だけではなく、受注をしっかり見る必要があるというのは私も同感です。
今のコメントを見させていたところ、恐らく、失注をしていることはなく需要を最大限取り込んでいっているのは間違いなさそうです。
ハンドラだけでこの勢いなので、テスタが加味されたらどのような化け方をするのか。
臥薪嘗胆ですね。 -
北米のロボット受注、2026年Q3は24.8%増―半導体・電子分野がほぼ倍増
https://www.zaikei.co.jp/amp/article/20261031/875720.html
完成車メーカーに当たる自動車OEMの受注は、前年同期比7.5%増となった。第1四半期には35.1%減、上期累計でも25%減だったため、第3四半期は増加への転換点となった。
ここがテセックのテスタ受注増に転換したのと一致してる。🤔そろそろか -
通期の見込みを変えなかったのは、受注があっても納品して欲しい時期が顧客によって異なり、来年を希望しているところもあるからです。
私は最初、テセックは意図的に収益を操作してるのかなと(受注残高が多く見えるようにするため)、思いましたが違いました。
IRとのやり取りは公開しませんが、誠実な説明で上記のように理解しています。 -
イーロン・マスクが語る「AIの限界」 フィジカルAIで「経済規模100万倍」と期待(ITmedia ビジネスオンライン)
https://news.yahoo.co.jp/articles/8c9dc8e1906b41a357b7b6fca9479262b282f377
マスクの考え方を100%支持はしないけど、『 現実世界で働くAIは、現在のLLM(大規模言語モデル)より10倍、あるいは100倍も重要になる 』ってのは正しい。😎v
わずかここ1、2年で生成AIによる画像・動画生成による投稿がYouTubeの中で爆発的に増えた。
Copilotが法人契約で企業の中に浸透し、AIによるデータ解析、ドキュメント作成など飛躍的に仕事の質が変わった。
しかし、これらはあくまで2次元の話。
ここからは3次元に移行して、第2ラウンドが始まる!🤓v
数年経たないうちに製造業の現場(生産ライン)にフィジカルAIが爆発的に増える。このときロボットを駆動部で低消費電力のSiC/GaNパワー半導体が必要になる。🤓v
製造業で働いている人なら、肌感覚で分かるはず。🤔
テセックのパワー半導体向け検査装置ビジネスに期待しましょ!
😎v 来年9000-10000円!
 ドラえもん
 nan*****
 TeseFPG-gogogo
 つぶ貝
 おっさん
 清一色
 Kou
 兜町流れ者
 adj*****
読み込みエラーが発生しました
再読み込み