1,206
-22(-1.79%)-
- 前日終値
- 1,228(10/07)
-
- 始値
- 1,220(09:00)
-
- 高値
- 1,221(10:54)
-
- 安値
- 1,205(09:05)
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
605(最新)
さっさとTOBされてくれ
-
604
自社株買い?
買収にはもともと敏感な会社だからなぁ・・・そんなに価値はないと思うけど。 -
603
MS次第でしょ?
-
602
もうだめだね
-
601
MS次第
-
599
自社株買いしてこれか。
思いのほか自動車業界はダメかも -
597
え?
-
596
逆行高か
誰が買ってんのかね -
595
週明けからいよいよ30億の自社株の援軍が来ますね!
9月7日~11月20日ってかなり短い期間での取得だからそれなりにインパクトあるかな?
その後の100万株消却もあるし、なかなか期待したい -
594
おもちゃやなあ
-
591
PBR1.0倍という低すぎる目標にさえなかなかいけませんね。
自社株買いもっとしないと会社は今の株価は安いというメッセージになりません。
そんなこともわからないのかな。 -
590
1000円割ったら買い増したろ。
-
589
1170で買ったったぁ!
-
588
@1180買ったったーw
-
587
 Borisovdrev
強く買いたい
8月31日 21:02
◆ アイダエンジニアリング 大幅反落、第1四半期の大幅減益決算を嫌気
Kabutan 2026年8月31日10時41分配信
アイダエンジニアリング株式会社の株価が大幅反落。前週末28日取引終了後、不正アクセスの影響で遅延していた第1四半期(4~6月)の連結決算を発表。売上高は153億4700万円(前年同期比17.3%減)、営業利益は4億5700万円(同63.9%減)だった。高速プレス機が減少したほか、販管費が増加し全体を押し下げた。これを嫌気した売りが優勢となっている。
営業利益は据え置きの通期予想57億円、前期比0.2%増に対して、想定以上に低調なスタートと受け止められている。プレス検収や工事進行の一時的な減少で売上高が大幅減収となったものの、会社側では想定内の進捗と捉えているもよう。なお、受注高は大幅に増加する形となっている。 -
586Borisovdrev
強く買いたい
8月31日 20:03
◆ アイダエンジニアリング株式会社の通期業績
2019年3月期の連結売上高は840億8200万円、営業利益率は6.61%、経常利益率は6.99%、純利益率は5.51%。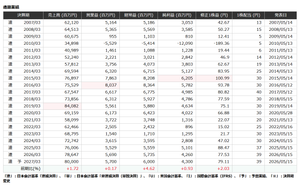
-
585Borisovdrev
強く買いたい
8月31日 19:46
◆ アイダエンジニアリング株式会社
サーボ駆動式プレス機で世界2強。自動車関連8割超、非日系開拓で拡大中。高速プレスも注力。2026年3月期の連結売上高は786億4700万円、純利益率は5.42%。連結従業員数は2042人(2026年3月末現在)。
【横ばい】中国のEV需要一服で高速機の受注残縮小続く。国内もプレス機減少。ただ、関税影響落ち着き受注底入れ。前期買収の米自動機2社が通期寄与。欧州のサービス拡大。人件費増こなし、営業益高水準。
【生産体制】高速プレス機の生産は津久井工場に集約、本社・相模工場で中大型プレスの生産体制を拡充へ。プレスライン向けの高速搬送・多関節ロボットを販売開始。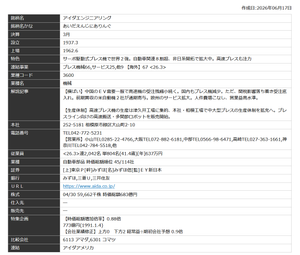
-
583
引けで売ってしまった。
もう一度明日インし直す。 -
582
うむ、自社株買い終わったらもう30億おかわりだな。
-
581
過去の配当見る限りでは
減配してる低配当の景気敏感銘柄
ここの何がいいの🤣
 rok*****
 婆さん
 Zawer
 アルファード乗り
 鷹
読み込みエラーが発生しました
再読み込み