4,075
-50(-1.21%)-
- 前日終値
- 4,125(09/09)
-
- 始値
- 4,120(09:00)
-
- 高値
- 4,150(09:00)
-
- 安値
- 4,050(09:29)
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
991(最新)
ずっといい動きだったからね
東テクおめー -
990
出来高付いてくると良いな~
-
989
あれ?雲に入っても弾かれると思ってるんだけど抜けるなら抜くで構わないが
あとここのアルゴはのか上下数ティックずつほぼ同枚数置かれるのはなんでー
激しく動かないようなクッションの役目?
詳しい方いますかーってこの過疎場にはいるはずないか -
988
関連銘柄・周辺銘柄ほぼ全滅状態の中でプラス引けとは強い
-
987
知らぬ間に10連騰
上昇は小さいがこの銘柄はこれくらいがいい -
986
調整完了なのか?
-
985
いわゆる出遅れ銘柄になっている
-
984
ダイキンより儲かってるのはこっちって世の中気付いてますよね?
-
983
1Qで出てた「計装工事の大型化・長期化」というワード。計上されると進捗率が一気に伸びそうな気がしてくる。
-
981
受注はどんどん積みあがって業績が悪いわけじゃないから
そろそろ底ではないのかな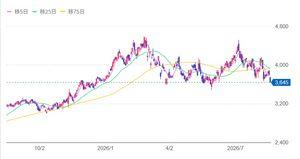
-
980
 5e3*****
強く買いたい
8月19日 16:07
今日はめちゃめちゃ下がってますね!でも大丈夫と思う。毎年チェックしてるけどここは1Qはこんなもの。去年が良すぎたのかも?建設業は期末3月に向けて上昇するのは見えているので、きっと3Qあたりで上方修正かも。現在買いのサインです。
-
979
悪くない株なんやけど、あんまり上がらないね
-
978
AI関連が売られてバリュー株が値上がりしちゃった影響で、決算で叩き売られた優良銘柄はバーゲン品として人気。
-
977
保有:5000株→7000株へ買い増し!
-
976
耐え難きを耐え
忍び難きを忍び -
975
含み損痛いけどここは長期で持ってたら必ず上げる優良企業❣️下方修正したわけじゃないし次の決算は期待大
-
974
 hig*****
様子見
8月10日 10:56
次の決算以降早々に、継続的なマイナス要素である人件費高騰を打ち消せるか示さないと株価上昇は難しい。
-
973
ちょいちょいクソ決算出してくるからダメよな。
-
972
下げたら買い増しで大丈夫ですね🌟
-
971
決算分析だ
-----
結論:ややポジティブ。
表面上は営業減益ですが、中身はそこまで悪くないです。
■1Q実績
売上高 366.9億円(+1.5%)
営業利益 26.0億円(▲12.4%)
経常利益 29.8億円(▲9.5%)
純利益 19.8億円(▲10.4%)
■今回一番重要なのは受注
受注高 874億円(+54.1%)
受注残 1,574億円(+42.4%)
工事受注残は+66.1%
DC、再開発、工場、ホテル、官公庁などの需要は引き続き強い。
■なぜ減益?
①計装工事の大型化・長期化で、利益計上が2Q以降へ期ずれ
②採用拡大・ベースアップ等の人材投資で販管費が約7億円増加
一方、売上総利益率は27.9%→28.4%へ改善しており、本業の採算自体が悪化したわけではない。
■進捗率14.5%について
1Qは固定費先行の季節性があり、過去実績から見ても異常に低い水準ではない。
ただし前年よりは弱いため、2Qで計装工事の期ずれ分を取り戻せるかは要確認。
■海外大型案件
シンガポールで約100億円の大型受注あり。
国内工事より利益率は低めなので、受注+54%=利益+54%ではない。
ただ、中長期的には海外展開の実績作りという意味でプラス。
■財務・配当
自己資本比率66.1%で財務は依然かなり健全。DOE6%+累進配当方針も継続。年間配当予想128円。
総評:「足元の利益は弱いが、需要・受注は非常に強い決算」。
営業減益だけを見ると弱く見えるものの、受注高+54%、受注残+42%、粗利率改善を見る限り、東テクの成長ストーリーが崩れたとは考えにくい。
現時点では保有継続で問題なしと判断。
次の2Qで
・計装工事の期ずれ解消
・営業利益の回復
・人件費増を粗利成長で吸収できるか
この3点を確認したい。
 最恐のパシリあーうー
 dc2*****
 エアコン
 xxx*****
 bcb*****
 e09*****
 namazu
 アセラントク
 tam*****
 bas*****
読み込みエラーが発生しました
再読み込み