
掲示板「みんなの評価」
- 強く買いたい
- 買いたい
- 様子見
- 売りたい
- 強く売りたい
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
881(最新)
前場の出来高100株だって。恥晒しのどーしようもない会社。
この会社の連中は恥というものを知らないらしい。 -
880
詰んでる感じがグッド
-
879
あのサンウェルズでさえ今日は堂々のプラス引け。
この手の銘柄に投資するなら今が絶好の好機かと。 -
878
今日は日本ホスピス、アンビス、CUCがこぞってしっかりしている。
ホスピス業界も政策の後押しを手がかりに反騰の狼煙を上げ始めたようだ!
明日は3銘柄とも寄付での大量の成行買いで報われそうだ♪
逆にこの地合で撤退するようなら資産形成とは縁遠いと思ったほうが良い。 -
876
 青鬼
強く売りたい
9月8日 15:58
円高でも円安でも下がる糞株。
日経平均が上げても下げても下がる糞株。 -
875
最低出来高の日になるか
-
874
社長以下 交替 いつまでも タダラシナイ株価 要らないです。
-
873
しかしまあ・・・
低PBR堂々の5位とは、この会社の人たちは恥ずかしくないのだろうか。PBRが高い傾向のグロース株600社の中で下から5番目。業績も含めて通信簿で言えばオール1でしょ。PERが高いのは期待されてるからじゃなくて、ただ単に業績が悪いから高くなってしまっただけ。出来高も情けないくらいに少ないし、どれだけ市場からバ.カにされてるのか自覚あるんだろうか。
2026年3月期みたいに、業績が悪すぎて苦肉の策での不動産関連売却益はもう使えないよ。『売上・利益ともに概ね計画通り推移』ってもうア.ホかと。あんな赤字が計画通りのわけねーだろ。口だけの誤魔化しだけは他の会社とは一線を画すよね。
これが天下のエムスリーの子会社とはね。ホント恥ずかしい会社だな。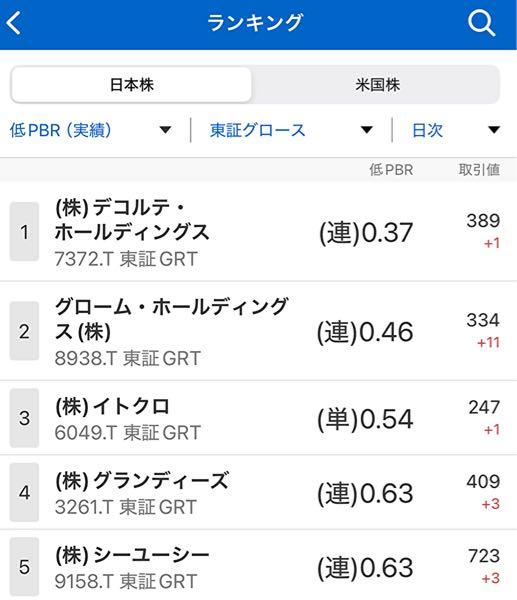
-
870
老人ホームなどの値上げがニュースになってるね
3倍になっても当然の結果とか言われてるし
収益性改善の兆候がここにも出てきたら変わっていくのかもね -
869
とんでもないです、こちらこそありがとうございます。
おっしゃる通り、TOBされた方が追加融資は銀行でも借りやすいし、銀行でなくてもエムスリーの分厚い財布から直接、無審査、超低金利で自由に現金をCUCの財布に入れることができますから、事業を広めるには圧倒的にメリットがあるでしょう。
ただ、谷村社長は伸びてる、もしくは伸びるであろう事業には惜しみなく資金を入れますが、CUCのようにすでに負債が673億円あってあの程度の利益では、さらに資金を入れるかは考えるかもしれませんね。
元々CUCはエムスリーからお金を借りていたのを全額銀行借入に切り替えたので、谷村社長もOKを出したことを、また戻すとなると難色を示すかもしれませんね。 -
868
ご教示いただきありがとうございます。大変勉強になりました。シーユーシーの業績改善のため追加投資が必要になる場合、親会社としてはTOBしてしまった方が資本効率の面からも悪くない選択かなと考えておりました。しかしご指摘の通り、満を辞した上場であれば簡単には引き下がれないのも理解できる気はしました。
-
867
あっ、すみません。株価が上がってほしいだけで、エムスリーがCUCをTOBする可能性はないと思います。上場から3年でTOBなどほぼ無いし、すでに支配下に置いてるし、CUCを完全子会社化する資金があれば、他の会社を買収する資金に充てると思います。
何より、CUCはエムスリーが満を持して上場させた秘蔵っ子なので(めっちゃ期待外れの秘蔵っ子ですが)、今の時点で上場廃止など、プライドの塊みたいな谷村社長が失敗を認めることになり許さないと思いますよ。
エムスリーは医療業界のインフラをプラットフォームでの支配、CUCは実際の現場での支配、こう考えているんだと思います。
まあ、谷村社長にはもっとハッパをかけてもらいたいですけどね。
下手な回答ですみません。🙇♀️🙇♀️🙇♀️ -
866
ホスピス系の掲示板で勝手ながらとてみ参考にさせていただいています。シーユーシーの業績には期待されていないとお見受けしますが、親会社のTOBは合理的だと思われますか?
-
865
上場以來とにかくただひたすら下げ続けるだけの株。投資家にとって迷惑だから取引所からも注意や規制を与えた方が良い
-
863
逃げ遅れて数年経ちます💦
ふぅ〜
もう、戻らないのかしら、、、 -
861
エムスリーの決算がボロボロだったけど、特にサイトソリューションセグメントが前年同期比で97.9% 減だって。全てのセグメントでダントツの利益減少。これ、大部分がCUCのセグメントね。
サイトソリューションの減益原因は『米国事業の新規開設コストや、日本国内での訪問看護ステーションの積極的な新規開設に伴う看護師らの先行採用費、人件費といった投資費用が重くのしかかる』だって。まさにCUCのこと。
あれだけエムスリーに世話になってるのにこの仕打ち。さすが上場3年でグロース株600社の中で低PBR5位の会社だなー。
ここはホントすごい会社だよ。 -
859
この会社なんで上場してんの?
-
858
ホントそれ。26年3月期だって、すーっと『下期偏重』と言い続けて3Q時点でも『下期偏重』と言ってたのに、実際には予定にはなく慌てて決算直前に売った不動産関連の売却益を抜いたらク.ソみたいな数字だった。
3Q単体だと
営業利益1,470百万円、純利益821百万円
4Q単体で予定になかった不動産売却益を抜くと
営業利益1,161百万円、純利益マイナス20百万円
3Q時点であれほど下期変調と言ってたのに、すでに4Q単体ではで赤字転落。一時的、一過性、一部、季節性、堅調、順調、拡大、下期偏重とありとあらゆる誤魔化しの言葉を使ってるのには驚くばかり。ありゃ確信犯でしょ。
懲りずもせずに、今回の1Q決算でも『ホスピス新規施設・訪問看護の稼働率は順調に向上する見通しであり、売上・利益ともに概ね計画通り推移』とか言ってるし。あんな数字が計画通りのはずがないよね。
買収でしか売上を伸ばせない会社。買収後は事業を伸ばせないから買収を続けるしかない。だから負債は膨らむ一方。この会社は恥を知ったほうがいい。 -
857
久しぶりにみたら700円でびっくりした
-
854
ここを主力にしてる人からしたらこれは心が折れる下げ
吐きそうな人いますか?
 1ab*****
 ccd*****
 761*****
 shin
 むん
 ダンキューガケ
 Sky Ocean
 kkf*****
 dff*****
読み込みエラーが発生しました
再読み込み