
1,318
+9(0.69%)-
- 前日終値
- 1,309(09/15)
-
- 始値
- 1,301(09:00)
-
- 高値
- 1,323(09:16)
-
- 安値
- 1,301(09:00)
掲示板「みんなの評価」
- 強く買いたい
- 買いたい
- 様子見
- 売りたい
- 強く売りたい
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
777(最新)
2026年は猿の非臨床については回復期になっており、株価も各社倍ぐらい上がっている。
だから新日本も2000円ぐらいの株価になっていてもおかしくない訳。
ワイも何度も株価を上げようと試みた。
悪い状況を織り込んで良い兆しを取り込み始める。これが株価上昇の基本。
ところが、たぬきや新日本科学の経営陣は今までやってきたこと全て最高。
株価が低迷してるのは、どう考えても、今期▼35億円負担予定のアズミの事業。
前々年度▼24億円、前年▼29億円のバックコストを負担し、営業コストで▼6億円の追加???? 薬の営業舐めてる? 他社は100億円かけても20億円程度しか売り上げがなかった。 ▼6億円程度の追加で何をしたいの? つまり永遠とこの35~45億円レベルの負担を垂れ流すということしか市場にメッセージを送っていない。
これが現在1300円台で低迷し、場合によっては下期1000円台に向かおうとしている最大の要因。 -
775
2026年は猿の非臨床については回復期になっており、株価も各社倍ぐらい上がっている。
だから新日本も2000円ぐらいの株価になっていてもおかしくない訳。
ワイも何度も株価を上げようと試みた。
悪い状況を織り込んで良い兆しを取り込み始める。これが株価上昇の基本。
ところが、たぬきや新日本科学の経営陣は今までやってきたこと全て最高。
株価が低迷してるのは、どう考えても、今期▼35億円負担予定のアズミの事業。
前々年度▼24億円、前年29億円のバックコストを負担し、営業コストで▼6億円の追加???? 薬の営業舐めてる? 他社は100億円かけても20億円程度しか売り上げがなかった。 6億円程度の追加で何をしたいの? つまり永遠とこの35~45億円レベルの負担を垂れ流すということしか市場にメッセージを送っていない。
これが現在1300円台で低迷し、場合によっては下期1000円台に向かおうとしている最大の要因。 -
774
なんか、たぬきと話してると、まるで猿の非臨床が非臨床の中で中心のようなイメージになっているが、全くそんなことはなくて、マウスやブタや場合によっては魚介類などのその他がメインで行っている。非臨床の中でも、20%程度の割合に過ぎない。
そしてPharmaronについても、公表している猿の資産の推移や抱えている猿の頭数を見て規模を逆算すると猿の非臨床だけみれば彼らの売り上げの数%にすぎない。
そして、彼らは前臨床事業においてかなり手ごたえを感じているというコメントを出しているが、この要因に猿の非臨床の名前は一切出て来ない。
Pharmaronの分析については財務諸表など色んな数字が飛び交い長文になるので、また改めて。 -
773
はああ。また出したよ。意味の分からん緑の直線グラフ。堂々巡りから抜け出すには、この具体的な数字を挙げればいいんだよ。
たぬきのグラフでは、指数で2023年が128ぐらいで、2026年が175で、2023年と比べて2026年は1.36倍で年間12%成長。はあ。2023年は実際何億$で、2024年、2025年、2026年は何億$なんですか?
だんだん腹立ってきた。 -
771
先週からの議論の流れを俯瞰して整理すると、実験用霊長類(NHP)を用いる前臨床CRO業界全体の市場規模が継続的に成長しているという見方と、その市場規模は2023年にピークとなりそれ以降は下降しているという意見が対立しており、それぞれの主張は次のように展開しています。
「持続的成長説」・・・前臨床CRO全体、あるいはNHPを用いた前臨床CROの市場調査に関する第三者のレポートを提示し(例:https://pmarketresearch.com/worldwide-non-human-primates-for-experiment-market-research)、個別の企業としてはNHPを前臨床CRO事業の主力とする新日本科学の受注が2023年以降も右肩上がりに伸びていることを示しています。
「2023年ピーク説」・・・2023年にスキャンダルに巻き込まれて痛手を被った企業を先頭に複数社を取り上げその売上減少を説明しています。ただしそれらの売上はNHPではなく事業部門全体の数字であるため論拠として精度が低く、実際に会社自身がNHPは「大幅に増加」と説明している年度で、「横ばいか減少傾向」を主張してしまうなど信頼性に欠ける主張となっています。
このように比べるとleoさんはいまだに「2023年ピーク説」説を裏付ける第三者のレポートを示すことが出来ていませんが、自説で有効な根拠を出せないとみるや相手には根拠の細部を出せと言い立てるのがこれまでもleoさんが繰り返してきたパターンではあります。leoさんの言うのが下のグラフのことであれば、これはNHPに限らない前臨床CRO全体の文脈でChatGPTが出力してくれたグラフで、たとえばleoさん自身がAIに「2020年を100として前臨床CROの成長を指数表示したグラフはどうなるか」と聞いてもほぼ同じ右肩上がりのグラフが出力され、10秒も待たせずleoさん自身の「2023年ピーク説」を否定してしまうと思われます。
これはなぜかと言うにAIはインターネット上に存在する各種市場調査/予測をもとに答えを出しているからで、大元はこれらの会社の数字なわけですが、信用が大事なコンサルティング会社が不特定多数に向けた市場レポートにフェイクを書く理由は無く、これら企業が揃って2023年以降の前臨床CRO市場の継続的成長を報告している以上、人工知能もそれに沿ったグラフを出力することになります。
主張が行き詰ると論点を他にずらし始めるのもleoさんの癖ではありますが、まずは今回の市場全体の成長というテーマで、leoさんは論拠として有効な第三者の報告書を出すなり、誤りを認めて議論に区切りをつけるなりすることが、周期的に同じところに戻って来る堂々巡りから抜け出して議論を先に進めるために必要なことでしょう。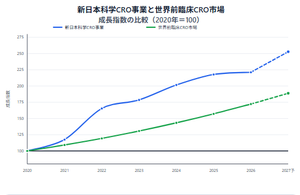
-
770
なんかここに思い入れのあるやつが複数人いて呆れるね(笑)
株はチャートで買いチャートで売るんや
業績など知ってたまるか(笑) -
768
早く売りなさいよ、ぐず(笑)
チャートを見てごらん、1か月半前の天井だよ
天井突き抜けて上がってたんだよ
今は1100円に行きたがってるね
そこで1万株買ってやらあ~(笑) -
766
なんかさ。たぬきは、チャールズリバーやInotivが密輸に積極的に関与したとか「新日本上げ、他社下げ」をずっと行っているんだが、彼らは政府関係者だからと信用して取引したって話。
こういう話になると、新日本科学(SNBL)は完全にブーメランなんだが。
【参考①】
2016年9月、USDA動植物検疫局(APHIS)は、SNBL USAに対して正式な告発状を提出。告発状では、適切な獣医ケアの不履行、監督体制の欠如、訓練不足のまま実験に従事させていた事実、安全管理義務の違反など。違反の多くが「willful(故意)」と表現。単なる過失ではなく、違法状態を認識した上で放置していたと行政が評価。同年12月、SNBL USAはUSDAと和解し、185,000ドルの罰金支払いにより行政手続きは終結。
またSNBL USAは過去にもAWA違反で処分を受けており、今回が初犯ではなかった。
【参考②】
令和2年7月9日 九州地方環境事務所にて野生生物課より外来生物法5条(飼養等の許可)に違反しているとして行政指導。つまり十分なスペースを確保せず猿を詰め込んだ虐待の疑い。
【参考③】
2022年11月16日、カンボジア政府の野生生物保護を担当する職員が、米ニューヨークのジョン・F・ケネディ国際空港で米当局によって拘束された。
この組織は、絶滅危惧種である数千匹の野生のカニクイザルを、【飼育下で繁殖したサルと偽って】米国の研究施設に販売した。 -
758
たぬきよ。何度言っても、虚偽のグラフの基になる具体的な数字を出さんね。
君が示すことは、2022~2023年のピークを2024年~2025年が上回っている証拠!
Pharmaronについてもそのカラクリを解説してやるよ。
因にPharmaronはコロナ後の2021年6月に最高値 93.6香港ドルをつけた後に、2024年6月に最安値 7.9香港ドルをつけている。
▼92%もの急落を演じた株である。現在は30香港ドルぐらいまで回復しているが、ピークの3分の1までしか回復していない。 -
757
昨日はチャールズリバーDSAセクションの2025年報告で、leoさんが「横ばいか減少傾向」と思って掲示板に書いていたNHPの売上推移が、実は「大幅に増加」だったということを会社のレポートから指摘しましたが、leoさんが会社の数字を使って実際の会社の動きと逆のことを主張する傾向が依然として見えるので今日はこの点について書きましょう。
今回leoさんは市場の成長から会社の利益率に論点をずらそうとしていますが、この二つは別の物で連動するとは限りません。一般によく見られる図式として、市場成長が顕著である → 受け皿である企業はキャパシティ増加の投資を強化する → 一時的に利益率は減るというパターンがあり、全体の市場成長と各企業の利益率は短いスパンでは一致しないことがよくあります(長期の投資家はこのポイントを常に探しています)。チャールズリバーの場合はカンボジアという重要な輸入元を絶たれた代替としてモーリシャスなど別ルートを開拓したり国内増産を図ったり輸入再開してからはカンボジアの現地法人を買い取ったりで、新日本科学の場合は欧米から次々に舞い込む依頼に対応すべく国内自給体制の拡大に力を入れているわけです。
チャールズリバーの会社発表を見るとNHPの投資を盛んに行って2023年に受けた偽装輸入疑惑のダメージから回復を目指している様子が表れていますが、実はこの動きはNHP市場に対するleoさんの見方「2023年ピーク説」に対する反証でもあります。
leoさんが言うように2023年をピークに市場が縮小に入ったのなら、チャールズリバーのように多種多様な前臨床CROの部門を持つ会社がことさらにNHP確保に注力する必要はなく、このさいケチがついたNHP部門は減らしてその分の経営資源を他部門にを割り当てようとするでしょう。しかし実際にチャールズリバーのレポートが示す同社の姿勢はそれとちょうどその逆で、NHPを確保すべく活発に投資を行い、実際に2025年には前臨床CROセクションが前年比より減っている中でNHPの売上は大幅に増加と報告しており、これは同社が他のCRO部門(DSA)の中でNHPの成長性がひときわ高いと見ていることの表れでしょう。
総体的な市場の概観としては先日挙げたようなリサーチ会社のレポートが分かりやすいですが(https://pmarketresearch.com/worldwide-non-human-primates-for-experiment-market-research)、ある会社を取り上げて市場の拡大縮小の傾向を見るアプローチを取るなら、私が見るところサンプルとしていちばん適しているのが新日本科学の前臨床CROの受注高で、NHP以外も含んでいるとは言えNHPが主力であることは会社の説明からはっきりしており、また実際の市場の動向から遅れが生じる売上よりも受注高の方が市場に対するタイムラグが少ないと言えます。
【新日本科学の非臨床事業の受注の推移】 2026年3月期 決算短信 p.10より
https://www2.jpx.co.jp/disc/23950/140120260510521202.pdf
2022年3月期 228億円
2023年3月期 249億円
2024年3月期 274億円
2025年3月期 321億円
2026年3月期 357億円
こちらも着実な右肩上がりで、2023年がピークでそれ以降は市場が縮小しているというleoさんの見方ではこの推移を説明できないでしょう(仮にもし市場全体が縮小している中で新日本科学の受注が逆に右肩上がりなら、新日本科学の競争力の強さは私の想定をさらに大きく上回ることになりますが、それがleoさんの主張したかったことなのでしょうか) -
753
そもそも2020年のコロナ騒動から始まって、そのためのワクチンや薬で猿の争奪戦が始まった訳だ。
チャールズリバーは猿の使用頭数を年度別に開示している。
(使用頭数)
2022年 15272頭
2023年 10874頭
2024年 11646頭
2025年 12852頭
(猿の非臨床も含むDSA売上)
2022年 2.44B$
2023年 2.61B$
2024年 2.45B$
2025年 2.40B$
ここで分かることは、① 使用頭数の登録は2022年がピークであり、2023~2025年はその数を上回っていない。 ②実際にデータを納入し売り上げを立てるのは2023年にずれ込み、売り上げのピークは2023年である。
たぬきが「NHP studiesの売上が大幅に増加」と言っているのは、1万1千頭から1万2千頭に向かっていることを指しているにすぎず、前年度比ではそうだが、ピークの2022年の1万5千頭を下回っている。
ここで興味深い事実がある。
(DSA部門の営業利益と利益率の推移)である。
2022年 0.53B$ 21.8%
2023年 0.61B$ 23.2%
2024年 0.44B$ 18.1%
2025年 0.42B$ 17.7%
③ DSA部門の全体売り上げが減りつつ、猿の非臨床は2022~2023年のピークには及ばないまでも徐々に回復してきた。つまり、猿の非臨床の売上構成比率が徐々に高まっていたことを示す。
④ にも拘わらず、18.1%→17.7%と低下している。
⑤ 実はこの傾向は新日本にも見られる。猿の非臨床の需要はあっても、米国ではコストが高いために他の部門より利益率自体は高くないのだ。 -
752
チャールズリバーの件でケンカを吹っ掛けられたので、たぬきが如何に事実を自分の都合で捏造しているかをついでに検証していく。
-
751
あんたもう佐川好きだろ
-
750
佐川氏は問題ないって。何度言えば。
-
749
ここは、森友問題の、あの佐川氏が顧問等に就任していますか?
アドバイスが効いて、業績がが向上しているのですか?
コンプライアンス意識向上に、役立っているのですか!!
7/28(火) 18:11配信
「森友文書」再び国提訴 別の職員ノート開示求める!! -
744
たぬき、マジか。。。。。。。。。もう新日本に上がり目なしやん。
2026/9/11 8:06にたぬきが出したあの偽造のグラフ
[2020年、2021年、2022年、2023年、2024年、2025年の具体的な$ベースでの売り上げの数値だ。それ以上、要らない。絶対出せ。]って言ってるのに、まだ答えない自分勝手な長文。
2024~2025年は全体的には踊り場であったが、新日本はその中で円安を背景にライバルから売り上げを奪ったという事実認定があってこそなのに、もう飽くまでもずっと業界が右肩上がりだという虚偽のシナリオに固執する。
だから、なぜ新日本の株価が下がり続けてるか、分析もできない。
ワイも何度か株価上げてやろうと思ったが、事実を無視しては無理。 -
743
個別企業の話としては、その業界全体の傾向どの程度表しているかの関係性を考える必要が常にあります。leoさんは数ある前臨床CRO業者の中で、最初にチャールズリバー、二社目にInotivを取り上げていますが、どちらも2023年の偽装輸入スキャンダルでダメージを受けた会社で(この掲示板でもすでに紹介された情報)、leoさんがわざわざ病院帰りの選手から指名して打線を組もうとするところに既にチェリーピッキング的作為が表れていると見ます。
先に見たとおり多様な前臨床CROサービスの中からNHPに関する売上を類推するのは精度に難がある方法ですが、leoさんが挙げなかった会社を見てみると、たとえば新日本科学との合弁企業を持つことでも知られるPharmaron(康龍化成)のLaboratory Services事業部分の売上で2023年以降の部分をみれば顕著な右肩上がりの成長を示しています。
2023年 66.60億元 → 2025年 81.59億元 (2年間累計でLaboratory Services部門は+22%成長)
そして日本国内でNHPを含むCRO事業が伸びている代表格はもちろん新日本科学であり、leoさんもその2023年以降の売上推移を見てきたはずです。
2023年3月期 240.00億円 → 2026年3月期 312.77億円 (3年間累計でCRO事業売上は+30%成長)
前臨床CRO市場全体を見ると大きく伸びている企業あり横ばいの企業ありで、その差は大きいものがありますが、leoさんの一連の書き込みは「2023年ピーク説」を印象づけようという意図からか、前者を避けて後者をクローズアップする傾向が見られます。 -
742
実験用霊長類(NHP)を使ったCRO事業の傾向がCRO全体の傾向と異なるというのがleoさんの主張ならば、その傾向が現れたleoさんの「2023年ピーク説」を裏付ける第三者のレポートを挙げることも可能なはずですが(調査会社でも大学の研究でも構いません)、これまでの経緯から見ても、leoさんにおいては自分が根拠を挙げられない場合ことさらに相手にはそれを要求し続け言い募る傾向が見られます。
私たぬきのこれまでの説明(NHPを用いたCRO市場の継続的な成長)を裏書きするレポートはネットを検索すればすぐ出てきますが、とくに最近出たものとしては実験用霊長類CROの成長に関する市場レポートには、PW Consulting「Worldwide Non-Human Primates for Experiment Market 2026」があり、グラフにも市場全体の拡大傾向が表れています。より詳細を知りたい場合は当該コンサルティング会社に料金を支払って情報を購入するとしても、全体の傾向を掴むにはこれで十分でしょう。
https://pmarketresearch.com/worldwide-non-human-primates-for-experiment-market-research
市場規模・成長傾向についてこの種のやり取りは以前にもしましたが、leoさんが自説を裏付ける市場レポートのURLを提示したという記憶が一度もありません。leoさんの「2023年ピーク説」を説得力あるものとするためには、leoさん手作りの推計ではなく、業務に引用できるレベルの調査のソースをひとつでも示していただく必要があるでしょう。 -
741
日曜日にチャールズリバーの決算報告書を読んでみて、実験用霊長類を用いたCRO市場規模につきleoさんが先週「2023年ピーク説」を立証しようと掲示板に書いた手法が、実際の会社の説明と明らかに食い違う結論を導いている箇所があったので、今日はまずその話から入りましょう。
先週金曜日にleoさんは掲示板に「チャールズリバーの猿の非臨床 2023年300M$、2024年295M、2025年290M」と書いていますが、実際にはこの売上数値は「猿の非臨床」ではなく非臨床CRO全体の多種多様なサービスを含んだ同社事業のDSAセクションの合計値であり、その一部である実験用霊長類を使った研究の売上動向を測るには精度が足らない指標です。2025年のチャールズリバーの決算報告によるとDSAセクションの売上がこの年減少したこととともに「NHP studiesの売上が大幅に増加(meaningful increase in revenue from NHP studies)」と説明されており(https://tellvest.com/company/CRL/transcript/2025/4)、両者の売上増減はたまたま一致する会計年度もあれば一致しない会計年度もあるわけで、セクションの売上全体からその一部の売上を類推して「横ばいか減少傾向」とすると、チャールズリバーの2025年の例に見るように会社が発表した実際の動向「大幅に増加」と逆の結論を出しかねません。
leoさんはこれを人工知能がそう言ったからだと釈明するかもしれませんが、素人が全体から部分を類推して掲示板に書き込むことの危険性については最低限理解しておいた方がよいでしょう。 -
740
【ワープ理論とその可能性】
https://youtu.be/3TwSSkCbuP8
 leo*****
 消防たぬき
 eef*****
 Aa*****
 mna*****
 ライト & ラスト
読み込みエラーが発生しました
再読み込み