掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
864(最新)
2026年11月8日時点でのSBI証券にて
株価:736円
EV/EBITDA倍率:5.60倍
予想PER:6.84倍
実績PBR:0.51倍
1株配当:18円
予想配当利回り:2.45%
ROE:7.70%
ROA:8.10%
自己資本比率:66.90%
配当性向:16.73%
やはり配当性向をもう少し上げて頂きたいです(維持しやすい)。
もしくは開発品に注力してバズって大暴騰してホルダーを喜ばせて下さい🥹
期待してます。 -
863
 愛と夢の吟遊詩人
強く買いたい
10月31日 07:25
中間配当導入希望😆💕✨
-
862
配当性向が低すぎ…
最低でも30% -
良い決算
-
859
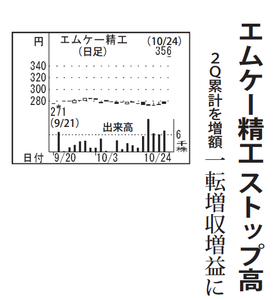
【 10年前(2016年) 】 ~ 2016 ー。
-
858
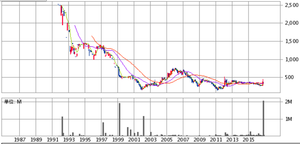
【 10年前(2016年) 】 ~ 2016 ー。
-
857
現金より有利子負債多いがな
自己資本比率は高くないがな -
853
配当性向9%ってなんで?20%位欲しいですね!それでも株価2倍、配当金も2倍、社長さん如何ですか?
-
850
高市さんがアンダーパス対策を指示
ここ得意分野では?
開発してほしい -
849
 リーマン
買いたい
8月13日 01:05
735円で500株購入しました。
ここはネットキャッシュ比率0.94倍という東証の中でも稀に見るキャッシュリッチ企業です。(100万円の値段のする財布の中に94万円も現金が入っている状態)
配当性向9%と配当余力もまだまだあります。PBR改善のための株主還元強化が行われていますが、将来的に配当性向40%となった場合、利回り3%の評価時で想定株価は2233円となります。
またここの経営陣は保守的な決算を出し、後に上方修正をする流れがあるので、今回の決算で一時的に下落している今買い時と判断しました。
優待を貰いながら、増配がカタリストとなり株価が上がっていくのを楽しみに待っておきます。数年先になるかもしれませんがトリプルバーガーの株価2205円になるまでは売らないので皆さんよろしくお願いします。 -
847
補助金頼みの商売なんですね
-
845愛と夢の吟遊詩人
強く買いたい
8月2日 12:17
中間配当導入希望😆💕✨
-
844
テレビーノっていう製品を愛用しているのですが、エムケー精工さんが製造してるらしい。
-
843リーマン
様子見
7月30日 13:50
9月配当が0円なので当分の間は需給のバランスで下落トレンドでしょうが、いずれ反転してくると思います
-
842
PBR=1が遠い
-
841
一時的には、株価下落かもしれないが、
本決算の見通しは、変更なし、で保有継続かな、
600円位まで下落か? -
840
ある程度仕方がない感じではあるが、見栄えが悪いね。
優待出しておけばいいやくらいなつもりだろうけど、もう少し配当を上げる必要はあると思う。
1) 売上高が前年同期比で減少
売上高は 57.9億円 で、前年同期比 5.6%減。
まずこのトップラインの減少が、利益を押し下げています。
2) 主力のモビリティ&サービス事業が伸び悩み
この事業は売上高 39.6億円 で、前年同期比 4.3%減。
理由としては、
政府助成事業の補助率決定待ちによる買い控え
カーディーラー向けの新設・改装工事の遅れ
価格競争の激化
デジタルサイネージの売上計上が第2四半期以降にずれ込んだ ことが挙げられています。
3) ライフ&サポート事業も減収
売上高は 11.5億円 で、前年同期比 10.7%減。
前年の需要増の反動や、需要鈍化、大型案件の反動減、工事計画見直し、製パン・製菓業界の投資意欲低下が響きました。
4) 利益率もやや悪化
売上総利益は前年同期の 21.8億円 から 20.4億円 に減少。
販管費は 18.2億円 から 18.4億円 に増加。
その結果、営業利益は 3.6億円 → 1.9億円 へ大きく減りました。
5) その他の事業も縮小
ホテル関連事業の譲渡があり、その他事業の売上は 59.4%減。
ただし、全体への影響は主力2事業ほど大きくはありません。
まとめると
売上が落ちた
主力2事業がともに弱かった
販管費は増えた
その結果、営業利益・経常利益・純利益がそろって減益になりました。 -
839
PTS9%も下がってる
マタギ失敗 -
838
決算短信どうなるやら、下げは、情報漏れ⁇
-
配当性向あげろや
いまどき、1桁ってどんだけ渋いんや
 メキメキ
 ion*****
 denkineab
 株階段.
 資産形成の達人
 いよかん
 kae*****
 ベル外れ
 mile
 chiku123456
読み込みエラーが発生しました
再読み込み