

掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
2729(最新)
【サンコール】PER9.8倍 PBR1.74倍
四〇報秋号 上方修正銘柄として 100枚まで買い戻しています。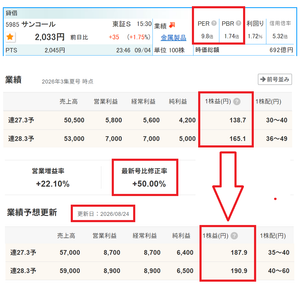
-
【5570 ジェノバ】
~自動運転の進展が同社業績に与える影響について~
自動運転の進展は ジェノバ(5570)にとって従来の測量や農業に続く中長期的な最大の成長ドライバー(起爆剤)になる可能性を秘めています。
自動運転レベルの高度化に伴い 同社の業績にどのような影響が出るか、以下の時間軸と財務メカニズムから推定します。
同社の現在の主軸は、数万〜数十万円単位の年間利用料を支払う測量機器や建機、トラクター向けの配信です。
「数」の桁違いの拡大:自動運転車が普及すると、ターゲットが「働く機械(数万台規模)」から「乗用車・物流モビリティ(数百万台規模)」へとシフトします。
ストック型(サブスク)の強化:自動車1台ごとに、あるいは自動車メーカー(OEM)ごとに、高精度位置情報データの配信ライセンス契約が結ばれるため、経常的利益(リカーリングレバニュー)が爆発的に積み上がります。
高利益率の維持:同社のビジネスはデータ配信インフラであるため、契約数が10倍になってもサーバー費用などの変動費はそこまで増えません。現在すでに50%を超えている驚異的な営業利益率が、さらに向上する余地があります。
自動運転レベルに応じた需要のロードマップ
自動運転の技術が進化するにつれ、同社へのニーズは以下のように変化します。
現在〜短期(レベル2+〜レベル3:高速道路でのハンズオフなど)
・すでに一部の高級車やシャトルバスで導入が始まっています。
・カメラやLiDAR(レーザーセンサー)の「目」を補うため、濃霧や吹雪、夜間でも自車位置を見失わない「センチメートル級の補正データ」として同社のシステムが部分的に採用され始め、初期のロイヤリティ収入を生みます。
中期(レベル4:特定条件下での完全自動運転、物流トラック・ロボタクシー)
・ここが業績の最初の跳ね返りポイントです。高速道路での自動運転トラックや、過疎地での巡回バスなど、ビジネス用途のモビリティがターゲットになります。安全担保(冗長性)のためにGNSS補正データが必須インフラとなり、大口のフリート(艦隊)契約が期待できます。
長期(レベル5:完全自動運転の一般普及)
・一般乗用車への標準装備化が進むフェーズです。同社が自動車向けデータ配信のデファクトスタンダード(事実上の標準)を握れた場合、現在の売上規模(数十億円)から数百億円規模へとステージが変わるインパクトとなります。 -
【5570ジェノバ】646円 PER15.7倍
自動運転の進展がジェノバの業績に与える影響
自動運転の進展は ジェノバの中長期的な成長ドライバーとなる可能性を秘めている。
【市場拡大】対象が従来の「働く機械(数万台)」から「乗用車・物流(数百万台)」へシフトし、ターゲット数が桁違いに拡大する。
・ストック収益強化:自動車毎またはOEM毎のデータ配信ライセンス契約により、リカーリングレバニューが爆発的に増加する。
・利益率向上:データ配信は変動費が低いため 契約数増加に伴い 現在50%を超える高い営業利益率がさらに向上する。
【時系列の見通し】
・短期(レベル2+〜3):高級車やシャトルバスの自車位置見失い防止用として部分採用され 初期のロイヤリティ収入が発生する。
・中期(レベル4):自動運転トラックや巡回バスなどビジネス用途でGNSS補正データが必須インフラとなり 大口契約による最初の業績拡大を迎える。
・長期(レベル5):一般乗用車への標準装備化が進む。同社がデファクトスタンダードを握れば 売上規模が現在の数十億円から数百億円規模へと激変する。 -
【6480 日本トムソン】PER12.4倍 PBR1.35倍
フィジカルAI関連と考えればPER12倍は割安です。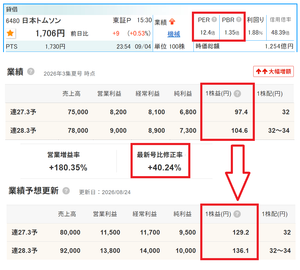
-
【5137 スマートドライブ】PER13.6倍
"自動運転の進展" により中長期的に強力なプラスの影響を受けると想定されます。2026年9月期に売上高59%増を計画するなど急成長中で、高いリカーリング売上比率を基盤に 以下の3ステージで業績が拡大する見通しです。
【短・中期:運行管理の高度化による単価上昇】
有人車と自動運転車が混在する移行期において、双方を一元管理・遠隔監視するクラウド車両管理システムの需要が拡大。FO事業の顧客あたり単価(ARPU)上昇を牽引します。
【中・長期:データ外販による利益率の劇的に向上】
自動運転AIの学習に不可欠な、膨大な人間の運転挙動データを自動車メーカー等へ外販・ライセンス化。低原価なAO事業が飛躍し、利益率を押し上げます。
【将来:無人フリート管理のプラットフォーム化】
完全自動運転の普及でMaaSへのシフトが加速。ドライバー不在となる中、車両の稼働率最適化や動産管理を担う「無人フリート管理のOS」としてインフラ化し、持続的な成長を実現します。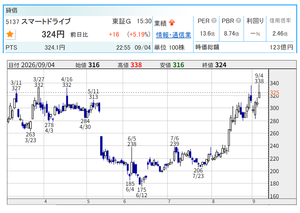
-
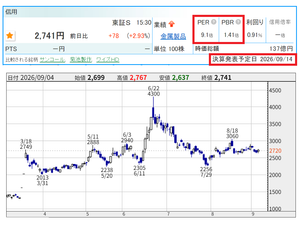
この銘柄はすでに50枚ほど保有していますが、来週月曜日の決算発表に向けて多少買い増しするかもしれません。
-
【ウリドキ】予想PER 26/11期19.33倍⇒ 27/11期11.98倍
四〇報 秋号で来期27/11期のEPSが上方修正されています。
Myポートフォリオ ウェイト2位です。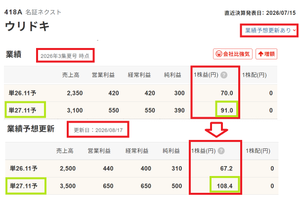
-
【フェローテック】PER10.0倍 PBR1.49倍 利回り2.99%
下図のとおり 四季報秋号で "大幅上方修正" されると思います。
Myポートフォリオのウェイト4位です。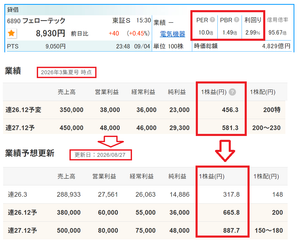
-
【3131 シンデン・ハイテックス】
先週木曜日に紹介投稿しようと思って 「週末でいいや」としたら金曜日に急騰してしまいました。それでもPER6.2倍 PBR1.59倍 利回り3.54%と依然割安です。
下図のとおり 8/10に業績上昇修正しております。
決算ギャンブルで大成功を収めたトーメンデバイスがサムスン電子の半導体の商流を担う半導体商社ですが、当社はSKハイニックスの半導体を販売しています。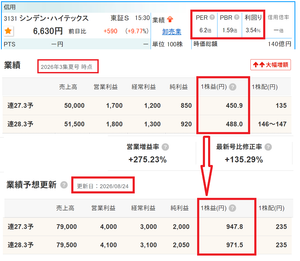
-
2718
90ページから高橋洋一先生の話が
出てきます。ちょっとした小説📖のようで面白味があります。
暇つぶしにオススメ😀 -
2717
朝倉慶著書
勉強しなくてよかった 市場は未来を知っている‼️が、地元の書店にあった😱
即購入💝 -
【キオクシア コンセンサス予想EPSの推移】
年月 目標株価 アナリスト数 予想EPS 変化要因
26/1 35,000円 8名 3,800円
シリコンサイクル(半導体の波)の減速懸念が根強く、カバーするアナリスト数も少なく慎重な評価が中心。
26/2 42,000円 9名 4,500円
生成AIデータセンター向け需要の兆候が確認され始め、一部のアナリストが業績予想を小幅に引き上げ。
26/3 50,000円 10名 5,200円
前期末にかけてNANDフラッシュメモリの価格反発・底打ち観測が強まり、利益予想が底上げされる。
26/4 62,000円 11名 6,300円
新年度入りに伴いAIサーバー向け大容量エンタープライズSSD(eSSD)の引き合い増が明確化し、上方修正が加速。
26/5 75,000円 12名 7,400円
競合の減産効果やAI向け特需により需給逼迫の見通しが定着。大手証券が相次いで強気判断へ変更。
26/6 98,000円 14名 8,667円
大手証券が目標株価を8.5万円から12万円へ引き上げ、最大手各社が目標株価15万円超を視野に置くなど引き上げ合戦が過熱。
26/7 113,000円 17名 10,231円
4-6月期決算発表(純利益が爆発的急増)を控え、利益予想が1万円台へ急拡大。最高20万円の強気目標も出現。
26/8 111,431円 17名 10,350円
好決算を織り込み目標株価は11万円台で定着。サンディスクとの巨額投資発表による一時的な市場の警戒も織り交ぜつつ高水準を維持。
26/9 110,944円 16名 10,406円
利益予想は微増で堅調なものの、アナリスト評価対象期間の微調整(1名減)等により平均値はわずかに微減して横ばい。 -
「HBMとSSDの共存が拓くAIストレージの新時代 ── キオクシアの戦略を紐解く」(2026年3月/ EE Times Japan掲載インタビューの英訳転載)の要約
キオクシアの先端技術研究開発センター シニアフェロー・高橋雅文氏と東京大学大学院 工学系研究科の池田誠教授による対談形式で 生成AI時代におけるストレージアーキテクチャの課題とキオクシアの対抗戦略が語られています。
【主要なポイント】
1. HBMが直面する物理・コストの限界
性能向上の功労者とボトルネック: GPU性能の向上はHBMの容量拡大と帯域幅に依存してきましたが、TSV(シリコン貫通電極)でDRAMを積層する製造コストが極めて高く、これ以上の容量拡大はコスト面で最大の障壁となっています。
物理的制約: DRAMはキャパシタ容量が必要なため微細化が実質頭打ちになりつつあり、さらに定期的なリフレッシュ動作による電力消費や発熱問題も顕在化しています。ハイパースケーラーの投資額にも上限があるため、HBM頼みの性能向上には限界が近づいています。
2. BiCS FLASH™ の進化と超大容量SSD
第9世代・第10世代BiCS FLASH:
第9世代: CBA(CMOS directly Bonded to Array)技術と量産積層技術を融合し、コストを抑制しながら電力効率と性能を向上。
第10世代: 332層の高密度積層技術を採用し、ビット密度を大幅に向上予定。
LC9シリーズ(245.76 TB): 生成AIのベクトル検索用巨大データベース向けに、245.76 TBの超大容量SSDを開発。
3. NVIDIAとの協業による超高IOPS SSD(XL-FLASH™)
従来の10〜100倍のIOPS需要: AI処理の高速化に伴い、SSDにも桁違いのIOPS性能が求められています。
ロードマップ:
2026年: 第2世代「XL-FLASH™」(SCM: ストレージクラスメモリ)とPCIe 6.0を組み合わせ、NVIDIAと共同開発で1,000万(10M)IOPS超をターゲット。
2027年: 第3世代XL-FLASH(レイテンシを従来BiCS FLASHの10%以下に短縮)とPCIe 7.0を採用し、1億(100M)IOPSの実現を計画。
4. 貴重なDRAMを消費しないRAG向けソフトウェア「AiSAQ™」
SSD直結型のベクトル検索: 通常のRAG(検索拡張生成)ではインデックスデータを高価なDRAMへ展開して検索しますが、キオクシアがオープンソース化したソフトウェア**「AiSAQ™」**を用いることで、データをDRAMに載せずSSD上に置いたままダイレクト検索が可能になります。
ホスト側のDRAMリソース枯渇を防ぎ、システム全体のコスト効率を大幅に改善します。
5. 新しいAIシステム構成(GPUメモリ拡張 & ニアGPUキャッシング)
GPU Memory Extension / Near-GPU Caching: SSDをGPUの至近に配置し、データレイクからのアクセス頻度を減らすキャッシュとして運用したり、SSDとGPU間で直接データをやり取りするアーキテクチャを提唱。
AIの計算シーケンスはある程度事前にスケジューリングできるため、プログラム側でデータアクセスを最適化すれば、DRAMに対するわずかなレイテンシ差を補いつつ「大容量かつ低消費電力」というNAND/SSDの利点を最大限活かせる。
【まとめ】
ムーアの法則の限界が叫ばれる半導体分野において、依然としてスケーリング進化を続けている数少ない領域がGPUトランジスタと3D NANDフラッシュです。キオクシアは、高価格なHBM/DRAMを補完・共存するストレージ層(240TB超級の大容量SSD、XL-FLASHによる超高IOPS、AiSAQ等のソフトウェア連携)を提供することで、データセンターの総所有コストおよび電力課題を解決するアプローチを推進しています。
ttps://www.kioxia.com/en-jp/insights/hbm-ssd-202603.html -
下記に "清原達郎氏の投資哲学" として投稿しましたが、"Value&Catalystの投資哲学" といってもよいくらいです。99% 私の投資哲学と重なっています。
"割安性と成長性とカタリスト" を重視していること、"市場に非効率性が残っている余地があると考えている小型株" がポートフォリオの中心であること、そして "損切り" についての考え方と "全体相場が上に行くか下に行くかは ほとんどの場合に予想不可能だと考えていること" は100%重なっています!
違うのは 投資対象銘柄の選定にあたって「企業の持つ "正味の流動資産" 」を清原氏ほどには 重視していないという点くらいです。 -
【清原氏の投資哲学における "損切り" とは… 単純に買値から株価が10%下がったからといって損切りしない!? では "損切り" が必要なのはどんな場合か…】
清原氏は「買値から10%下がったから損切りする」という機械的なルールを極めて強く否定しています。それどころか「割安だった株が下がったからと言って損切りすることは とても愚かな行為」「株式投資で一番やってはいけないことは 下がった時に売ること」 とまで言い切っています。
損切りすべき基準は株価の下落率ではなく 以下のような前提の崩壊が起きた場合 "のみ" です。
①企業の成長シナリオが崩れたとき
清原氏の投資は 徹底的なリサーチによって「この企業は今後これだけ利益を伸ばす」という仮説(シナリオ)を立てることから始まります。
* 売るべき理由: 企業の業績悪化や不祥事、市場環境の構造変化などにより、「自分が描いた成長ストーリーが根本から間違っていた」と判明したとき。
* この場合、株価がいくらであろうと その企業を保有する前提が失われたため 即座に売却(損切り)します。
② 割安だと思っていたが「自分の見立て(計算)」が間違っていたとき
清原氏は "正味の流動資産に対して時価総額が異常に安い株" を好みます。しかし、自分のリサーチや計算にミスがあったと気づいた場合は売却します。
* 売るべき理由: 実は在庫の価値がなかった、回収不能な売掛金があった、経営陣のガバナンスが想像以上に悪く資産が毀損されるリスクがある、など割安だという前提そのものが誤認だったと気づいたときです。
③ 他に圧倒的に魅力的な銘柄が見つかったとき
ファンドマネージャーという立場上、投資に回せる資金には上限があります。
* 売るべき理由: 保有している株のシナリオは崩れていないものの、それを遥かに凌駕する "信じられないほど割安で成長性の高い別の株" を見つけたときです。より期待値の高い銘柄へ資金をシフト(ポートフォリオの入れ替え)するために、現在の持ち株を損切り・売却することがあります。
【株価下落時の正しい行動は "ナンピン" か "放置"】
清原氏の哲学において 自分のリサーチ(企業の価値や成長性)が正しく 前提も崩れていないのに 市場のパニックや地合いの悪さで株価が下がった場合" は、損切りする局面ではありません。
むしろ取るべき行動は "もっと買う(買い増し)" か "放置" の二択です。 -
【"伝説のファンドマネージャー" 清原達郎の投資哲学】
清原達郎氏は、元タワー投資顧問のトップファンドマネージャーです。
彼の投資哲学の本質は、徹底的なリサーチに基づいた "割安小型成長株" への集中投資です。
清原氏の投資哲学を4つの核心的な要素に分けて解説します。
1. 徹底的なボトムアップリサーチ
清原氏の基本戦略は 企業の財務状況と成長性を徹底的に調べるボトムアップ・アプローチです。
* 企業の持つ "正味の流動資産" (=現預金、売掛金、有価証券などから総負債を引いたもの)に対して、時価総額が大幅に安く放置されている株を徹底的に探します。
* 徹底的な現場主義: 経営者への取材やIR部門への問い合わせを繰り返し、経営陣の質や事業の継続性を自分の目で確かめます。
2. 市場の非効率性を突く中小型株投資
機関投資家などの大金が入りにくく、アナリストのカバーが少ない中小型株・グロース株に勝機を見出しました。
* 大企業の株価は情報が行き届いており適正価格になりやすいですが、中小型株は実力に対して「信じられないほど割安」なまま放置されていることが多いため、ここに個人やヘッジファンドが勝つ最大のチャンスがあると説いています。
3. 成長性とカタリスト(=きっかけ)
単に割安なだけでなく、その企業が今後利益を伸ばせるか(成長性)、そして株価が上昇するきっかけ(=カタリスト)があるかを重視します。
* 業績のパラダイムシフト(新商品のヒット、市場環境の変化など)が起きる手前の企業を仕込み、市場がその価値に気づいて株価が適正水準(またはそれ以上)に買われるまで耐えて待ちます。
4. 冷徹なリスク管理と損切り
* 間違えたら即座に損切り: 自分の見立てが間違っていた(=企業の成長シナリオが崩れた)と判断した場合は、どれだけ損失が出ていても未練なく売却します。
* 分散と集中のバランス: 基本は分散投資でリスクを抑えつつも、圧倒的な確信が持てる「ここぞ」という銘柄には大きなポジションを張る瞬発力を持ち合わせていました。
◇清原氏の投資哲学のエッセンス
「市場全体の動き(日経平均など)を予想することに時間を費やすな。誰も注目していないが、着実に稼いでいて、手元に現金をたくさん持っている割安な企業を1つずつ自分の手で探せ」 -
【キオクシア】 Appleが価格上限なし長期供給契約
米金融大手のCitiのレポートによると、Appleが価格上限なしで新たなNANDフラッシュメモリの長期供給契約(LTA:Long-Term Agreement)を締結したという情報が浮上しています。
1. 主なポイント
* 価格上限がない契約:一般的な長期契約とは違って 今回は価格上限がない契約を結んだとされています。
* 買い手優位から売り手優位への転換:圧倒的な購買力を持つAppleであっても AI需要などに伴う深刻なメモリ不足を警戒し、「確実に供給量を確保する」ことを最優先せざるを得ない状況に陥っていることを示唆しています。
* 公式には非開示:あくまでCitiの顧客向けレポートによるものです。
2. なぜAppleはこのような契約を結んだのか?(背景)
背景には、メモリ市場の深刻な供給逼迫と需要の急増があります。
* キオクシアなど主要サプライヤーとの関係
Appleはこれまでキオクシアなどと有利な長期固定価格で契約を結んでおり、2026年初頭頃までは比較的安価にNANDを確保していました。
しかし、市場価格が急騰したため既存の契約満了に伴い、サプライヤー側から大幅な値上げ(これまでの契約価格の2倍近くへの引き上げ)や、市場連動型の四半期価格調整への移行を要求されていた経緯があります。
* AIデータセンターおよびデバイス向け需要の爆発
生成AIワークロードの拡大により、世界中でデータセンター向けをはじめとする大容量・高速ストレージ(NANDやHBM、DRAM)の奪い合いが起きています。Citiのリサーチでも、メモリ価格は大幅な上昇トレンドにあると予測されていました。
調達金額や具体的な契約期間、具体的なベンダー名などの詳細条件は非開示となっていますが、これまでのAppleがサプライチェーンを圧倒する構図が、半導体不足によって変化していることを象徴するディールとして話題を集めています。 -
【キオクシア】
2026年9月4日
【AIデータセンター投資は7兆ドル、データが原動力に】
・・・続いて同社SSD事業部の濱田誠氏が、SSDの市場動向について解説した。同氏は、2030年までにAIデータセンターへの投資額が7兆ドル(1,000兆円超え)に達するという予測を紹介し、これは国のGDPに相当する規模の投資であると説明した。
AIモデルの開発は多くの企業からモデルが次々と発表される成熟期に入り、今後の鍵はそれらを推論に活かして収益に転換することだと指摘する。また、AI処理は学習から推論までワークロードが一様ではなく、細分化された異なる需要が、新しいSSDカテゴリの形成につながっているという。
まず、AIが生成したデータを保存するアーカイブ層において、HDDは容量こそ増えているが性能密度が追いついておらず、ニアラインSSDが消費電力と性能の両面でHDDを置き換えていく。そのため、QLC SSDはニアラインでシェアを拡大するとの見方だ。
学習データを大量に取り込む必要がある用途においては、大容量の代表格である245.76TBの「LC9」シリーズで対応する。こちらはすでに出荷を開始しており、これを搭載したDellの「PowerEdge R7725xd」では、1台で9.8PBに迫る容量を実現でき、AI向けのデータインジェストなどに適するという。
一方、学習と推論、モデルのロード、チェックポイント、RAG、コンテキストスイッチングといった用途では、さらに高速なPCIe 6.0の帯域と高いIOPSが求められる。これに対してはCM10シリーズを用意し、すでに一部顧客向けにサンプル出荷を開始しているとした。
そして最後は、ほぼGPU直結となるNVIDIAの「Storage-Next」構想に対応したSSD。512B単位の粒度の小さいアクセスで極めて高いIOPSが要求されるが、これに応えるのがGP1シリーズだ。第2世代XL-FLASHを採用し、512Bアクセスで最大1,000万のランダムリードIOPSを実現。2026年末にサンプル出荷し、2027年以降の量産を見込む。2028年には1億IOPSへの拡張も視野に入れるとしている。
また、AIがストレージ容量の消費をさらに増加させている原因が「トークン化」だ。AIは、データに意味を持たせるトークン化を行なう。その過程で細分化されたデータに数KBのメタデータが付く。これによりデータセットの容量は100倍、1,000倍に膨れ上がるという。
そして、産業革命が生産ラインで製品を量産したように、推論においてAIデータセンターはトークンを回答へと変換する「トークンファクトリー」となるのだが、その経済性は生産量と単位あたりのコストで決まる。つまり、GPUをいかに効率的に使うかが鍵となるわけだ。
そこで効率向上の役割を果たすのが「コンテキストメモリストレージ」だ。過去に計算したトークンの結果を捨てて新たに再計算するのではなく、SSDに保持したコンテキストキャッシュから再利用することで、GPUは新しいトークンの生成に専念できるようになり、1秒あたりのトークン生成数は5倍に達するという。
コンテキストキャッシング用SSDで、従来なら5台のGPUを並べなければならなかった処理を代替できるため、コストと電力効率の面でゲームチェンジャーになりうる。これもSSD市場がこれから伸びていく原動力の1つだ。そして、キオクシアはこの用途に対応するSSDとして「CM9」シリーズを用意している。こうした新技術を含め、NANDフラッシュのフルラインナップで、これからAI時代の変革を支えていくとした。
ttps://pc.watch.impress.co.jp/docs/news/2138296.html -
【キオクシア】
2026年9月4日
メモリ事業部メモリ応用技術統括部技術統括部長の松寺克樹氏が、AI市場を取り巻く状況とそれに対応するための自社製品ラインナップについて解説した。
同氏がまず示したのが、AIの利用形態の変化がデータ量を爆発的に増やしている事実だ。3年前ぐらいまで、AIは一部の先進的なユーザーが扱うもので、データも生成物もテキストだけだった。しかし現在はほとんどの人がAIを使い、扱うデータも画像や音声、動画といったマルチモーダルに広がった。そして今後、AIがAIを呼び出す「エージェンティックAI」時代がやってくると、データはさらに増加することが見込まれる。
一方で、AIを実行するためのメモリには限りがある。2026年のDRAMの総容量は50EB(エクサバイト)程度で、フラッシュメモリは1,000EBとかなり開きがある。1チップあたりの最大容量もDRAMが32Gbなのに対し、フラッシュは2Tbに達しており、容量面の差は開く一方だ。
そこでキオクシアは、DRAMが提供できない領域をフラッシュメモリで補うことを考案した。これまで、フラッシュはDRAMよりレイテンシが大きく、書き換え回数にも制限があるため、メインメモリの代替には向かないというのが一般的な認識だった。ところが実際のアクセスパターンを見ると、頻繁に読み書きされるのは全データのうちの2割程度で、残りの8割はほとんどアクセスされていないのだという。そのような状態下では、メモリとほぼ同等の階層にSSDを置けば、DRAMの容量不足を補いつつ、性能低下を最小限に抑えられるとした。
しかし従来のNANDフラッシュはレイテンシの問題があり、DRAMのように扱うことはできない。そこでキオクシアでは、低レイテンシ/高耐久を実現したフラッシュメモリ「XL-FLASH」を開発。読み出しレイテンシは5μs以下、書き換え回数は15万回を実現した。なお、15万回の書き換えは少なく感じられるかもしれないが、5年間の利用を想定しているという。
ただ、XL-FLASH自体は短い読み出しレイテンシを実現したものの、プログラム(書き込み)や消去に時間がかかるという課題を残した。そこで、同社はこれを隠蔽する専用コントローラを開発することで10μs未満の超低レイテンシを実現、CPUから直接読み出せるCXLインターフェイスと組み合わせることで製品化したとしている。なお、そのレイテンシを隠蔽する具体的な仕組みについて尋ねてみたが、現時点では非公開とのことだ。
CXLメモリモジュールを利用し、同一容量(DRAMだけで225GBの環境とDRAM 148GB+XL-FLASH 77GBの環境)で比較した場合、95%超の性能を維持できた。またコスト面で見ると、DRAMだけの環境と比べて2倍の容量を実現でき、それにより1.3倍の性能を発揮できる数字が示された。
また、SSDの進化において今後はNANDフラッシュの電力効率向上が重要になるとした。データセンターでは電力が制限されており、ビット密度を上げるだけでなく、電力制限下の性能も問われる。また、大容量SSDには多数のダイを積層する必要があり、チップ数が増えるほどインターフェイスによる性能低下が起きやすい。
そこで第10世代BiCS FLASHでは、ロジック回路とメモリセルアレイのウェハを個別に製造して貼り合わせるCBA(CMOS directly Bonded to Array)技術を採用し改善を図った。これにより、パッケージあたりの容量は最大4TBを実現し、読み出し電力効率は2倍、書き込み電力効率は40%向上したとしている。
ttps://pc.watch.impress.co.jp/docs/news/2138296.html -
2705
スマホ一丁のワテに無理ですぅー
 Value & Catalyst
 気まぐれ天使
読み込みエラーが発生しました
再読み込み
この株式掲示板は 好業績なのに割安な銘柄を発掘して お互いに紹介し合うことを目的としています。
銘柄を紹介する際の条件は 次の二つを両方 満たしていることです。
◎その銘柄の業績が良いこと(あるいは良くなることが見込めること)
◎その銘柄の株価が割安であること(あるいは成長性を加味すると割安と言えること)
紹介された銘柄について お互いに情報や意見を出し合ったりして 各自の投資成績向上に役立つ掲示板になれば幸いです。
投資の参考になりましたか?