同業他社が次々分配金減額発表してます
カナディアンは大丈夫だなんて言えない
やってる事はほぼ同じ
優劣あっても減配リスクがある事を忘れてはいけない
現状の利回りだけ見て買うのは危険
高利回りは減配リスクを含んだ値です
もし減配となればそれに見合う株価水準に急落する
いちごやエネクスのチャートを参考にしっかりお考えください
返信
投資の参考になりましたか?
パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。
同業他社が次々分配金減額発表してます
カナディアンは大丈夫だなんて言えない
やってる事はほぼ同じ
優劣あっても減配リスクがある事を忘れてはいけない
現状の利回りだけ見て買うのは危険
高利回りは減配リスクを含んだ値です
もし減配となればそれに見合う株価水準に急落する
いちごやエネクスのチャートを参考にしっかりお考えください
投資の参考になりましたか?
なんかどんどん下がって利回りが8%以上になってるね。来年のNISAはここにしよう。
投資の参考になりましたか?
インフラ投資法人って投資していいものなのか素人には難しいなー
ペロブスカイトが普及したらここはどんな感じですかね?
投資の参考になりましたか?
86500の窓埋め頼みますよ!
投資の参考になりましたか?
先日の購入分を75,600円〜700円で利益確定売り
またチャンスがくるまでのんびり待ってます (^^)
投資の参考になりましたか?
20年10月20日に売ってた。おーこわ
投資の参考になりましたか?
週明け、浜岡の大将が会見する
悪いヤツの顔と名前と言い訳けは絶対に見ろ
こんな人間にならんよう子供に教えとけ
投資の参考になりましたか?
原発はダメ、核融合は30年後
今後、ソーラー+蓄電池の時代だよ
深く考えると禿げるぞ
投資の参考になりましたか?
リート下がりインフラ系が上がる逆相関が起きた
材料は浜岡完全終了か
あと、疲れるから長文やめろよな
投資の参考になりましたか?
原油高株安で陽転しましたね
毎度の事ながらギャーギャー言われた時が安値ピークなようです
投資の参考になりましたか?
中電の浜岡原発の迷走で、ソーラーの重要度上がる⤴️
投資の参考になりましたか?
長々としたコメントが多いな。読んでる人なんているのかな。
投資の参考になりましたか?
反対意見を虫籠に入れたがる人は
突っ込みに言い返されなくなった人の
常套句・逃げ口上ですね
こういう人は精神的にはいいかもしれませんが
周りが賛成意見で固められ正常な判断などできないでしょう
短期でガチャガチャとか言われたけど
インフラファンド内でのポジション移動は5年以上やっており
相対比較で高いものは売って安いものを買っているだけで
インフラ系5銘柄均等ガチホの倍ぐらいのパフォーマンスは
取れているんじゃないでしょうか
インフラ系が軟調なのは認めますが
じゃあリートは?と見ても同じぐらい下がっているわけで
金利高が原因でインフラだからというのはおかしな話です
直近高値から2割平均ぐらい下げましたが
おととしの半値から比べたら今回の下げはまだ屁みたいなもので
おととしでさえいろいろ言われながら底値まで買い切って
その後の半値戻しで収益は全戻ししましたから
今回も底まで頑張って買えばいいだけの話
じゃあ底値はどれぐらいかと言うと
固定買取終了までの見込み配当+土地の評価額
が現行株価に近い水準
nak*****さんの表を見比べて確信が持てました
開発が進み発電適地不足な上に
自民右派政権になって認可も難しくなった現在において
インフラファンド系が所持している土地は
認可されている初期の好立地な土地で
これが簿価の評価額以下と言うのは非常に考えにくく
これプラス見込み配当でほぼ現行株価ですから
ここから下の株価はかなり限定的で
アップサイドは減価償却済みの発電施設の残存価値が
丸々乗っかるということになるでしょう
パネル張替え・蓄電池設置を新たにするとしても
造成・土台・送電線設置などにおいて
一から作るよりかなり恵まれており
またパネルを張り替えなくても
固定買取が終わったら一斉に壊れるか
というとそんなはずもなく
市場で売れる価格に比例する残存価値が
含み益として残るはずです
なので現行株価は見込み配当と土地でチャラ
そこからのアップサイドが減価償却が終わった発電施設で
私は購入額の2~3割ぐらいは含み益で見込めると思ってます
現行株価では明らかにローリスク・ミドルリターンでしょう
投資の参考になりましたか?
そんなルールはありませんし、eseさんの書かれていること参考になりますよ。
まあ、インフラファンドは、現状、大船に乗った気持でとはなれないわけですが、日本の電力の今後をになう太陽光発電事業が、十分な収益を上げ続けられないようにはならないだろうと、私は政府のエネルギー政策の継続性を信頼はしています。そのためには何と言っても導管性要件の永続化ですよね。業界挙げて積極的に働きかけ続けて欲しいところです。
https://infrabiz.co.jp/6149/
これを読むと、イギリスは上場インフラファンドが30もあるんですね。時価総額ベースの市場規模も40倍みたいです。この違いはどこから来るんでしょうかね?
>英国では太陽光、陸上風力、洋上風力のセカンダリー市場が発達しており
やはりこれですかね。日本でもセカンダリー(中古)市場が活性化してくると面白くなりますね。
投資の参考になりましたか?
インフラファンドの掲示板を色々覗いてみましたが、このess解説者といのは虫籠に入れて相手にしないのがルールみたいですね。
私も先ほど虫籠に入れました。
インフラファンドについて色々考えてみましたが、私の結論は「長期目線では買えない。買うなら短期リバウンド狙い」
卒FITでもなんとかなりそうと言ってるess解説者ですら、実際は短期でガチャガチャ動かして損失を回避してるのだから、ここを長期で持ち続けるのはかなり悪手なんでしょう。
やはり、これから日本も金利2%が当たり前の世界になると、ROAが2~3%のアセットというのはいかにもきつい。
金利2%でROA2~3%ではレバレッジをかける意味がないから、どこも投資より借金返済を優先している
償却により10数年後には総資産は半分くらいまで縮まるかもしれない(※再投資額による) が、その頃には卒FITと導管性の終了で利益も大幅に減る。
導管性はおそらく認められないだろう。
再エネはいつも普及のために減税やら補助金をじゃぶじゃぶ出すが、いったん普及すれば優遇は打ち切られていく。
今まさに蓄電池導入ラッシュのさなかに、需給調整市場の上限価格の引き下げが行われ始めている。
インフラファンドだけ優遇し続ける意味はない。
導管性がなくてもメガソーラーは廃業などしない。利益が少なくなるだけだ。
電力が安くて国民負担が少ないことが大事なのであって、投資主の利益なんて政府は重要視しない。
卒FITにより利益がどの程度減るのかは分からない。10年後のことなので 不確定要素が多すぎる。
卒FITでも利益は変わらないという予測をする人がいたら、それは確証バイアス(自分に欲しい情報ばかり集める)にかかっている。
ネガティブな不確定要素は探せばいくらでもある。
たとえば原子力でも何でもいいが本当に革新的が技術が生まれた時、電力価格はインフレと逆行する可能性もある。
もっともらしく聞こえる『今後もパネルや蓄電池の性能が上がって価格は下がるだろう』という予想も確証バイアスがかかっている。
物事が一方的に進み続けることはない。
技術革新の果実を技術革新を行った者が総取りするフェーズだって来るかもしれない(=能力UP分だけ値上げする)。
これまでは中国の過剰生産という異常があったが、中国政府も過剰生産を大きく見直し始めている。
結論
「長期目線では買えない。買うなら短期リバウンド狙い」
長期で強気のことを言いながら短期で売り抜ける人は相当多いと予想する
投資の参考になりましたか?
決算短信を読んで見た。
FFОとはfund fromoperation
のこと。太陽光の売買益を
除いた運用益。この中から
配当を払っている。
減価償却後利益を超えて
配当はしないとも書いてある。
非常に真面目な運用をしている。
自己資本比率も5割あり、
財務は健全。最近、原発が
動いており、人気薄だが頑張れ
カナディアン。
投資の参考になりましたか?
ちなみに私はリアルです
リアルと後出しじゃんけん&人格攻撃
どっちが信憑性があるか考えた方が良いですよ
投資の参考になりましたか?
この人はリアルタイム風に書き込んでいるが
>反発局面で手持ちカナディアンの大部分を売却し
が後出し
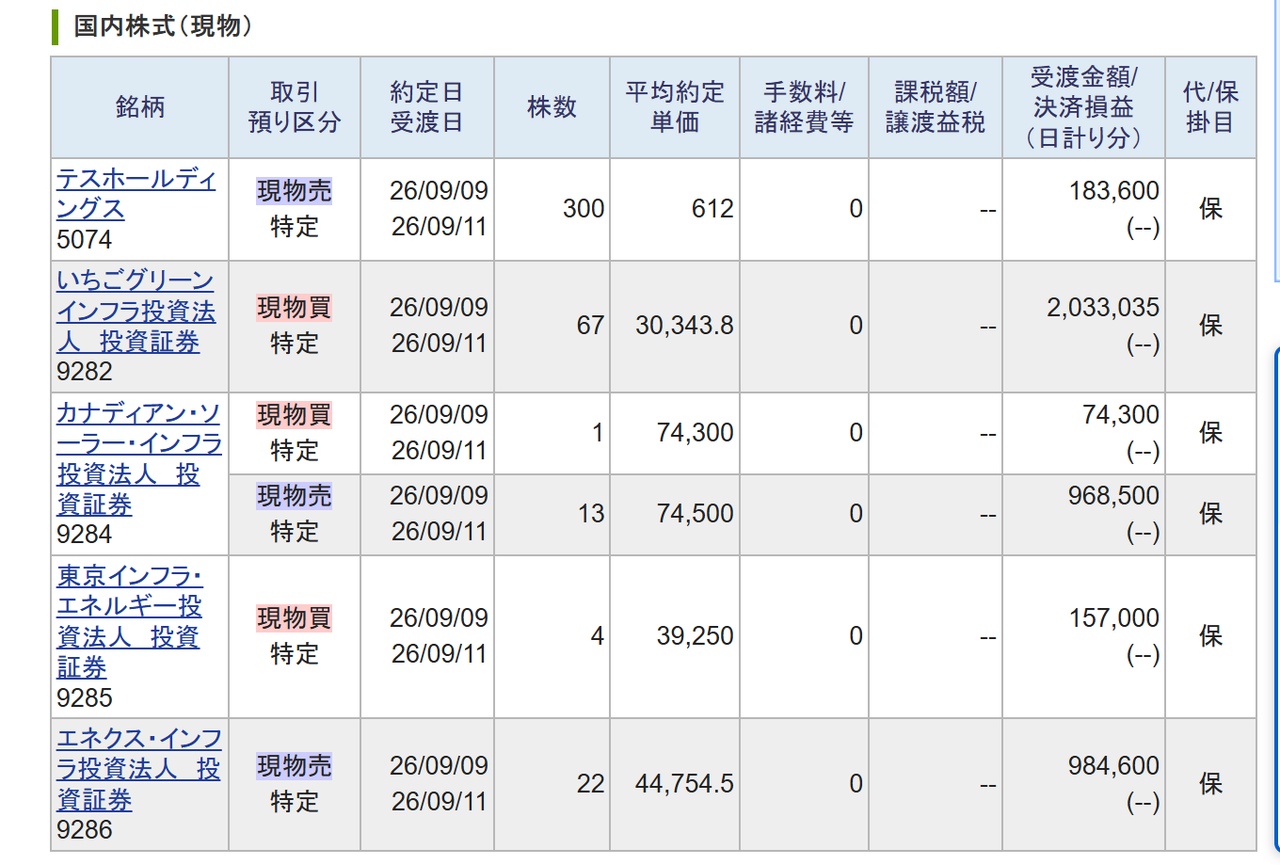
91000から76000までナンピンして78000円までの小幅反発で大部分売り
そして今日74000で再スタート
とても都合よく見えますね
投資の参考になりましたか?
揃いも揃って人格攻撃一択とは情けないですね
今日売買したいちごなんかは
44000円全売り、30000円買戻しで
損失回避の部分で成功したんじゃないかと思いますが
売買をリアルタイムで書かずに
後出しじゃんけんで上手くいったことだけ
あるいは虚言を書き込んでも微塵も説得力がないわけで
リアルタイムで書き込むと失敗しても逃げることができないですから
貴方方とは次元の違う事を書き込んでいるわけです
逆に44000円買い、30000円全売りなんかしてたら
貴方方は鬼の首を取ったように書き込むでしょうから
そのリスクを自らに課して精度を上げようとしていますが
貴方方は何の利益にもならない人格攻撃のみ
突っ込まれて言い返せなくなり
終いには人格攻撃に頼るのだから
結局その程度なんですよ
貴方は鼻から人格攻撃ですから
もっと重症かもしれませんね
投資の参考になりましたか?
ちょっと心配ですね九州。
投資の参考になりましたか?
久しぶりに覗いてみたけど、彼の人はまだ暴れてるんですか(虫籠入れっぱなしだ)
一時は信者がついてましたが、自己愛と自己主張と妄想が強すぎて自分の意見に合わない人に片っ端から噛み付いていたのですが変わってないようですね。
インフラの購入割合をいちいち報告したり、売買している自分のほうが利益が高く正しくて優れていると持ち続けている人を🐴🫎にしたり、空気読めない感が凄かったなぁ。
一体どうしたらそうなってしまうのだろうか、現実世界ではどんな人なのかと思ったものだが。
すぐに噛みつく癖と自慢と相手への見下しを除けばまともなことを言っている場合もあるんですけどね。
こういう老人にはなりたくないなと、思ったものですが。
投資の参考になりましたか?
アンケート回答未だゼロ
一人個人意見を述べている人はほぼ私と同意だし
あんなアンケートを募集する方も相当あれだが
さすがにかわいそうに思えてきた
毎日懲りずにいいえ連打を仕事にしているストーカー君は
暇なんだから少しは答えてあげなさいよ
投資の参考になりましたか?
金利上昇で好景気なままならそうでしょうが
金利上昇で不景気になると
REITは所有物件の値下がり、賃料の値下がり(配当減)
株はこの前のソフトバンクみたいに高利で借りなければならず
高利に不景気で資金調達が難しくなり
業績悪化で利益減(配当減)
一方インフラ系は
インフレで目減りはするが固定買取なので利益維持
株やリートと比べるとダメージは少ない
投資の参考になりましたか?
いちご暴落で投資できる水準になってきたので
買い戻し始めました
カナ、エネクス売り、イチゴ買い
東京:エネ:カナ:イチゴ=11:9:6:2
投資の参考になりましたか?
反発局面で手持ちカナディアンの大部分を売却し、金利上昇局面で下値を掘ってくるのをじっと待っていましたが、本日74,300円買いから再スタートします (^^)
投資の参考になりましたか?
下げ止まりませんね。やはり7万割れ?
投資の参考になりましたか?
戦場降水帯のせいで今月発電できないぞ。
投資の参考になりましたか?
開示が出ています
Notice Regarding the Selection of Our Investment Units as Loan Margin Trading Issue
投資の参考になりましたか?
インフラファンドはしばらくはダメだな
投資の参考になりましたか?
分配金利回り別価格。
8% 9% 10% 11% 12% 14% 16%
77481 68872 61985 56350 51654 44275 38740
投資の参考になりましたか?
インフラファンドはまだ落ちそうですね。ここは7万割れあるかどうか。日足ボリンジャーバンドはー2σに到達しましたが、週足と月足のー2σは7万円あたりにあります。
投資の参考になりましたか?
アンケートは、賛同者が欲しい気持ちの表れだろうと思いますが、卒FIT後の予想についてではなく、他人の評価を解答させようとするのはいかがなものかなと思いますね。(卒FIT後のことも、アンケート調査したところで、現時点での心理の集計でしかないのであんまり役に立たないような気もします。)
投資の参考になりましたか?
リパワリングは、結構増収になると思う。bifacialパネル 地面から反射なら特に。実際どのくらい上がるか、ジャパンインフラファンドかどこかの物件で実例があった気がします。ファンドが取得したのはリパワリング後物件でbifacialかどうか忘れましたが。従来型の片面パネルであったとしても新しい物はやはりそれなりに性能良い。ただ、いずれも設備投資が必要。今はインフラファンドは借金減らして金利感応度を下げるのが優先されると思うので、10年後以降に蓄電池併設と一緒に、今より安いコストと更に性能の上がった各パネル、機器と設備投資するのが普通の対応だと思ってます。蓄電池は過去10年で導入コストが1/10になったと聞いてます。そして今も下がり続けてます。あとは金利動向と導管性の行方次第かと存じます。
投資の参考になりましたか?
私は次の木曜日まで投稿も閲覧もしないことにしたので、これ以降は応答がなくても淋しがらないでね
みんな忙しいでしょうから回答が少ないだろうことは分かってますし、
私はわりと売り目線なので人気が無いことも自覚してますよ
卒FIT後に関する議論なので、他の人の意見も聞いてみたいなあというだけなんですけどね
投資の参考になりましたか?
それにまともな人が返信してくると思っている時点で相当にあれですね
投資の参考になりましたか?
「まともに言い返せなくなって」の部分、おっしゃるとおりです。
真面目に言い返したとたん、時間泥棒が再び現れて貴重な時間が奪われてしまうからです。
(エンデのモモに登場する「灰色の男たち」とまでは言いませんが。。^^;)
人格攻撃をされている方ですが、ご自身を鏡にうつしてみれば一番の人格攻撃者の姿がとてもよく見えるのでオススメいたします (^^)
掲示板をひたすらウォッチするのではなく、家の手伝いや読書(上記のモモも良いですよ)など気分転換などはいかが?🍵
投資の参考になりましたか?
お手数をおかけしますが、アンケートにご協力をお願いします。
この投稿に返信する形で「AADC」などと回答をお願いします。
1週間後の9/10に私が集計します。
1. 「ese_解説者」は決めつけの激しい人だと思う。
A:そう思う B:そう思わない C:分からない
2. 「ese_解説者」が議論相手と喧嘩別れする原因は相手の理解不足ではなく、「ese_解説者」の議論の仕方に問題があると思う。(決めつけ、相手を見下す発言など)
A:そう思う B:そう思わない C:分からない
3. 「ese_解説者」は「46e*****」 との議論に勝ったと思う。
A:勝った B:負けた C:引き分け D:分からない・読んでない
4.「46e*****」はインフラファンドの知識が浅く適当なことばかり言っていると思う。
A:そう思う B:そう思わない C:分からない
投資の参考になりましたか?
もうまともに言い返せなくなって
人格攻撃に走るのはいつものパターンですね
私は意固地な高齢者らしいですが
それに論破されて人格攻撃に突っ走っている貴方方は
余計に相当あれだと思いますよ
ちなみに>>695を消して>>696で訂正はしましたが
>>691は私じゃないです
どなたがトランプかは知りませんが
私は合理的思考の人間なので
あんな不合理な人は嫌いです
投資の参考になりましたか?
インフラファンドのFITの経過時間は平均して10年(事実)
その10年間でパネル・パワコンの発電効率は約30%アップしている(事実)
固定買取期間内でもリパワリングによって収益増が見込める物件は
すでにリパワリングされはじめている(昔のタカラや今のグリーン、事実)
蓄電池を導入した場合は
出力制限や過積載によって捨てていた電気5%も有効活用できる(事実)
蓄電池のコスト低下によって
新たな事業体として蓄電発電所が立ち始めている
(市場で昼に安く買って夕方・夜売る、事実)
現時点で新築のパネル+蓄電池のトータル発電コストが
火力・原子力を抜いた(事実)
投資の参考になりましたか?
何が書いてあったのか見れないですが、確かにess解説者はトランプさんみたいですね
自分の意見に反する人を侮辱したり見下したりすることで議論に勝ったとうそぶく
悲しいのはトランプさんと違って支持者が1人もいないこと
投資の参考になりましたか?
ひょっとしたらアレは孤立している高齢者に度々見られる症状なのかもしれません。
(そう考えるほうが辻褄が合うことが多いです)
同居ご家族が放置しているのなら、他人の我々が対処できるようなものではありません。
その点で可哀想な方だなと思いつつ少しだけ配慮した返信をしているので、私の場合はそれほど気にしていませんよ ^^;
(とあるAI解説者さんより下記引用)
高齢者が「いつも自分が正しい」と思い込み、強い妄想を抱く背景には、脳の機能低下や心理的な不安が隠れていることがよくあります。
周囲が真っ向から否定すると、孤立感を深めて症状が悪化することがあります。
(主な原因認知症の初期症状)
記憶障害を脳が「作り話(作話)」で埋めようとします。
(脳の機能低下)
前頭葉の萎縮により、感情のコントロールや客観的思考が難しくなります。
(不安や孤独感)
心身の衰えを受け入れられず、プライドを守るために頑固になります。
(具体的な対応方法1)
否定も肯定もしない(共感と受容)「そうなのですね」「それは大変でしたね」と、まずは相手の「感情」に寄り添います。
事実を正そうとして「そんなわけないでしょう」と反論するのは逆効果です。
(話のテーマを変える)
一通り話を聞いた後、「そういえば、お茶にしましょうか」「このテレビ面白いですよ」と別の話題に誘導します。つまり脳のスイッチを切り替えます。
(役割や出番を作る)
「いつも助かっています」「これをお願いできますか?」と頼りにしている姿勢を見せます。自尊心が満たされると、攻撃的な態度や思い込みが和らぐことがあります。
(医療機関や専門家に相談する)
「物忘れ外来」「精神科」「地域包括支援センター」に相談してください。ただの頑固ではなく、病気が原因の場合は、お薬や適切なケアで症状が落ち着く可能性が高いです。
投資の参考になりましたか?
なんかトランプさんみたいだね。
投資の参考になりましたか?
>はい・いいえで決めるなら貴方が間違いなく圧勝するでしょう
それは分かっているので以下のようなアンケートを取って一週間後に集計をしようと思っています。
1. 「ese_解説者」は決めつけの激しい人だと思う。
A:そう思う B:そう思わない C:分からない
2. 「ese_解説者」が議論相手と喧嘩別れする原因は相手の理解不足ではなく、「ese_解説者」の方に問題があると思う。
A:そう思う B:そう思わない C:分からない
3.「46e*****」はインフラファンドの知識が浅く適当なことばかり言っていると思う。
A:そう思う B:そう思わない C:分からない
「AAA」などと書き込むだけなので、何人かは協力してくれることでしょう
投資の参考になりましたか?
これまでの私のいいえを見たら分かると思いますが
論破されてストーキングして痙攣連打をする人がいますから
はい・いいえで決めるなら貴方が間違いなく圧勝するでしょう
それで納得するのならいいですが
議論自体は微塵も勝ててない事はよく分かっているんじゃないでしょうか
浅い知識で適当な事を書いているあなた方が悪いんですよ
金利のリスクプレミアムにしても
リパワリングにしても
私は何も間違ったことは言ってないですね
突っ込まれて困るような適当な事を書いている
君たちが悪いんですよ
投資の参考になりましたか?
>論点はリパワリングは損みたいな話から
私は「リパワリングは損」なんて一言も言ってないですね。
>PPA案件を15円で必要なだけ契約できる
「15円」の部分を勝手に書き足していますよね?
あなたこそ人の書き込みをいちいち改ざんする癖があるようですね。
あなたは相手を見下すような発言が多いので、いつも議論するたびに喧嘩別れになっていますね?
過去の議論や先ほどのZENさんの議論を見ていても、あなたと議論する人はみんな「ese解説者」は思い込みや決めつけが激しいと言ってその場を去っています。
あなたはいつも討論相手のことを理解力が無さ過ぎるだとか決めつけが多いといった避難をしていますが、私はあなた以外の人から過去にそのようなことは言われたことがありません。
おそらくZENさんもそうでしょう。
果たしてどっちの思い込みが激しいんでしょうね?
よかったら、今からみんなの意見を聞いてみましょうか?
投資の参考になりましたか?
論点はリパワリングは損みたいな話から
いつの間にやら大幅かそうじゃないかに移ってきたみたいですね
>費用をかけても余りある収益増
とは読んだ通り収支プラスと言う意味なんですが
これがどうやったら大幅になるのでしょうか?
貴方人の書き込みをいちいち改ざんする癖があるようで
15%?は?を省いて確定にしてるし
蓄電池の導入コストは今の半分とか
貴方の空想を勝手に押し付けないでいただきたいですね
その他
導管性は>>644で問題だと認めており
その上で合理性、必然性を考えると認められると考えていますが
断定はしていません
>PPA案件を15円で必要なだけ契約できる
こんなことも書き込んだ覚えはありません
いい加減にしてほしいですね
これも今電力会社から購入する価格が20円~30円で
PPAが15円~20円ぐらいだそうですが
(保守的に下限で見ています)
未来も電力会社以下の料金で売れる事は
経済原理から考えて必然でしょう
そしてインフレになった将来の電気代は?と考えると
インフレが続くと建設費と人件費と原材料費が上がる
建設費は火力や原子力が一律上がるとして
太陽光はパネル、蓄電池のコストダウンで下がると思いますから
その分だけ有利
運営費(人件費)は火力、原子力に比べ
太陽光は構造がシンプルですからもっともかからない
原材料費は火力が化石燃料で原子力はウランですか
これもインフレで値上がりするのは必然で
一方の太陽光はタダ(無料)ですから
インフレ耐性に最も強い発電が太陽光なのは
どう考えても明らかで有利でしょう
川の流れが川上から川下に流れるように
これまでの事実や今後を合理的に考えると
こうなるのは自然の摂理だと思いますが
貴方は他人の言っている事を改ざんしまくって
川をせき止めて逆流させたがっているように感じますね
どうやったらそうなるのという事しか言わない
投資の参考になりましたか?
>グリーンライトはリパワリング物件が多いと聞いてはいたが過半がリパワリング物件でした
グリーンライトだと、『リパワリングで収益を大幅アップさせた』という事例を具体的な数字をもって確認することができないですね。
リパワリングってパネルの張り替えだけじゃなく、日当たりが良くなるようにパネルの配置を変えたとかでもリパワリングですから、このグリーンライトの画像では、リパワリングを固定買取期間中にやっても「余りある収益増が見込める」という根拠にはならないですよ。
もちろん老朽化して発電量が下がっているパネルを張り替えたら収益増になると思いますが、
新品だった頃の当初の発電量の1.3倍とかにするなら蓄電池かPCS・送電設備の増強が必要ですよ。これはAIに聞いてもそうだという回答が来ています。
私が原理原則を理解できてないんじゃなくて、あなたの主張に粗があるだけですね。
投資の参考になりましたか?
>10年まえからのパネル+パワコンの発電効率は30%上昇
そこは私も一度も否定しないことを理解できていますか?
話がかみ合ってないんですよ
10年前のパネルを張り替えたら発電効率は30%上昇するでしょう。
2020年頃に導入した発電所のパネルの発電効率を30%上昇させるなら、2020年以降も過去と同じペースで技術進歩するのが前提になっているね、って話をしているだけです。
私の主張は以下の通りです。
⑤が理解できないなら消して考えてもらってもいいですが、これについて本質的な反論はまだ無いですね。
利益が維持されるには以下のような不確定事項の成就が条件なので、これをもって保守的な予想というのは意味が分からないです。むしろかなり楽観的でしょうね。
① 導管性が維持される
② FIT終了後(10年後くらい)にPPA案件を必要なだけ契約できる
③ 今後10年の進歩で発電効率+15%
④ 費用のインフレは電力価格の上昇でカバーできる
⑤ 蓄電池導入コストが少なくとも今より半分以下になる
投資の参考になりましたか?
AI による概要 「過去10年で太陽光パネルとパワーコンディショナ(パワコン)を合わせたシステム全体の発電効率が約30%向上した」という認識は、実際の技術進歩のデータと極めて整合しています。10年前(2010年代半ば)のシステムと現在の最新システムを比較すると、パネルの結晶技術の進化とパワコンの制御技術・変換効率の向上が組み合わさり、同じ設置面積(または同じ容量の設備)でも実質的な発電量が約30%増加しています。具体的な進化の内訳は以下の通りです。1. 太陽光パネルの進化(モジュール変換効率の向上)10年前は「多結晶シリコン」や初期の「単結晶シリコン」が主流で、モジュール変換効率は約15%〜17%程度でした。現在は「PERC技術」の普及や次世代の「N型TOPCon」セルの登場により、最新の市販パネルの変換効率は約20%〜23.5%にまで達しています。効果:効率が「16% → 22%」になった場合、パネル単体での発電能力は約37%向上したことになります。これにより、同じ屋根面積でもより大きな容量(kW)を搭載できるようになりました。2. パワーコンディショナ(パワコン)の進化10年前のパワコンの電力変換効率は約94%〜95%が一般的でした。現在の最新モデルは約96%〜98%以上に達しており、直流から交流へ変える際のロスが極限まで減っています。マルチMPPT(最大電力点追従制御)の高度化:現在のパワコンは、パネルに一部影がかかったり、朝夕の日射量が少ない時間帯でも、システム全体が引っ張られて失速しないよう、回路ごとに細かく最適化して電気を絞り出す能力(マルチMPPT)が飛躍的に向上しています。
最近は便利ですね
これもめんどくさいのでAIに投げました
ここにも書いてある通り
10年まえからのパネル+パワコンの発電効率は30%上昇
これに現在の出力制限、過積載の捨てている部分を5%とすると
現時点で35%
貴方が何を書こうが
35%までは事実で確定なんですよ
その上で今後10年の伸びを+15%?としているわけで
過去10年30%増えたものが今後10年15%増えるのは
妥当な評価だと思いますし
ここは将来の事なのでわざわざ?として
トータルでも50%まで行きそうとしか書き込んでいない
投資の参考になりましたか?
毎度のように逃げてください
いちごは書き込んでいる通り
当日44000円台で全売りましたよ
売った奴も配当込みでチャラですし
その前はかなり儲かってるし
自画自賛するのもあれですが見事なものでしょう
投資の参考になりましたか?
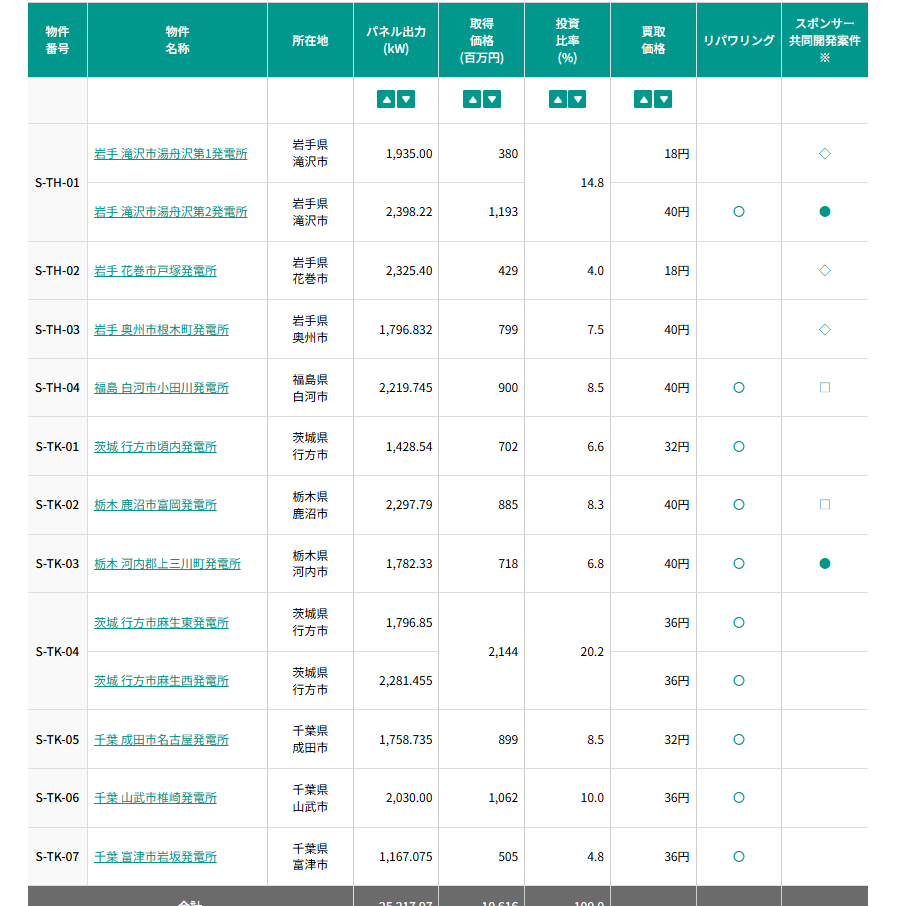
グリーンライトはリパワリング物件が多いと聞いてはいたが
過半がリパワリング物件でした
要するに古い物件は発電効率が悪いから
現在のパネルとの発電効率格差が激しく
FIT終了前でもやる価値がある(収益がより多く上がる)
という事でしょう
カナはこの点、固定買取期間が8年平均ぐらいで
他と比べ比較的新しく効率格差が激しくないので
古い物件から順次検討ぐらいなのでしょう
もう少し安く、効率が良くなるまで待つとか
これは各社の考え方の違いでしょう
それと理屈が分かってないのかもしれませんが
古いパネルでも発電はしているわけで
固定買取期間中は一定の収益を得られるので
リパワリングをする必然性がそもそも無い
そこをあえてしているという事は
固定買取で見込める一定の収益より大きな収益が見込めるから
リパワリングしているわけでしょう
わざわざ損するためにリパワリングなんかしないでしょう
なぜこんな原理原則的な事が分からないのか不思議でならない
投資の参考になりましたか?
なんか妄想がはげしいなぁ ┐(´д`)┌ヤレヤレ
安心安全インフラファンド、それは良かったですねぇ(いちご。。)
さて忙しいので返信はこれにて終了です
投資の参考になりましたか?
私はその前に常識を知っている前提で複数回突っ込んでますが
常識が無くリスクプレミアムが初見だったみたいなので
私が書き込むよりAIの方が信用できるんじゃないですかね
『10年間での倒産確率は3%強』は
リスクプレミアムから見える市場の評価ですから
これ以上でもこれ以下でもない
ここに私の主観は入っていません
これまで孫さんの善意で
3%強も利回りが高いと思っていたのでしょうか?
格付けでもBBプラスはジャンク債扱いですから
倒産、不履行リスクが高いと見られている
同じですよね
それにそもそも論だけど
孫さんはオープンAIにフルベットして
丁半ばくちをしようとしているわけだから
孫さんに乗るのなら少額で株買った方が
期待値が高いような気がしますがね
私は今株買う奴は頭おかしいぐらいに思ってますし
こんな丁半ばくちは嫌いなので
安心安全インフラファンドで
投資の参考になりましたか?
ここでもAI頼みですか。。^^;
『10年間での倒産確率は3%強』についての十分な回答はもともと期待していなかったので、どうでもいいや
なおSBGが発行する社債の各付けはS&PがBB+に据え置き中
(※7月16日にソフトバンクグループの長期発行体格付けBB+を据え置き&格付け見通しをネガティブから安定的に変更)
一方、日本格付研究所(JCR)はソフトバンクグループの長期債各付けを A 、劣後債はBBB+に
どうしても気になる方は各社各付けの10年間の累積デフォルト率などを比較したら良いかなと思います (^^)
投資の参考になりましたか?
常識を知らないんですね
今の米国債10年物が4.8%でそのソフトバンクの社債が7.9%なので
リスクプレミアムは3.1%
これを元にめんどくさいので以下AIで
AI による概要
社債におけるリスクプレミアムとは国債などの安全な資産の金利に上乗せされる、
企業の倒産や不払い(信用リスク)などの危険に対する追加の利回り(スプレッド)のことです。
社債のリスクプレミアムの仕組み基本の考え方:
投資家が「リスクのある社債」を買うために要求する、
無リスク資産(国債など)の利回りを超える超過収益の部分です。
信用リスクの反映: 発行企業の経営状態が悪化し、
倒産や債務不履行(デフォルト)の可能性が高まると、
投資家はより高い対価を求めるためリスクプレミアム(スプレッド)は拡大します。
景気変動の影響: 不況時には企業の収益が下がり倒産リスクが高まるため、
社債のリスクプレミアムは全体的に上昇する傾向があります。
投資の参考になりましたか?
>リスクプレミアが3%強なので単純に10年間での倒産確率は3%強という事でしょう
>
へ〜、そうなんですね
初めて聞きましたが、上記内容を理解&納得されている方はいらっしゃいますか?
投資の参考になりましたか?
>費用をかけても余りある収益増が見込めるからまだ固定買取期間半ばなのにしてるんじゃないですかね
カナディアンもリパワリングを既存設備のバリューアップ策として掲げていますが、現時点の決算説明資料では、Post FITに向けた今後の施策として位置付けています。
余りある収益増が見込めるなら、どのインフラファンドも現時点でどんどん進めているのでは?
私が現状を理解できてないと言うなら、リパワリングで収益を大幅アップさせた事例を教えてください
>今後の発電効率アップは平均より多く見込める
ここで将来も技術革新が同じペースで続くという仮定が入りますね。「現時点での35%は納得できたか?」という質問だったので、将来の話は除いて話をしています。
>⑤ 蓄電池導入コストが少なくとも今より半分以下になる
これは私の質問「現在の蓄電池導入費用と比べて、10年後は最低でも何割くらい減ると予想しますか? 」への回答を避けられたので、これぐらいは減らないと利益維持できないだろうという考えで書いています。
今の蓄電池価格だとまだまだ導入コストが重いので、FIT後の利益維持はできないです。
投資の参考になりましたか?
リスクプレミアが3%強なので
単純に10年間での倒産確率は3%強という事でしょう
3%強の確率に空売りするのは大博打ですね
社債も含めて私は触りたくないですね
投資の参考になりましたか?
>2020年前後とかに導入したパネルも結構ありますから、平均したら20%上昇とかでしょう。
10年超の2014年、2015年物件も多くありますし
平均20%は低く見積もりすぎでしょう
それに2020年に導入した施設はまだ6年しか経過していないのだから
当然その間の技術進歩、発電効率アップは低いでしょうが
残り14年になるので今後の発電効率アップは平均より多く見込める
ってだけの話ですね
投資の参考になりましたか?
カナはやってたかどうか覚えてませんが
現時点でリパワリング(パネル張替え)をしている
インフラ系物件は複数存在します
これらは当然パワコンも変えているでしょうが
費用をかけても余りある収益増が見込めるから
まだ固定買取期間半ばなのにしてるんじゃないですかね
現時点でこれなので
もう少し現状を理解していただきたいですね
ちなみに
⑤ 蓄電池導入コストが少なくとも今より半分以下になる
こんなことは一言も書いていません
>特に蓄電池はここから固定買取終了までに
>さらにコストダウンが見込まれる
どこから半分以下が降って湧いたのでしょうか?
投資の参考になりましたか?
>そもそもPPAの場合は蓄電池がいらない
蓄電池を無くすなら発電量が増えた部分もそのまま送電することになるので、PCSや送電設備の増強が必要になりますね。こっちも結構高くつくと思いますが。
投資の参考になりましたか?
正直に言っていいなら、現時点での35%すら納得できないですね。
10年前よりパネルの発電効率が30%良くなっていても、インフラファンドが2020年前後とかに導入したパネルも結構ありますから、平均したら20%上昇とかでしょう。
利益が維持されるには以下のような不確定事項の成就が条件なので、これをもって保守的な予想というのは意味が分からないです。むしろかなり楽観的でしょうね。
① 導管性が維持される
② FIT終了後(10年後くらい)にPPA案件を必要なだけ契約できる
③ 今後10年の進歩で発電効率+15%
④ 費用のインフレは電力価格の上昇でカバーできる
⑤ 蓄電池導入コストが少なくとも今より半分以下になる
あと、「導管性はおそらく認められる」の根拠としてメガソーラーの廃業をあげるのは論理の飛躍があります。インフラファンド以外の大多数のメガソーラー事業は税金を払って運営されているので、導管性なし=廃業は乱暴な議論です。残る利益がわずかでも社員が食えれば継続するのでしょう。
投資の参考になりましたか?
はいはい、そうですね
倒産する確率が本当に高いと信じているのならSBGを空売りすれば大儲けですよ〜
それも含めて『個人的には海外向け債券に比べ魅力はないなぁと感じています(いわゆる日本の高齢者情弱向け商品。。^^; )』とコメントしているのにね ┐(´д`)┌ヤレヤレ
投資の参考になりましたか?
倒産しなきゃね
元本が戻らないリスク分だけ
プレミア金利が乗っているという事でしょ
トヨタの直近のドル建て社債が4.52%だそうですが
それより3%高いのは何ですかと問いたいですね
投資の参考になりましたか?
何を勘違いされているのかわかりませんが、普通社債の満期日(償還日)を迎えると投資した額面金額(元本)が全額戻ってきますよ
投資の参考になりましたか?
それだけ金利を出さないと買い手がいないという事ですし
金利上昇で下がるのならインフラ系より株の方が大きく下がりますよ
投資の参考になりましたか?
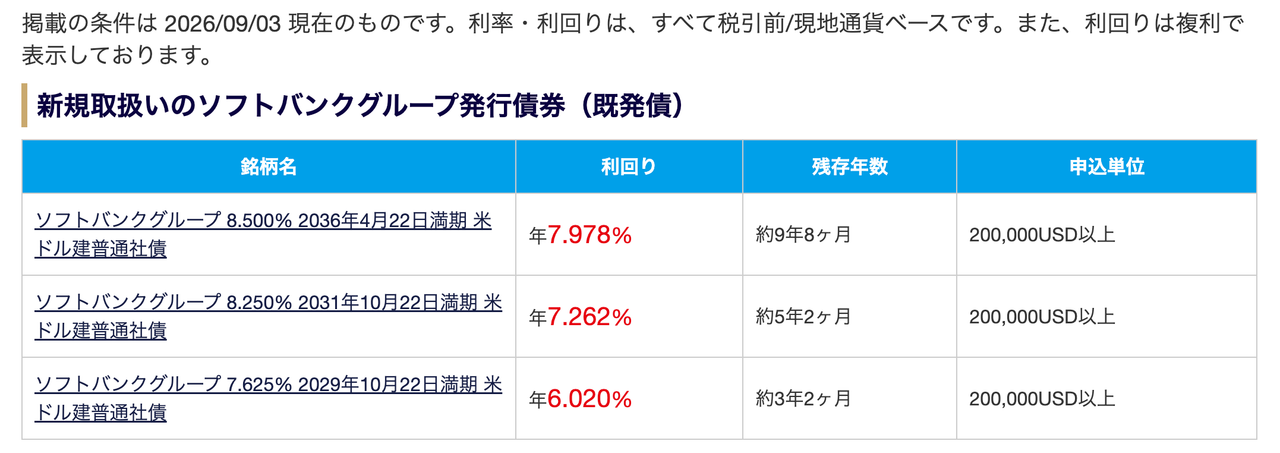
先日ソフトバンクグループの日本向けの無担保社債についてコメントしましたが、個人的には海外向け債券に比べ魅力はないなぁと感じています(いわゆる日本の高齢者情弱向け商品。。^^; )
申込単位が少し高めですが、海外向け既発債でも利回りはインフラファンド並の6〜8%レベルです
投資の参考になりましたか?
現時点での35%は納得いただけたようで
反論できなかったみたいですね
私は専門家じゃないのでそんな細かい将来の事はわかりませんが
蓄電池が今より安く性能が良くなることだけは間違いないでしょう
また現時点でパネル+蓄電池での発電コストが
火力・原子力を抜いて最安になったのは事実
そしてそもそもPPAの場合は蓄電池がいらない
またその頃には今作り始めましたが蓄電発電所に売るという手段も
選択肢の一つになっているでしょう
投資の参考になりましたか?
10年後のことで不確定要素も多いことからシナリオを分けただけで、弱気シナリオが一番起きそうだとは言ってないですよ。
ポジションの違いによる考え方の違いは埋まらないので、細かい反論はせず質問だけします。
①導入する蓄電池は何時間の容量を想定していますか?
②現在の蓄電池導入費用と比べて、10年後は最低でも何割くらい減ると予想しますか?
③現在のパネル張り替え費用と比べて、10年後は最低でも何割くらい減ると予想しますか?
④想定する蓄電池導入費用とパネル張り替え費用は何対何ぐらい?
私の中立シナリオでは、ざっくりと以下の想定で考えていました。
①1時間蓄電池で十分、②5割、③5割、④1:1
未来のことなので、もっと保守的に考えるべきだと思う人も多いかもしれませんね。
投資の参考になりましたか?
この先金利上昇局面では、有利子負債が多いカナディアンが1番不利になるのかな…
あたいの老後資産があんまりだ、インフラ投資間違いちゃった😭
投資の参考になりましたか?
>導管性はおそらく認められる
メガソーラーに廃業されると電力が足りなくなるため
>発電量1.5倍が強気すぎる
過去10年のパネル、パワコン含めた発電効率30%増
過積載、出力制限等およそ5%
今後10年の進歩+15%?
計50%
かなり妥当なところだと思います
少なくとも25%はすでに超えています
>蓄電池の効果は昼間にFIT無しだと電力が0円付近でしか売れないものを
15円とかにするために使うのであって
現在のPPA市場での価格が15円
PPAの場合昼夜関係ない
また市場価格は夜間の場合季節によるが春秋の深夜帯で20円超
真夏の現在だと昼間でも20円、夕方は40円超(昨日の値)
>インフレ~
インフレになると化石燃料が漏れなく上がるので
火力発電の方がダメージが大きく市場価格も上がる
私は株で楽観論はよろしくないと思っているので
強気ではなく保守的に見ている
私が強気なのではなく貴方が弱気すぎます
投資の参考になりましたか?
「導管性はおそらく認められる」って何か根拠がありますか?
書かれていることを数字にしてみると、
(現状) 収益100 - 償却50 - その他費用15 = 利益35
(未来 : 強気) 収益60(100×1.5×0.4) - 償却10 - その他費用15 = 利益35
たしかに利益は変わりませんね。償却10は蓄電池や新パネル・PCS増強(発電量が増えれば必須)を想定しています。
発電量1.5倍が強気すぎるので半分の1.25倍で計算してみると、
(未来 : 中立) 収益50(100×1.25×0.4) - 償却10 - その他費用15 = 利益25
利益は7割になります。
蓄電池の効果は昼間にFIT無しだと電力が0円付近でしか売れないものを15円とかにするために使うのであって、発電量が増えるわけではないですよね?
1.5倍が全く理解できなかったです。
弱気シナリオで費用のインフレが激しい場合など、償却と費用を少し増やすと
(未来 : 弱気) 収益50(100×1.25×0.4) - 償却15 - その他費用20 = 利益15
利益は4割になっちゃいます
ここから法人税37%も取られたら目も当てられないことになりますね。
こういう未来も全然ありえるなって思えるんですが。
投資の参考になりましたか?