いまいちパッとせんとや
返信
投資の参考になりましたか?
 OTC(---)
パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
いまいちパッとせんとや
投資の参考になりましたか?
増配でもしない限り株価は上がらないのかな
投資の参考になりましたか?
広島にはマツダが
アメリカにはレモン法がある😌
見た目は綺麗で中、酸っぱい🍋
投資の参考になりましたか?
今のマツダ(スバルも)は黎明期のユニクロ的なポジションを取ってる、いい物をお手頃価格で提供します、みたいな感じで。で、マーケティング的に今マツダ(スバル)に台頭されて困るのはトヨタ。協力関係にあってもマツダ(スバル)にとってトヨタはフレネミー的な立ち位置(SNS、掲示板を見渡した雑感)
投資の参考になりましたか?
これを見ると、全ての元凶はラージ商品
結果論だが経営陣は3回のジャッジポイントをすべてしくじったことになる。
①まずCX60量産開始(2022/3)をなぜGOできた?
•最終テスト結果の都合の悪いことを上に報告しなかった?
•報告したけれど、ソフトウエアの修正を後でやれば済むと判断した?
②米国向けCX90はCX60のあとの量産だったので、なぜ学ばなかったのはなぜ?
•CX60とCX90の量産タイミングが近くて学ぶ時間的余裕がなかった?
•国内CX8は好調だったが、CX9が苦戦していたので急いだ?
③不具合が出たとき生産を止めて根本改善しなかったのはなぜ?
•部品メーカーに気を使った?
投資の参考になりましたか?
CRの信頼性ランキングでマツダが1位になったのはコロナでMX-5が売れていたのと新しい技術がない車ばかりのラインナップだったからとCRの編集者もコメントしていたな。実力でもなんでもないのでそのあとズルズル下がって下げ止まらない。最近は安全性が世界一とかやってるけどらあの調査もカタログスペックメインで実態には程遠い。今年はタッチパネル搭載のCX-5が出たから下がるぞ。
投資の参考になりましたか?
キャデラックが上位?
またまたご冗談を…
投資の参考になりましたか?
J.D. Powerの長期信頼性ランキング
購入から約3年経過した車の不具合を調べるものです。
2026年版で数値は100台当たりの不具合件数で、少ないほど良好。
順位 メーカー 不具合件数
1 レクサス 151
2 ビュイック 160
3 MINI 168
4 キャデラック 175
5 シボレー 178
6 スバル 181
7 ポルシェ 182
8 トヨタ 185
9 Kia 193
10 日産 194
16 マツダ 210 💥
17 ホンダ 211
投資の参考になりましたか?
日経平均はお祭りさわぎで浮かれているのに、ここは蚊帳の外。つまんない糞株。
投資の参考になりましたか?
米国新車信頼性ランキングのマツダ順位
2020年 1位
2021年 2位
2022年 4位
2023年 7位
2024年 6位
2025年 6位
2026年 14位
故障不具合が増えたし
集団訴訟を抱えているし。
投資の参考になりましたか?
最後何😤😤
投資の参考になりましたか?
来年のSkyactivZ積んだCX5買うんで決算頑張ってほしい
投資の参考になりましたか?
っ【SKYACTIVEZ→高燃費・高コスパ→マツダ完全体】
投資の参考になりましたか?
もう上がらなかったら当分ズルズル下に行くと思う。何かいい材料が出るといいけど。
投資の参考になりましたか?
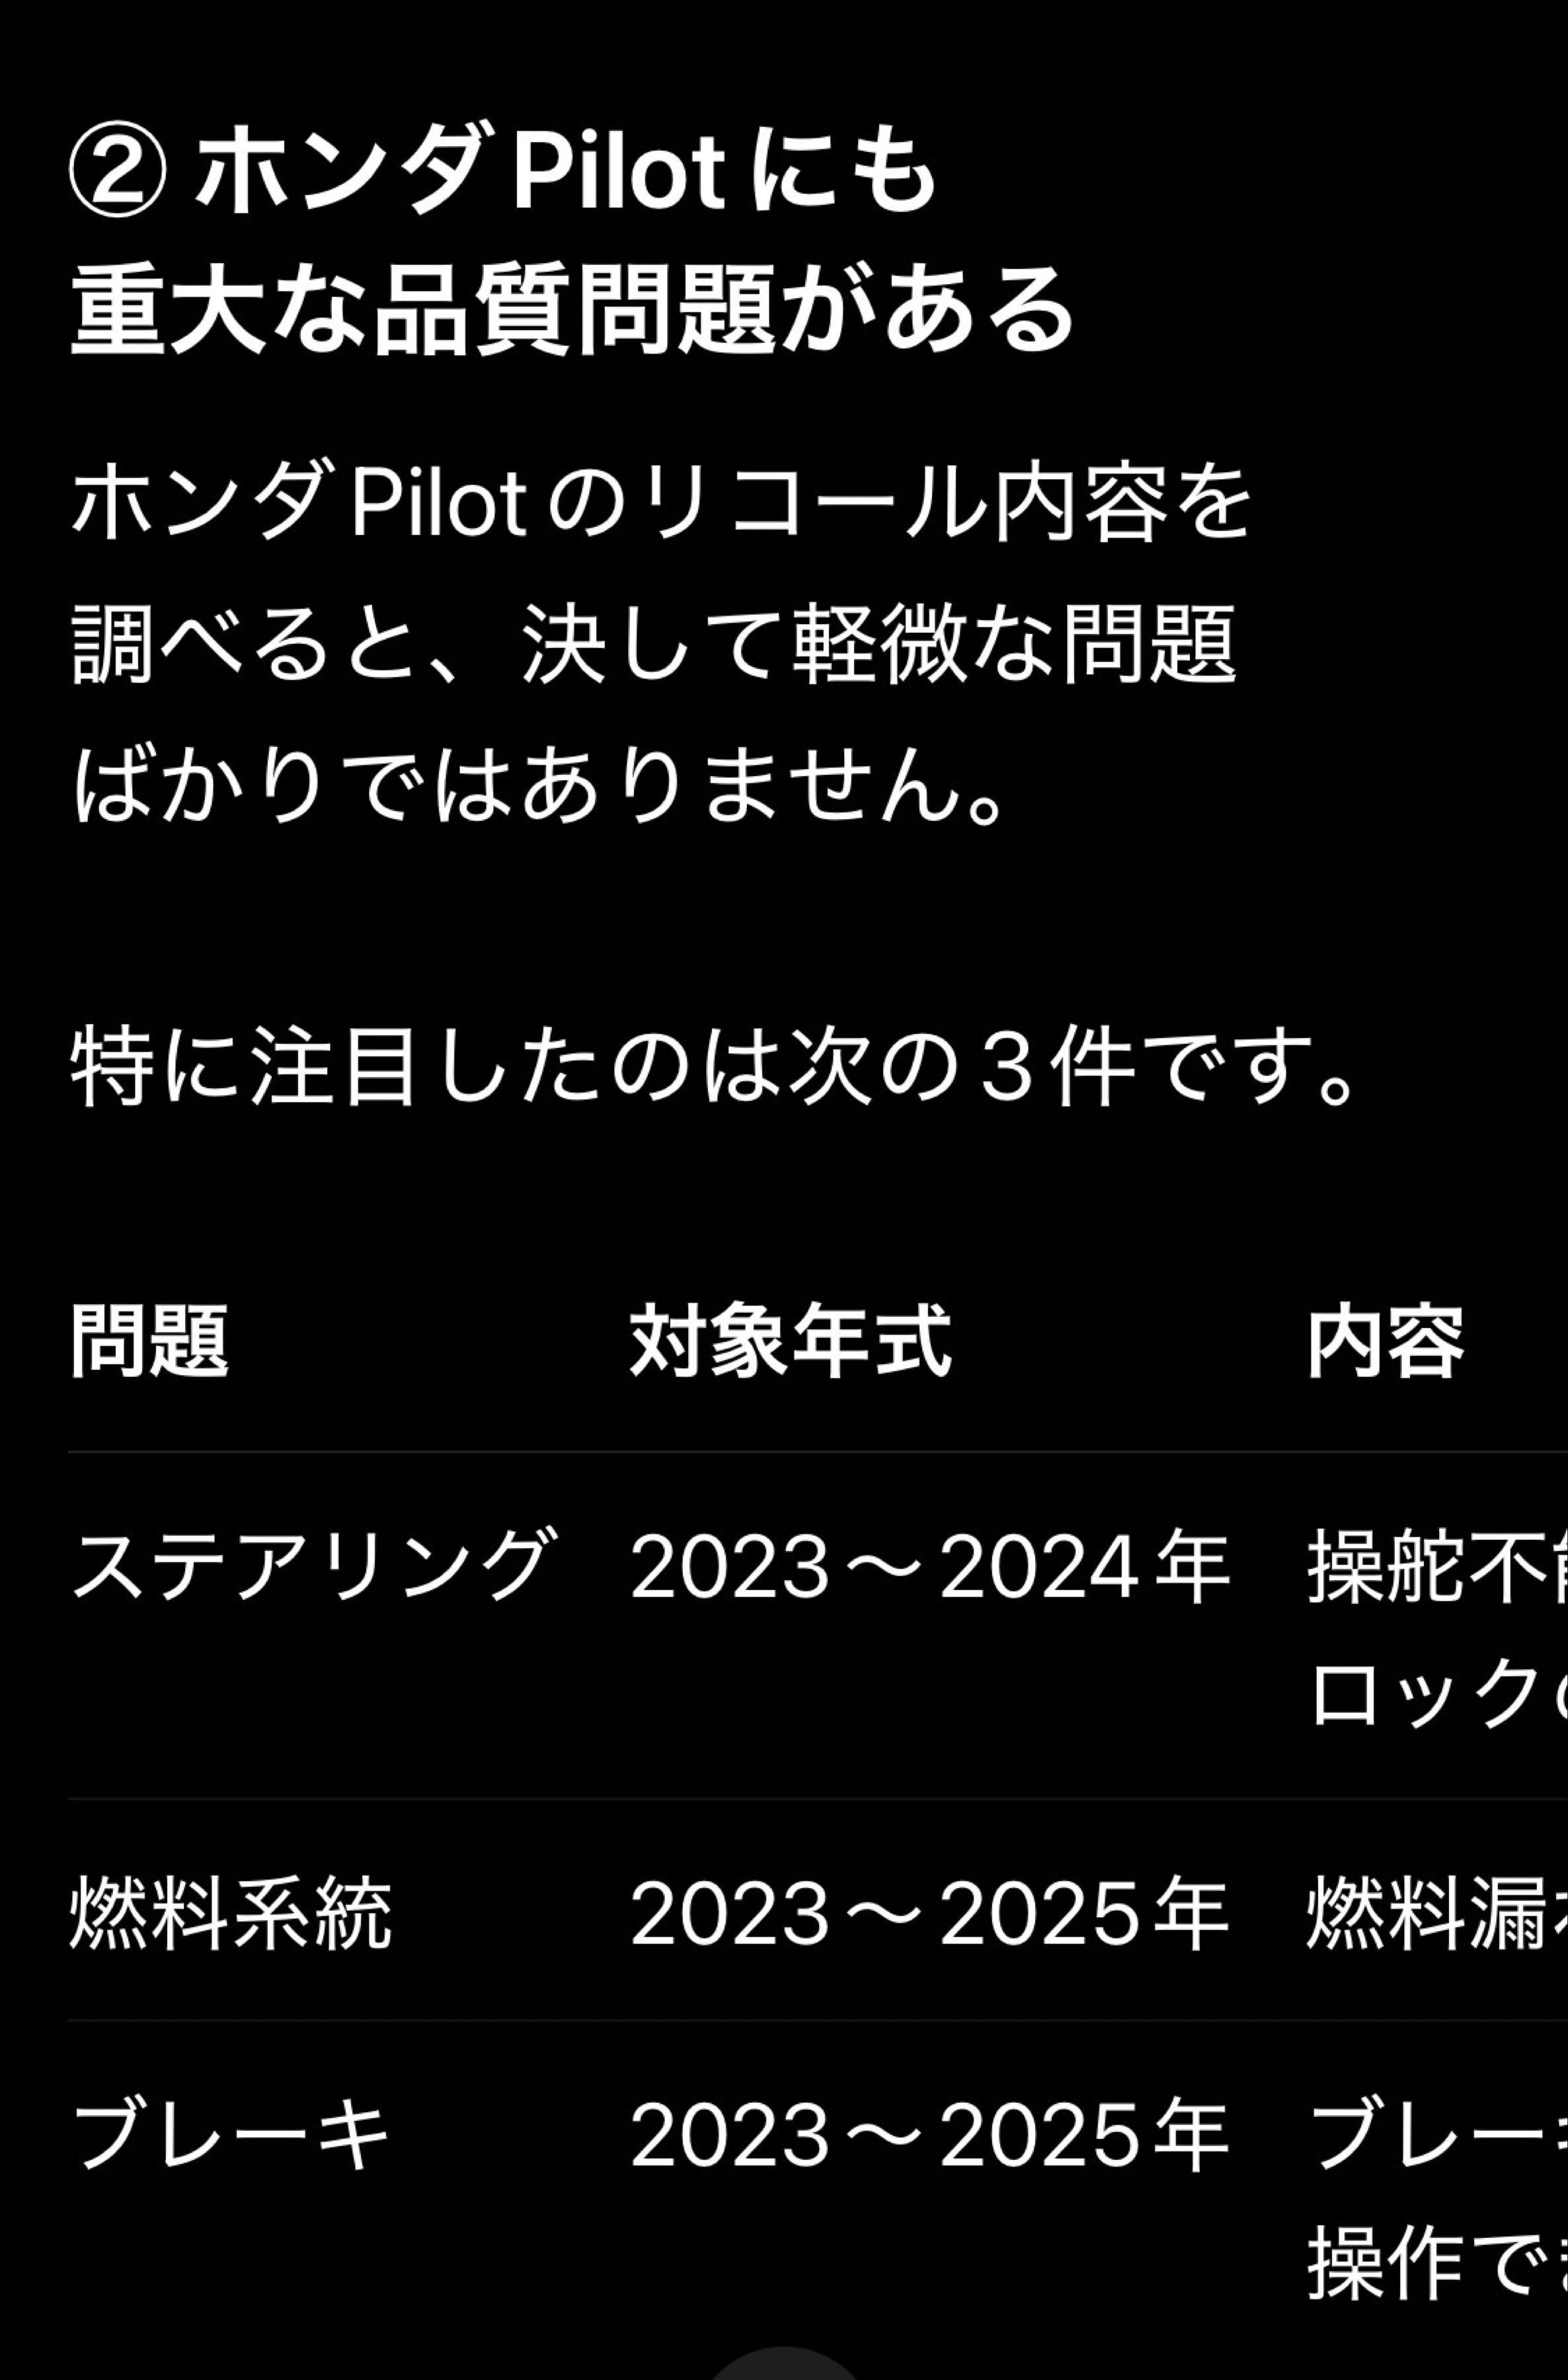
ホンダでも訴訟はありますね。
例えばステアリングでは、製造工程の不具合により、ギアボックス内部にボールベアリングが残る可能性がありました。
これによってステアリング操作ができなくなる危険性があります。
対策は電動パワーステアリングラックの交換です。
また、ブレーキペダルについては、固定ピンの取り付け不良が問題になりました。
つまり、ホンダPilotも走行安全性に直結するリコールを経験しています。
⸻
③ ホンダはエンジンの品質問題で集団訴訟に
ここは重要です。
2026年1月、ホンダの3.5L V6エンジンに関する集団訴訟が報じられました。
問題とされているのは、エンジン内部のコンロッドベアリングなどの異常摩耗です。
症状としては、異音、出力低下、エンジン停止などが訴えられています。
対象として訴状に挙げられている車種には、次のものがあります。
* ホンダPilot(2016~2022年型)
* アキュラMDX(2016~2020年型、2022年型以降)
* ホンダPassport
* ホンダOdyssey
* アキュラTLXなど
注意したいのは、訴訟の対象として挙げられた車両と、実際にリコール対象となった車両は同じではないということです。
訴訟では、リコール対象の範囲が不十分だという主張もなされています。
さらにNHTSAが約140万台を調査
2025年8月、米国NHTSAはホンダのV6エンジンについて新たな調査を開始しました。
対象は約140万台以上。
背景には414件の不具合報告があります。
ホンダは2023年にも約24万9,000台をリコールしていましたが、その後も対象外の車両で問題が報告されていたのです。
ただし、この約140万台は調査対象であり、すべてに欠陥が確認されたわけではありません。
投資の参考になりましたか?
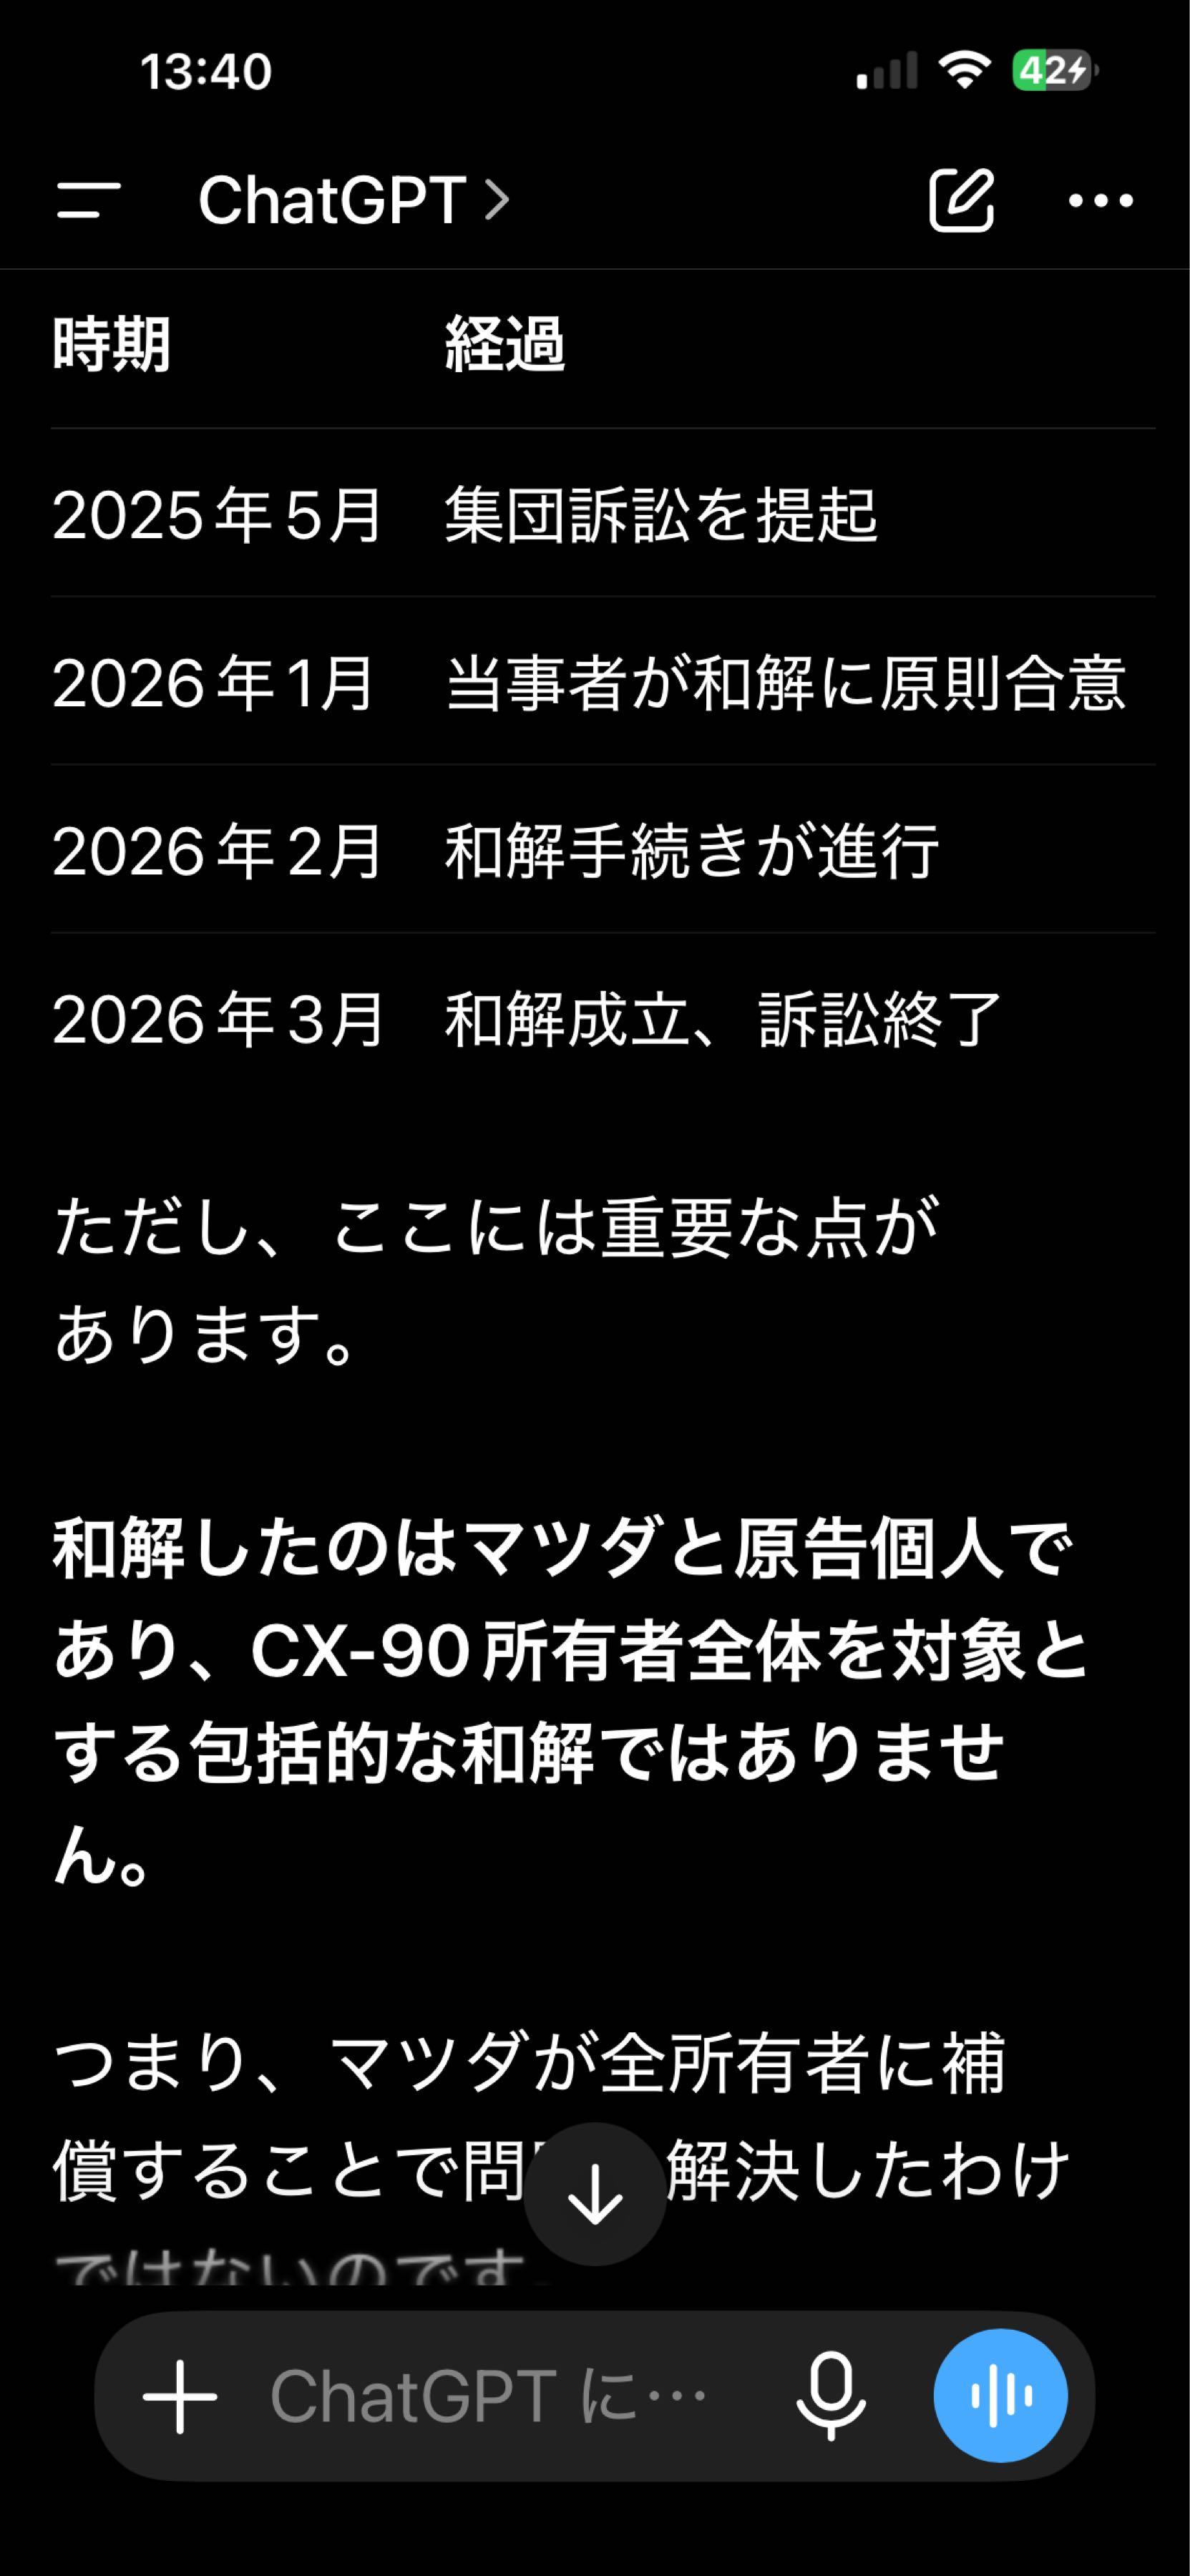
2つの訴訟について言ってますか?
ひとつは画像のもの判決出て和解してます。
もうひとつは2026年のですね。
2026年3月17日、アメリカのバージニア州の連邦裁判所に新たな集団訴訟が提起されました。
対象は2024~2026年型CX-90です。
今回の訴訟では、主に二つの問題が指摘されています。
ブレーキの問題
* 異常な摩耗
* ブレーキの異音
* 制動時の振動
* 修理後の再発
ステアリングの問題
* 車線維持支援装置による不適切な操舵
* ドライバーの操作に反するような操舵力の発生
* 修理後も問題が改善しないという主張
原告は、繰り返しディーラーに持ち込んでも問題が解決しなかったと訴えています。
訴状によれば、車両が修理のためディーラーに預けられていた期間は合計約36日間に達しています。
ただし、これらは原告側の主張であり、裁判所が欠陥の存在を認定したわけではありません。
この新しい訴訟については、今回確認できた資料からは和解や最終判決を確認できませんでした。
投資の参考になりましたか?
最近CX60のコマーシャルを目にするようになった。
アクセルを踏んだ瞬間から爽快な走り(550Nm)
20.9km/Lの燃費
好調なCX5のパフォーマンスと比べるとパワーも燃費も圧倒しているが売れない。
皮肉なものだ
CX5
237Nm
15.8km/L
投資の参考になりましたか?
SUV、いつまでブームが続くんかな。
投資の参考になりましたか?
斜陽産業の5、6番手、衰退する一方
1300円なんて二度と行かないいんだろうな。
投資の参考になりましたか?
米国におけるマツダの問題点
信頼性の低下:CX-70・CX-90など新型SUVの不具合が多発。集団訴訟に発展している。
高級化の失敗:価格を上げた一方、品質問題で評価を落とし高級化できなかった。
トヨタ・ホンダとの競争:燃費、故障の少なさ、販売網で差を付けられている。
電動化の大幅な遅れ:新技術の信頼性が競争力を左右する。
信頼性が低下して販売減に陥り、値引き拡大中。
投資の参考になりましたか?
素のマツダ2XD 3万キロのマニュアル車を今月買いました。
通勤車として楽しみです。
小さな体に22キロのトルクを世の中からなくなる前に味わう最後のチャンスです。
マツダ2になってからのマニュアル中古車価格がみるみる上がってます。
お店に行って小型車無いときついと思います。
投資の参考になりましたか?
マツダについて調べると不安が増した。財務の面からは長期的に負けそうな様子が見える。2Qの決算発表においてどのような説明がなされるかに注目する。
投資の参考になりましたか?
2列シートは車体も専用設計として全長やホイールベースを短くして小回りがきく車として魅力を出すことも出来たのは否定しない。
だが全くの流用車体なら安く作れるというメリットがある。
ユーザー側には2列シートが生みだす巨大な荷物スペースが最大の魅力ではあるが。
3列目シートがないのに価格が同じというのは納得出来ないのでは。
流用メリットをマツダだけが享受してる様に思える。
新90の2列シートは安くなったからこれの売れ行き見れば真相がわかるんじゃないかな。
投資の参考になりましたか?
CX-70の2列シートは巨大な荷物室を提供する。
さらに2列目を簡単に畳んで更に荷物室を大きくできる。
ライフスタイルによってはこの荷物室が最大の魅力。
荷物や自転車を積み込んで2人で出かけるなどというスタイルはアメリカで良くあるしSUVの原点としてのシボレーサバーバンの様な感じかな。
また2列3列シートの車体を共通や近いものにした車は他にもあるから車体共用が販売不振の理由とするのは根拠に乏しいね。
それより価格が3列シートと同じであることは2列シートを、買った顧客からしても納得出来ないのでは。
またアメリカでは価格設定の不可解さを指摘する記事もあったという。
投資の参考になりましたか?
マツダ11月1週ぐらいまで減産 定時間割れ ホンダとかもそうやろうけど
投資の参考になりましたか?
他社でも3列シートSUVを2列シートに流用する例はある。
またホイールベースや全長を短くした2列シートと3列シートと寸法を変えないまま2列シートにする2つのタイプが存在する。
前者は比較的取り回しが良いなど使いやすくなるメリットがある。
後者は専用設計部分を減らし簡略化コストを抑えられるなどのメリットがある。
しかしCX-70の場合には後者でありながら車体価格が3列シートと変わらないか寧ろ高かった。
つまりはユーザー側に簡略型2列シートであるメリットが無いので売れなかったのは当然と言えば当然ですね。
投資の参考になりましたか?
また2026年3月、2024~2026年型CX-90を対象に、全国的なクラス認定を求める集団訴訟(Burnell v. Mazda)が提起されました。
ブレーキの異音・早期摩耗、レーンキープの危険な挙動、マツダの隠蔽を主張しています。
· 先行するブレーキ異音訴訟は2026年3月に個人限定的な和解が成立しましたが、全国的な問題は未解決です。
全国規模のクラス認定を求める訴訟は依然係争中で、マツダの品質信頼回復が課題となっています。
投資の参考になりましたか?
2026年上期の米国販売は
CX-90が21,271台(前年同期比24%減)
CX-70に至っては5,974台(同29%減)と大幅に落ち込んでいます。
マツダのCFO自身が「受け入れられない」と認める異例の事態です。
CX-70はCX-90の3列目シートを外しただけの実質同一車で、商品としての独自性が乏しかったことが根本にあります。
投資の参考になりましたか?
米国におけるマツダの「ラージ商品群」は、販売不振によるラインアップの整理と、てこ入れの真っ只中にあります。CX-70の廃止はその象徴的な動きです。
CX-70は2024年登場から約2年で米国販売を終了します。
理由は明確な販売不振で、2026年1-9月の販売台数はCX-90が34,999台に対し、CX-70はわずか9,686台でした。
両車はボディサイズやホイールベースがほぼ同一で、CX-70は「CX-90の2列シート版」とも言える存在でした。
そのため2027年モデルからはCX-90に2列シート仕様を追加し、CX-70の役割を吸収する形でラインアップを統合します。
CX-60/70/80/90を合わせたラージ商品群の2025年度世界販売は約15万637台で、目標の20万台を大きく下回りました。
中でも米国が販売の半分以上を占めるため、米国でのテコ入れが急務となっています。
投資の参考になりましたか?
実は2026年10月27日、マツダUSAが2027年型CX-90について発表した。
アメリカ市場ではCX-70を廃止し、CX-90に2列シート仕様を追加するというものだ。
つまり、2027年型では、
* CX-90:3列シート仕様
* CX-90:2列シート仕様
元々CX-90とCX-70は殆ど同じでシートレイアウトの違いしかなかった。
なので今回CX-90に2列シートを新設しCX-70は廃止したわけだ。
では何故CX-70は余り売れなかったのか?
それはCX-90と同じか寧ろ高い価格設定にあった。
と断言して良いだろう。
そして今回CX-90の2列シートは1200ドルほど安くなり価格は合理的なものとなった。
では何故CX-70は高かった?
僕は知らない。
投資の参考になりましたか?
明日株式取引後
10月生産•輸出•販売が発表される
投資の参考になりましたか?
AI半導体が上がり始めると他が下がる
そういうパターンのアルゴで動いてるから
投資の参考になりましたか?
キョーワトランプさんが負けるのが楽しみですにゃー。
謙虚さの欠片もないエラソーな上司や経営陣や政治家は、嫌いですにゃー
投資の参考になりましたか?
CX90の2027年モデルが発表 やはりCX70廃止
https://news.mazdausa.com/2026-10-27-2027-Mazda-CX-90-Pricing-and-Packaging
CX90に2列シートが追加されたと言うより、CX70をCX90と呼び替えただけ!?
そもそもシート数だけの違いで別車名とする摩訶不思議なマーケティングだった。
販売•マーケティングのプロと言われる現社長が米国マツダ社長当時の判断だから、首をひねるしかない。
米国マツダ社長は他人資本の全米ディーラーをバックに本社に対抗できたはず。
過去にはその実績があった。
•メキシコ生産マツダ2を拒否
•スカイXを拒否
•MX30を導入後短期間で中止
米国向けラージが1車種になるとしても、なぜ最初からCX90に2列/3列をラインナップしなかったのだろうか!?
CX70をどうしても作りたかったのであれば、CX60ベースでフロント/リアデザインの区別化を要求しなかったのがあまりに不思議だ。
販売•マーケティングのプロなのに。
投資の参考になりましたか?
これからの時代にEVって無理やろ 路面で充電できる装備なの?
そもそも夏になれば電力不足の日本
投資の参考になりましたか?
そうなんですね。
これからはEVの時代なんですね。
エンジン車から撤退する企業も増えるかも知れませんね。
エンジン車も当分は消滅しないでしょうけど、そうなると既存の大きな自動車メーカーほど厳しくなりそうですね。
マツダの様な個性のあるエンジン技術を持つメーカーは残存者受益を得られそうですね。
投資の参考になりましたか?
今日あげた銘柄もいつか下降トレンドに入るかもね?
相場は全体弱みですよ。大きく上げれば戻り売りです。
投資の参考になりましたか?
( ̄m ̄〃)ぷぷっ! 今日の地合いでマイナスってぼろ株
投資の参考になりましたか?
今や株価は業績等関係なく動く。祭りてきなもの。しかしここのボックス圏そろそろ出てくれないかな。つまらん。
投資の参考になりましたか?
今日は1094円でつなぎで売り🎶
投資の参考になりましたか?
マツダ君はやればできる子(マツダ3を超える傑作を作って!)(ところでマツダ2の後継は?)(skyactivezで高燃費・高コスパが実現できれば?→マツダの唯一の懸念材料が消滅→期待してます!)
投資の参考になりましたか?
テスラのベルリン工場は週間生産7,000台に到達し
敷地内では、既存棟の約2.4倍となる第二生産棟の建設計画があり、12月に許可申請、2027年の着工を目指しています。
9月の欧州ではModel Yが1位、Model 3が2位に入り
テスラの月間登録台数は過去最高の約6.6万台。
前年同月比ではModel Yが+55%
Model 3が+106%と大きく伸びています。
欧州は既にEV時代になっています😀
投資の参考になりましたか?
投資の参考になりましたか?
下手なことを書くより逃げた方が賢い選択
投資の参考になりましたか?
><a href="yjfinance://symbol?code=7261.T">マツダ</a>こんなにすごい(!or?)のに株価低迷はなぜ?
>下記を盲信する人もいれば、半信半疑な人もいる
>いや否定的な人もいるからだろう
>
⚫︎いたって正常な状態
当たり前
書き込む必要なし
投資の参考になりましたか?
マツダこんなにすごい(!or?)のに株価低迷はなぜ?
下記を盲信する人もいれば、半信半疑な人もいる
いや否定的な人もいるからだろう
•BEV意思あるフォロワー
•ライトアセット戦略
•ブランド価値経営
•フレキシブル生産
•ビルディングブロック
•一括開発
•安全性No.1
•信頼性も実はそんなに悪くない(平均値を落とすのはラージのみ)
•長安汽車開発電動車がアジア、中国、欧州、オーストラリアに貢献
•究極のスカイZエンジン+マツダユニークHV
投資の参考になりましたか?
>JDパワー2025年米国車両信頼性調査(VDS)で<a href="yjfinance://symbol?code=7261.T">マツダ</a>は総合3位。
>中古車信頼性でも3位と評価されており
>「壊れにくいメーカー」という評価。
>
>⚠️ しかしCX-60/90で「品質」が崩れた。
>ブランド価値を毀損しているのは、新世代の大型SUV群における初期品質です。
>
>CX-60(2022年発売) では、トランスミッション制御コンピュータのクラッチ制御不具合によるエンジン再始動不能、メーター異常などが重なり、2024年10月だけで約3万5千台のリコールに発展しました。
>
>ユーザーからの不具合報告も、トランスミッション関連13件・エンジン関連29件・バッテリー関連35件と積み上がっていました。
>
>CX-90(2024年) では「ステアリングが固くなる(sticky steering)」問題でリコール後も26件の新たな苦情がNHTSAに寄せられ、リコール修理が効いていない可能性があるとして連邦当局が調査を再開しています。
>対象は米国販売の43,752台に及び、2件の衝突事故との関連も疑われています。
>
>さらにCX-70/CX-90のPHEVでは燃料計の誤表示で104,854台がリコールされるなど、大型SUV群全体で品質課題が散見されます。
>
>CX-60/90はマツダがプレミアム化の旗手として投入した高価格帯車種です。
>そこでリコールが短期間に多発し、しかも修理後も不具合が再発するとなれば、消費者の頭には「高くても品質が伴っていない」 という認識が刻まれます。
⚫︎元々はマツダの品質がJDパワーで認められたというマツダに良い情報だった。
ところが時系列を錯覚させたのだろうか、過去の品質問題を並べたことで元情報と全く反対のマツダの悪いニュースかのように錯覚させている。
凄い投稿テクニック!
投稿職人の仕事だろうか?
投資の参考になりましたか?
小幅で売り買い繰り返す?
投資の参考になりましたか?
🚗ヤフーニュース
「2035年までに世界の完成車メーカー(OEM)
上位10社のうち6社が中国企業になる」
会計大手KPMGが22日発表した「第26回グローバル・オートモーティブ・エグゼクティブ・サーベイ2026」によると
世界の自動車業界の経営者の約半数(48%)が、こうなる「可能性が高い」と予想していることが明らかになった。
同調査は経営者775人を対象に実施した。
欧州でも日本勢は中国勢に抜かれたし
恐ろしい勢いで伸びている🥺
投資の参考になりましたか?
1087.5でインしましたー。よろしくお願いします🙇
投資の参考になりましたか?
売り物が少なくなってきた感じがするので規模拡大の買増しを行った。引き続き下でも待つが期待していない。
投資の参考になりましたか?
タイの洪水で日系企業自動車は減産だよ マツダもそうだろう
投資の参考になりましたか?
もしかしてメーカーの平均インセンティブをそのまま個別の車種に当てはめていないか?
投資の参考になりましたか?
• 2025年 米国車両信頼性調査(VDS / Vehicle Dependability Study):
• マツダはマスマーケット(一般ブランド)部門で第2位を記録しました。
• 100台あたりの不具合指摘件数(PP100)は161 PP100で、前年から24ポイント改善し、順位も4つ上昇しました。
• 個別モデルでは「2022年型マツダ CX-9」や「2022年型マツダ CX-5」がアッパーミドルサイズSUVおよびコンパクトSUVのトップ3に選出されています。
• リセールバリュー(残価)評価:
• 過去に北米において、コンパクトSUVの「CX-30」などがJ.D. Power ALGによるリセールバリュー・アワードを受賞しています。
投資の参考になりましたか?
個人投資家の勝率は、1割
その理由のひとつが、マスコミの数字を出した煽り報道に踊らされてしまうこと。
比較は同じ条件が原則。
今回はそれぞれのメーカーの関税差がある事に気がつくべきだったね。
投資の参考になりましたか?
投資の参考になりましたか?
必ずケチをつけてくるが、いつもポイントレス
それを指摘されると話を逸らすいつもの手
本来新商品発売時はインセンティブが少なくて当たり前
トヨタ: 約1,100ドル
ホンダ: 約2,000ドル
スバル: 約2,600ドル
マツダ:約3,200ドル当たり前
CX50(米国生産車)も新発売もインセンティブ販売
ラージを除いてもトヨタの2.5倍
これがブランド価値経営???
マツダ新車を買わないエセマツダ狂信
いくら言っても株価は上がらない
逆にブランド価値を落としてる
投資の参考になりましたか?
米国生産比率が低く、関税負担が大きいマツダの販売奨励金が、スバルより600ドル多いだけである。この事実は、マツダの商品競争力がスバルに大きく劣っていない可能性を示している
実はスバルの現地生産比率もそれほど高くない。
それでもマツダは一台あたり約900ドル多くの関税を払う。
つまりインセンティブの差600ドルより大きい。
この差がマツダの商品価値の高さとはイコールではないが、少なくとも関税差を無視したインセンティブの差を強調した報道に踊らされるのは避けたいものだ。🤭
本当に重要なのは最終的な利益率。
マツダは日本製鉄との協業でそこに挑む。
詳しく僕の動画で。
投資の参考になりましたか?
今朝はニューヨークと会議だからいつもより1時間半早く起きたら、またロジックより「思い」だけの人がいた
ラージ(5000ドル)が見かけの平均(3200ドル)を上げていると言いたいのだろうが、ラージ以外の平均インセンティブを計算してみたらわかるよ
(3200✖️310268−5000✖️44885)/265383=
1-9月合計 310268
1-9月ラージ 44885
1-9月ラージ以外 265383
>販売報奨金を3200ドルにするとcx-5は安くなりすぎてしまった。
>実際1000ドルくらいかな?
>CX-90みたいな高額車は5000ドル位出てるかもね。
>こういう高額な日本生産車が全体のインセンティブ平均を引き上げていると思われる。
投資の参考になりましたか?
マツダの見かけ上のインセンティブがホンダ、トヨタより大きい理由かわかったかな?
そこで「マツダだけが3200ドルのインセンティブ」という報道で煽るのはマスコミのやり口だね。
そして見事に踊らされて、「株主総会で質問しろ!」とか言っちゃうわけね
投資の参考になりましたか?
ケチつけたい気持ちでいっぱいなんだろうな。
やめとけ。
Your post is still not worth reading
投資の参考になりましたか?
この人3年米国国債金利を知らないようだ。
現在4.9%前後
トヨタクレジットは国債金利より高い金利で調達している。
さらに営利企業だから利鞘を取るので3〜5%はありえない。根拠なくいつものように思いだけで書いても仕方ない。論破したつもりだろうが、残念!
また
ゼロ金利は北米マツダが公示しているのだから北米マツダ負担。日本のようにメーカー100%資本のディーラーなら言うこと聞くだろうが、彼らは他人資本。
ディーラーはこれとは別に下取の高どりや値引きなどを必要に応じて自ら負担してやる。
>消費者は約3,300ドルの利息を節約できるとして。
>
>ただし、これはメーカーの負担額ではない。
>
>メーカーが金融会社に支払う金利補助費用は、金融会社の資金調達コストや契約条件によって変わる。
>
>そこで、金融会社の実質的な資金調達・管理コストを年3〜5%程度と仮定すると、36か月のゼロ金利を実現するための補助費用は、概算で1,500〜2,600ドル程度になる。
投資の参考になりましたか?
消費者は約3,300ドルの利息を節約できるとして。
ただし、これはメーカーの負担額ではない。
メーカーが金融会社に支払う金利補助費用は、金融会社の資金調達コストや契約条件によって変わる。
そこで、金融会社の実質的な資金調達・管理コストを年3〜5%程度と仮定すると、36か月のゼロ金利を実現するための補助費用は、概算で1,500〜2,600ドル程度になる。
投資の参考になりましたか?
ゼロ金利キャンペーンの原資が全てメーカーの販売報奨金とは限らない。
ディーラーが独自に負担する場合もあるからね。
投資の参考になりましたか?
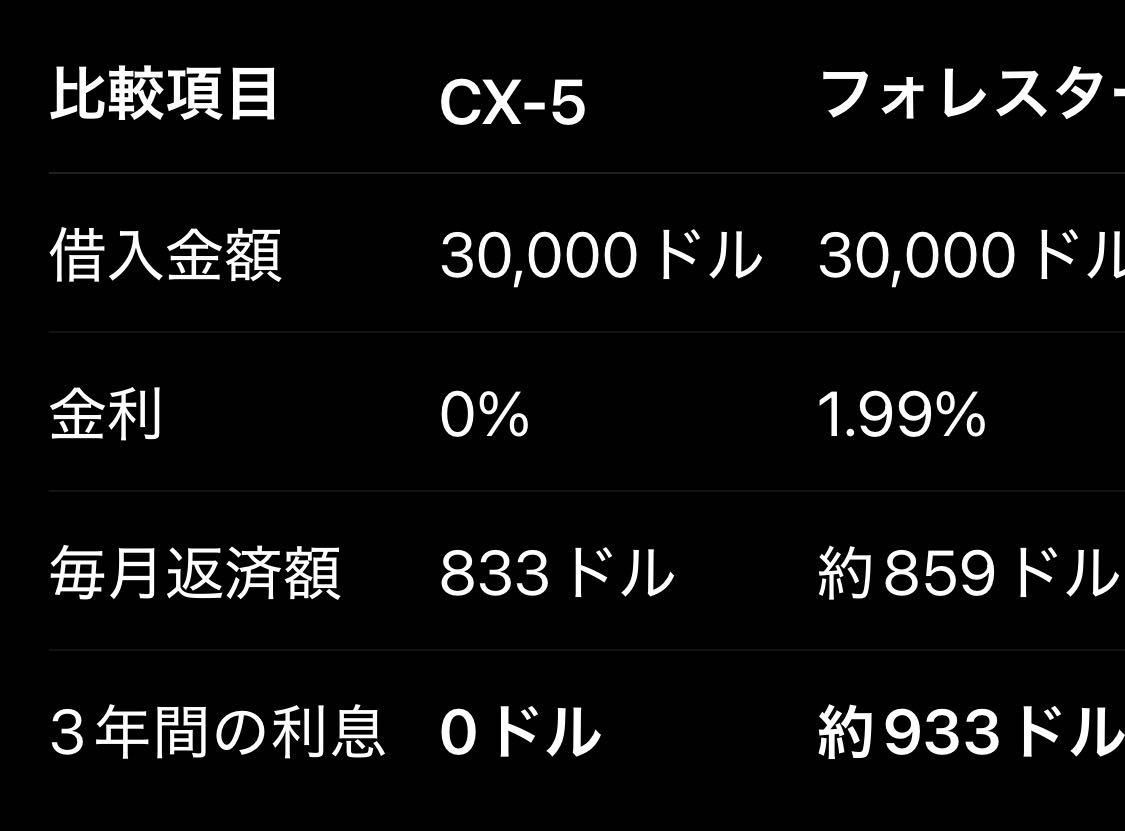
新型CX5のゼロ金利販売費試算
35,000ドルの36回
調達金利6%とすると3,300ドルの補填
これがインセンティブ
これをトヨタクレジットに支払うのだろう
まさにマツダの平均に近い
>・マツダ:約3,200ドル
>平均取引価格に対する奨励金の比率は8.7%と、米国市場の業界平均(6.5%)を大きく上回る状態が長期間続いています。「値引きをしないと売れない」という、ブランドプレミアム化とは真逆の事態が起きているのが実態です。
投資の参考になりましたか?
販売報奨金を3200ドルにするとcx-5は安くなりすぎてしまった。
実際1000ドルくらいかな?
CX-90みたいな高額車は5000ドル位出てるかもね。
こういう高額な日本生産車が全体のインセンティブ平均を引き上げていると思われる。
投資の参考になりましたか?
時系列が狂ってますよ。
投資の参考になりましたか?
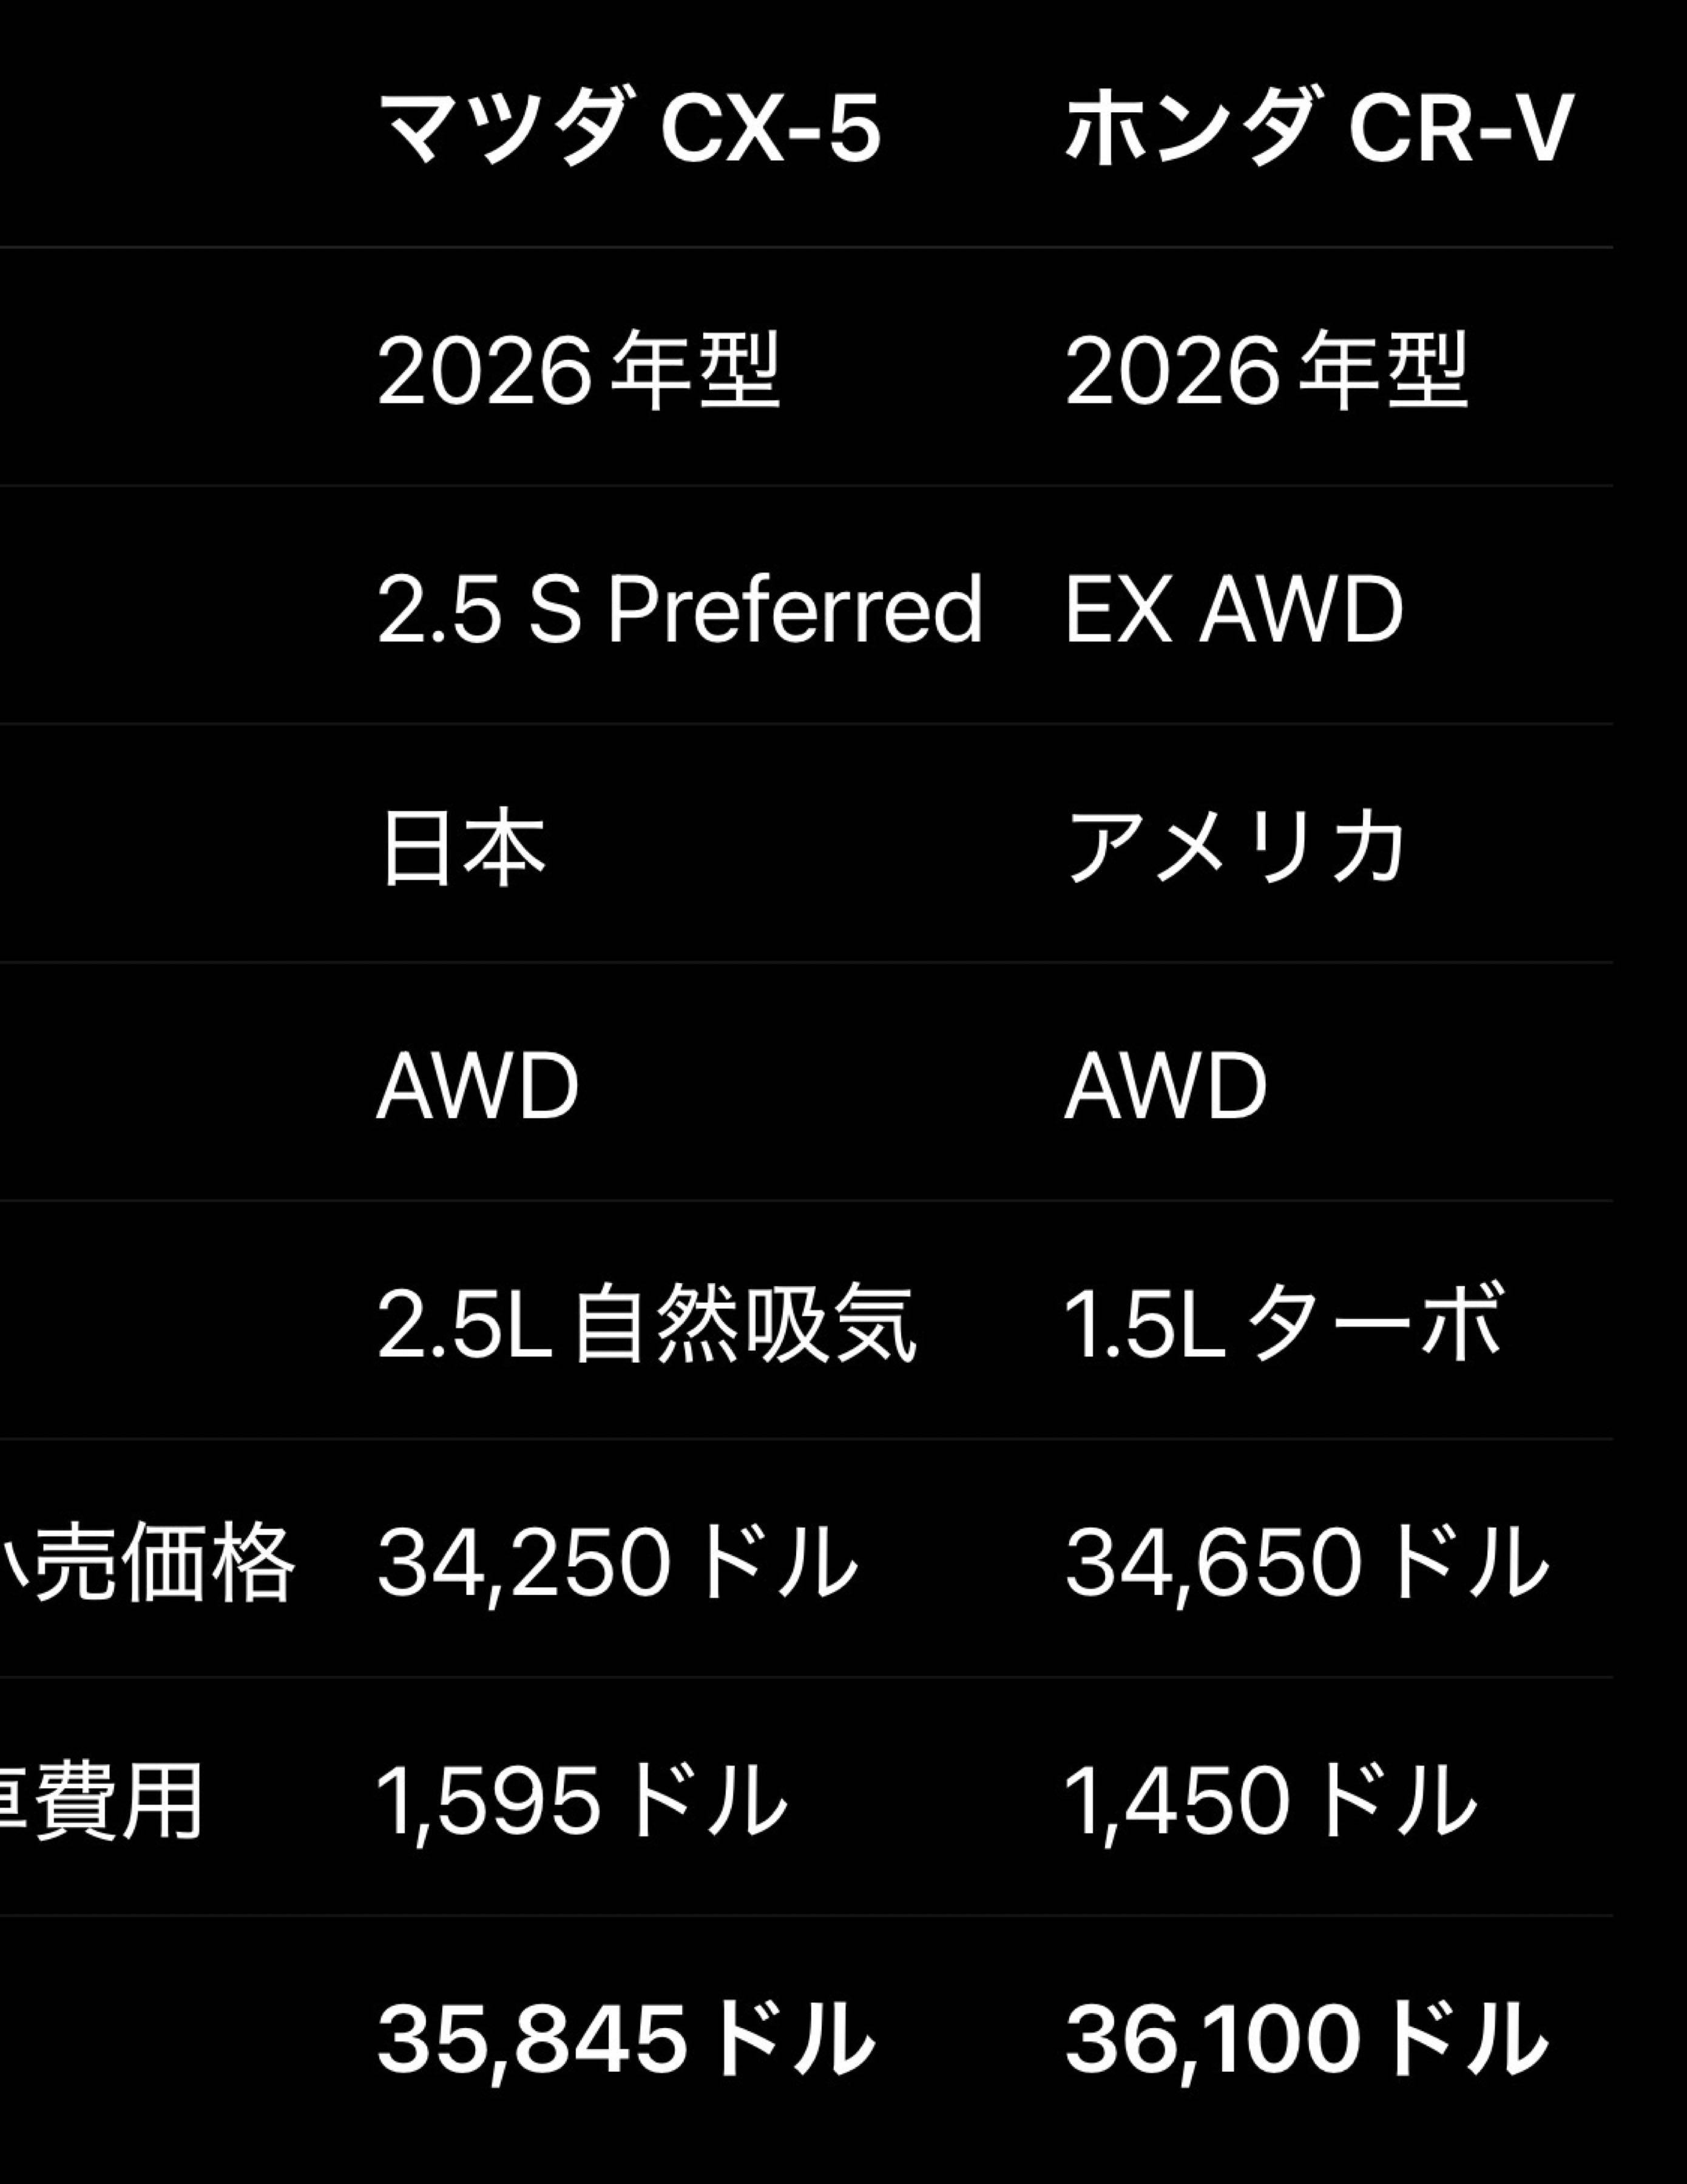
現地生産のホンダCR-Vとの比較
現地生産車でも輸入部品に関税はかかる。
投資の参考になりましたか?
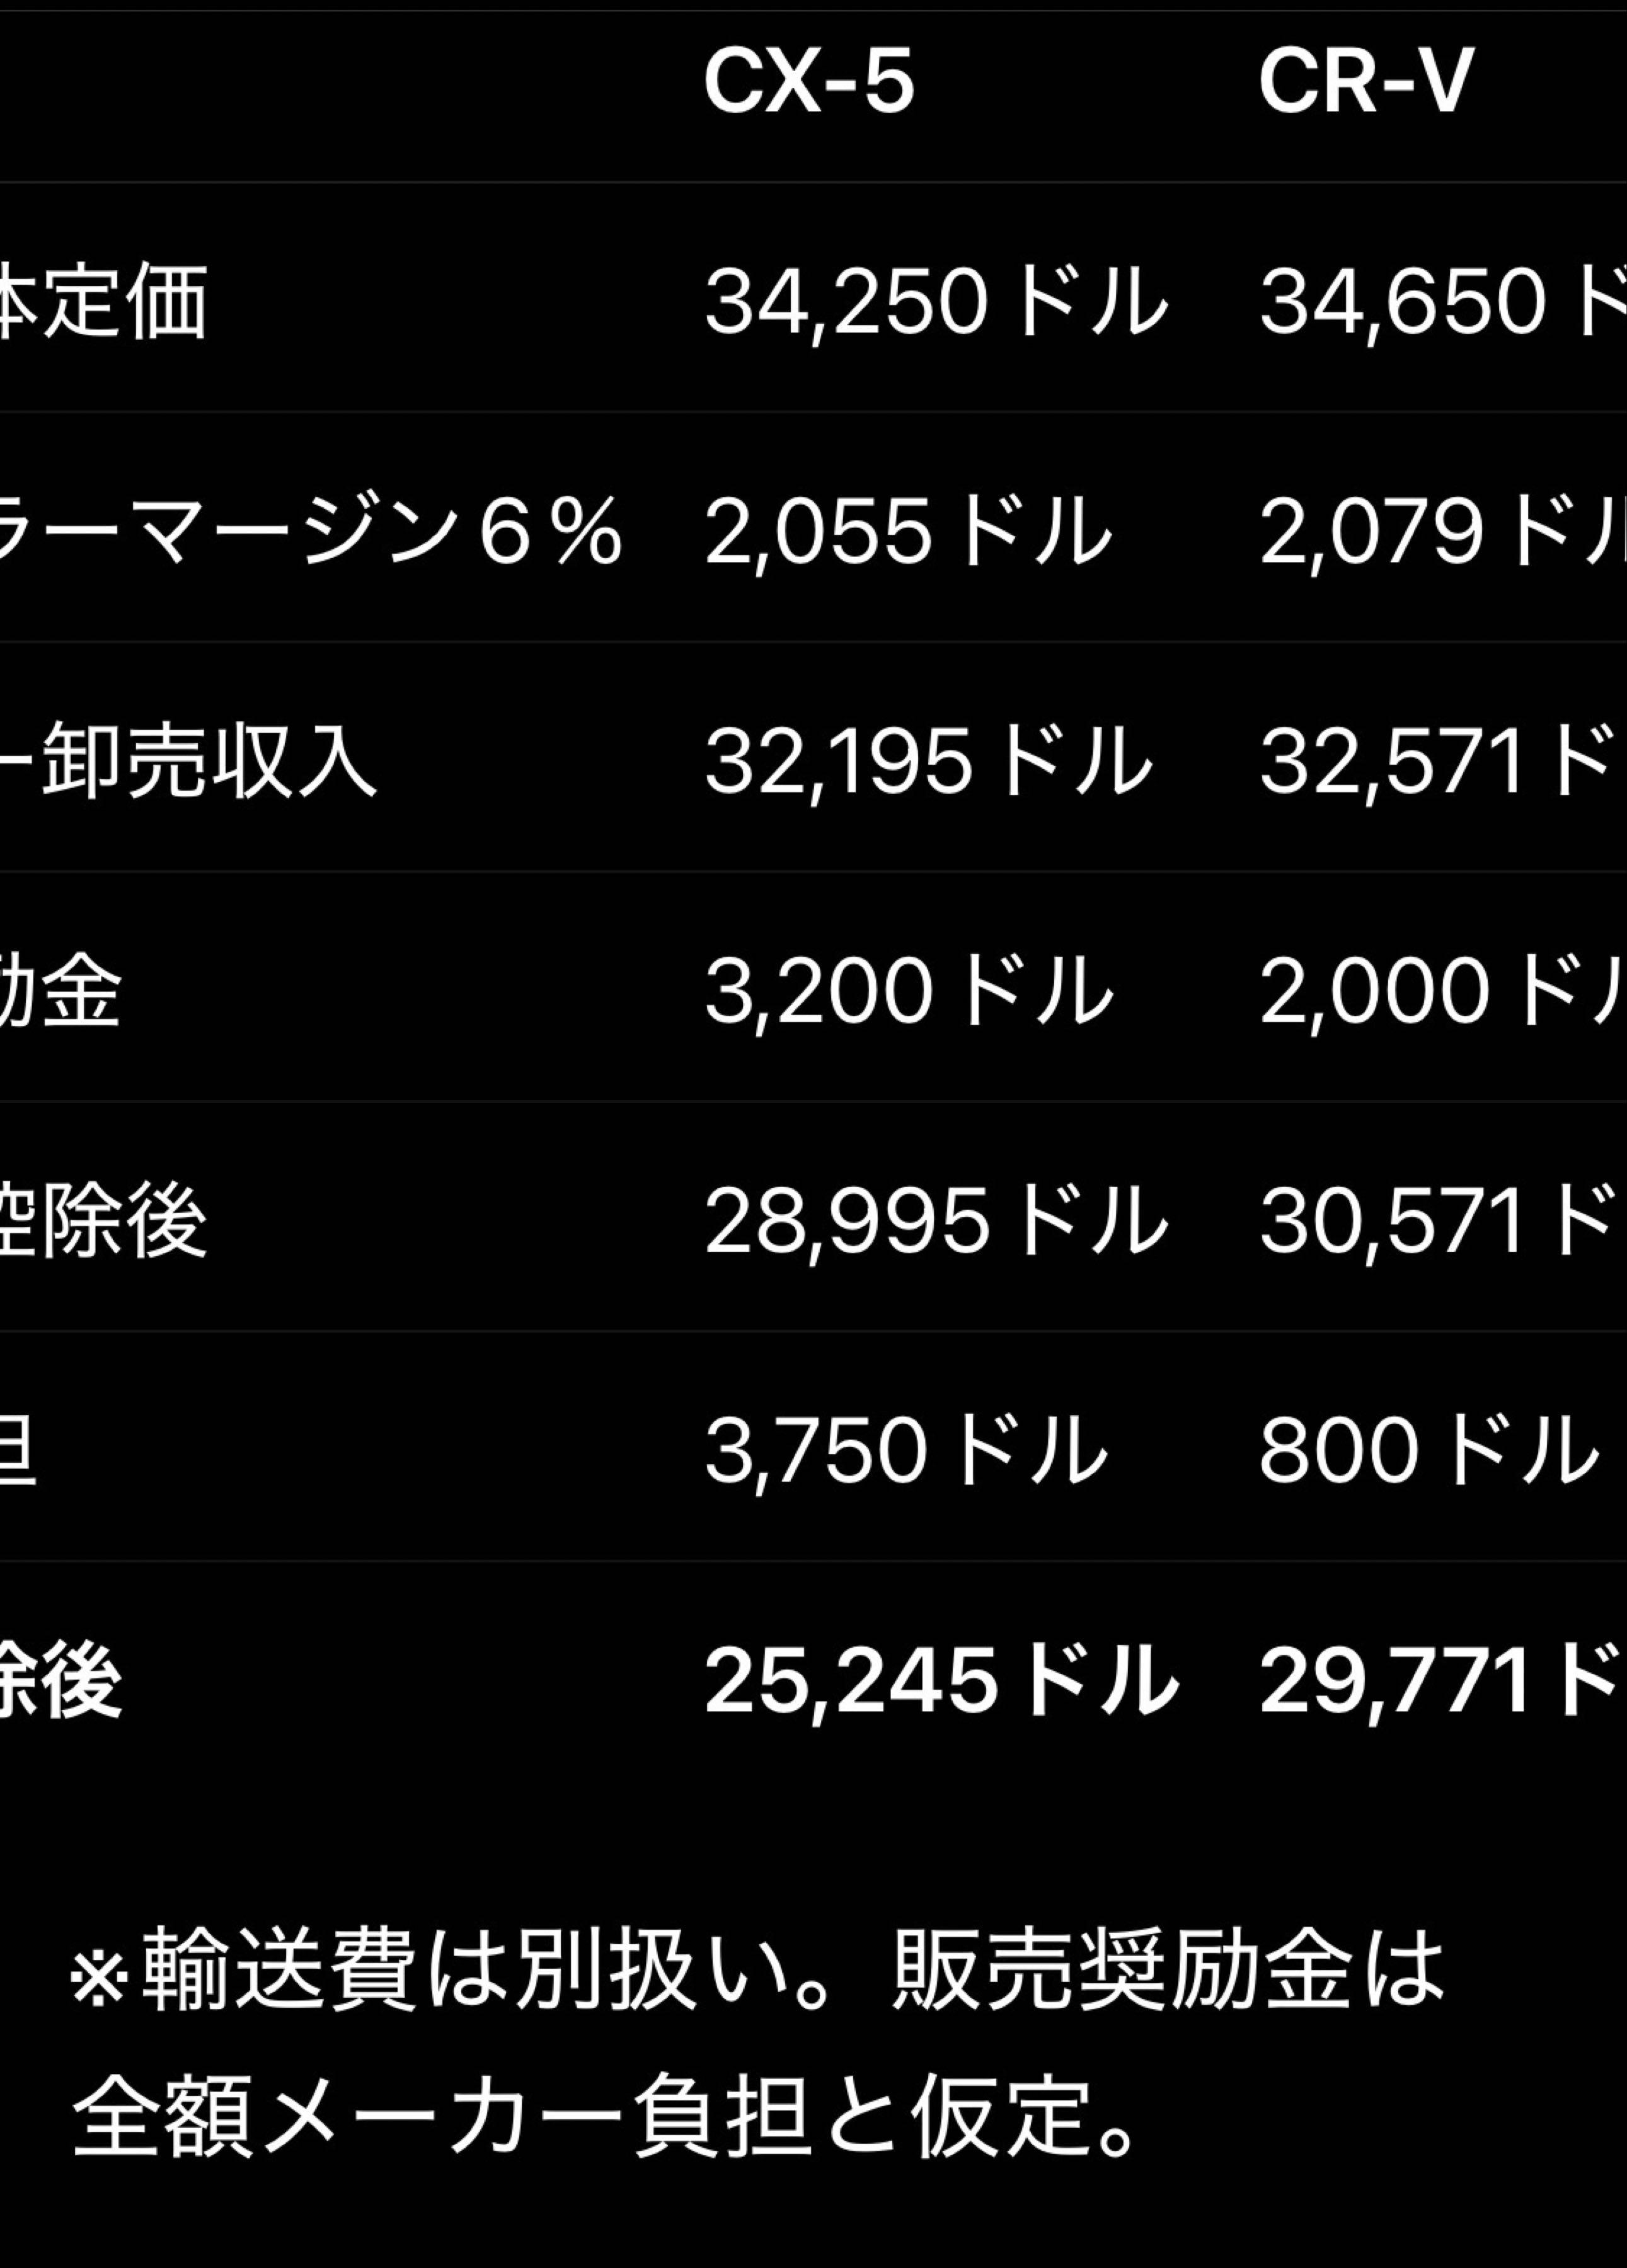
マツダのインセンティブが多いのは、商品そのものの魅力が不足しているからではなく、関税負担を抱えながら販売価格の競争力を維持するためとも考えられる。
投資の参考になりましたか?
広島県で生産する限りムリやろね 過去に殺人事件おこしても未だに反省しない会社
田舎の上場企業 俺様を誰がと思ってる!!発言ばかりしている
チンピラ文化が抜けない朝鮮会社 さっさとヒュンダイの傘下になればいい
投資の参考になりましたか?
インセンティブが増えたからといって、マツダの商品競争力が低下したとは限らない。
マツダは最も現地生産率が低い。
つまり高関税がかけられた車の価格を現地生産車の販売価格に近づけるためにインセンティブは費やされる。
だからスバルとのインセンティブの差は600ドルと比較的小さくなっている。
オマヘらは報道の数字に踊らされている。🤭
投資の参考になりましたか?
これが我々投資家が気にするべきインセンティブです。
一般的には補助金などの動機つけになる金銭なども含まれますので、販売報奨金とは別物。
普段から「インセンティブガー」とおっしゃる逆神さまもマツダの販売報奨金としてのインセンティブ悪化をこの報道で始めて知ることになったようです。
投資の参考になりましたか?