個人はこういう銘柄に仕込むことじゃな。早晩報われる水準じゃ。
返信
投資の参考になりましたか?
パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
個人はこういう銘柄に仕込むことじゃな。早晩報われる水準じゃ。
投資の参考になりましたか?
一生懸命煽ってるけど、PTSの出来高1300株だぞ。
大丈夫か?
投資の参考になりましたか?
PTSでは、2524まで売られた。
この有り様なら2000円割れ必至だろうな〜WWW
投資の参考になりましたか?
adjさん、ども!
いえいえ、とんでもありません。
テスタが回復する時期はEVなどの自動車向けパワー半導体と800V給電AIデータセンター(DC)向けパワー半導体のどちらかが大きく動き出したらだと確信しています。
(800VはNVIDIAが規格を策定したばかりで、来年から順次導入していくDC側がパワー半導体メーカーにSiC/GaNパワー半導体の発注をかけていくと思います。しかし、テスタの末端用途についてはパワー半導体メーカーからテセックには知らされません。あくまで類推する形になるでしょう。それでもパワー半導体メーカーの工場にテスタの稼働性能確認をするときのIQ、OQ時に概ね分かってしまうとは思いますが。)
顧客への納期遅れも発生していません。
生産キャパオーバーなんてこともありません。
収益に加算される既存の受注残高はどうしても顧客の納品希望時期に左右されるため、テセックが独自に決めることができないそうです。
よって、それに従った形になるので無理して上方修正とかには至らない(現時点で嘘偽りなく確証が持てる収益)ということになるかと思います。
とはいえ、動き出すときはいつも急なので、じっくり万馬券握った気分で待ちます。
🤓v 来年9000-10000円!
投資の参考になりましたか?
GOGOさん
IRの方とのやり取り、ありがとうございます。
ここは売上だけではなく、受注をしっかり見る必要があるというのは私も同感です。
今のコメントを見させていたところ、恐らく、失注をしていることはなく需要を最大限取り込んでいっているのは間違いなさそうです。
ハンドラだけでこの勢いなので、テスタが加味されたらどのような化け方をするのか。
臥薪嘗胆ですね。
投資の参考になりましたか?
北米のロボット受注、2026年Q3は24.8%増―半導体・電子分野がほぼ倍増
https://www.zaikei.co.jp/amp/article/20261031/875720.html
完成車メーカーに当たる自動車OEMの受注は、前年同期比7.5%増となった。第1四半期には35.1%減、上期累計でも25%減だったため、第3四半期は増加への転換点となった。
ここがテセックのテスタ受注増に転換したのと一致してる。🤔そろそろか
投資の参考になりましたか?
通期の見込みを変えなかったのは、受注があっても納品して欲しい時期が顧客によって異なり、来年を希望しているところもあるからです。
私は最初、テセックは意図的に収益を操作してるのかなと(受注残高が多く見えるようにするため)、思いましたが違いました。
IRとのやり取りは公開しませんが、誠実な説明で上記のように理解しています。
投資の参考になりましたか?
イーロン・マスクが語る「AIの限界」 フィジカルAIで「経済規模100万倍」と期待(ITmedia ビジネスオンライン)
https://news.yahoo.co.jp/articles/8c9dc8e1906b41a357b7b6fca9479262b282f377
マスクの考え方を100%支持はしないけど、『 現実世界で働くAIは、現在のLLM(大規模言語モデル)より10倍、あるいは100倍も重要になる 』ってのは正しい。😎v
わずかここ1、2年で生成AIによる画像・動画生成による投稿がYouTubeの中で爆発的に増えた。
Copilotが法人契約で企業の中に浸透し、AIによるデータ解析、ドキュメント作成など飛躍的に仕事の質が変わった。
しかし、これらはあくまで2次元の話。
ここからは3次元に移行して、第2ラウンドが始まる!🤓v
数年経たないうちに製造業の現場(生産ライン)にフィジカルAIが爆発的に増える。このときロボットを駆動部で低消費電力のSiC/GaNパワー半導体が必要になる。🤓v
製造業で働いている人なら、肌感覚で分かるはず。🤔
テセックのパワー半導体向け検査装置ビジネスに期待しましょ!
😎v 来年9000-10000円!
投資の参考になりましたか?
落ち着いて考えれば
PBR1を切っててここまで下がるのは理に適わないことは当たり前
一時的に売りが売りをうんでて
例えるなら 売りの勢いに押されて まるで洪水に巻き込まれた感じ。
マイナス要素は
通期の見込みを変えなかったこと つまり下期は減速すると思われたこと。
決算発表時に大量の信用買いした人がビビって売ったことかなあ。
冷静に考えればここまで下がるはずがない株だよ。
投資の参考になりましたか?
当分戻る見込みないよね…😢損切りかー…
投資の参考になりましたか?
今どのハイテク株もやられてます。しばらくは静観が良いかもしれません。悔しいですが、いくら業績を説明しても聞いてくれる相場ではありません。
投資の参考になりましたか?
四国電力、愛媛県南部でデータセンター立地検討 AIの普及拡大で - 日本経済新聞
https://www.nikkei.com/article/DGXZQOCC305IN0Q6A031C2000000/
電力会社自らAIデータセンターを誘致するくらいAIデータセンターは必要なんでしょう。
投資の参考になりましたか?
まぁ、普通に考えたらPBR1倍割れはやり過ぎだけど、テセック毎回そうなんですよね。
だから、東証のファンダ改善要望からでしょう、2年前から配当金はDOE4%を導入しています。
ちなみに、現時点の純資産から計算すると本来は配当金112円に増配してもおかしくない状態です。
あとFY2025と比べたとき、株主還元に使っている金額の絶対量が少ないため、私は年末にかけてもう一度自社株買いすると思っています。
今なら株価メチャクチャ割安ですからね。会社としても大量に取得できるチャンスです。
投資の参考になりましたか?
予想PERが12倍 PBRが0.9倍 配当利回りが3.8%・・・
ハイテク株で、こんなに株価が安いのは歴史上初めてではないかな?
4000円が最低ラインでしょうね。
投資の参考になりましたか?
利回り、PER、PBRなど良いので、さすがに売られ過ぎな感じがする。
投資の参考になりましたか?
ウソをつけ!見てるから反応するんだろ?
君の人間性には閉口する。過去に罵声を浴びせた人達に謝罪しろ!話はそれからだ。
投資の参考になりましたか?
三菱電機、通期の収益上振れへ 純利益は減損で下方修正
https://news.yahoo.co.jp/articles/01ba165be0c3fc45d47aac3e48545b9e2724c867
三菱電機の決算説明資料見たけど、パワー半導体を含むセミコンダクター・デバイス事業は、AIデータセンターの増設を追い風に産業用・電鉄電力用ともに需要が堅調で、増収増益を達成してた。
テセックも時間があと少しかかるんだろうね。
!(^^)!待つよ。
投資の参考になりましたか?
あっごめん、もう無視リストだから見れないやwww
そうやって顔が見えないところなら何書いてもOKというメンタリティーで生きていく人生後悔するよ。
笑う門には福来たる。って言うだろ。
悪いことやってるとそういうネガティブな気を誘い込むぞ。
投資の参考になりましたか?
>あなたの取得利回りはいくらですか?
>低いですよね。ご愁傷さまです
余計な世話だ😡🤬🥶🥵👿👹👺🤡
投資の参考になりましたか?
gogo君のことだろ?
自覚ないの?
投資の参考になりましたか?
> あなたの取得利回りはいくらですか?
> 低いですよね。ご愁傷さまです
性格悪いですね。
実社会で周りの人から嫌われてるでしょ?
投資の参考になりましたか?
どうもです。
テセックのじゃじゃ馬感には結構痺れますね。
私も納期は製品の出来不出来より、先方要望によるところが多く、読めないのだと思います。
コロナの時には受注が積み上がってキャンセルされたという記載がありましたが、今回はその記載がありません。
それでボラティリティが上がってるのが中小企業という感じがしますが、技術力に期待して上がるのを応援しましょう。
頑張れ12,000円!
投資の参考になりましたか?
あなたの取得利回りはいくらですか?
低いですよね。ご愁傷さまです
投資の参考になりましたか?
テセック<6337.T>が急落。同社は27日、27.3期上期(4-9月)の連結営業利益は7.4億円(前年同期比3.9倍)だったと発表した。
主力の半導体検査装置であるMAPハンドラの販売が好調だった。AIデータセンター関連の投資拡大を背景に半導体市場の需要が拡大しており、車載・産業機器向けにも回復の動きがみられた。受注高は56.2億円(前年同期比2.5倍)、受注残高は43.7億円となった。
27.3期通期の連結営業利益予想は11.0億円(前期比3.7倍)を据え置いた。MAPハンドラを中心とした受注案件の出荷を進める一方、案件ごとの売り上げ計上時期や下期に見込む研究開発費などを考慮した。
通期の見通しが据え置きとなったことから、株価は失望売りが出ている。
trader's web
27日の終値、3420園からスト安-700して、さらに-138したこととなる。すでに-838円下げたが、底は見えない。
投資の参考になりましたか?
あっ、あと800V給電AIデータセンター向けの検査装置は
既に開発したモノで対応可能とのこと。
しかしながら、EV領域向けに比重が多いのも事実とのこと。
気合い入れてHOLDするわ。
投資の参考になりましたか?
こんなにズルズル反発もしないで下げるのはやはり大口の売り?
としか思えないんだけど?
投資の参考になりましたか?
負け惜しみになるけど、配当高いからもういいもん!
投資の参考になりましたか?
買いたいのね☺分かります
投資の参考になりましたか?
2000円割れ必至だろうな〜WWW
投資の参考になりましたか?
2200予想だったけど、1000円台余裕であり得る
投資の参考になりましたか?
終値はストップ安の可能性もありそうですぞ!!
仕方ない。泣くまで待とう、テセック〜WWW
投資の参考になりましたか?
ここのせいで一ヶ月でワイの資産が70%に減ってもうたわ…
投資の参考になりましたか?
全然生産キャパなんて達してない
投資の参考になりましたか?
> 私がここで投稿してる納期よりも、テセックの実際の納期は迅速でした。
>
> やろうと思えば、あっという間に売上に計上できると確信しました。
>
> 顧客も設備投資費用として計上したい時期や実際に必要になってくる時期があるので、現在の受注高および受注残高なようです。
生産能力上限とかそういうのでもないんだろうね?
まだ余裕あるってことなんかな?
その辺も決算短信に載せて欲しいよね?
投資の参考になりましたか?
ありがとね
米国で売れているんだ?
何か株主構成も変化あったみたいでそれとも関連してるんかな?
投資の参考になりましたか?
いーえ、基本的には私はこの会社の応援団且つ一緒に買ってる買い方の味方ですから。
そのスタンスなので、勿論テセック寄りな発言が多く申し訳ありません。
日本の技術力ある会社なので、大きく成長して欲しいというのが根底にあります。
投資の参考になりましたか?
ドラちゃん、もう1つビッグニュース!
🤓v
買ってるのは米国の半導体メーカーです。売上が急激に増えた地域ありましたよね。あれはUSA、USA、USA!
ディスクリート半導体またはパワー半導体メーカーでテセックと取引あるのはTIまたはonsemi。
いい会社に販売してるよ。😎v
投資の参考になりましたか?
情報ありがとうございます!生産能力が低く納期が遅れるという事ではないということですね。少し安心しました。
投資の参考になりましたか?
adjさん、ども!
私がここで投稿してる納期よりも、テセックの実際の納期は迅速でした。
やろうと思えば、あっという間に売上に計上できると確信しました。
顧客も設備投資費用として計上したい時期や実際に必要になってくる時期があるので、現在の受注高および受注残高なようです。
投資の参考になりましたか?
大株主構成大変化。筆頭株主シェア大幅下落。上位から消えた古参株主複数。
投資の参考になりましたか?
goちゃん
ありがと、他に何か良い回答なかったですか?
投資の参考になりましたか?
私も買い増ししました。😎v
IRが非常に丁寧な回答よこしたので、追加買いじゃ!😎v
顧客に納期遅れなんて一切発生していないそうです。
意図的に来年2027年の特定の時期に納品して欲しいという要望があるそうです。
投資の参考になりましたか?
半導体関連皆殺しに来てますね。ここはもう少し出来高細ってから来るのかと思ってました。
投資の参考になりましたか?
ここの出来高見てると完全大口支配株ですね。決算はノイズでしかない。
こういう局面ではケツの毛まで抜かれますよ。
投資の参考になりましたか?
一度売られるとすごいね
1000株追加いたしました。
投資の参考になりましたか?
こんなに下がる決算だった?
投資の参考になりましたか?
いったいいくら損してるんだHMN(笑)
今週だけで2000万(仮)
投資の参考になりましたか?
・ハンドラは2000年以来の過去最高の受注高で、非常に速いスピードで
受注高、受注残高が共に積みあがっているのでしょう。
尚、現在は一部の工程を外部機関に委託できる体制にしています。
・過去2022年4Q(受注高108億円/受注残高62億円)直近最高値
・現在2026年2Q(受注高56億円/受注残高43億円)
→ まだ生産キャパオーバーには達していないでしょう。
ちなみに、テセックは海外売上高比率が非常に大きく、
2022年当時の為替1ドル=115円を考慮すると、直近の受注高、受注残高の金額は問題ないと思われます。インフレも手伝って金額も大きく出てくるでしょうし、機能も昔の単純なSi用ではない、SiCやGaNなので検査装置1台あたりの値段ももっと高額になっているでしょうし。
・一度導入した検査装置を他社品に切り替えるのは確かに障壁があるのは分かります。
アドバンテストやテラダインのような標準規格品を大量生産をしている場合には特に切り替えは比較的容易で、テセックの検査装置はかなりニッチで購入先のパワー半導体メーカーごとにカスタマイズするので、一度導入すると大変でしょう。一度食い込むとパーツビジネスで儲かるシステムかもしれませんね。
・SiCやGaN向け検査装置(ハンドラもテスタも)概ね一般的には納期は6~9ヶ月で、需要が旺盛なピーク時は12~15ヶ月になるそうです。Buyerの力が強い場合には納期を少しは交渉できますが、納期が半減させるとか無理でしょう。業界が狭いので、信用に関わるから。
投資の参考になりましたか?
底なし沼
投資の参考になりましたか?
ここってゴールド(半導体)ラッシュで言う”つるはし銘柄”でしょ?
いつか需要はピークを打つ。株は先を食うとすれば、今の需要はとっくに織り込み済み。
道具屋でつるはしの在庫の山の画が見え始めてるのがここの所の半導体の世界の潮流だと思うよ。深追うと痛い目に遭うってやつ。
投資の参考になりましたか?
じあいがあぁぁぁ
投資の参考になりましたか?
ここで止まらなまだ行くのか
投資の参考になりましたか?
投資の参考になりましたか?
おととい底と思って買った人の投げ、昨日の買いの投げ、そして今日買った人の投げ、だれも買わなければ下がらないのに?
投資の参考になりましたか?
小さい会社だから仕方ないのか・・・
投資の参考になりましたか?
まだ下がるのか
確かに受注残はありで 需要はあるものの生産能力が上がらなければ売上につながらないですね。
通期修正なしはそこらあたりがネックになってるからなんでしょうかね
投資の参考になりましたか?
今のテセックには生産能力の問題があると思います。
需要が増えるだけではテセックの場合売上は増えません。受注残が増えるだけです。
実際今がそうです。受注は+151%なのに売上は+44%です。その差が作れない・出荷できない分です。
アドバンテストはSoCテスタの年間生産能力5,000台以上を達成して、10,000台を目指す、とはっきり言っています。これが「生産体制が劇的に変わる」ということです。
一方、テセックは部材の前倒し発注や計画生産、伊那工場の生産性向上、倉庫機能の本社移管の「検討中」はありますが、新工場や大幅な設備投資の発表はありません。だから需要が増えても、まずは受注残が60億円、80億円と積み上がって納期が延びるだけになってしまいます。
テセックのは言ってみれば「今ある場所を少し片付けて、作れる量を増やす」レベルでアドバンテストやイビデンの「造る場所そのものを増やす」レベルではありません。
もちろん小さな会社が無理に工場を建てて需要が止まったら命取りですから、保守的なのが悪いわけではありません。しかし、結果として需要が爆発したときにその果実を取りに行く体制がなかったらそこが弱点になってしまいます。
現状テセックの強みはディスクリート・パワーデバイスに特化して、テスタとハンドラを自社で組み合わせて提供できることです。なのですでにインフィニオンの工場に入っているラインは簡単には替えられません。装置の認証には時間がかかりますし品質保証の実績もあります。
懸念しているのは新しい工場や新しいラインを立ち上げるときです、顧客は納期に合わせて装置を選ばざるを得ません。テセックから「納期は1年先です」と言われたら顧客は待てないと思います。例えばアドバンテストの新しいパワーテスト基盤や、インフィニオンと提携しているテラダインを認証してそちらを入れる可能性が高まります。
生産体制を増強できないことは「今の売上が増えないこと」ではなくて「次の工場での標準の座をライバルに渡してしまうこと」です。取りこぼした1件はそのあとの何年分かの受注を失うことになりかねません。
もちろん、テセックのニッチは狭くて深いのでライバルがすぐに全部を持っていくわけではないと思います。でも、需要が爆発する局面では顧客は供給が確実な会社を優先します。
3Qに上方修正が出れば受注残が売上になった証明なのでそれはそれで嬉しいですが、来期以降の会社の成長を考えるなら設備投資、需要が来たときに取りこぼさない体制のニュースが欲しいと思います。
以上、長文失礼いたしました。
投資の参考になりましたか?
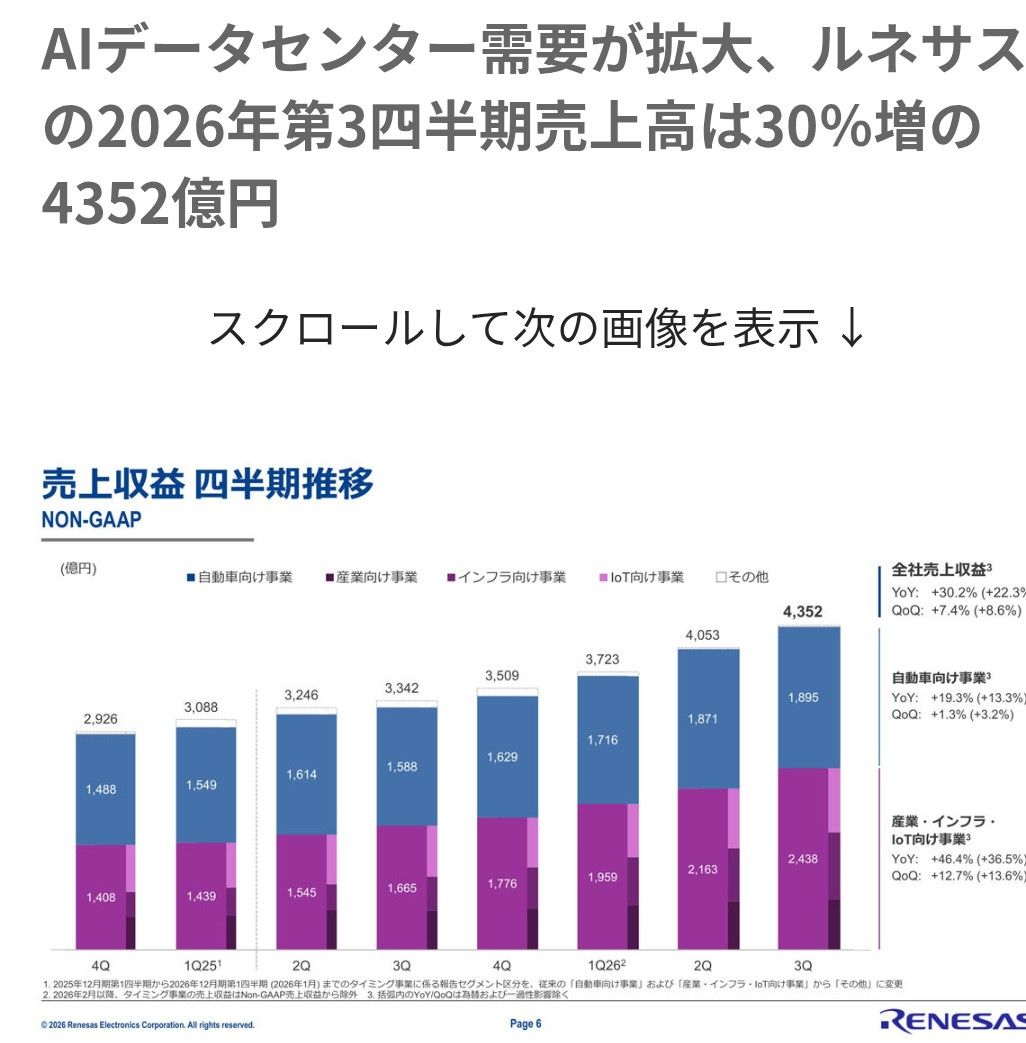
グラフを視覚的に見ても、ルネサスの事業ごとの売上高でAIインフラ向けが突出して増えている。
投資の参考になりましたか?
STマイクロ、AIデータセンター需要加速で第4四半期売上高見通しを41.5億ドルに引き上げ
https://finance.biggo.jp/news/5d5137f0-eff7-4a8c-a30f-15145d7af0b8
ルネサスだけじゃなくて、STmicroもやはりAIデータセンター向けパワー半導体が需要増加してるな。
来年テセック期待できるでしょ。🤓v
投資の参考になりましたか?
adjさん、勇者ですね。🤓
と思いつつ、私もQ3に大きく受注が来る可能性を考えています。🤔
パワー半導体メーカーは今発注をかけて、来年の今頃に納品です。
そろそろ発注しないと、NVIDIAが規格主導している800V給電AIデータセンター向けのSiC/GaNは間に合いませんからね。🤔
今夜はSTmicroの決算です。
ルネサスは明らかにAIデータセンター向けのパワーデバイスの恩恵を受け始めました。😎
🤓v来年9000-10000円!
投資の参考になりましたか?
まぁ、ここがどうなるかは3Q次第でしょう。
私は需要は増大していくにベットしました。
今日も追加で1000株行きました。
投資の参考になりましたか?
普通に2200あり得そうなんやが
投資の参考になりましたか?
AIデータセンター需要が拡大、ルネサスの2026年第3四半期売上高は30%増の4352億円
https://news.mynavi.jp/techplus/article/20261029-5216880/
ー 一部抜粋 ー
第3四半期の売上収益が事前予想を上回った要因について同社は、データセンター向けの実需拡大、後工程の供給改善に伴う出荷増加、データセンターの空調設備など、直接的な用途の確認が難しい産業機器といいたマスマーケット分野を含めたAI半導体関連需要の伸びの3つが大きいと説明する。
AIデータセンター向けGaNパワー半導体が動き出したと理解するのが自然かな。
(ルネサスはSiCを捨てて、GaNに集中投資している。)
2027年第1四半期からAI向けデジタルパワーの増産効果が本格化する見通しだってさ。
テセックは大きく株価が暴騰するのは来年になってからでしょう。
!(^^)! 来年 9000-10000円!
根性でHOLDして応援しまっせ、テセックを!
投資の参考になりましたか?
虚しくも コピペ連投 やるせない 損を数える なんくるないさー
投資の参考になりましたか?
現実逃避投稿乙(笑)
投資の参考になりましたか?
イオン、フィジカルAIの次世代物流拠点 新興ムジンと組み8割自動化
https://www.nikkei.com/article/DGXZQOUC289JB0Y6A021C2000000/
身近なところからフィジカルAI導入が始まりましたね。
少しずつリアルに動く現実世界のAIとそこで使われるパワー半導体と支えるテセックの検査装置が普及していきます。
🤓v テセックの活躍を信じてるぞ。
来年9000-10000円!
投資の参考になりましたか?
ハイニックス「2030年まで半導体供給不足」…第4四半期利益11兆円の見通しも
https://news.yahoo.co.jp/articles/7ee563d0e2975c3d464491ae44fabf9d3b162ceb
AIメモリー半導体は2030年まで需要継続ってことで、長期保有のテセックHolderには朗報。🤓v
投資の参考になりましたか?
なんや?ハイカラ買い戻しか?
投資の参考になりましたか?
ここ個人でから売ってるのも沢山いるんだろうね?
投資の参考になりましたか?
今日から本腰いれて買いました。明日以降下がれば追加買い
投資の参考になりましたか?
売らされてる感が強いので買ってみました(*'▽')。結構多めで。。業績も配当もよいので短期でもあげそうな気がする。。半導体全体が下がったらだめだけど。
投資の参考になりましたか?
時価総額的に、ここ買うのは個人の方が圧倒的に多そう...|ω・` )チラッ
黙って持っとけばいいのに...|ω・` )チラッ
投資の参考になりましたか?