好配当の割安株と思い優待ランクアップ分買い増し
野村マイクロ・サイエンスとどういうシナジー効果を目指すのかは重要かな
シナジーが見込めないなら売れば良い
返信
投資の参考になりましたか?
パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
好配当の割安株と思い優待ランクアップ分買い増し
野村マイクロ・サイエンスとどういうシナジー効果を目指すのかは重要かな
シナジーが見込めないなら売れば良い
投資の参考になりましたか?
今回の突然の増配と株主優待は先の不真面目な3Q決算発表以来続いている株価下落の弥縫策としか映りません。いかにもとってつけたようなIRですね。ある意味で1月に行われる本決算は相当良い数字になる筈です。但し同時に発表される来期見込みは超保守的な渋い数字になることは容易に想像されます。
投資の参考になりましたか?
この会社に期待されてるのは、筆頭株主になっているノムラマイクロサイエンス株を処分して、株主に還元すること。2月の株主総会で、社長の再任支持率82%を突き付けられて、株主の不満は経営陣は知っているはずなのに、対応策が小出しで本当にいらいらさせられる。
7月に打ち出したのは、自社株買い 上限120万株、20億円 今年7月~来年7月(7月発表)
今日出てきたのは、株主優待制度の導入と新長期経営計画。
新長期経営計画で、
・ 2030年度までに政策保有株式の対連結純資産比率を20%未満へ縮減
・ 2029年度の特別損益を除く連結 配当性向目標を40%とする。
・ 累進配当方針の継続
が出てきたのはまあいいとして、ノムラマイクロサイエンス株をどうするかは書かれてないし、「売却資金は、より次世代を見据えた成長投資・研究開発投資に活用」とされていて、どう投資するのか詳しいことは言わないけれど、株主には還元しないことを明言。ROE目標のような数字もないし。株主優待でお茶を濁そうとしているのかと怒りすら感じる。
詳細は、来年1月13日に公表されるらしいから、それまでホールドするけど、そこでもあいまいな文章をならべているようなら、全取締役の再任に反対したい。
投資の参考になりましたか?
いや、雀の涙だろうがコストはかかるんだし要らんよ。今時QUOカードなんて使いづらいし、優待改悪や廃止リスクあるし。分かりやすく配当金で良い。
投資の参考になりましたか?
10円増配と株主優待導入ありがとうございます😊
投資の参考になりましたか?
今日出たIR、冷静に振り返っての感想
1.株主優待は初回の基準日については保有の1年縛りは止めた方が
良かったように思う。やるとしたら来年からの方が良かった。
入口のハードルは低くした方が良かったのでは?
明日以降の株価の様子見て、修正効くなら修正した方がいい。
自分はここの株を貸株していたので、この条件だともしかすると
優待は来ないかもしれない。
ただ、株主優待は株価対策としてはコスパが良い手法だと思う。
2.ここが期中に10円も増配するのは意外だった。今期で64円になる。
累進配当を更に3年延長としたのも地味に良い影響があると思う。
これまで配当性向が低かったここが、配当性向40%という具体的な
数値目標が出たのは良かった。
また、今期の総還元性向で64%はかなり良い数字だと思う。
3.土壌汚染処理の特損の3億は想定ライン。
一旦これで例の問題の不透明感の区切りがついたか。
4.長期経営目標について
これまではケミカル部門の片肺飛行だったが、農薬部門が伸びて
きているので、実現できる目標かもしれない。
以上を踏まえて、現在のPTS1800円台の後半は安過ぎだろ。
元々最高益更新なのに謎に株価が下がっていただけに、明日はSTOP高を
期待したい。
投資の参考になりましたか?
やることなすことすべてがワンテンポ遅いのがこの会社。笑ってしまいます。
投資の参考になりましたか?
増配+優待新設嬉しい(≧▽≦)です。
2年超、200株所有の私は1,000円のクオカードの予定ですが、今から300株買い増しすれば、3,000円のクオカードで良いのかな?
10月末基準日の萩原工業株の優待ランクアップの買い増しが終わったのに…また優待ランクアップの買い増しかな
投資の参考になりましたか?
現在の株主数4971名でその全員が500株以上を2年以上保有してたとしても、優待費用は1491万円だから毎年40億円以上稼ぐここにとっては雀の涙の出費よ
投資の参考になりましたか?
優待新設はいらないなぁ。毎年の優待費用をそのまま増配に回せば良いのに。
投資の参考になりましたか?
いまさらQUOカード500円とか周回遅れも甚だしいよね。事務費用と郵送料の無駄が大きすぎるしこれっぽっちの優待で株価騰がる時代は終わってるですわ。いまは高額デジタルギフトでアマギフやらpaypay選べる時代なのよ。
投資の参考になりましたか?
今日は信越化学の決算発表日。
15:30にメールが来て、ここのタイトルに「配当予想の変更」だったので、
とうとう卒業か!と思ったけど、よく見たら違ってた。
期中増配する会社ではなかったので、ツモったと思ったんだけどなぁ。
まあ、昔に比べれば随分と改善されてきてると思うよ。
優待も付いたし。もうしばらくここの株主でいるし、時には辛辣なコメント
もさせてもらうよ。
投資の参考になりましたか?
優待新設は嬉しいけど、しょぼい優待に初回から1年以上継続保有要件はなめすぎだろう・・・
投資の参考になりましたか?
増配と優待は結構なことだけど上方修正は?
投資の参考になりましたか?
増配。株主優待導入。
投資の参考になりましたか?
このままジワジワ1900まで!
投資の参考になりましたか?
先ほど、汚染水流出について第3報が出ました。やっと出したとの感は否めませんが情報を出した事自体は一定の評価をしたいと思います。来年3月までに汚染水の汲み上げ井戸を幾つか掘って回収して無害化処理をするとのことです。
投資の参考になりましたか?
やっす〜ん地合い悪いけど買おうかな
投資の参考になりましたか?
底が抜けたように下落していますね。会社の内容は悪くないのに経営陣のセンスのなさとIRの稚拙さが原因だと思います。決算待たずに損切りしました。
投資の参考になりましたか?
決算内容はまずまずなのに2日間で150円の大幅下落、それも出来高を伴っての下落、株主がこの会社の経営者に愛想をつかした表れではないでしょうか?
投資の参考になりましたか?
私は地元で岡山工場や合成第6第7工場も良く知っています。あの工場から吉浦海岸を通して海に流出しました。地元民が海水浴をする様にな海岸ですがその砂浜が汚染されました。即ち、土壌汚染が有りました。
投資の参考になりましたか?
投資スタンスは大賛成です。長期で見れば今売るのは損かと思います。些細なことですが、土壌汚染でなく排水流出ですが。
投資の参考になりましたか?
皆さん、短期投資の方が多いのかな。今日売る理由がよくわかりません。
最高益更新。しかも今回はケミカルではなく農薬部門の躍進によるものです。
数年前では全く想像ができなかったパターンです。
これにケミカル部門が復調すれば間違いなく業績は急拡大すると思います。
尚、来年には第10工場が完成し、生産能力が倍増します。
寄りこそ安かったものの、日中の買いが優勢だったのは、買いたいと判断された
投資家が多かったのではないでしょうか。
漏洩事件の開示の件は、ご指摘ののとおりやる事が遅いです。
遅れるならそれはそれで遅れている理由位は出した方が良かったと思う。
例えば、地下水の一定期間の継続的な監視測定が必要だからとか。
実際のところ、何が原因で報告が遅れているのかはわかりませんが。
最終報告が出せないのであれば、途中経過(第3報)を出せば良いと思う。
何も無く黙っていると、投資家は不安になり、売る人だって出てきます。
一応、念のため申し上げますが、土壌汚染処理は結構お金がかかると思います。
今後、なんらかの費用が特損で出て来るとは思います。
でも、それが大きな下げの材料になるとは思いません。
投資の参考になりましたか?
1,850切ったところで入りたかったが、現金無かった😅
投資の参考になりましたか?
ここまで売られるとは経営者も予想していなかったでしょうね。本当にセンスのない役員ばかりの会社、これまで過大評価してきた自分が情けないです。
投資の参考になりましたか?
株価は急落しています。日経平均株価も大幅安ですが、北興化学の下げはやはり目を引きます。120円以上の下げで発行済み株式数を2700万株とするとざっと30億円以上の時価総額が吹き飛んでいます。この、市場や投資家の反応を経営陣はどの様に見ているのか聴いて見たいものです。決算発表で減益決算ならいざ知らず第3四半期で会社計画を上まわっている中での株価急落ですが経営陣は何とも思わないのでしょうねぇ〜漏洩事故の影響も3カ月経っても発表せずに放置出来る神経の図太さを私も見習いたい。
投資の参考になりましたか?
3Q決算は機関投資家への説明会がないのか、機関投資家のQ&Aが無いのが悲しい
聞きたいことを機関投資家がちゃんと質問してくれてるのいつも感心して読んでます
投資の参考になりましたか?
私は保守的な会社が出した4Q予想を信じたいと思いました
長く在庫調整にあった半導体関連の売上が旧回復してきてる企業決算を他の会社で読んだのと、後ろ倒しになってる医農薬事業がここで売上にのるのかなと
中東情勢の問題はこの会社に有利に働くのではと思ってました(樹脂系の売上は2Q以降復活してる)
四半期決算期に入り、投資家の視点はすでに来期に向けられてるとも思い
来期はkrf増産の新工場も稼働しますし来期の業績にも期待したいところです
財務は相変わらず良いですよね
儲けた利益で短期借入を返済、自社株買いのペースも早い
あと気になるのは大量保有株の売却の動向
投資の参考になりましたか?
2026.11期はあくまでも私の予想値です。
農薬部門でも利益が出せるようになってきている。
今期のケミカル部門の営業利益率の低下は中東が影響したのか?
農薬部門の躍進がなかったら最高益の更新は厳しかったと思う。
(農薬部門)
2021.11 241億→▲2.1億(赤字)
2022.11 247億→ 0.7億(0.3%)
2023.11 259億→ 0.7億(0.3%)
2024.11 266億→ 4.0億(1.5%)
2025.11 293億→ 8.3億(2.8%)
2026.11 325億→ 22.0億(6.8%) ※予想値
(ケミカル)
2021.11 147億→ 30.4億(20.8%)
2022.11 186億→ 46.2億(24.8%)
2023.11 175億→ 42.7億(24.4%)
2024.11 177億→ 40.5億(22.8%)
2025.11 176億→ 40.0億(23.0%)
2026.11 176億→ 32.0億(18.2%) ※予想値
投資の参考になりましたか?
通期の見通しを変えていないのは、たんに保守的なだけだ。心配する必要はない。他の企業でもよくある、研究費や設備投資で利益調整の余地があるのでは。
投資の参考になりましたか?
ありがとうございます
農薬事業が4Q単体では赤字になること過去を見てわかるのですが
4Q(単体)の売上と営利を前年と比較すると
前年、売上23億→営利▲8億
今年、売上11億→営利▲22億(予想)
いくらなんでも今年の4Qの赤字予想は大きすぎな気がしたのです(原材料費や人件費などの高騰を織り込んでもこんなにコストかかるものなのでしょうか)
でも、おっしゃるようにここまで落ち込まないとみてらっしゃることわかりました
逆にファインケミカル事業の4Q会社予想(単体)
前年、売上47億→営利8億(営利率17%)
今年、売上54億→営利20億(営利率37%)(予想)
会社は4Qで急激な伸びを予想しているのですが、ho_さんは、そこまで伸びないと予想されている…なるほどです、ありがとうございます
機関投資家含む他の投資家たちはこの会社予想をどう見るか…気になります
投資の参考になりましたか?
ごめん。売上の桁を間違えて書いてた。お酒が入っていたので失礼。
1Q 120億 2Q 110億 3Q 70億 4Q 10億 の売上 が正しい。
投資の参考になりましたか?
>>逆に農薬事業の利益が何故か4Qに急激に減るんです
>>(4Qでそんなにコストがか>>かる理由がわからず…
理由は4Qの売上が少ないから。
1Q 12億 2Q 11億 3Q 7億 4Q 1億 の売上
一方で農薬部門の経費(主に部門従事者の人件費)は各四半期間でそれ程変わらない。
ここは4Qは来年の生産の準備をしています。
売上が立たない一方で経費は他四半期と同様にかかっているので赤字になります。
投資の参考になりましたか?
だから、ケミカルは4Qで会社予想程には復調しないってばさ。33億位。
同様に農薬は4Qで会社予想程には落ち込まない。20~22億位。
これが自分の中のメインシナリオ。多分それに近い位になると思うよ。
ここは会社予想を保守的に出す傾向があるから、実際はもう少し上で考えていた
と思う。実際、3QまではTOTALではほぼ想定したラインで進んでいると思う。
ただ、内訳については経営陣はやや想定外だったのではないかな。
(農薬が想定外に伸び、ケミカルの復調が想定よりも遅れた)
投資の参考になりましたか?
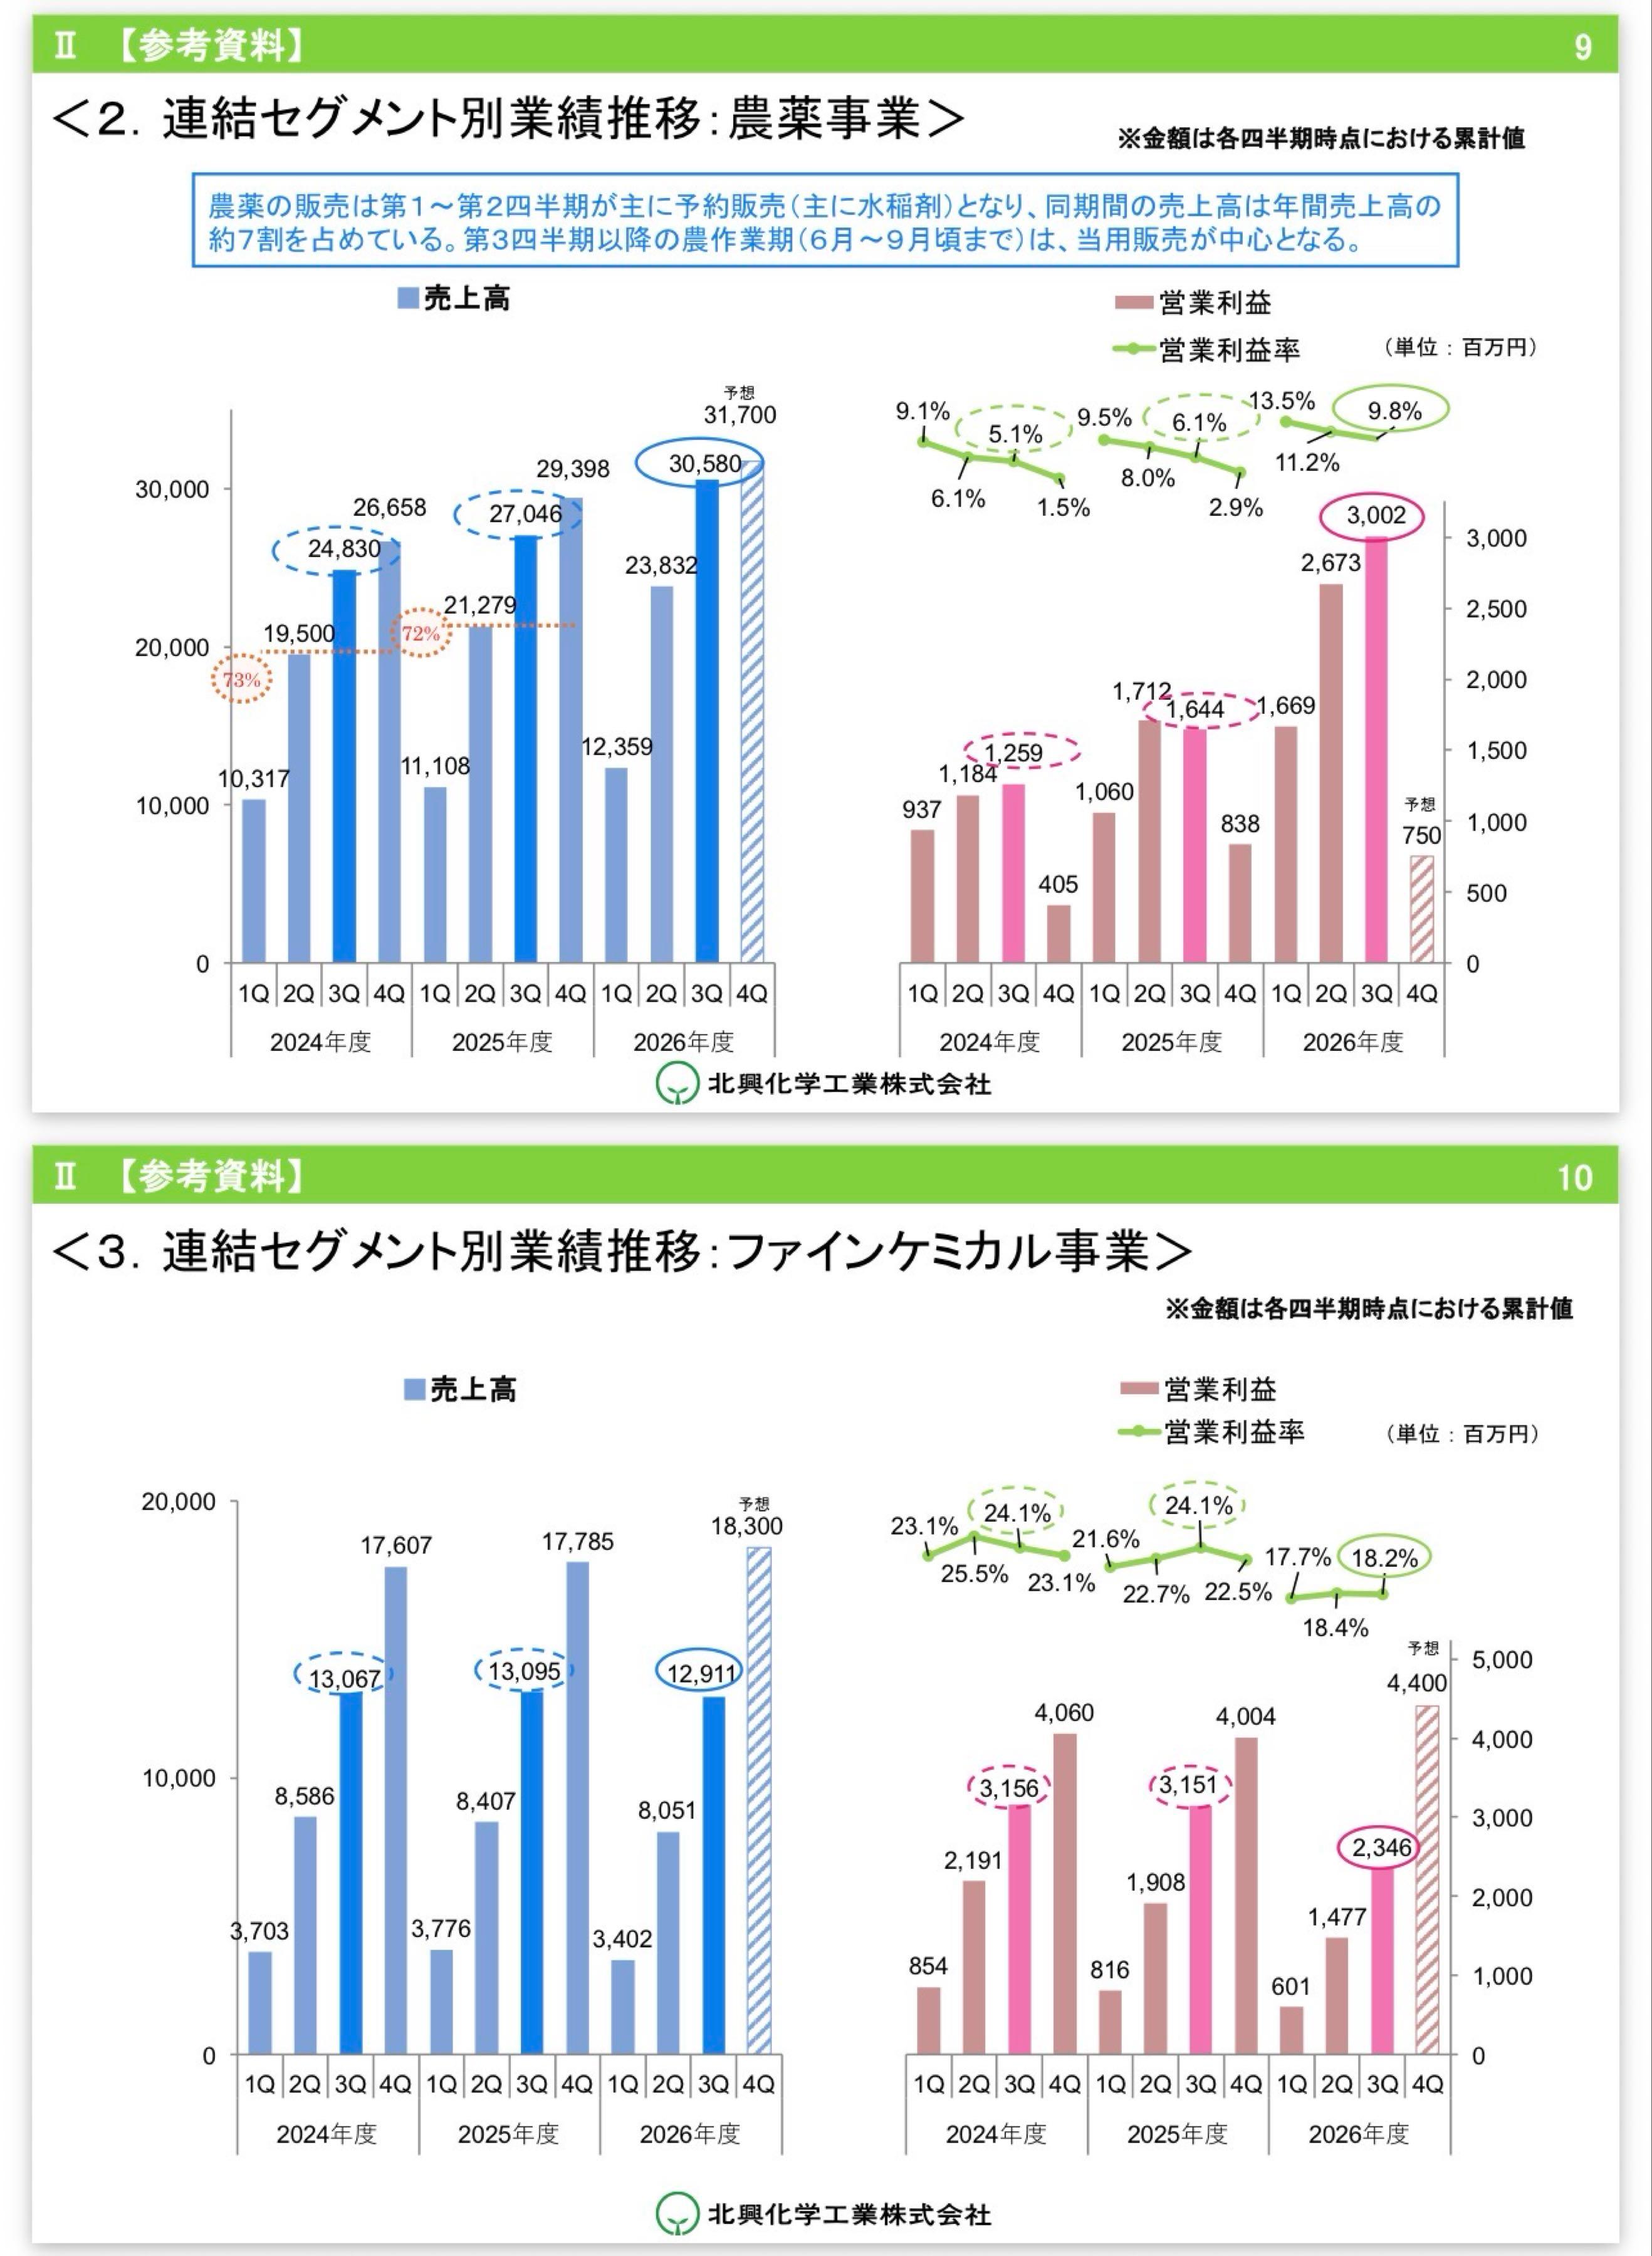
決算説明資料の4Q予想見てください
ファインケミカル事業が4Qで復調するんです
逆に農薬事業の利益が何故か4Qに急激に減るんです(4Qでそんなにコストがかかる理由がわからず…)
投資の参考になりましたか?
農薬部門が3Q 30億 で 4Q 20~22億着地 予想から+12.5~+14.5億円
ケミカルが3Q 23億 で 4Q 33億内外着地 予想から-11億円
よって、TOTALすると会社予想から営業利益は微増で着地。
よって、上方修正は無しということでしょう。
今年はケミカル部門の不振を農薬部門で補ったという形だと思う。
数年前の事を思うとこのパターンは想像できませんでした。
逆に言えば、ケミカルが復調した時は凄い決算になると思う。
今回の決算は決して悪くはないと思うけど、PTSが下がっている所をみると
皆さんの期待値が高かったのでしょう。
投資の参考になりましたか?
3Q農薬事業の営業利益の増加は前倒し出荷の影響もあり…と書いてあるけれど、4Qの農薬事業の予想が売上増加に対して営業利益が前年比でいきなり減益になるという予想。俄には信じられず、その根拠を知りたい。
逆にファインケミカル事業は4Qでいきなり営業利益が伸びるの何故…
ファインケミカル事業はそもそも利益率の高い事業で、最近は売上が落ちてることでその利益率も少し落ちてたのだけれど、4Qから利益率の高い売上が増加してくると、その通りに読んで期待しても良いのだろうか
連投すみません
投資の参考になりましたか?
確かに、3Qの時点で通期計画を上回っているのに上方修正出さないなんて
4Qは仕事しないつもりなんですかね笑
投資の参考になりましたか?
ご指摘の通りですね。情報開示も含めすべてが「ダサい」です。ぬけぬけとふざけた決算発表をして平然としているのでしょう。大株主たちの無関心と寛容さに甘え切っている印象を持ちました。含み損を抱えていますがそろそろ損切りしてお別れしようと思います。
投資の参考になりましたか?
この会社はつくづく情報開示の下手な会社だと言わざるを得ません。昨年の第3四半期決算でも通期計画を超えていたにも拘らず上方修正しませんでした。そして通期決算発表時に見てみると会社計画から上方修正された数字にしていました。思うにこの会社の経営陣は株主や市場の反応など眼中に無くひたすら御身大切一筋の人達としか思えません。また、7月の漏洩事故の経営への影響を3カ月近くたった今日に至っても発表出来無いと言う信じられないディスクロージャー体制に呆れるばかりです。地元企業だから応援して来ましたが、もう止め様と思います。
投資の参考になりましたか?
つまらない決算だなあ
投資の参考になりましたか?
野村マイクロ株の扱い、悩ましいですね。色々な意味で親方日の丸、保守的な会社ですから「資産」というより「遺産」を大事にしたいのでしょうね。社内でも議論はある筈ですが。外資から見れば恰好のターゲットかも。株主にとっても楽しみ。
投資の参考になりましたか?
今回も農薬事業が牽引(利益率が大きく上昇⤴️)
期待のファインケミカルは樹脂が底入れ需要回復⤴️
医農薬は需要の後ろ倒しが継続⤵️
電子部品材料はフォトレジストのKrF向けがやっと需要回復に入って⤴️生成AI向けは取引先の在庫調整が継続⤵️
評価するところ農薬事業の利益率の変化⤴️
ファインケミカルの伸びが焦ったく感じますが来年に向けてまだ待ちでしょうか
気になるのは投資有価証券の評価額
2Qから26億減ってます
保有の野村マイクロ、6月7月5000円を超える高値を付けたのに全く売却してなかったのが…凄く凄く歯痒い
投資の参考になりましたか?
449,54,62 だった。ほぼ想定どおり。
投資の参考になりましたか?
448,55,65と予想。
投資の参考になりましたか?
今日の決算発表は15:30です。まあまあの数字のような気がします。
投資の参考になりましたか?
珍しくptsで値が付いている。2,007円。 誤発注?
普通なら明日の寄り付きでもっと良い条件で買えると思うが。
投資の参考になりましたか?
ここへきての大幅な下げ、3Q決算の情報大丈夫でしょうか?情報管理等がしっかりした洗練された会社とは思えないので心配です。
投資の参考になりましたか?
topix除外について、その影響はどれ程のものだろうか。
正確な数字はわからないけど、試算したら50億円位となった。
自信が無いので間違っていたらごめんなさい。
売りは一度には発生はせず、今度の10月末を皮切りに四半期毎で全部で8回。
1回につき6~7億円。平時の売買高の5~6日分位か?
正直これがどれ位のインパクトになるのかよくわからない。
機械売りで下がるのが分かっていれば、それを拾いに行く或いは
事前に売っておいて買い戻そうと考える向きも居るとは思う。
自社株買いが入っていても、前回決算から株価がいまひとつ伸び悩んでいる
のは、既に株価はtopix除外を織り込んでいるような気もする。
投資の参考になりましたか?
ありがとうございます
トピックス除外については失念してました
投資の参考になりましたか?
私は残り100だけですが、先月末の価格を元にTOPIX銘柄入れ替えが10月から始まりますが、時価総額600億が当選ラインらしく、ここは外されると機械的に処分売を喰らいます。それで株価が下がれば個人が買う構図もありますが、売り終わりが2年かかるというので関連する手持ちを見ても業績実績関係なくジワリ下がる銘柄多いです。
投資の参考になりましたか?
自社株買い、7月8月の2ヶ月間で既に上限取得株数の43%取得してますね
7月の決算後の株価は割安に戻った気がしてたので、会社も株価が安いと認識してたのかなあと好感が持てました
ちなみに会社の想定為替レートは1ドル145円なんですね
(堅実過ぎる…)
投資の参考になりましたか?
>> 市場や株主への情報開示、ディスクロージャー体制を疑わざるを得ません
まさにおっしゃるとおりですわ。残念だけど、これがこの会社の伝統みたいなもんです。いい加減、変わって欲しいとは願っています。
過去にケミカル部門のホームページが3年位情報発信がされていなくて、
それは上場会社としてどうなの? って申し上げた事がある。
ほどなく更新がされたけど、今でも見ると3年位空白期間があることが判ります。
前にも言ったけど、外野(株主)からああだこうだと言われるのが鬱陶しいなら
上場しなければいい。さっさとMBOされたらよろし。
こまめに情報を発信する事は、資本コストを下げる意味でも効果があると思うけどね。そしてそれは株価対策にもつながると思う。
業績も良いし、自社株買いも入っているのに株価がいまひとつ足踏みしているのは
結局そういう所に問題があるのだと思うよ。
投資の参考になりましたか?
7月30日の漏洩事故後の会社発表から早や1ヶ月以上が経過しました。会社は今回の漏洩事故の連結業績への影響について分かり次第発表するとしていますが、未だに発表はありません。漏洩事故で合成第6、第7工場を3〜4ヶ月も操業停止したならまだしも僅か10日ほどの操業停止の業績への影響の見極めが出来ないとは会社の市場や株主への情報開示、ディスクロージャー体制を疑わざるを得ません。このままズルズルと引っ張り第3四半期決算発表時に発表する積りではないかと考えられます。
投資の参考になりましたか?
バリュー株ですから今日のような暴落時には強いと思いますが、投機の対象ではないので強気の指値への反応は期待できないですよ。
投資の参考になりましたか?
少ない出来高の内、なんと1割が自社株買いですから、その影響が大きいのかも?
もしかして凄い高値の指し値でも売れるかも知れませんね。
投資の参考になりましたか?
この地合いでも強いな。
やはり小型株でこれ位の規模の自社株買いだと
それなりに効果があるということか。
投資の参考になりましたか?
2000超えおめ
投資の参考になりましたか?
自己株式の取得状況に関するお知らせが出ていますね。
取得期間:2026年7月13日~2026年7月31日(約定ベース)
取得株数:289,800株
取得価額の総額:555,854,500円
ん?
平均取得価額:1918円?
まるで毎日均等に買ったみたいだけど、それが普通なんですか?
てっきり安い時に買いまくるのかと思っていました。
良く知らないので、詳し方がいらしたらご教授ください。
投資の参考になりましたか?
いや、別にそんな大した事ではないよ。空売り残を見て想像しただけ。
先月末にここの売りポジションを取ってきたので、株価は軟調に推移すると
みていたのだろうか。その頃の株価は1700円台の後半だったけど、
全体の地合いが改善した結果、今の株価は1900円台の後半。
今月に入ってから売りポジションは少しづつ解消しているみたいだけど。
投資の参考になりましたか?
ゴールドマンの思惑って何のことですか?お差支えなければ教えてください。
投資の参考になりましたか?
配当GETしました。
株価上昇と併せてありがとうございます。
投資の参考になりましたか?
ありがとうございます!
もちろん損切りラインはありますが切らない限り長期保有です
配当もらいながらPFの中でもディフェンス力にも期待しています
投資の参考になりましたか?
先般の漏洩事故の復旧、操業再開も私が考えていたよりも可なり早期の再開となりました。今後、会社の業績への影響について近い内に発表があると思いますが、数億円とかではなく業績への影響は僅少になると思われます。あくまで私の私見に過ぎませんが、期待を込めて見守ります。
投資の参考になりましたか?
5月11月配当銘柄として重宝しております。
食料安全保障にも貢献している企業と思っておりまして、応援しております。
投資の参考になりましたか?
新規参入、大歓迎です。この株は日々の騰落で一喜一憂するものでもなくとは言え財務内容も素晴らしいキャッシュリッチな資産株でもあります。貴殿も短期売買ではなく一定期間の保有を期待します。
投資の参考になりましたか?
ゴールドマン、少し思惑が外れたか?
投資の参考になりましたか?
今日ホルダーになりました
決算評価見直しに期待してますよ
投資の参考になりましたか?
いえいえ、個人の些細なミスタイプはお気になさらず、今後とも厳しい目で見守っていきましょう。
投資の参考になりましたか?
4.6mhを4.6mgに訂正します。私自身もしっかり確認しないとなりませんね。
投資の参考になりましたか?
会社発表の第2報に依ると7月16〜27日の調査でベンゼンの水質汚濁防止法の基準0.1mg/Lの15倍から46倍と大幅に上回る1.5〜4.6mh/Lの流出が確認されていることは漏洩事故の深刻さを現しています。地元の者なら誰でも知っているが岡山工場の沖合の海は潮の流れが非常に速くよほど大量の流出が無い限り拡散されて基準値を超えないことは想像に難くありません。岡山工場はこの度の事故の反省をしっかり検証して操業して頂きたい。第2報の数値を訂正するなどはあってはならない事であり、会社のディスクロージャー体制の再点検も必要だろう。
投資の参考になりましたか?
古参のho_さん、出ましたね、第2報。
県の調査で海洋汚染が認められなかったのは良かったです。
環境の汚染が現時点では著しいものではない事には安心しました。
「また、当社において、外部専門機関に委託し、同様な調査・分析を進めております。」の結果も順次報告が欲しいですね。継続した監視、及び結果報告は企業の姿勢として重要だと考えます。
「排水ピットを使用しない方法により排水流出の再発防止を徹底したうえで、合成第6工
場および合成第7工場での生産を再開しております。その他工場については、排水ピットの
使用を一時停止し地下への漏洩が無いことを確認したうえで、生産を継続しております。
製品の出荷については、概ね予定どおりの出荷を継続しております。」
も、業績へのダメージも最小限で収まりそうで安心しました。
株価の方は最高値からは大分落ちましたが、本来の価格に戻っただけで、ここからが本番と思っています。
やはり2年後のフォトレジスト用新工場の本格稼働による利益爆上げ本命でしょうね。
2年後に2,500円が僕の今の目標。
先日の急騰はヘムさんのお薦めが原因かってことでしたが、その内容は連続増配するから今の内に買っておくのが将来の実質の配当利回りでお得って事だったと思います。
が、イナゴ勢が買い漁って吊り上げて売り抜けてまた元に戻っただけかと思います。(今回の漏洩騒ぎとは関係性が薄い感じでしょうか?)
(そういったイナゴ勢は、ヘムさんがお薦めする内容の本質とは乖離した行動を取ってるんで、長い目では見られない人たちなんだなって痛感しました。)
投資の参考になりましたか?