年初来安値更新ですか
返信
投資の参考になりましたか?
パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
年初来安値更新ですか
投資の参考になりましたか?
ダマしホームやな。
投資の参考になりましたか?
2700円割れキター❗️
からの、3桁下げもくる〜🤗
投資の参考になりましたか?
落ちるナイフか?
投資の参考になりましたか?
2200で買いまーす
投資の参考になりましたか?
2700円まもなく割れまーす🤗
投資の参考になりましたか?
家って値下げしたからと言って売れるものじゃないんよ。
クレカのリボ払いと訳が違うんよ。
投資の参考になりましたか?
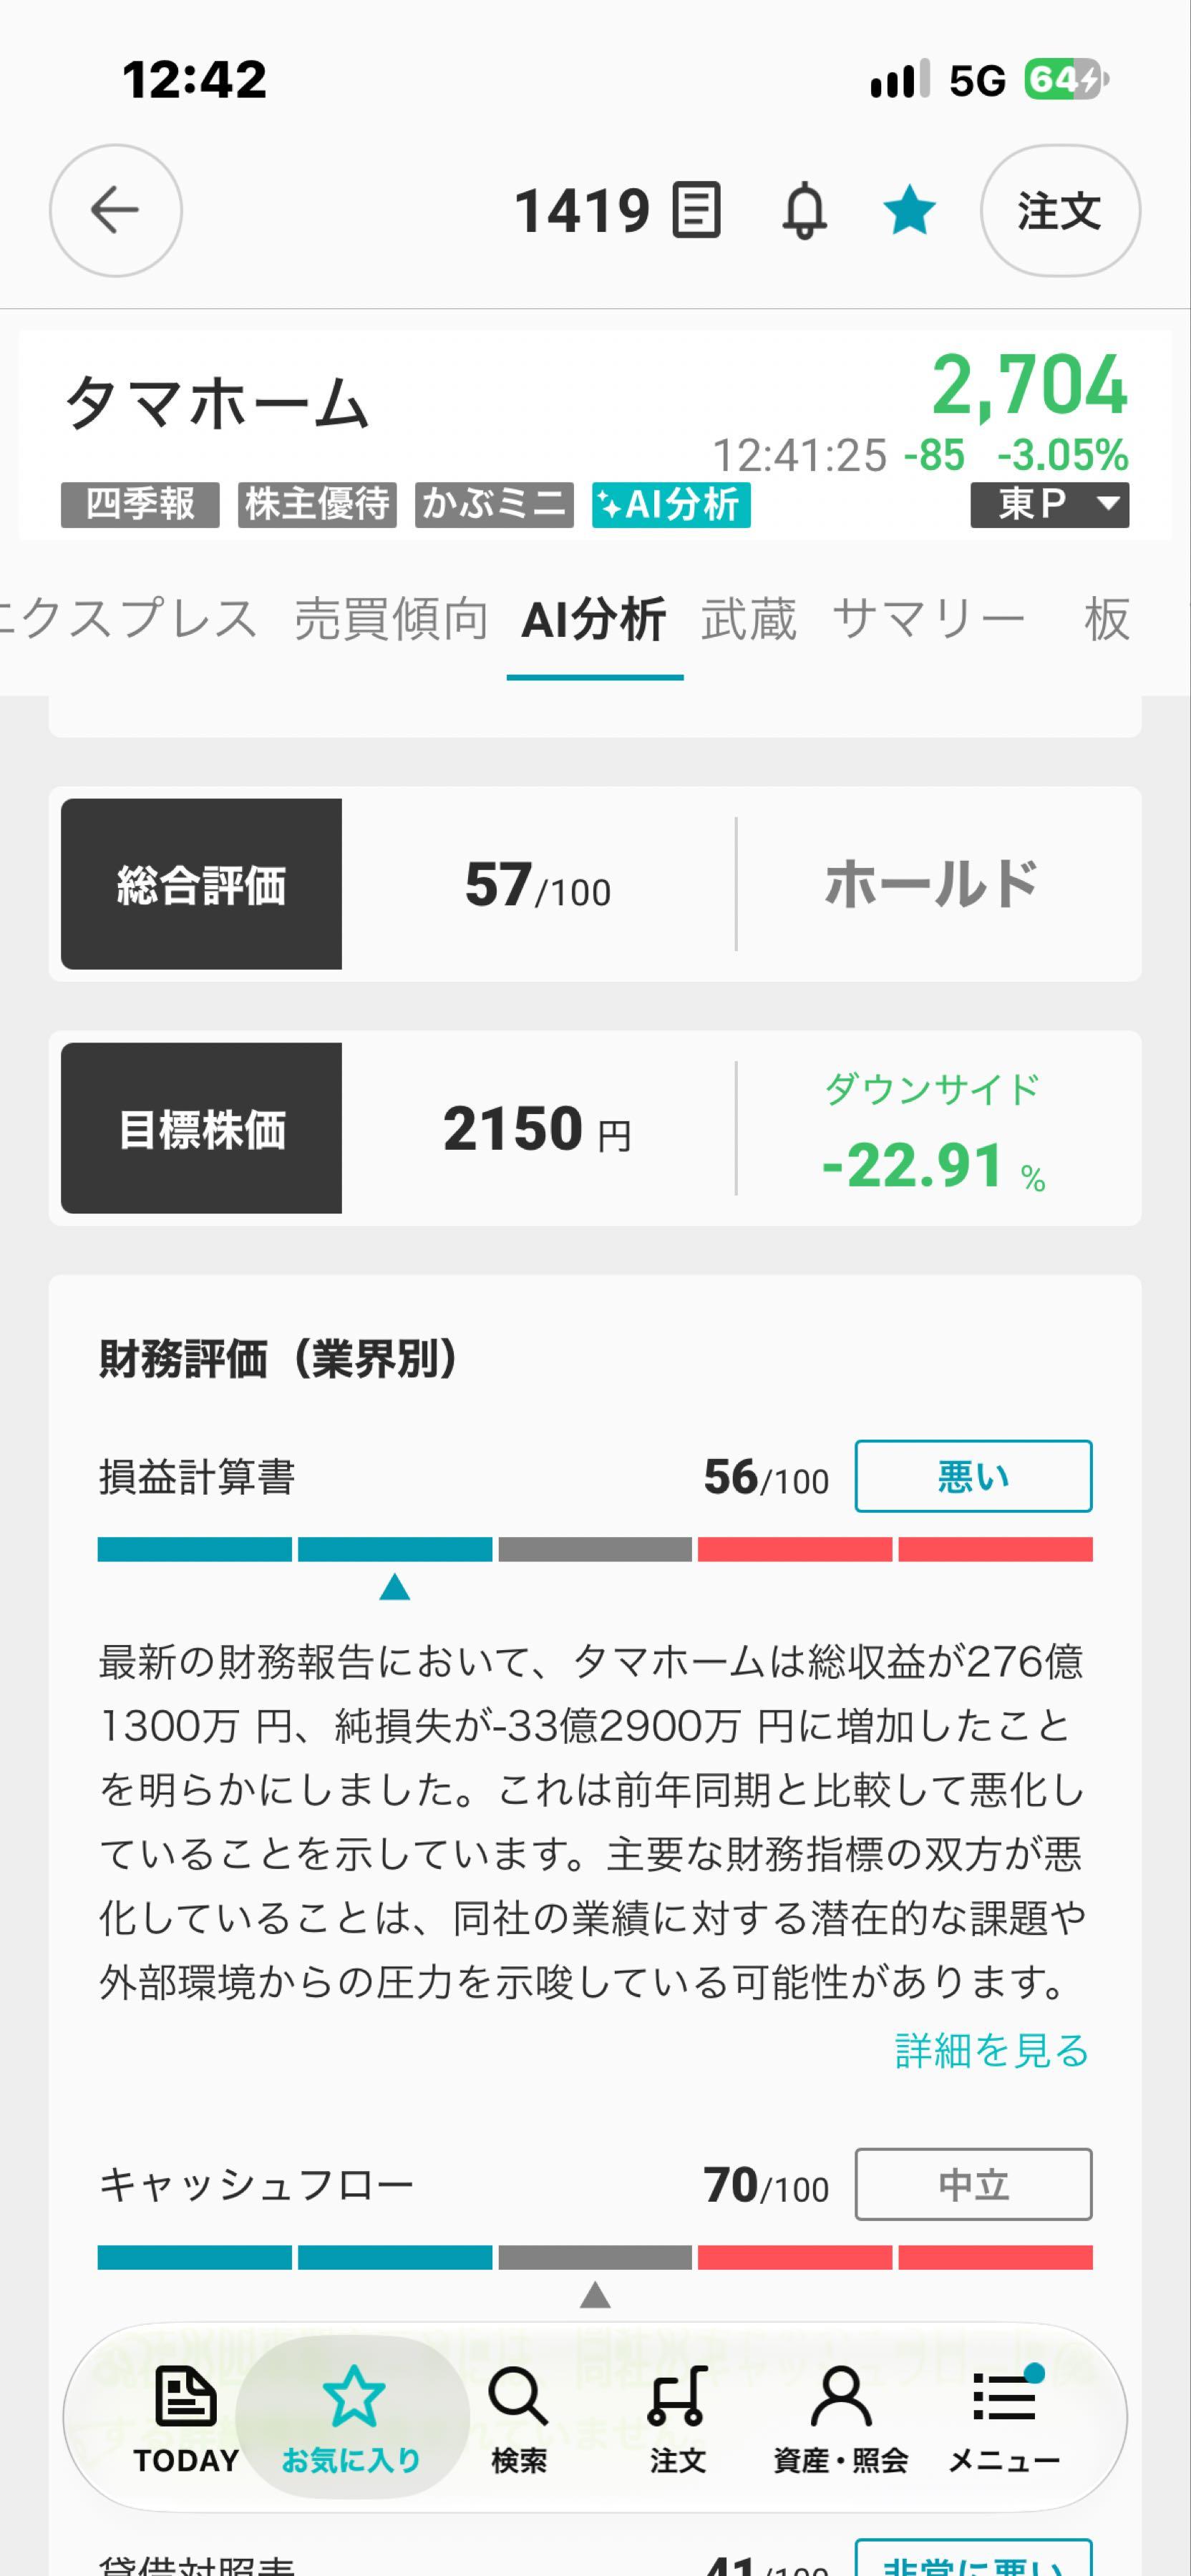
目標株価2150円か。
これくらいまでは下がる感じ?
投資の参考になりましたか?
安すぎるので購入、暫く放置
投資の参考になりましたか?
父さんは大丈夫か?
投資の参考になりましたか?
クソ株
投資の参考になりましたか?
まあ2000円くらいでは下げ止まるっしょ
投資の参考になりましたか?
落ちるナイフは、、、更に落ちるってか?
投資の参考になりましたか?
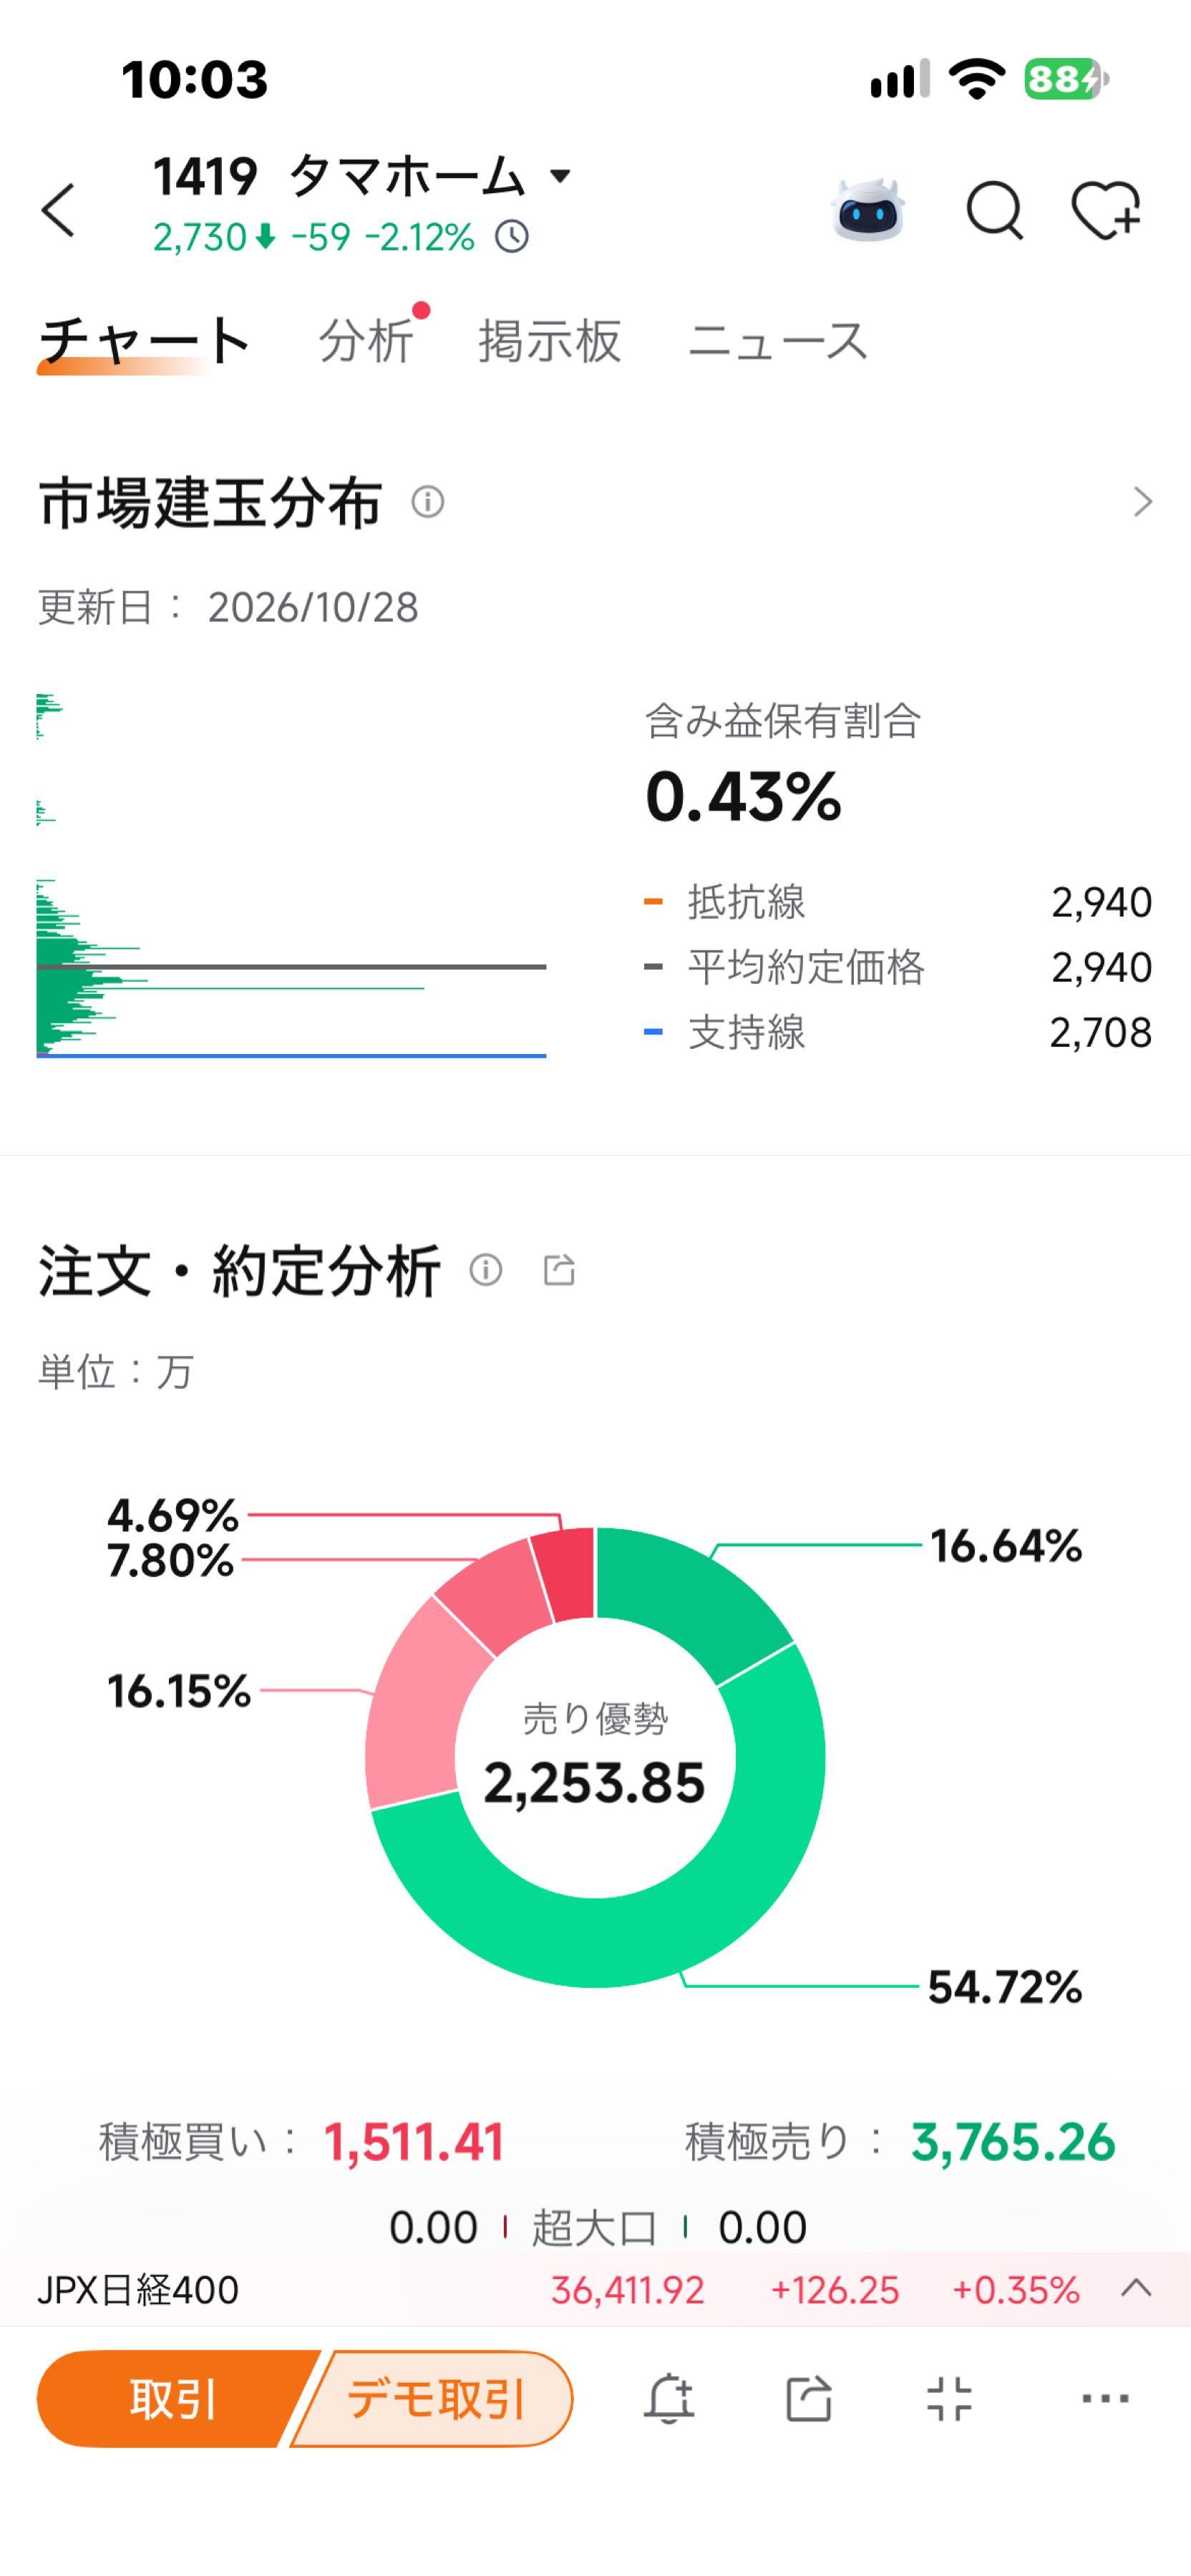
含み益の人0.43%😂笑
投資の参考になりましたか?
買うしかないな!
投資の参考になりましたか?
落ちるナイフ🍴や
投資の参考になりましたか?
投資の参考になりましたか?
完全なる空売り銘柄になってしまったな😏
投資の参考になりましたか?
> 長期保有が基本方針なんですけど
> 優待と配当が保有の
> モチベーションになるので、
> そういう銘柄選んでました。
企業が配当を出すための原資は利益なのですが、タマホームは前期・前々期と純利益の3倍前後の配当を出しています。
利益が伸びながら配当も伸びていくのであれば「高配当銘柄」として評価できるのですが、2年も連続して純利益をはるかに超える配当を出す企業は異例です。
利益が減っているので、純資産を削っている一方で、銀行からの短期の借り入れを増やして在庫を増やしながら配当を出している状態で、経営状態は良いとは言えません。
今期の第一四半期決算でも、前期の売り上げを下回って赤字も拡大しており、注意した方が良いと考えます。
投資の参考になりましたか?
ありがとうございます
まさか掲示板でちゃんとコメントいただけるなんて思ってもいなかったです
長期保有が基本方針なんですけど
優待と配当が保有の
モチベーションになるので、
そういう銘柄選んでました。
ちゃんと自分でも勉強いたします
ありがとうございましたー
投資の参考になりましたか?
>> 素人が手を出してはダメな銘柄かと思って、急に不安になって2,820で売ってしまった
それは「不安になった」事が大正解です。
私には決算短信発表や配当権利落ちなど、節目節目で長い間かけて下落する未来が見えています。
zukazukaさんの投稿一覧も拝見しました。お節介とは思いますが、優待と配当を重視し過ぎていると思います。初心者にありがちな事です。
気になった事ですが、「減配って発表ありましたか」ではなくて、ご自身でIR情報をチェックする様に心がけて下さい。
銘柄について「不安になった」という事は、それだけ銘柄を見る目が養われつつあるという事ですので、そういうファンダメンタルズの目利きについては精進して下さいね。
投資の参考になりましたか?
株価を死守したいなら、10/28(水)、10/29(木)あたりに動き(リリース)あってもおかしくないかもな、と予想しています。株主優待関連とか低コストで買いを惹きつけられるものとか。
もしリリースがあったら、私は「ああ創業家はそこまでして株価守りたいなにがしかの理由を抱えているんだな」と裏読みにいきます。
もしリリースがなかったら、私の考えていることは空振りで、お目汚し失礼です。
投資の参考になりましたか?
優待目当てに
2,780で買えて喜んでいたけど
あまり動かないし
空売り規制とか
その後の状態とか
よくわかんないことが多すぎて
素人が手を出してはダメな銘柄
かと思って、急に不安になって
2,820で売ってしまった
このあとどんな動きをするのか
しっかり勉強させて頂こうと
思います
投資の参考になりましたか?
まだまだ落ちる株価
投資の参考になりましたか?
57円安
まぁ、明日に期待かな〜
以上
投資の参考になりましたか?
2700で買いたい🤤カモン
投資の参考になりましたか?
21円高
まぁ、明日に期待かな〜
以上
投資の参考になりましたか?
空売りこれだけ入ってて空売りできない状態なら買いの手が入るよね。機関集めてそうだけど。ファンダより需給が気になるわ
投資の参考になりましたか?
株主無視の会社がまだまだ多い中、当社は確実に株主の方向に向いている。でも、むしろ、そっちに向きすぎている、と言いたい。経営者は会社業績向上のために全力を向けて欲しい。そうすれば、マーケットの本当の評価は自ずとついてくるし、結果として株主に利益をもたらす。二十年来の株主として、かつての利確売りをしなかったことを後悔させないで欲しい。
投資の参考になりましたか?
タマホーム、配当性向ヤバない?
298%って、配当出したら赤字やん。
底固めしてるから打診買したけど、無配の下方修正はいつ来てもおかしくない
投資の参考になりましたか?
2500まで下げそうなのに下げないね
投資の参考になりましたか?
8円高
まぁ、来週に期待かな〜
以上
投資の参考になりましたか?
今日も安定の底堅さ!
投資の参考になりましたか?
タマホーム、だいぶ値段上がってきたから、20代の家〜とかやってる場合じゃないでしょ。品質、性能で勝負しないと。
投資の参考になりましたか?
10円高
まぁ、明日に期待かな〜
以上
投資の参考になりましたか?
売り禁は売り仕掛けができなく買い方向への圧力が働きやすいので暴落相場でも底堅い推移が期待できますよ♪未だに気づいていない人が少なくないようです。
空売りで効率的に儲けようと思ったらこんな制度に守られた銘柄に固執しないで半導体や地方銀行で攻めなきゃ♪
投資の参考になりましたか?
まだまだこれから上がる!
投資の参考になりましたか?
今年の初めは注文住宅で坪単価80万〜90万くらいだったのが今週は坪単価100万だそう
SNSで話題になってる
投資の参考になりましたか?
こんなファンダ、本来なら無情に売られて数段下の価格帯を余儀なくされるんですけどね。もしかして裏側で日証金に特別な措置をお願いしてたりして。
投資の参考になりましたか?
26円安
まぁ、明日に期待かな〜
以上
投資の参考になりましたか?
2000でも高いよなこんなところ早く1000切れよ
投資の参考になりましたか?
1円安でほぼ変わらず
まあ、明日に期待かな〜
以上
投資の参考になりましたか?
売り禁で積極的な売り崩しができないのでそんなに激下がりしないと思いますよ。逆に高利回りなので買いものは比較的入りやすいかと。
投資の参考になりましたか?
まあ普通に考えれば部外者は知りようが無いですね。
投資の参考になりましたか?
俺もそれ疑っていたw
投資の参考になりましたか?
35円安
まぁ、来週に期待かな〜
以上
投資の参考になりましたか?
創業家が株担保で金借りてるか知ってる人いますか?
無理な配当出してまで株価堅持したい理由がしりたい。株担保なら理由がつくので。
投資の参考になりましたか?
> ishさんは空売り可能なタイミングで空売りポジションを組んでおられたと思いますが今もお変わりありませんでしょうか?
そうですね、変わりありません
投資の参考になりましたか?
わけがわからん
93円高
まぁ、明日に期待かな〜
以上
投資の参考になりましたか?
>ccdさんは今は売り方?買い方?
前から申しておりますが売り禁規制にあるときは買い方、売り禁が解除されたら売り方に回っています。このスタンスは一貫して変わっていません。短期的な視点からは企業ファンダより需給要因のほうが株価を動かすと考えているためです。
なおこの銘柄のファンダメンタルズを中長期の視点から客観的に評価すればどう考えても売り一択で、空売りポジションを継続することで大きな利益が得られると思っています。
ただishさんもよくご存じのように日証金がそういう取引をさせてくれませんので大変悔しい日々を送っています。
ishさんは空売り可能なタイミングで空売りポジションを組んでおられたと思いますが今もお変わりありませんでしょうか?
投資の参考になりましたか?
よくわからんがセコい動きでも上がれば良い。爆騰爆騰
投資の参考になりましたか?
持株会とみた
投資の参考になりましたか?
終わり値上がった?
気配値がSってどう言うことですか?
教えてください
素人なもので
投資の参考になりましたか?
僕は3000円近い平均単価で売りポジを作っているので、3000円を大きく超えるまで回復しなければどちらでも構いません。
ファンダが崩れるのをじっくり待って、運よく売り禁が解除されればまた玉を新しくするだけです。
ccdさんは今は売り方?買い方?
投資の参考になりましたか?
>どこまでタマホームが我慢できるのかは分かりませんが、1Qで猛烈に増えた不動産在庫が捌けるのかどうかに注目しましょう
注目するのは良いのですが株式投資の原理原則となっている2つの基本手法、
①買いで入って買値より高く売る
②売りで入って売建値より安く買い戻す
のうち②の取引が禁止されているので、②で儲けることができる(極端な場合上場廃止で株価1円で終わる)とわかっても意味ないですよね。。。
投資の参考になりましたか?
> そんな酷い状況なら株価は今より半値どころか1000円割れしてもおかしくないんですけどね。
> 企業ファンダメンタルズと株価の値動きは別物ですからね。。。
AIに調べさせたり、自分でも調べてみたんですけど、自己資本を削りながらタコ足配当を何年も続ける上場企業って本当に少ないみたいですね。
最近だと、あおぞら銀行が1年だけタコ足配当してましたけど、次からは無配になりましたし。
その点では、個人投資家を誘惑する「高配当」「優待」の強さを感じますねw
どこまでタマホームが我慢できるのかは分かりませんが、1Qで猛烈に増えた不動産在庫が捌けるのかどうかに注目しましょう
投資の参考になりましたか?
そんな酷い状況なら株価は今より半値どころか1000円割れしてもおかしくないんですけどね。
企業ファンダメンタルズと株価の値動きは別物ですからね。。。
投資の参考になりましたか?
この地合いにあって逆行高は凄いですね!誰一人として例え100株とて新規の空売りが出来ずそれが自然と買い方優位に働きますからね。日証金のご加護の賜物。タマホーム経営陣は日証金に足を向けて寝られないでしょう。
投資の参考になりましたか?
なるほど、よく調べられていてすごいなと思います…
確かにこれはしんどい状況ですね…
投資の参考になりましたか?
今回の決算短信を見ていて気付いたことをもう一点。
「シンジケートローン手数料 3.53億円」が損益計算書の営業外費用として計上されています。
確か今回のローンは120億円だったはずですから、手数料にこれだけかかるとすると、例えば3年分と仮定して1%近く金利を(しかも前払いで)上乗せされたようなものですね
投資の参考になりましたか?
> 潰れる会社とは思えないから頃合いみて入りたいねー
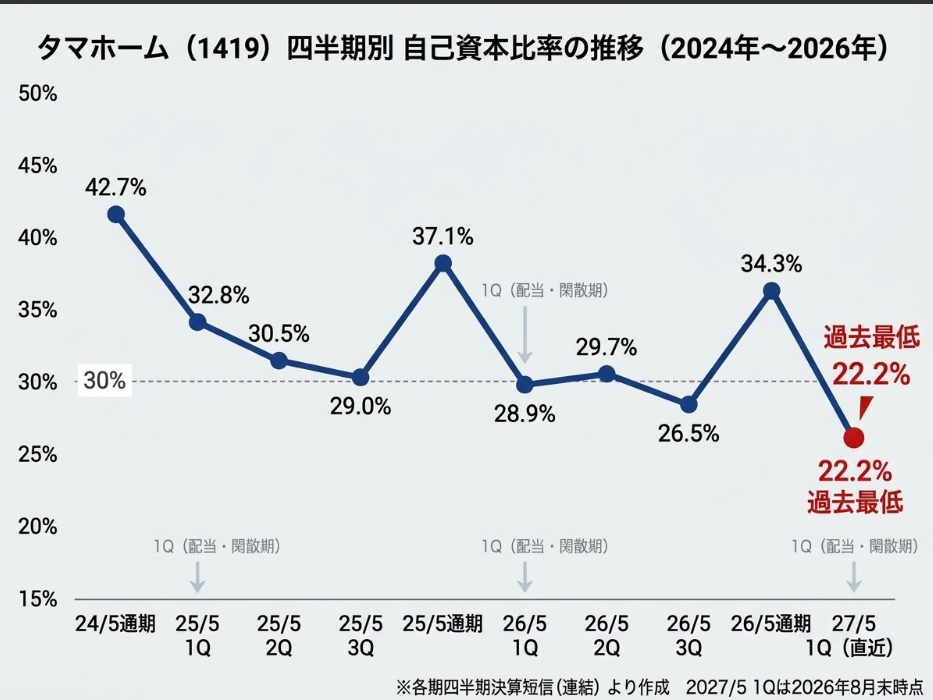
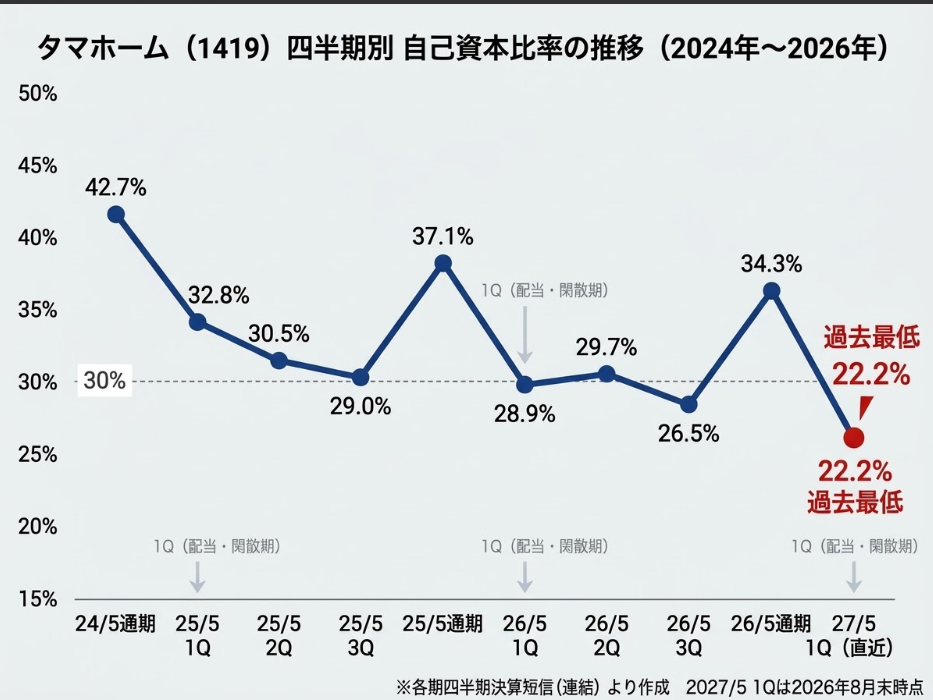
潰れるかどうかはともかくとして、この3か月だけで有利子負債が急激に増えて、在庫の不動産が急激に増えているだけでなく、自己資本比率が低下しています。
あまり楽観できる状況ではないと思いますね。
在庫の不動産が捌けずに減損の必要が出てくれば、その時は...........ってことはあるかもしれません
投資の参考になりましたか?
潰れる会社とは思えないから頃合いみて入りたいねー
投資の参考になりましたか?
>買う理由が見つけづらい
ほぼ確実にファンダ悪化、減配、経営不振、株価大幅安の路線ですよね。
だからと言って売りから入ることができないのが残念。
投資の参考になりましたか?
29円安
まぁ、明日に期待かな〜
以上
投資の参考になりましたか?
2500以下に下がりそう
投資の参考になりましたか?
> 一応、B/Sをみてみたところ、グランディハウスはここよりも相対的に、配当金総額に対する利益剰余金の厚みがしっかりしていて、如何にここが異常かがよくわかりました。
> これはますますここから目が離せませんね。
> こういう極端な例って勉強になるのですよw
ここは利益剰余金がご覧の通りここ3年でゴリゴリと音を立てて削られている状況ですからね。厚みも何もあったもんじゃないw
「極端な例」という点では確かに勉強になりますね♪
投資の参考になりましたか?
2500割ったら考えようかな
投資の参考になりましたか?
なるほどwわざわざありがとうございますw
一応、B/Sをみてみたところ、グランディハウスはここよりも相対的に、配当金総額に対する利益剰余金の厚みがしっかりしていて、如何にここが異常かがよくわかりました。
これはますますここから目が離せませんね。
こういう極端な例って勉強になるのですよw
投資の参考になりましたか?
> 自己資本(利益剰余金)を著しく削り続けるような資本政策をそこまで続ける銘柄って、そう多くはないのでね。
生成AIに調べさせたところ.......
結論から言うと、「完全に同じレベルの事例は見当たらない」に近く、タマホームはかなり際立った例外寄りです。 ただし、似た傾向の事例はいくつかあり、特に同じ住宅・不動産分譲系では**グランディハウス(8999)**が最も近い並行例として挙げられます。
タマホームの状況の確認
直近の配当性向は極端です。
2025年5月期:約382%(DPS 195円)
2026年5月期:約299%(DPS 125円)
2027年5月期予想:約94%(DPS 130円)
業績が急悪化(住宅事業の赤字継続や利益の急減)した中で、絶対額の配当をほぼ維持・高水準に置き続け、純資産を削りながら払っている状態です。
同時に新規の大型シンジケートローンを借り入れ、在庫を積み増しています。配当性向300%超が2期連続というのは、確かに稀です。
近い例:グランディハウス(8999)
住宅分譲を主力とする同業種で、非常に似た動きをしています。
2024年3月期:配当性向220%
2025年3月期:188%
2026年3月期:101%
配当は32円をほぼ固定(下限32円+DOE 3.5%程度の方針)。利益が急減した時期に200%超を複数期続けています。タマホームほど極端な絶対額の高配当や借入拡大の文脈は薄いですが、「利益が崩れたのに配当を下げずに高配当性向を続ける」という点では同業の中で最も近い事例です。
投資の参考になりましたか?
プライム銘柄で、コベナンツ条項に抵触して一括返済になってしまうような事態を殆どみたことがないので、是非ここでみてみたいw
自己資本(利益剰余金)を著しく削り続けるような資本政策をそこまで続ける銘柄って、そう多くはないのでね。
ということで、タマホームさんには配当の維持を望むwww
私は絶対にここは買わないけどw
投資の参考になりましたか?
さらに付け加えるとすると、銀行に設定された担保に関しての情報があります。
タマホームの2026年5月期有価証券報告書(注記事項)によれば、借入金等に対応する担保として、土地や建物、販売用不動産など約171億円の資産に担保権が設定されています。
従来からメガソーラー設備等の担保設定は存在していましたが、足元では建売シフトに伴う不動産在庫や借入金の増加と並行し、大規模な担保資産が計上される構造となっています。
担保権が設定されている以上、万一の際に資産から優先弁済を受ける権利を有するのは金融機関(債権者)です。守られているのは借入金の保全であり、株主の配当金や株価が保証されているわけではない点に留意が必要です。
投資の参考になりましたか?
> 買う理由が見つけづらい
本当にその通りですよねぇ。
新しい買い方も何人かいらっしゃるようなので、解説しておきましょうか。
タマホームの利回り4%台の配当は魅力的に見えますが、内実は危ういところがあります。
会社は銀行団から約120億円のシンジケートローンを含む多額の融資を受けており、「財務ルール(コベナンツ条項)を破れば一括返済」という重い縛りを抱えています。
特に「純資産を前期末比80%(約238億円)以上に保つ」という条項に対し、直近1Q時点で赤字と前期の利益を上回る配当の流出が重なり、純資産は約227億円と早くもリミットを割り込みました。
さらに、主力の注文住宅の苦戦を補うため「自社で借金して土地を仕入れ、建売住宅を売る」モデルへシフトした結果、有利子負債は150億円から319億円へ倍増し、棚卸資産(不動産在庫など)も約545億円と全資産の半分以上を占めています。
銀行が設定した安全バッファは顕著に減少しており、金利上昇で建売が売れ残れば在庫評価損が発生してコベナンツに抵触します。
この財務状態で130円配当(総額38億円以上)を強行すれば自己資本が耐えられず、減配か銀行からの締め付けによる資金危機になりかねないため、今買うのは高値掴みになるリスクがあります。
投資の参考になりましたか?