プロフィール
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,200記事以上の執筆実績あり。
NISAでは、「成長投資枠」と「つみたて投資枠」の併用が可能です。このうち成長投資枠は、一括投資と積立投資の両方に対応できるため、どちらのやり方がいいのか悩んでいる方もいるでしょう。一括投資と積立投資には、それぞれ異なるメリット・デメリットがあります。これらを踏まえたうえで、自分に合うNISAの活用法を考えてみましょう。本記事では、一括投資・積立投資のメリット・デメリットと、一括投資がおすすめの方、積立投資がおすすめの方とはどのような方なのか解説します。(監修者:マネーアドバイザー 柴田 充輝)
同じ金額を投資する場合でも、NISAの運用成果は「一括投資・積立投資」のどちらを選ぶかによって変わります。
一括投資とは、まとまった金額を一度に投資する手法です。また、「毎月5万円ずつ」のように一定額を定期的に購入する手法は、積立投資と呼ばれています。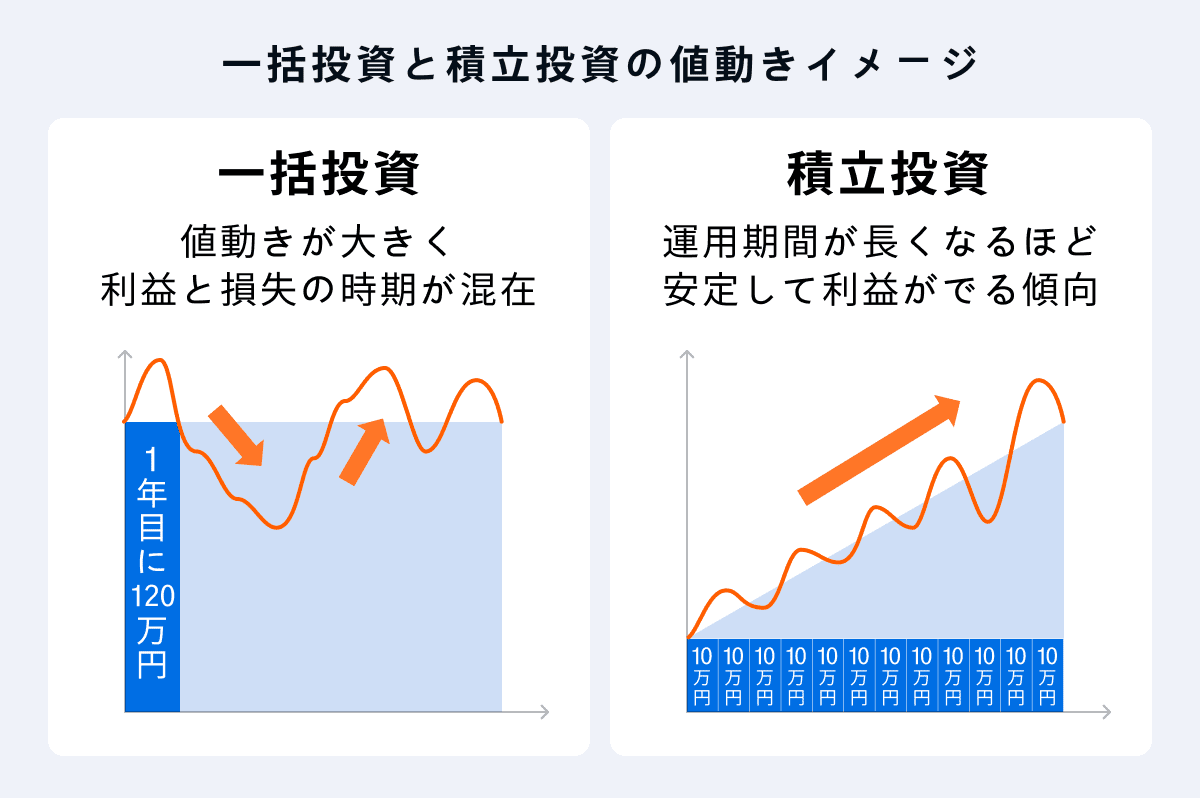
図のとおり、一括投資は値動きによる損益の振れ幅が大きく、運用成果は購入時の価格に左右されやすい傾向があります。一方、積立投資では商品の購入単価が平準化されるため、高値づかみのリスクを抑えやすく、長く続けるほど運用が安定しやすいと言われています。
どちらの運用成績が良くなるかは、実際に運用するまでわかりません。一概に判断できないからこそ、一括投資・積立投資の特徴は正しく理解することが大切です。
同じ商品を購入した場合、一括投資と積立投資の運用成果はどれくらい変わるのでしょうか。以下では、利回りを年3%、合計の投資金額を120万円として、それぞれの運用成果を簡単に比較しました。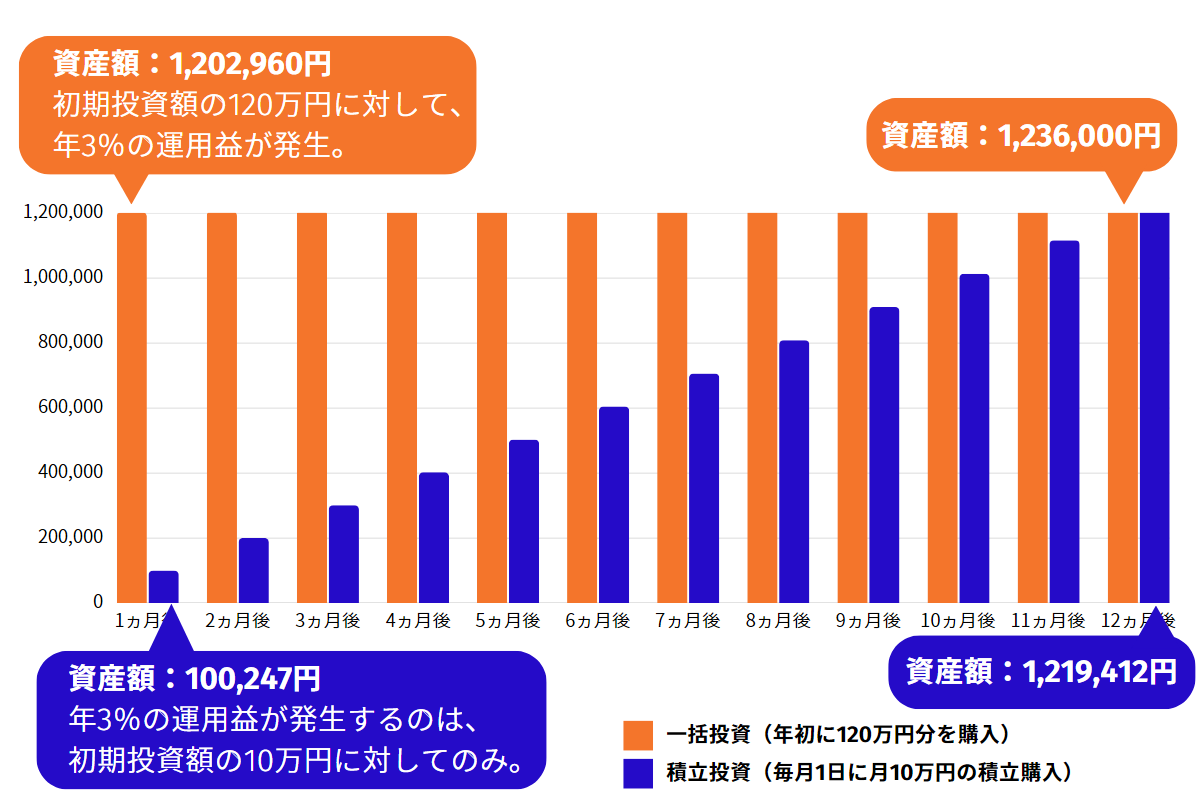
※一括投資は、初期投資額120万円、毎月の積立金額なし、積立期間1年でシミュレーション。
※積立投資は、初期投資額0万円、毎月の積立金額10万円、積立期間1年でシミュレーション。
参考:アセットマネジメントOne 資産運用かんたんシミュレーション|資産形成について(外部サイト)
一括投資では、年初から120万円の資金がフル活用されます。一方で、積立投資は毎月10万円ずつの購入になるため、初期の運用益は限られることが特徴です。1年後の運用益を比較すると、一括投資のほうが16,588円ほど多い結果になりました。
ただし、このシミュレーションは利回りが一定であることを前提にしています。実際の相場では価格が上下するため、一括投資が常に有利になるわけではありません。
一括投資のメリット・デメリットは、以下のとおりです。
<メリット>
・商品を安いときに購入できれば、大きなリターンを期待できる
・購入のタイミングが縛られない
・積立設定の手間がかからない
<デメリット>
・一度にまとまった資金を用意する必要がある
・積立投資よりも値下がりの影響を受けやすい
・商品選びや売買タイミングの見極めが重要になる
一括投資では、銘柄選びや売買のタイミングが運用成果を左右します。商品が安いときに一括で購入し、値上がりしてから利益を確定できれば、短期間でも大きなリターンを期待できるでしょう。ただし、商品選びや売買タイミングを誤ると、大きな損失につながるところが一括投資の注意点です。
そのため、一括投資ではさまざまな視点から状況を分析し、値上がりの可能性が高い商品に絞る必要があります。自分なりにシナリオを考えて、利益確定や損切りのラインを考えておくことも重要です。他人の意見を鵜呑みにせず、ご自身が納得できる根拠を持って取引することを心がけましょう。
積立投資のメリット・デメリットは、以下のとおりです。
<メリット>
・少ない資金から始められる
・売買の細かいタイミングを考える必要がない
・長期で続けると運用成果が安定しやすい
<デメリット>
・長期で続けないと大きなリターンを得ることは難しい
・長期の積立投資では、資金が長期間拘束される
・保有コスト(信託報酬など)の影響が大きい場合もある
証券会社にもよりますが、積立投資は月100円程度から始められます。最初に対象商品と積立内容(金額・頻度など)を設定すれば、決まったタイミングで商品が自動購入されるため、売買の細かいタイミングを考える必要もありません。
まとまったリターンを得るまでに時間はかかりますが、積立投資は安定的な運用がしたいときに有効です。基本的には、値上がりが見込める商品や手数料が安い商品を選び、無理のない積立額を設定しましょう。
なかでも、同じ商品を一定額・定期的に買い続ける手法は、「ドル・コスト平均法」と呼ばれます。ドル・コスト平均法を長く続けると、商品の平均購入単価が平準化されるため、高値づかみのリスクを抑えやすくなります。
一括投資は、ある程度のリスクを許容でき、売買の細かいタイミングを自分で判断したい人におすすめです。一方で、積立投資は少ない資金で投資を始めたい人や、情報収集に時間をかけられない人などに向いています。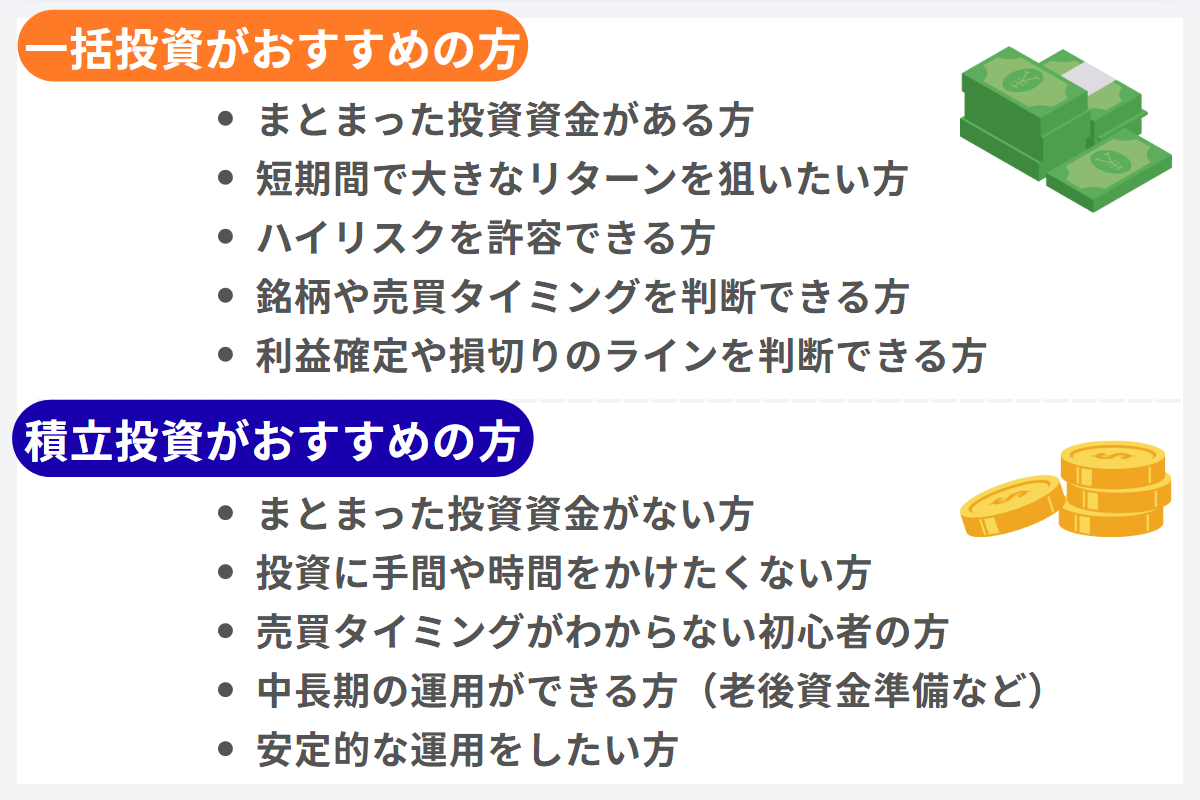
それぞれの特徴を理解して、ご自身の目的や資産状況に合った方法を選びましょう。
金融オンライン・アドバイザー 柴田さん:理論上では、投資期間が長くなるほど一括投資のほうがリターン面で有利になりやすいとされています。しかし、少額の積立投資から始めるほうが精神的な負担は少なく、相場の変動に振り回されずに投資を続けやすくなります。無理なく続けられることも、資産形成においては大切な要素です。
NISAのメリットを最大化するには、購入する商品や手法に合わせて「成長投資枠」と「つみたて投資枠」を使い分けることが大切です。実際の運用時には、以下のポイントを意識しましょう。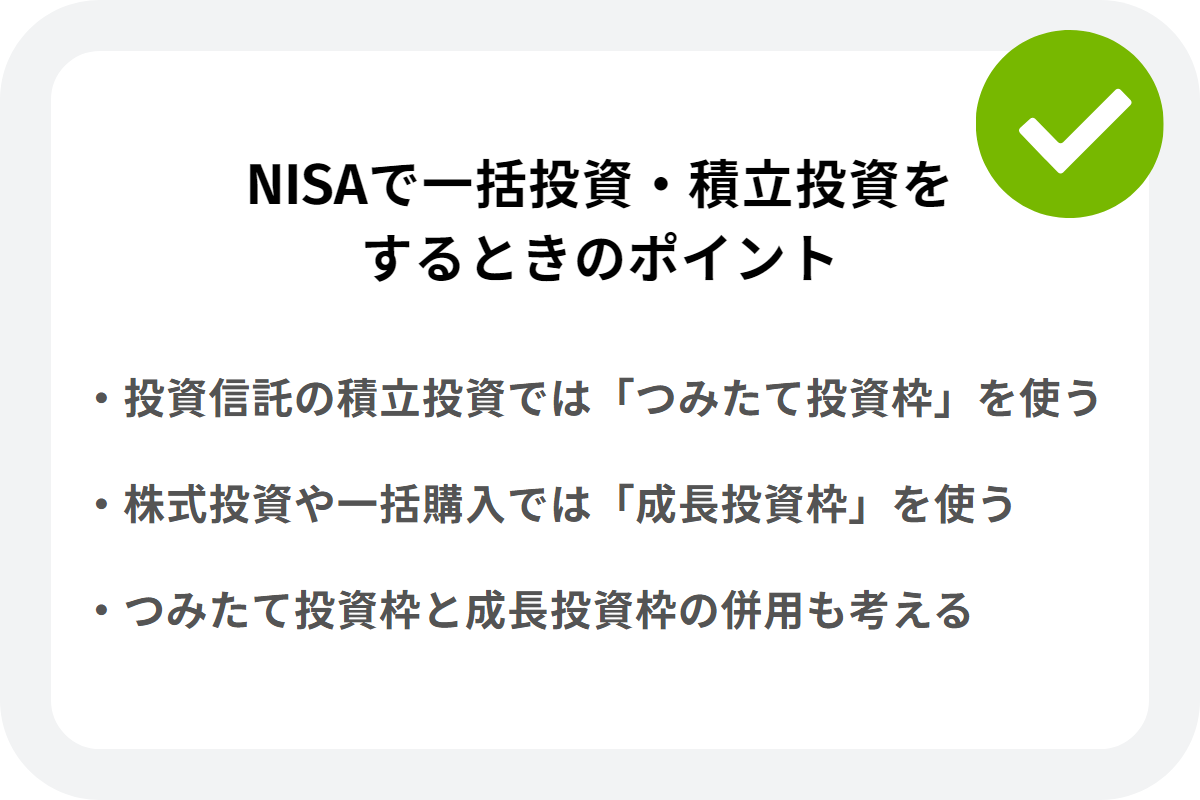
NISAのつみたて投資枠は、年間120万円までの金融商品を積立購入できる枠です。商品は「長期の積立・分散投資に適した一部の投資信託」に限定されており、2026年3月現在では279本の指定インデックス投資信託や、59本のアクティブ運用投資信託などが対象に含まれます。
参考:金融庁 つみたて投資枠対象商品(外部サイト)
簡単にまとめると、つみたて投資枠は長期保有を前提とした投信積立(投資信託の積立購入)に向いています。ただし、実際に取引できる商品は口座開設先によって異なるため、各金融機関の商品ラインナップは事前に確認しましょう。
NISAの成長投資枠は、年間240万円までの金融商品を購入できる枠です。つみたて投資枠よりも対象商品が多く、投資信託やETFのほか、個別株やREITなども取引できます。
成長投資枠は一括投資と積立投資の両方に対応しているため、投資の幅を広げたい人におすすめです。株式投資の保有銘柄によっては、配当金や株主優待に期待することもできます。魅力的な銘柄を探している方は、以下の記事もぜひ参考にしてください。
参考:NISAで株主優待はもらえる? 注意点を解説。おすすめ銘柄10選の紹介も(Yahoo!ファイナンス)
積立投資と一括投資を同時に始めたい方は、NISAの投資枠を併用することも考えましょう。例えば、つみたて投資枠で毎月の投信積立を行い、成長投資枠では株式に一括投資するような方法があります。
つみたて投資枠と成長投資枠を併用すると、最大で年間360万円の商品を購入できます。ただし、NISAには非課税保有限度額(総枠)があり、購入時点の価格で1,800万円分を超える商品は保有できません(うち成長投資枠は1,200万円まで)。総枠の状況をこまめに確認して、2つの投資枠を上手に活用してください。
一括投資と積立投資は、どちらかが優れているわけではありません。それぞれにメリット・デメリットがあるため、個々のケースに合った方法を選ぶことが大切です。「リスク許容度がどれくらいか」「情報収集に時間をかけられるか」なども踏まえて、ご自身の目的や資産状況に適した方法を選びましょう。
金融オンライン・アドバイザー 柴田さん:一括投資は細かい投資判断が必要になるため、投資初心者の方にはおすすめできません。それでも一括投資を選ぶ場合は、慣れるまで購入金額を減らすなどの工夫を考えましょう。投資手法はいつでも変えられるため、まずはつみたて投資枠で投信積立から始めて、知識がついた段階で一括投資を検討してみてはいかがでしょうか。
NISAについてもっと知りたい方は、以下の記事をチェックしてみましょう。
NISAでシミュレーション
つみたて投資枠のメリットとは
成長投資枠のメリットとは
NISAの成長投資枠 銘柄選びのポイント
証券会社・ネット証券 総合ランキング
※NISA制度に関する最新の情報は、金融庁ホームページ(外部サイト)をご確認ください。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,200記事以上の執筆実績あり。