プロフィール

不動産会社での勤務経験を活かし、現在は金融・不動産・相続分野を中心に執筆・情報発信を行う。家計管理や資産形成、不動産売却、相続対策などが得意分野。専門用語が多く難しく感じやすいお金や住まいのテーマを、身近な言葉でわかりやすく伝えることを大切にしている。
NISAをすでに利用している場合、特定口座からNISA口座への移行はできるのでしょうか。結論から言うと、課税口座(一般口座を含む)の商品をNISA口座へ移行することはできません。本記事では、NISA口座での買い直しがおすすめのケースや注意点を解説します。(監修者:1級FP技能士 鎌形愛)
どの金融機関を利用していても、特定口座の商品をNISA口座へ移行することはできません。運用益を非課税にしたい場合は、特定口座の保有商品を一度売却し、NISA口座で買い直す必要があります。
ちなみに、2023年末までの旧NISAから現NISAへの移行も同様です。旧NISAと現NISAの口座は、それぞれ独立した別の口座として扱われるため、商品の移行はできません。ただし、2023年までに旧NISAで購入した商品は、非課税期間が終わるまでは運用が認められています。
特定口座で保有中の商品は、一度売却してでもNISA口座で買い直すべきなのでしょうか。
ケースバイケースではありますが、今後も長く保有する予定の商品は、NISA口座での買い直しを検討する価値があります。特定口座で保有している商品は、譲渡益や配当などの運用益に20.315%の税金がかかります。NISAで買い直すと運用益が非課税になるため、長い目で見ると多くの利益を手元に残しやすくなるでしょう。
一方で、短期的な利益に期待している商品は、NISAの利用状況に合わせて検討する方法がおすすめです。NISAの年間投資枠は、成長投資枠が240万円まで、つみたて投資枠が120万円までとなっています。新たに購入を考えている商品がある場合は、特定口座から移行予定の商品と比較して優先順位をつけましょう。
なお、特定口座の保有商品をNISA口座で買い直すと、取得価格は買い直した時点での金額になります。当初の購入時より商品価格が上がっている場合は、買い直しに必要な資金が増えることも理解しておきましょう。
1級FP技能士 鎌形さん:NISA口座で同じ商品を買い直しても、特定口座で生じた売却益は非課税になりません。NISAで非課税になるのは、あくまでNISA口座から購入した商品の運用益です。売却時の価格や買い直すタイミングによっては、税負担が大きくなる可能性もあるので注意してください。
NISA口座での買い直しがおすすめのケースは、以下のとおりです。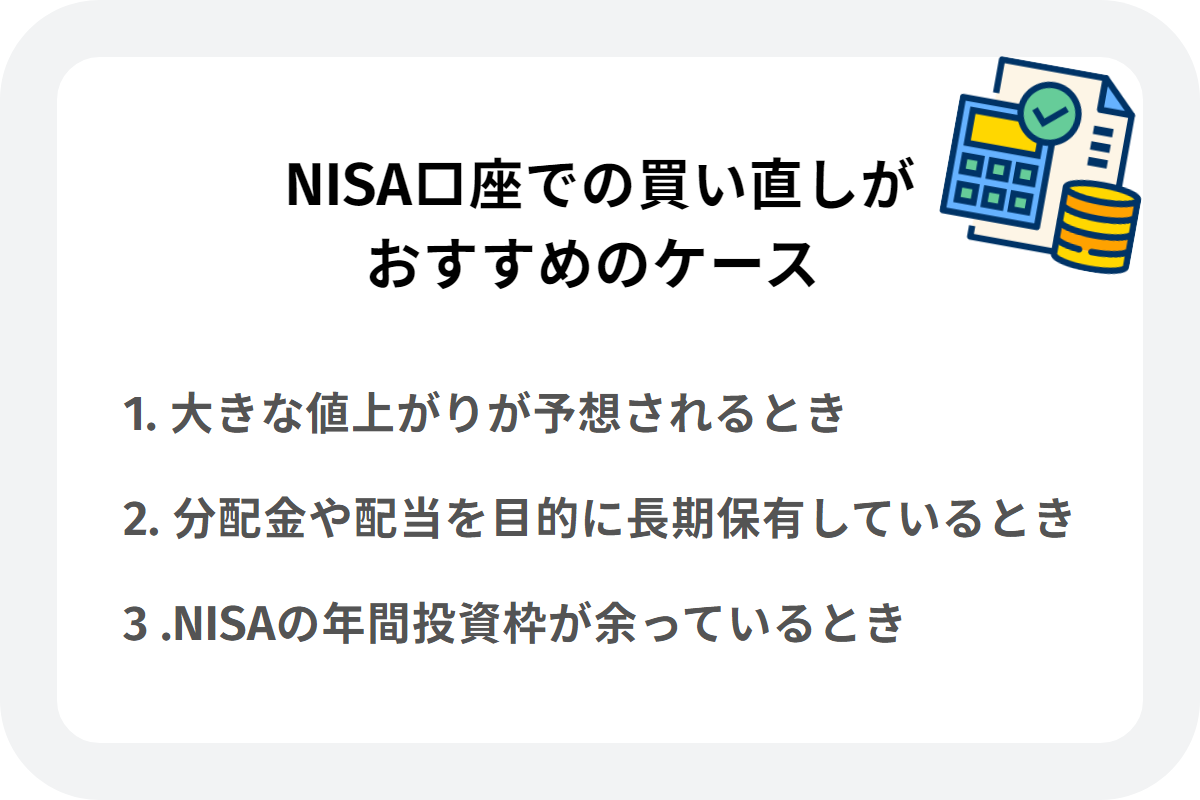
保有商品の大きな値上がりが予想されるときは、NISA口座での買い直しがおすすめです。例えば、目標株価までの値幅が大きい銘柄や、長期保有で大きく成長させたい銘柄などが該当します。
保有商品が値上がりすると、特定口座とNISA口座では実際に受け取れる利益が大きく変わることもあります。仮に30万円の運用益が出た場合、特定口座では約6万円の税金がかかりますが、NISA口座ではこの税負担が発生しません。
NISA口座では売却益に加えて、投資信託の分配金や株式の配当も非課税になります。そのため、「定期的に受け取れる利益」を目的に長期保有を予定している商品は、NISA口座での買い直しがおすすめです。特に、配当利回りが高く連続増配している銘柄などは、NISA口座での運用を検討しましょう。
NISAの年間投資枠を使い切る予定がない場合は、特定口座の商品を買い直しても投資枠は余ることが予想されます。このような状況なら、将来的にほかの魅力的な商品を見つけても年間投資枠の範囲内で購入できるでしょう。一部の投資信託ではつみたて投資枠を使うなど、成長投資枠とつみたて投資枠をうまく活用すると、年間投資枠を節約しながら特定口座の商品を買い直せます。
特定口座の商品をNISA口座で買い直すと、タイミングによっては税金や価格変動の影響で損をする可能性があります。実際に買い直す際は、次の点に注意してください。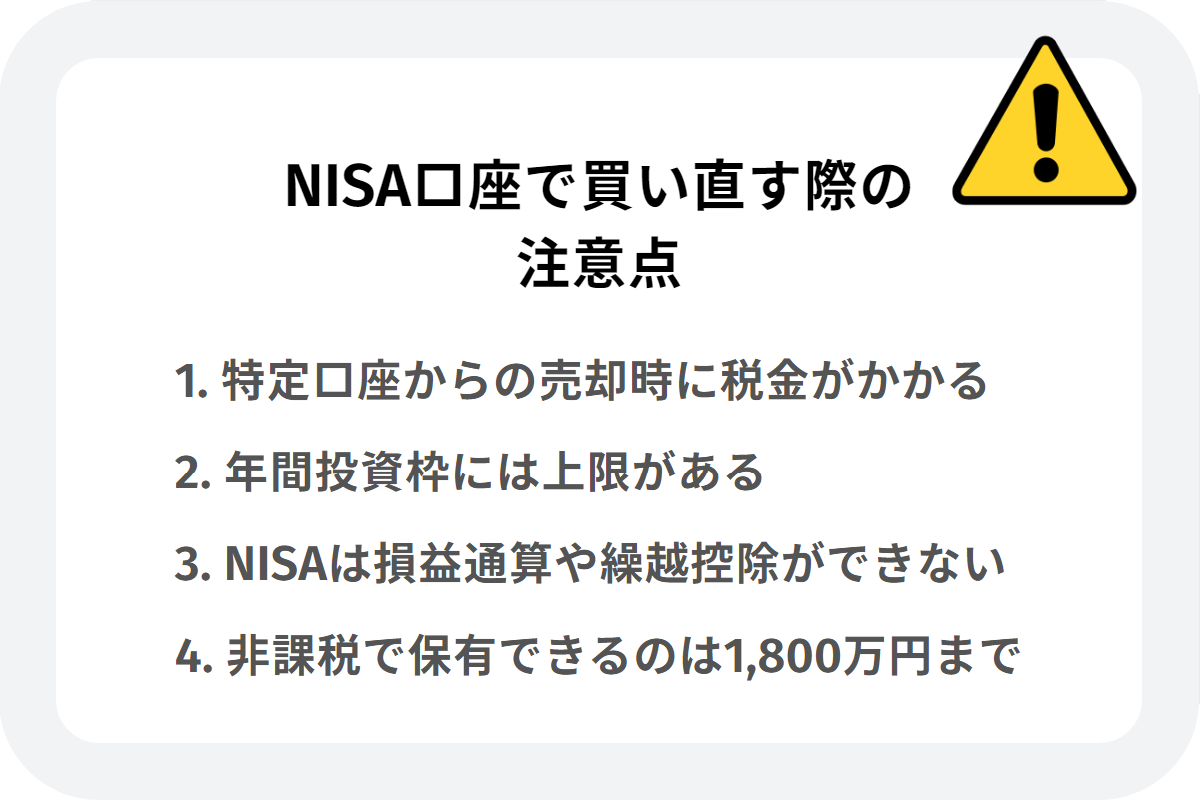
特定口座を含む課税口座では、原則として運用益に税金がかかります。特に購入当初から値上がりした商品を買い直す場合は、「売却益×20.315%」の式で税額を把握しておきましょう。
仮に売却益を100万円とすると、税額は203,150円になる計算です。商品ごとにかかる税金を計算したうえで、買い直す商品やタイミングを慎重に判断してください。
先述のとおり、NISAの年間投資枠は成長投資枠が240万円まで、つみたて投資枠が120万円までです。例えば、特定口座で300万円分の上場株式を保有している方が、すべての保有商品を同一年にNISA口座で買い直すことはできません。
また、つみたて投資枠で購入できるのは、「長期の積立・分散投資に適した一定の投資信託」のみです。年間投資枠と対象商品の違いに注意して、買い直しの計画は事前に立てておきましょう。
NISA口座では、特定口座では認められる「損益通算」と「繰越控除」が利用できません。
損益通算:1年間に発生した利益と損失を相殺し、課税対象額を減らす制度。
繰越控除:毎年の確定申告により、損失を翌年以降3年間にわたって繰り越せる制度。
NISA口座での運用は、利益が出たときのみ非課税のメリットが得られます。これを踏まえたうえで、NISA口座で買い直す銘柄を選定しましょう。
NISAには非課税保有限度額(総枠)があり、非課税で保有できる商品は1,800万円まで(うち成長投資枠は1,200万円まで)です。保有商品の売却によって総枠は再利用できますが、翌年1月1日にならないと復活しません。
特に買い直す予定の商品が多い方は、総枠がどれくらい余っているかを確認し、不足しそうな場合はNISA口座の商品を売却することも考えましょう。
NISAには税金面のメリットがありますが、以下のケースでは「特定口座での継続保有」の優先度が高くなります。
・NISA口座で購入予定の商品が多いとき
・魅力的な商品が見つかったときに備えて、NISA口座の年間投資枠を残しておきたいとき
・NISAの総枠が埋まっており、どの保有商品も値上がりを期待できるとき
NISAの年間投資枠を温存したいときは、無理に特定口座の商品を買い直す必要はありません。また、「NISAで節約できる税金」より「継続保有で期待できる運用益」が大きい商品[K5.1]を特定口座で売却すると、トータルでは損をする可能性があります。NISA口座での買い直しを検討する際は、「売却したら税金がどれくらいかかるか」「NISA口座の状況がどうなるか」を確認しておきましょう。
金融機関にかかわらず、特定口座の商品はNISA口座に移行できません。NISA口座で運用したい場合は、特定口座の商品を一度売却し、NISA口座で買い直す必要があります。
実際に買い直すべきかどうかは、保有商品やNISA口座の状況によって変わります。「商品を買い直すとどうなるか」を具体的にイメージしながら、手元により多くの利益が残る方法を選びましょう。
1級FP技能士 鎌形さん:NISAの成長投資枠では、数千銘柄を超える上場株式や、2,500本以上の投資信託・ETF・REITなどを取引できます(2026年3月時点)。商品の選択肢が多いため、とりあえずNISAで魅力的な商品を探すのもひとつの手です。実際に買い直すかどうかの判断は、NISA口座の投資計画を立ててからでも遅くはありません。判断に迷っている方は、各金融機関の公式サイトなどでNISAの対象商品を確認してみましょう。
総合ランキングで【初心者にもおすすめの証券会社】を探す
NISAについてもっと知りたい方は、以下の記事をチェックしてみましょう。
NISAで証券会社を変更するには
NISAでシミュレーション
NISAの成長投資枠 銘柄選びのポイント
NISAの成長投資枠とは
NISAのつみたて投資枠とは
記事公開日:2023年12月5日
記事更新日:2026年8月10日
不動産会社での勤務経験を活かし、現在は金融・不動産・相続分野を中心に執筆・情報発信を行う。家計管理や資産形成、不動産売却、相続対策などが得意分野。専門用語が多く難しく感じやすいお金や住まいのテーマを、身近な言葉でわかりやすく伝えることを大切にしている。