プロフィール
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,200記事以上の執筆実績あり。
NISAの成長投資枠は、株式や投資信託、ETF、REITなどの幅広い商品を取引できる投資枠です。つみたて投資枠に比べると年間投資枠も多いため、資産運用の選択肢を広げたい方に向いています。本記事では、成長投資枠の仕組みや特徴に加え、使ったほうがよいケースやおすすめの活用法を紹介します。(監修者:マネーアドバイザー 柴田 充輝)
NISAの成長投資枠は、年間240万円までの金融商品を購入できる投資枠です。基本的にはつみたて投資枠よりも自由度が高く、積立購入と一括購入の両方に対応しています。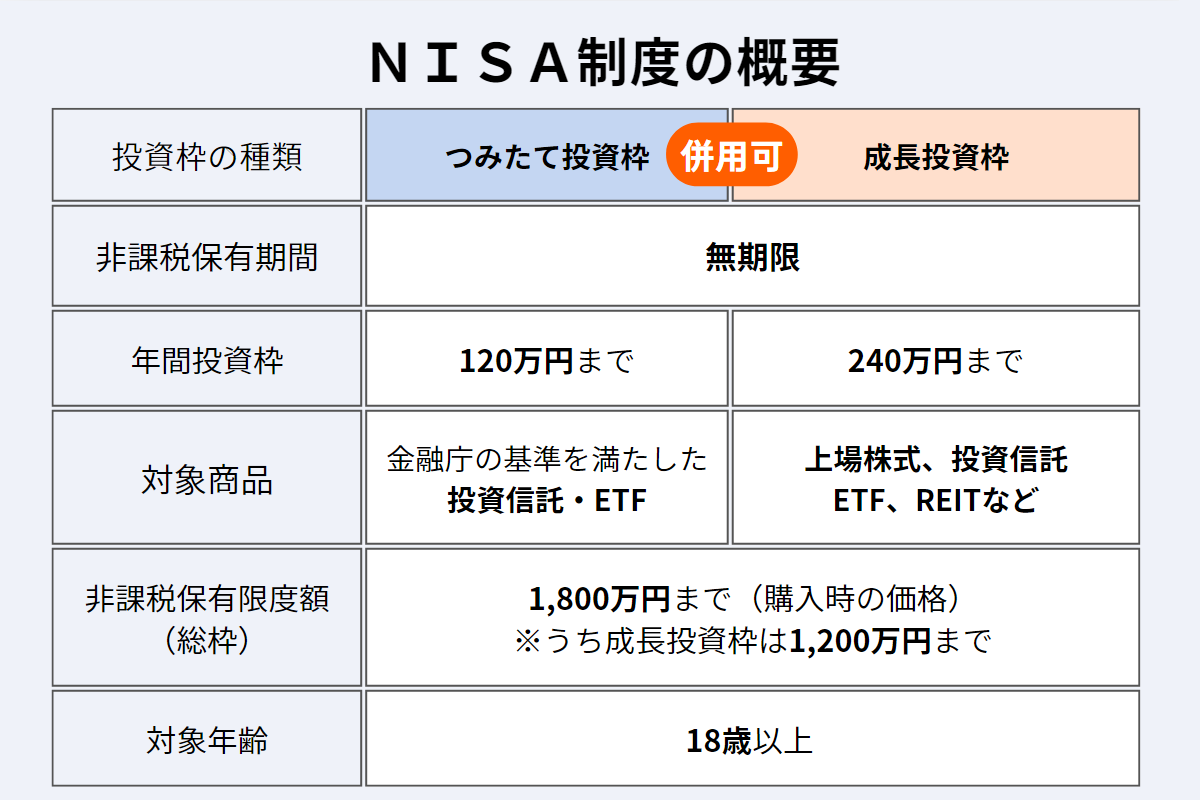
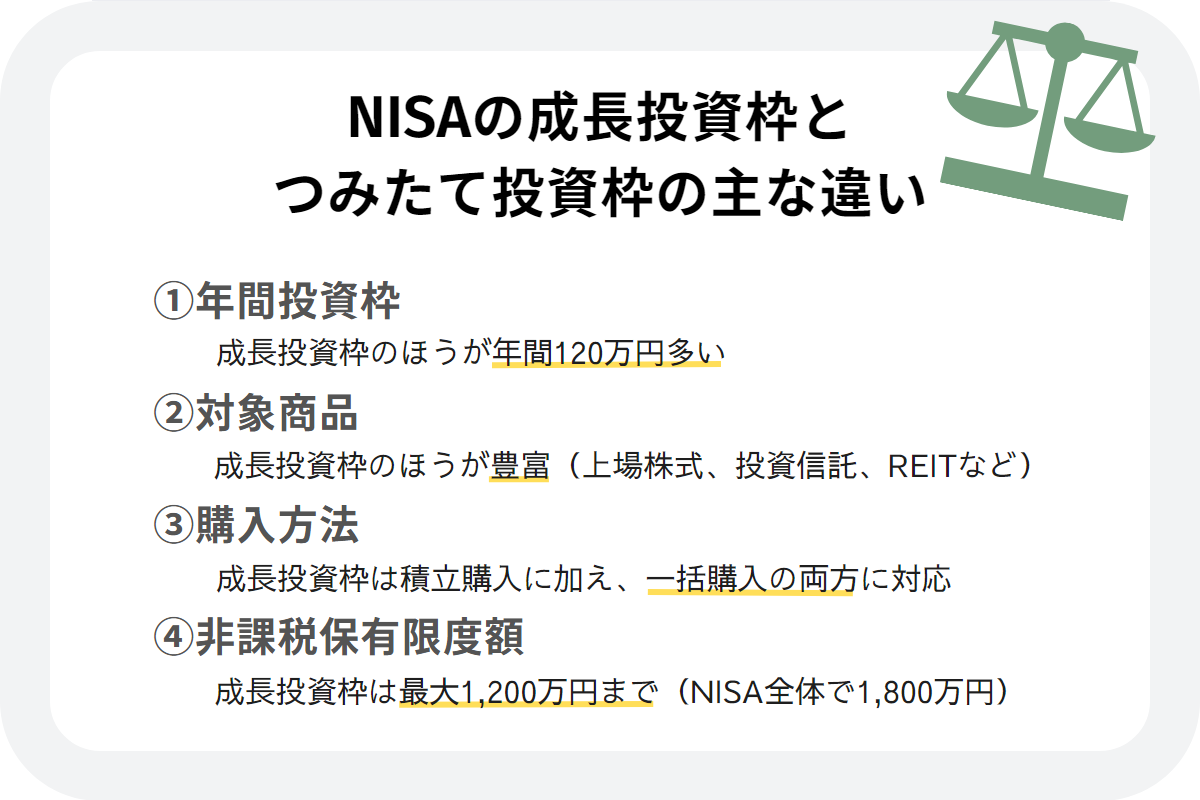
成長投資枠とつみたて投資枠はよく比較されますが、非課税保有限度額(総枠)の範囲内で併用することも可能です。2つの投資枠を上限まで使うと、年間では最大360万円までの投資ができます。
成長投資枠で購入できる金融商品は、国内外の上場株式や公募株式投資信託、ETF(上場投資信託)、REIT(不動産投資信託)などです。対象商品は毎月更新されており、2026年3月22日時点では数千銘柄の株式や、約2,650本の投資信託(ETFやREITを含む)が含まれます。
参考:投資信託協会 NISA成長投資枠の対象商品(外部サイト)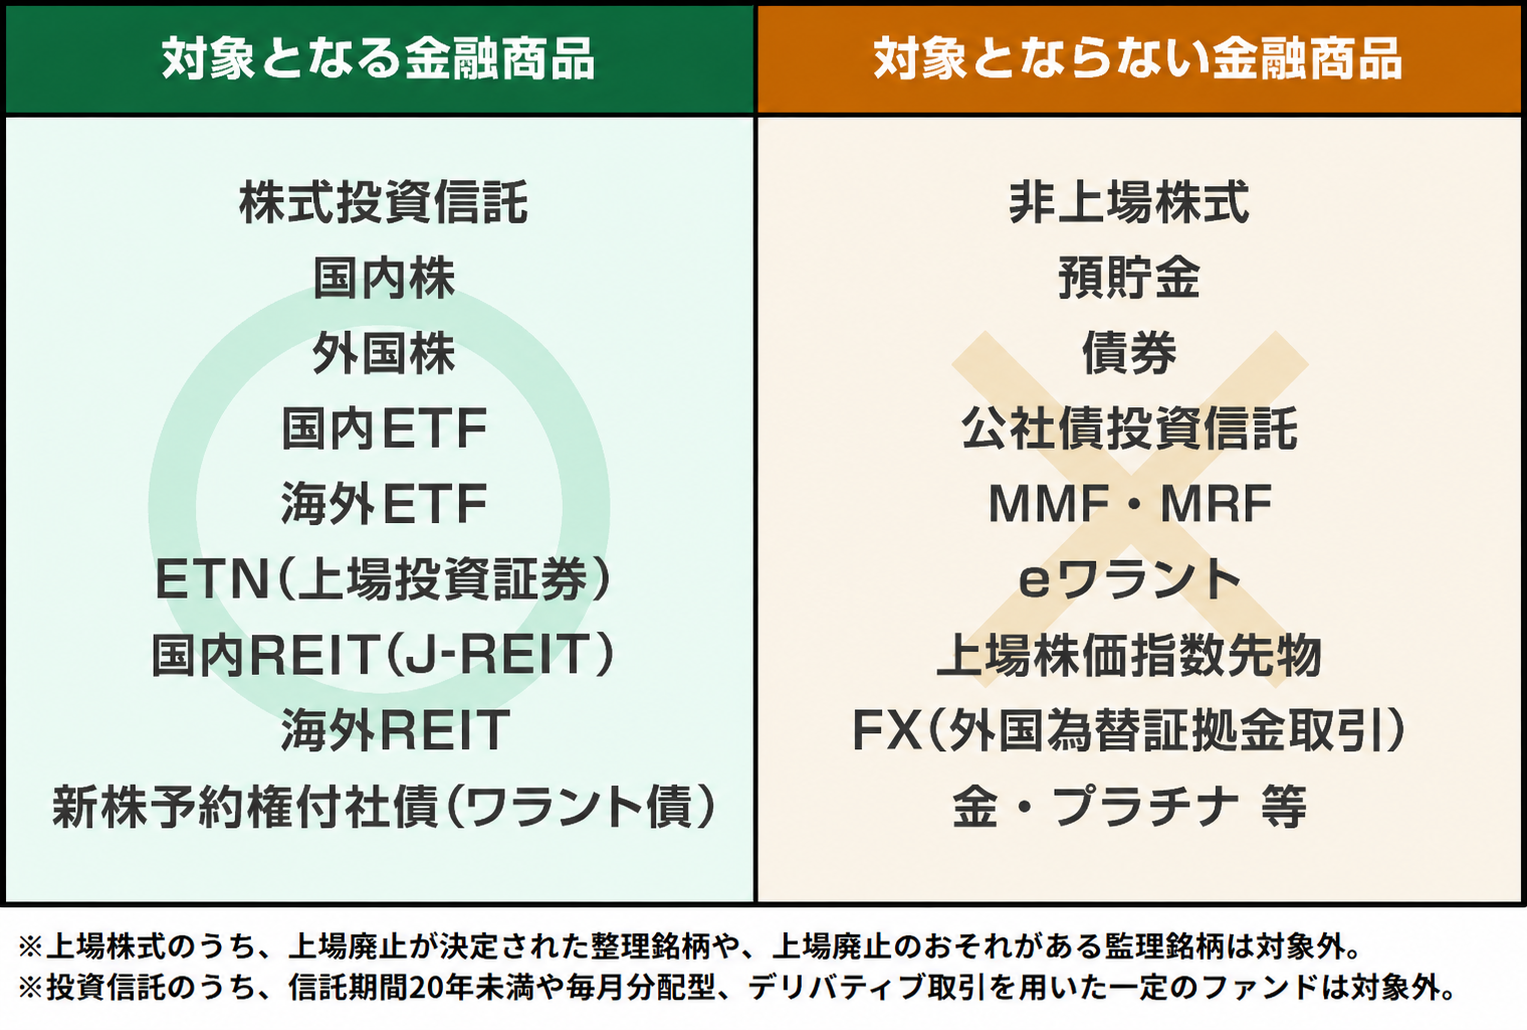
税制改正が行われたり、新たな商品が開発されたりすると、商品のラインナップは増える可能性があります。なお、毎月分配型のファンドは対象外ですが、隔月分配型など分配頻度が異なる商品は現行の規制対象に含まれないため、今後こうした商品が登場する可能性もあります。
NISAの成長投資枠は、以下のようなケースに向いています。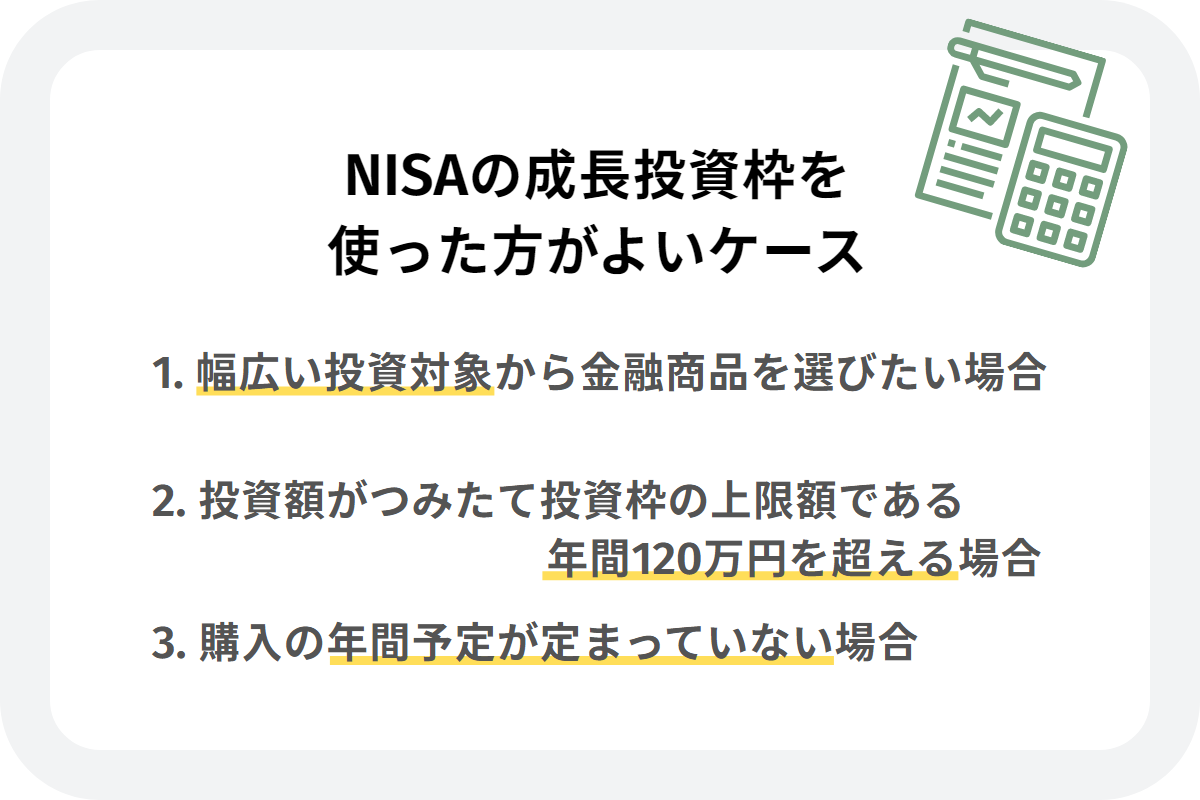
NISAの成長投資枠は、つみたて投資枠よりも対象商品が豊富です。金融機関によっては、1株単位から購入できる単元未満株取引(通常は100株未満の取引)や投信積立も利用できます。
上場株式に投資する場合は、値上がりによる売却益だけでなく、銘柄によっては配当金や株主優待を受け取ることも可能です。まとまった資金での一括購入もできるため、成長投資枠を選ぶと投資戦略の幅を広げられます。
つみたて投資枠の購入上限額は年間120万円で、月あたりに換算すると毎月10万円です。投資予定額がこの金額を超える場合は、成長投資枠の活用も検討しましょう。
例えば、毎月15万円を投資に回せる方であれば、つみたて投資枠で月10万円を積み立て、残りの5万円を成長投資枠で運用するといった使い分けが可能です。2つの投資枠を併用することで、年間最大360万円(つみたて投資枠120万円+成長投資枠240万円)まで非課税で投資できます。
NISAの成長投資枠では、「毎月」「毎日」のような積立投資か、まとまった資金で一度に購入する一括投資を選べます。つみたて投資枠に比べると年間投資枠も柔軟に調整しやすいため、1年間の投資計画が決まっていない場合も成長投資枠が向いています。
NISAの成長投資枠は、以下のように幅広いケースで活用できます。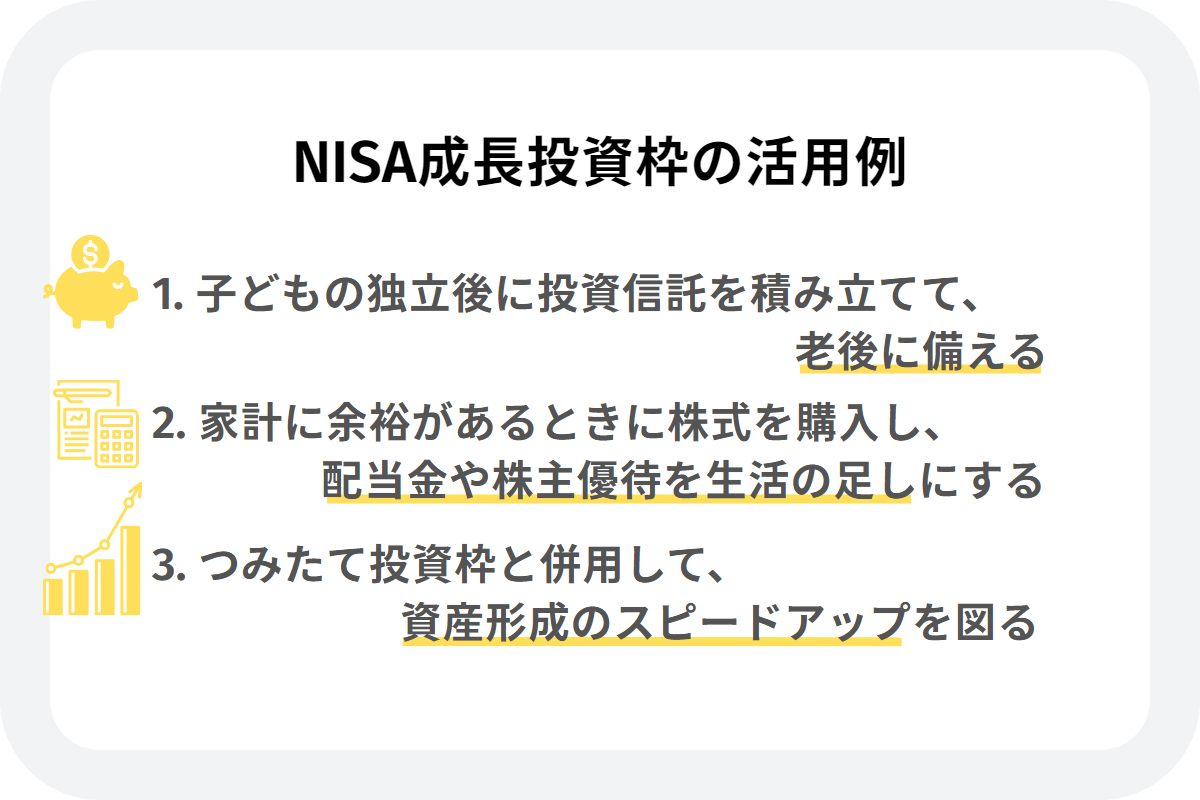
ここからは具体的なケースを挙げて、成長投資枠の活用法を紹介します。
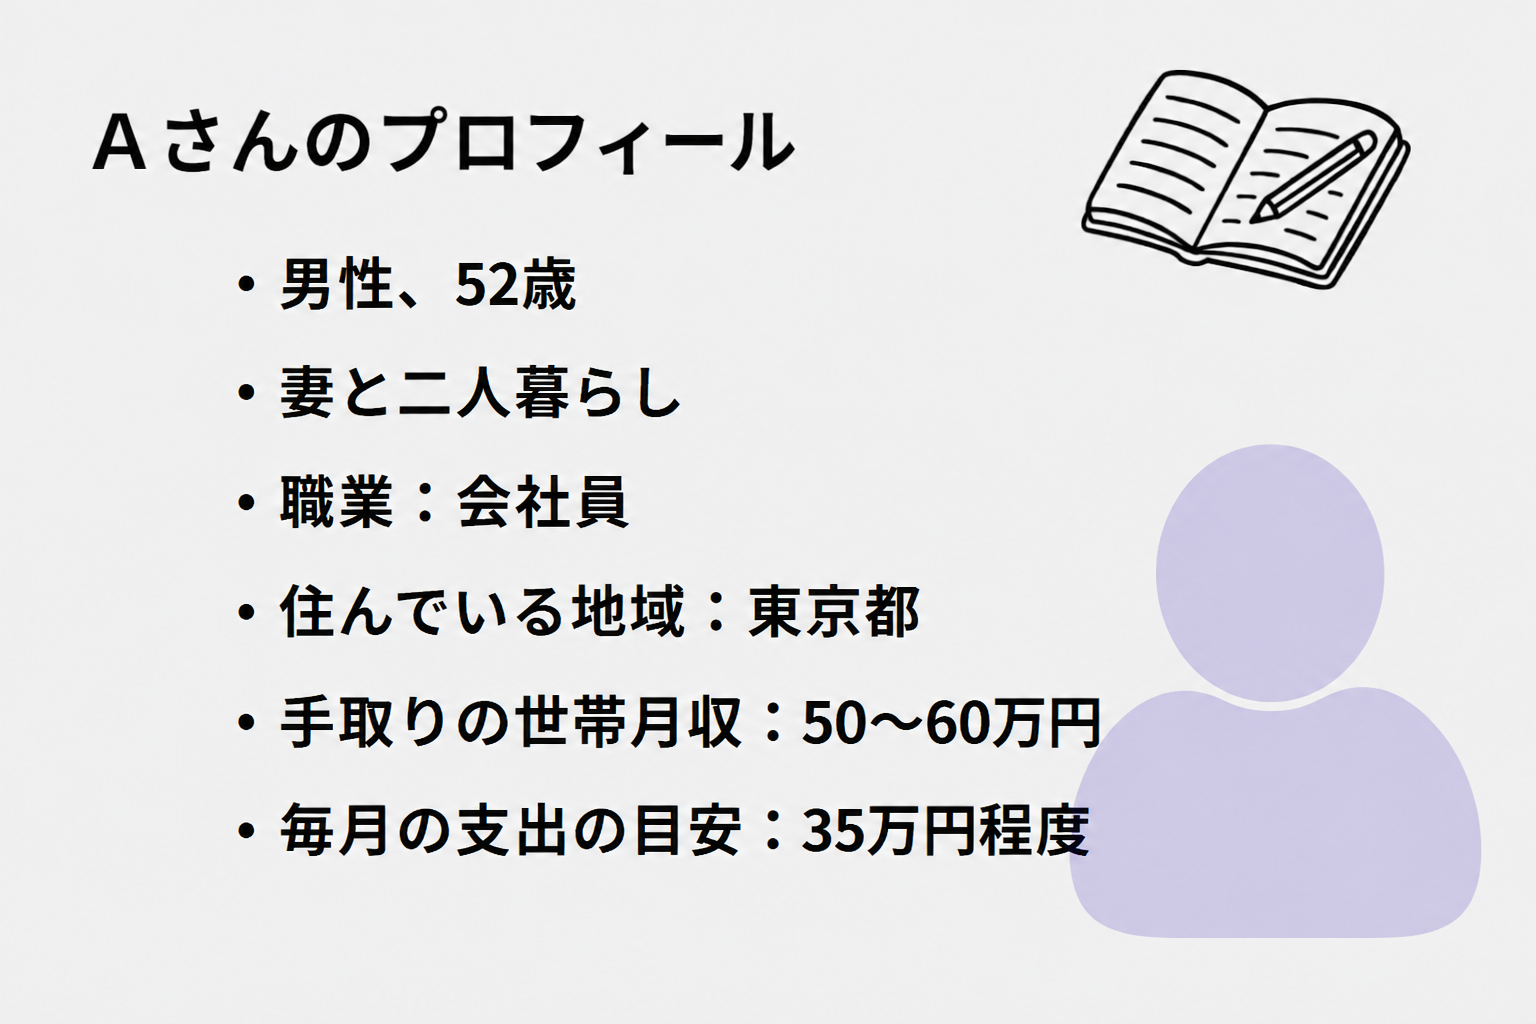
老後資金をラストスパートで作りたいのなら、年間投資枠をフルで利用するのがおすすめです。商品については、定年までの運用期間が比較的短いため、株式だけに集中するよりもリスクを抑えやすいバランス型投資信託を選ぶとよいでしょう。
バランス型投資信託とは、国内外の株式や債券、不動産などにバランスよく投資するファンドです。代表的な商品としては、「eMAXIS Slimバランス(8資産均等型)」や「たわらノーロード バランス(8資産均等型)」があります。
参考:eMAXIS Slimバランス(8資産均等型)(Yahoo!ファイナンス)
参考:たわらノーロード バランス(8資産均等型)(Yahoo!ファイナンス)
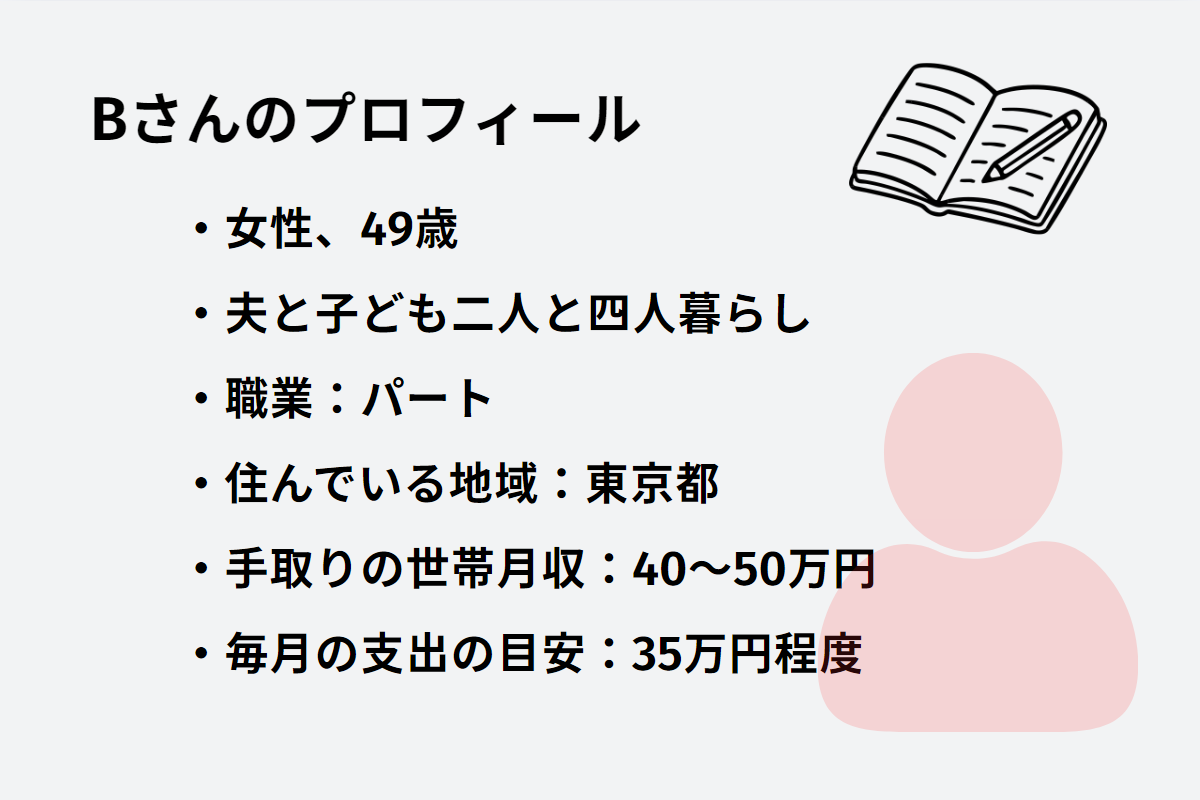
株主優待に興味がある場合は、家計の余裕があるときに成長投資枠で上場株式を購入するとよいでしょう。株主優待の多くは100株以上を持つことが前提で、基本的には数万円〜数十万円程度の購入資金が必要です。
ただし、それ以下の保有株式数でも優待品をもらえる銘柄があります。「継続保有1年以上」のように保有期間の条件を定めた銘柄もあるので、優待条件は事前に確認しておきましょう。
投資先によっては、保有株式数に応じた配当金を受け取り、生活の足しや再投資に回すこともできます。
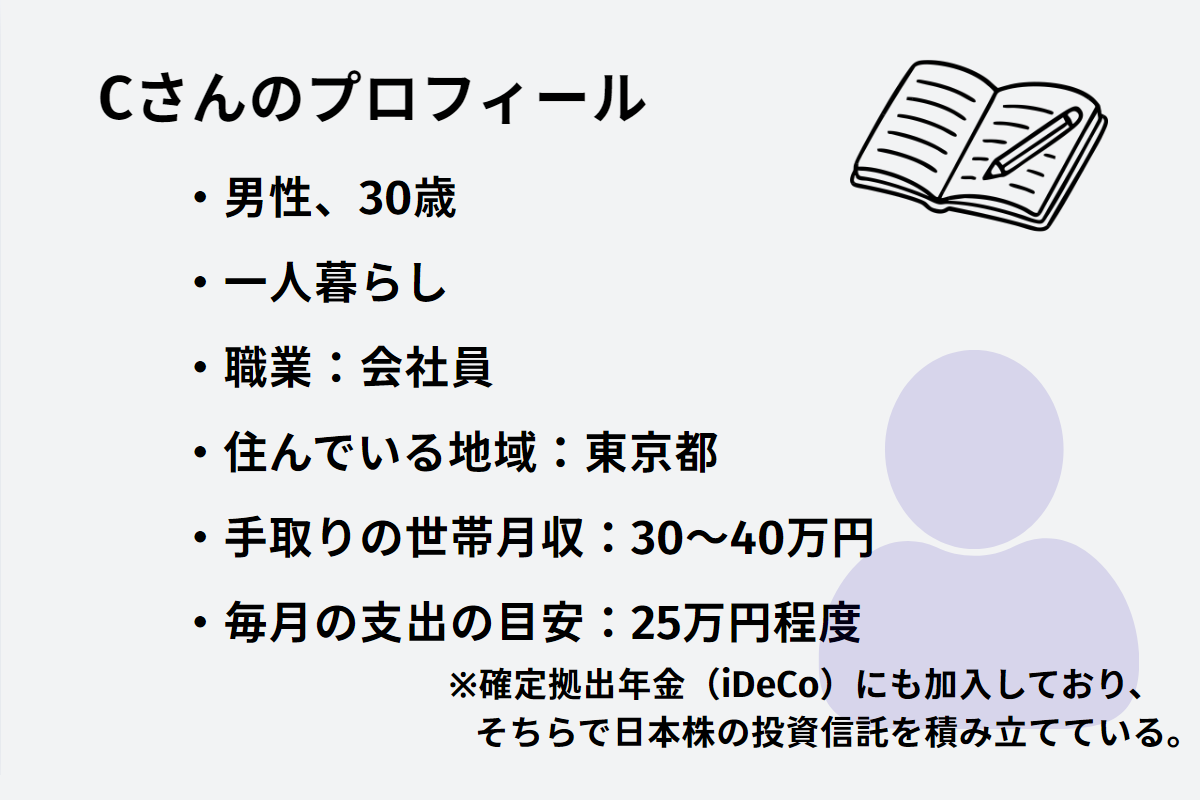
投資資金に余裕があるCさんの場合、NISAの成長投資枠も活用するとよいでしょう。すでに確定拠出年金で国内株(投資信託)に投資しているため、NISAの成長投資枠では世界株式型や債券型のファンドを選ぶと、資産配分を分散できます。
商品例としては、「eMAXIS Slim 全世界株式(除く日本)」や「楽天・インデックス・バランス・F(債券重視型)」などがあります。さらに細かく分散投資を図りたい方は、先進国と新興国の株式型ファンドを組み合わせたり、個別株に投資したりすることも検討しましょう。
参考:eMAXIS Slim全世界株式(除く日本)(Yahoo!ファイナンス)
参考:楽天・インデックス・バランス・F(債券重視型)(Yahoo!ファイナンス)
NISAの成長投資枠を活用する際は、以下の点に注意しましょう。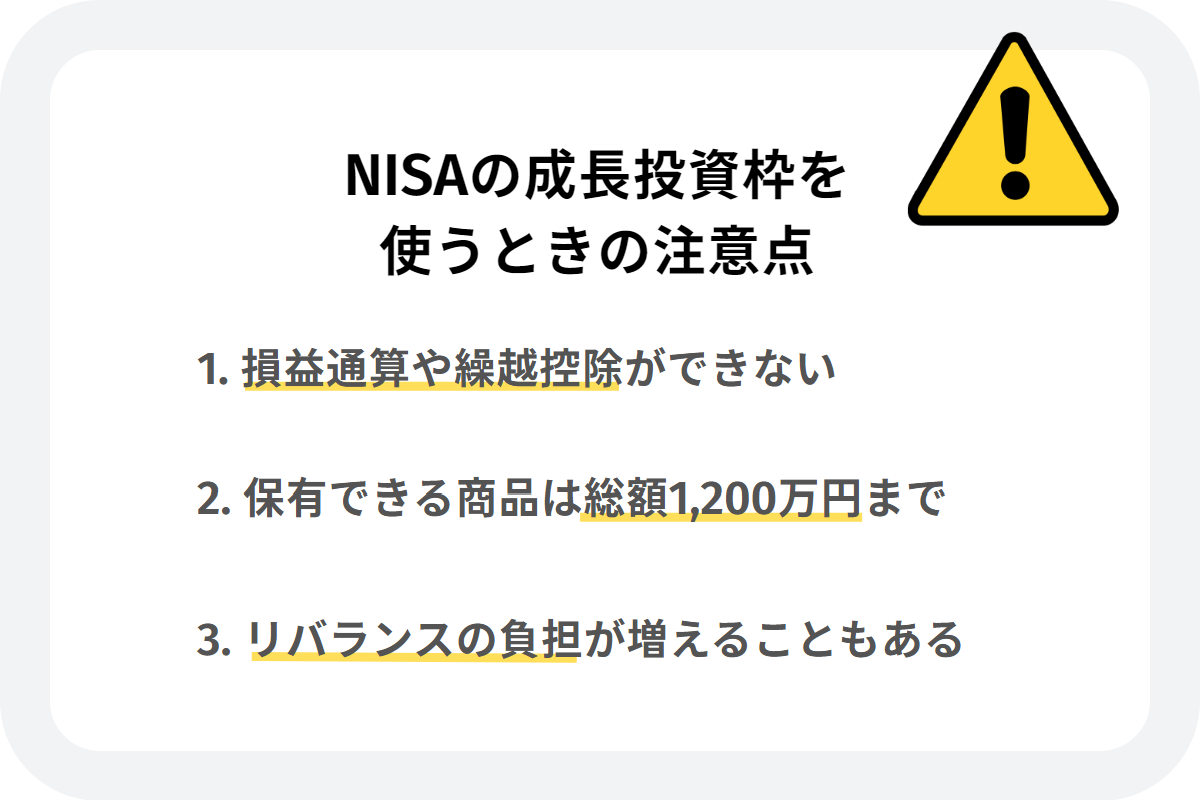
NISAの成長投資枠では、利益と損失を相殺して課税対象額を減らす「損益通算」や、最長3年にわたって損失を繰り越す「繰越控除」は利用できません。つみたて投資枠も同様で、損益通算・繰越控除が認められるのは課税口座(一般口座・特定口座)のみになります。
NISAでは運用益が非課税になる一方、損失が出た場合は課税口座の利益と相殺できないため、通常の口座よりも不利になるケースがあります。端的に言うと、利益を出さなければ非課税のメリットは最大限に活かせません。投資前には、商品や投資手法などを慎重に選びましょう。
NISAの非課税保有限度額(総枠)は最大1,800万円ですが、うち成長投資枠は1,200万円までです。年間投資枠が余っていても、総枠を超えて金融商品を購入することはできません。1,800万円の総枠を使い切るには、つみたて投資枠で少なくとも600万円分の商品を購入する必要があります。
なお、保有商品を売却するとNISAの総枠は再利用できますが、売却分の枠が復活するのは翌年1月1日です。
リバランスとは、運用中に崩れた資産配分を、当初の計画どおりの比率に戻す作業のことです。例えば、「国内株50%・債券50%」の配分で運用を始めても、株価が大きく上昇すると「国内株70%・債券30%」のように偏りが生じることがあります。こうした場合に、値上がりした株式を一部売却したり、債券を買い増したりして元の比率に整えるのがリバランスです。
成長投資枠を活用して保有商品の種類や金額が増えると、それだけ資産配分のズレも起きやすくなり、リバランスの手間が増える可能性があります。一方で、成長投資枠は対象商品が幅広く一括購入にも対応しているため、比率が下がった資産を買い増すことでバランスを整えやすい利点もあります。
NISAの成長投資枠は、投資戦略の幅を広げたい方に向いています。単純に対象商品が多いだけでなく、つみたて投資枠と併用して積立金額を増やしたり、資産配分の調整に活用したりすることも可能です。つみたて投資枠との違いを正しく理解して、2つの投資枠を上手に使い分けましょう。
マネーアドバイザー 柴田さん:NISAの成長投資枠とつみたて投資枠は、どちらか一方に絞る必要はありません。例えば、同じファンドを毎月最大30万円ずつ積み立てるといった運用もできます。リバランスの手間が気になる方は、低コストのインデックスファンド1本に絞るなど、投資額と現金(預貯金)の比率でリスクをコントロールする方法も考えてみましょう。
【NISA口座開設におすすめ】証券会社NISA取引手数料ランキング
※NISA制度に関する最新の情報は、金融庁ホームページ(外部サイト)をご確認ください。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,200記事以上の執筆実績あり。