• 東証PRM

(株)ツバキ・ナカシマ

6464機械
340
前日比
-4(-1.16%)
  • リアルタイム株価
夜間PTS---
東証終値比
---(---%)

(株)ツバキ・ナカシマの掲示板

パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。

掲示板「みんなの評価」

強く買いたい 100%、買いたい 0%、様子見 0%、売りたい 0%、強く売りたい 0%

直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。

投稿コメント

  • 「Tsubaki Nakashima Appoints New CHRO to Drive Next Phase of People Strategy(ツバキ・ナカシマ、人事戦略の次期段階を推進するため新たなCHROを任命)」に基づき、今回の人事の背景と企業への影響について解説します。

    ​1. 今回のニュースの要点・解説 

    ​対象企業: 株式会社ツバキ・ナカシマ(東証プライム:6464)

    ​人事内容: 新たな最高人事責任者(CHRO: Chief Human Resources Officer)の任命

    ​目的: グローバル展開が高度に進む同社において、次期フェーズを見据えた「ピープル/タレントマネジメント戦略(人的資本経営)」の推進・強化

    ​ツバキ・ナカシマは、ボールベアリング用精密鋼球やセラミックボールなどで世界トップクラスのシェアを誇るグローバル製造業です。売上高の大半を海外が占め、欧米・アジアなど世界各国に生産・販売拠点を保有しています。

    ​2. 今回の人事がもたらす影響
    ​製造業におけるグローバル人事統括(CHRO)の交代・刷新は、以下の3つの観点から同社に影響を与えます。

    ​① グローバル拠点の一体化と組織再編の加速

    ​同社は過去に欧米企業の大型買収などを通じて成長してきた経緯があり、世界各地域の拠点で人事制度や評価基準、労務管理が分散しやすい課題を抱えています。
    ​影響: 新CHROの主導により、全世界共通の職務グレード制度(グローバル・ジョブグレーディング)や統一評価指標の導入が進み、地域を越えた人材異動や最適配置が円滑化します。

    ​② 次世代製品・技術開発に向けた専門人材の獲得と育成

    自動車の電動化(EV化)、産業機械の自動化、半導体・医療向けなど、精密部品に求められる技術要求が高度化しています。
    ​影響: 旧来の製造ライン人材だけでなく、材料科学・高度自動化・データサイエンス領域のエキスパート採用・リテンション(定着)を強化する報酬・キャリアパス設計が進むとみられます。

    ​③ 人的資本開示(ESG/サステナビリティ)と企業価値の向上

    ​機関投資家は現在、企業の持続的な成長力を見る指標として「人的資本投資(エンゲージメントスコア、多様性/DE&I、育成投資額など)」を厳しく評価します。
    ​影響: TipRanks等の海外投資情報プラットフォームで報じられたことからも分かる通り、明確なピープル戦略とガバナンス体制の整備は、海外機関投資家からの信認を高め、中長期的な株価評価(コーポレートガバナンス・ESG評価)の下支えとなります。

    ​まとめ

    ​今回の発表は、単なる社内管理部門のトップ交代にとどまらず、「世界中の拠点を束ねる組織力」と「先端技術を担う人材獲得力」を再強化し、事業構造変革を人事面から下支えするための戦略的な布石といえます。

    返信

    投資の参考になりましたか?
  • ここの球ってフィジカルAIの関節には使われないんすか?昨日の日経の記事でで関節系上がってるんですけど、、

    返信

    投資の参考になりましたか?

  • おもろい銘柄やな(笑)

    返信

    投資の参考になりましたか?
  • チャート見てると再び360ぐらいまで行きそうね

    返信

    投資の参考になりましたか?

  • 若い経営人 配当はいらない 目指せ ten-bagger

    返信

    投資の参考になりましたか?

  • 何に期待してここに投資したのだろうか
    無配の上に株価は1/3

    返信

    投資の参考になりましたか?
  •  過去の調査報告書に書かれたガバナンス不全や不祥事のリスクは、既に数年かけて株価に織り込まれ尽くした「既知の事実」です。

    ​ 投資において真に恐れるべきは、過去に公表された報告書の内容そのものではなく、現在進行形のリスク(足元のB/S毀損、借換交渉、キャッシュフローの改善スピード)です。過去の出来事を持ち出して単に「恐ろしい」と感情的に煽るだけでは、現在の企業価値の評価には何の情報価値も持ちません。

    ​ 膿を出した後の損益分岐点の引き下げや、子会社からの資金還流による手元流動性確保など、会社が現在進行形で進めている実務的な防御策をファクトベースで検証すべき局面です。

    返信

    投資の参考になりましたか?
  •  過去2回の調査報告書(品質管理やデータ等の不適切事案)の内容が深刻だったことは事実ですし、当時のガバナンス体制に重大な欠陥があったことは否定できません。

     だからこそ株価はかつての高値から徹底的に叩き売られ、現在の低位水準まで調整されてきました。
    ​ しかし、株式市場が評価するのは「過去の過ちを蒸し返すこと」ではなく、「その膿を出し切った後に会社がどう変わったか」です。

    ​ 現在は経営陣の刷新、外部視点を入れたコンプライアンス・品質管理体制の再構築、不採算拠点の整理といった痛みを伴う構造改革が進められています。
     過去の報告書に驚いて思考停止するのではなく、現体制が講じた再発防止策と、11月末のリファイナンスを含めた財務再建が着実に進捗しているかどうかを精査することこそが、建設的な投資判断ではないでしょうか。

    返信

    投資の参考になりましたか?

  • 青ポチがこんなについているということは逆にあの報告書みてたまげない人がいるんだね
    とんでもない事しか書いてなかったのに
    あれ以来田舎のメーカーは怖いという印象が残った

    返信

    投資の参考になりましたか?
  • 買値まで、
    あと200、
    がんばってくれ〜

    返信

    投資の参考になりましたか?
  • MEBOの事を言っているのかな 従業員が経営戦略に関わっているのが問題なのでしょうか 一般的に従業員が経営に関わることで、企業価値を高めようとする効果が期待できるよ 従業員の士気が高まるということでMEBOを採用するところもあります そういった意味でも現経営陣の手腕の見せ所

    強く買いたい
    返信

    投資の参考になりましたか?

  • 上がるといいね、とはいったがこの会社は恐ろしい
    10年前と2年前の調査報告書をみてたまげた記憶がある

    返信

    投資の参考になりましたか?

  • 一度逆ten-baggerになったからね
    上がるといいね

    返信

    投資の参考になりましたか?

  • 開示のあった「連結子会社からの配当金受領(約43.7億円)」について、誤解や過度な思惑が広まっているようなので、会計・財務の仕組みを分かりやすく整理しておきます。

    ​1. 「連結業績」への影響はゼロ(利益が増えるわけではない)

    ​今回の配当金は、あくまで「親会社(ツバキ・ナカシマ単体)」の決算において営業外収益(受取配当金)として計上されるものです。

    株式市場で最も重要視される「連結決算」においては、グループ内部での資金移動に過ぎないため、連結消去(相殺)されます。

    ​したがって、連結売上や連結営業利益、連結最終利益が43億円上乗せされるわけではありません。

    「業績が急回復した」「サプライズ利益が出た」と捉えるのは会計上の完全な誤りです。

    ​2. では、なぜこの時期に巨額配当を吸い上げたのか?(財務上の真の目的)

    ​理由は極めて現実的で、「親会社(単体)の手元キャッシュを増やし、11月末のリファイナンス交渉に備えるため」です。

    ​借入金の返済義務や金利支払い義務は、子会社ではなく「親会社単体」が負っています。

    海外などのグループ子会社に滞留している余剰キャッシュを親会社へ還流(吸い上げ)させることで、銀行側に対して「親会社単体としての返済原資・手元流動性」を提示できます。

    ​金融機関との借換え・ロールオーバー交渉を有利・確実にするための、コーポレートトレジャリー(財務管理)上の極めて正当な防衛策です。

    ​3. 投資判断としての正しい捉え方

    ​NGな見方:「43億円儲かった!大黒字だ!」「買収のメッセージだ!」という短絡的な買い煽り。

    ​OKな見方:「11月末の期日に向け、親会社の手元流動性を固めて着実に地ならしを進めている」という資金繰り安定化への評価。

    ​単体決算と連結決算の区別をつけず、数字のインパクトだけで騒ぐと本質を見失います。

    過度な楽観も的外れな悲観も排し、11月末のリファイナンス成立に向けた実務的な一手として冷静に受け止めるべきです。

    返信

    投資の参考になりましたか?

  • ​具体的な財務指標の反証も示さず「ポジショントーク」の一言で片付けるのは、ロジックで反論できない証左です。
    ポジションの有無に関わらず、開示されている客観的事実と数字のみを整理します。

    ​1. 子会社からの40億円還流の本質(連結会計と実務)
    子会社からの配当金は連結消去されるため、連結業績(P/L)の利益を押し上げるものではありません。その目的は思惑やメッセージなどではなく、「11月末の借入期日に向けた親会社(単体B/S)の手元流動性の確保」という、コーポレートトレジャリー上の極めて標準的な資金移動です。
    連結ベースの資産価値が増加したわけでもなく、これを「買収候補へのアピール」と解釈するのは、会計・財務実務の基本を無視した過剰な深読みに過ぎません。

    ​2. 企業価値算定(バリュエーション)の歪み
    コベナンツ抵触や劣後債、CBの存在をリスクとして指摘すること自体は正当ですが、そこから短絡的に「時価総額50〜80億円が妥当」と結論づけるのは論理の飛躍です。
    同社の有形固定資産、特許等の知的財産、グローバルな生産・供給網、および世界トップクラスのシェアを持つ精密ボール製造の代替困難性を考慮すれば、一時的なネットデットの膨張のみを切り取って解散価値以下に叩き落とす算定はファイナンス理論として成立しません。

    ​3. 現在の論点は思惑ではなく「リファイナンスの着地」
    金融機関側が期限の利益喪失の権利行使を見送り、対話・支援を継続している事実(8月開示)がある以上、現在の本質的なチェックポイントは「11月30日の弁済期日に向け、どのような条件(金利・担保設定等)でロールオーバー/リファイナンスが成立するか」の1点です。

    ​根拠のないTOB思惑で買いを煽るのも、粗雑な算定でパニックを煽るのも等しく市場の歪みを生むだけです。
    反論があるのであれば、ラベル貼りではなく、具体的なDCFやマルチプル等の算定根拠、および開示情報に基づく財務データをもってお示しください。

    返信

    投資の参考になりましたか?

  • コベナンツやCB、劣後債をリスク要因として挙げる点までは財務の教科書通りですが、「簡易算定で時価総額50〜80億」という結論はあまりに粗雑です。

    ​企業価値(EV)からネットデットを差し引いて株式価値(Equity Value)を算出する際、足元の調整局面における一時的な営業CF悪化だけを切り取れば確かに理論株価は押し下げられます。

    しかし、同社が抱えるグローバル工場の再編価値や、ナノレベルの精密加工技術が持つ代替困難性、営業黒字転換によるCF復元力を完全にゼロ評価していませんか?

    ​子会社からの40億円還流も、スタンドアローンで親会社のキャッシュポジションを固め、金融機関とのリファイナンス交渉を成立させるための現実的な財務防衛策です。

    リスクを過大視して解散価値以下に叩き落とすような見立ては、正当な企業価値算定とは言えません。

    返信

    投資の参考になりましたか?

  • 子会社からの40億円還流を「買収候補へのメッセージ」と結びつけるのは飛躍しすぎですし、逆に時価総額50億レベルと切り捨てるのも乱暴です。

    冷静に会計と財務の実態を見るべきです。
    ​まず、海外子会社等からの配当金還流は、単体決算上の営業外収益(受取配当金)になるだけで連結業績の純利益を押し上げるものではありません。
    目的は買収アピールなどではなく、「11月末のリファイナンスに向けた親会社(単体)の手元流動性・返済原資の確保」と見るのが財務上の自然な実務判断です。
    グループ資金の効率的配置に過ぎず、深読みしたTOB期待を煽る材料ではありません。

    ​一方で、コベナンツや劣後債等の財務課題は厳然として存在するものの、世界シェア上位を誇る精密ボールの生産設備、グローバルサプライチェーン、そしてEV・航空宇宙向けの顧客基盤といった事業価値(EV)を無視して「時価総額50〜80億」と評価するのは事業再生の視点を欠いています。

    ​根拠なきTOB期待で買うのも、極端な安値論で煽るのも的外れ。
    焦点はあくまで「11月末の借換条件の着地」と「親会社の手元資金を活かしたキャッシュフロー改善」の1点です。

    様子見
    返信

    投資の参考になりましたか?

  • 今敢えて
    子会社から還流の40億を見せつけるのは買収候補へのメッセージです

    返信

    投資の参考になりましたか?

  • 子会社から40億の配当ってビックリしました🤗

    返信

    投資の参考になりましたか?

  • コベナンツ抵触、劣後債のファーストコール、
    無担保転換社債型新株予約権付社債 など
    皆、財務の事理解して買っているのかな?
    色々時限爆弾があるように思うんだが‥

    なんちゃってPLや希望的観測TOB狙いで買ってるど素人が多そう。

    個人の感想ですが、簡易的に企業価値算定をしても時価総額50~80億が良い所なんだが。

    返信

    投資の参考になりましたか?

  • 明日上がる

    返信

    投資の参考になりましたか?

  • 連結子会社からの配当金受領で当社単体決算への影響が生じることとなります。
    と、言うことだそうです。
    配当金額は、4,376,473,200 円
    間違えでないか、何度も見直しました!

    返信

    投資の参考になりましたか?

  • 400円?えらく遠慮がちですね。赤字からの浮上、前回高値の499円を奪回するのが第一目標。日数をかけて、さらにその上も。

    返信

    投資の参考になりましたか?

  • チャート的には400ぐらいは行きそうでは?

    返信

    投資の参考になりましたか?

  • 今のツバキの顕在株数3,820万株、下記アドバンテッジ社の潜在株数が下限行使価格に更新されてるから2,220万株!
    見えてない株数が2,220/3,820=58%もある。。
    とすると実質PERは28倍×(1+58%)=44倍。怖くて手が出せねぇ AI銘柄以上の成長見込めるかな。。
    https://contents.xj-storage.jp/xcontents/AS93644/7444ffd7/645d/4ab3/8633/79c226e33384/140120231018568488.pdf

    返信

    投資の参考になりましたか?

  • 赤字からのV字回復銘柄。

    返信

    投資の参考になりましたか?

  • 空売りで長い間稼がせたから、まだいけると思っている人もいるからネガティブ投稿もいいんじゃない
    オラは前期でウミ出しきって、再出発に動き出したと見るから買うけどな
    この株価なら
    今期は僅かな黒字でもいいと思っているし、積み重ねて行き還元されるまで付き合うよ
    回転もするけど

    返信

    投資の参考になりましたか?

  • 解体だのスクイーズアウトだの、恐怖を煽って安値を拾わせたいのか、根拠のない悪意ある書き込みが多すぎますね。

    会社が発表している中期計画を読めば、経営陣が何を課題とし、どこに手を打っているかは明確です。外部からプロを招聘して進めているのは、生え抜きの慣例にとらわれない徹底したコスト構造の抜本改革と、グローバル拠点の再編です。これを単なる「身売り準備」と決めつけるのは短絡的すぎます。

    鋼球・精密ボールで世界トップクラスのシェアと供給網を持つこと自体が巨大な参入障壁です。さらにEVモーターの電食防止に不可欠なセラミックボールや宇宙・防衛など、利益率の高い次世代領域の種まきは確実に進んでいます。

    銀行との合意も取れ、最悪期を脱して黒字転換から利益拡大へと向かうこのタイミングで、過去の不祥事や憶測だけで叩くのはナンセンス。総悲観・悪口雑言で埋め尽くされている今こそが、中計の結実を待つ仕込み時だと判断しています。

    様子見
    返信

    投資の参考になりましたか?

  • 感情的な煽りや根拠のない倒産・解体論が目立ちますが、開示情報と中期経営計画の進捗を客観的に見れば、過度な悲観は的外れです。

    1.財務・リファイナンスへの過剰反応について
    8月の開示にもある通り、金融機関とは既に期限の利益喪失の権利不行使で合意形成がなされており、対話・支援スタンスのもと11月末のリファイナンス協議が進められています。「即座に資金ショート」といった言説は事実の歪曲に過ぎません。

    2.中期経営計画における構造改革の成果
    経営陣の経歴を揶揄する声もありますが、現在進められているのは固定費圧縮と不採算拠点の見直し、事業ポートフォリオの最適化です。痛みを伴う改革を経て、損益分岐点比率は確実に低下しています。今期の利益水準だけで判断せず、固定費削減効果が本格寄与する来期以降の営業利益の回復力を見るべきです。

    3.成長ドライバー(EV向けセラミック・航空宇宙)
    内製化リスクばかり強調されますが、同社はナノ単位の真球度を誇るセラミックボールの量産力で先行しており、米国子会社のNADCAP認証取得など、高付加価値な航空宇宙・防衛向けへのシフトも着実に進んでいます。

    単なる過去の経緯への恨み節や極端な煽りに惑わされず、中計が描く「筋肉質な体質への転換と高付加価値分野での再成長」を冷静に見守る局面だと考えます。

    様子見
    返信

    投資の参考になりましたか?

  • 今期予想だが、700億の売り上げで25億の営業利益にしかならない。何作っていてもいいんだが、売り上げ営業利益率3.5%じゃ、自慢にならないよ。ただ来期は40億の営業利益予想。なにかありそうなんだ。

    返信

    投資の参考になりましたか?

  • 良いのかどうか
    分からないけど、
    書面が届いてた!
    誰か、噛み砕いて

    返信

    投資の参考になりましたか?

  • こんな会社の株要らないよ。
    ここ買うなら投資信託にしなよ。

    返信

    投資の参考になりましたか?

  • ここの社内取締役には生え抜きがおらず、コンサルと人事畑出身者だけです。
    ミネベアNTN日本精工ジェイテクト・・・何処でも良いから、企業価値が残っている内に早く売って下さい!

    返信

    投資の参考になりましたか?

  • 自力での再生の可能性はまだあるが、株主としては堪忍袋の緒がきれそう。どこかの軸受メーカーか機械メーカーがTOBをしかけてくれないかな。

    売りたい
    返信

    投資の参考になりましたか?

  • なんでこんな会社の株を買うのかな、不思議な人たちだ

    返信

    投資の参考になりましたか?

  • 日本の超優良モノづくり企業
    今まで多くの個人投資家がそう信じて株式を握りしめ、星になっていった…

    減っていく自己資本比率、増える一方の有利子負債
    「日本の超優良モノづくり企業」の明日は…どっちだ…!?

    返信

    投資の参考になりましたか?

  • しばらくら一喜一憂しても仕方ないです。上がり始めるのは業績回復が確信されないと無理でしょう。日本精工の合併とか、スーパー太客爆誕とかもありますし、気長に待ちましょう

    返信

    投資の参考になりましたか?

  • 精密鋼球も重要な部品よ。

    返信

    投資の参考になりましたか?

  • 値段もお手ごろなので、安値をNISAでちまちま買い足してます。
    いつになるかわかりませんが、株価3000円ぐらいにはなるんじゃないかな?って思ってます!
    配当にも期待してます!

    返信

    投資の参考になりましたか?

  • 赤字脱却、黒字から年末までにどこまで回復するか見もの。

    返信

    投資の参考になりましたか?

  • 2026年11月末に向けた展開(リファイナンス協議)

    ​借換え(リファイナンス)の交渉:当該借入金(2026年6月末残高:425億4,700万円)は2026年11月30日が弁済期日である。

    会社側はすでに金融機関とリファイナンスに向けた協議を開始している。

    ​資金繰りへの影響:会社側は「資金繰り計画に大きな支障が生じる見込みはない」として、11月末の期日に向けて新たな融資枠や借入契約への巻き直し(ロールオーバー/リファイナンス)の合意形成を目指す展開となると考えべきでしょう。

    強く買いたい
    返信

    投資の参考になりましたか?

  • 8月10日の金銭消費貸借契約のお知らせから、

    すでに「一括返済請求」を見送っている(合意の取り付け)財務特約(純資産維持・営業損失回避)に抵触した際、銀行側は「期限の利益の喪失に係る権利行使をしない(=今すぐ返済を迫らない)」という同意をすでに出しています。

     もし引き揚げる気であればここで強硬姿勢に出るため、基本的には対話と支援のスタンスをといると考えるべきでしょう。

    強く買いたい
    返信

    投資の参考になりましたか?

  • 半分利確した

    返信

    投資の参考になりましたか?

  • 未来を買えるタイミング
    だからな
    窓閉めで一旦落ちるか
    そのまま行けるか
    どうかじゃないかな

    返信

    投資の参考になりましたか?

  • 全面安の中での上げなんで優秀
    楽観はできんがね😀

    返信

    投資の参考になりましたか?

  • 赤字脱却、黒字からどこまで回復するか見もの。

    返信

    投資の参考になりましたか?

  • オレはもう買っている
    オレは儲かっている
    そう言うことだな
    積み上げ開始

    返信

    投資の参考になりましたか?

  • 誰ですか?大損切り大会したのは?
    株は失望・絶望の中、安い時に買うものと、ここでも書きましたよ。

    返信

    投資の参考になりましたか?

  • 四季報に書いてるMEBOで非上場ってなに?
    MBOの間違いか?

    返信

    投資の参考になりましたか?

  • なんだろう
    野村のエグい空売りは
    いくら何でもとは思っていたが😱

    返信

    投資の参考になりましたか?

  • 過去の流れから、損失出している人多い事だろう
    でも1年で3倍も2回達成もしている
    要はタイミング
    まあ空売りも出来るから、往復ビンタ覚悟で参戦大歓迎
    わざわざ買わない投稿?、、、、、、、すでに空売りホルダーか

    返信

    投資の参考になりましたか?

  • 低位株をさがしていましたが、ご指摘に従い、ここはやめます。

    返信

    投資の参考になりましたか?

  • ツバキナカシマの米国子会社は2026年1月に航空宇宙用ベアリングボールの非破壊検査について、NADCAP認証を取得して、航空宇宙・防衛分野を強化しています。また、自動車分野以外へのセラミックボールの需要への対応強化で、営業利益率の向上を目指しています。

    返信

    投資の参考になりましたか?

  • 軸受メーカーは自動車のEV化等による競争激化等を見据えて、セラミックボールの内製化もしくはグループ内調達の強化によるコスト削減に向かっている。ではボール専業メーカーのツバキはどうするのか?。経営陣は業界の動向を踏まえた上で、未来戦略をステークホルダーに提示すべき。やってるつもりかかも知れんが株主には届いていないから株価がジリ貧になる。経営はもっとガンバレ

    返信

    投資の参考になりましたか?

  • 前期比で売上 利益も向上して
    今期黒字転換
    買うしかアルマジロ

    返信

    投資の参考になりましたか?

  • 通期決算での黒字化を期待したい。将来に向けた会社の構造改革は重要だが、株主の我慢にも限度がある。

    返信

    投資の参考になりましたか?

  • 一旦...313円で底打ち? 320~324円で出来高積んで(買って)
    これから...徐々に上へ! ただ、325円が...後場に期待?
    しばらく...取り敢えず直近目標340円まで傍観ww

    買いたい
    返信

    投資の参考になりましたか?

  • 決算またぐ勇気はありませんでした
    いいとこ取りでさーせん🙏
    今日は流石に拾ったが明日下がるようなら
    切るわ✌️🥹✌️

    返信

    投資の参考になりましたか?

  • かつてのホルダーです
    この会社には本当に関わっちゃダメ
    株主に対する誠意が全くなくて、決算見込もウソを延々と繰り返す

    ここまで不誠実な会社を私は他に知りません

    返信

    投資の参考になりましたか?

  • しばし夏休み‥ 🤗

    返信

    投資の参考になりましたか?

  • 銀行がお咎めなしって言ってるのに
    未来しかないじゃん
    セラミックボールの売上げ倍増してるし

    返信

    投資の参考になりましたか?

  • お父さんだけは可哀想・

    返信

    投資の参考になりましたか?

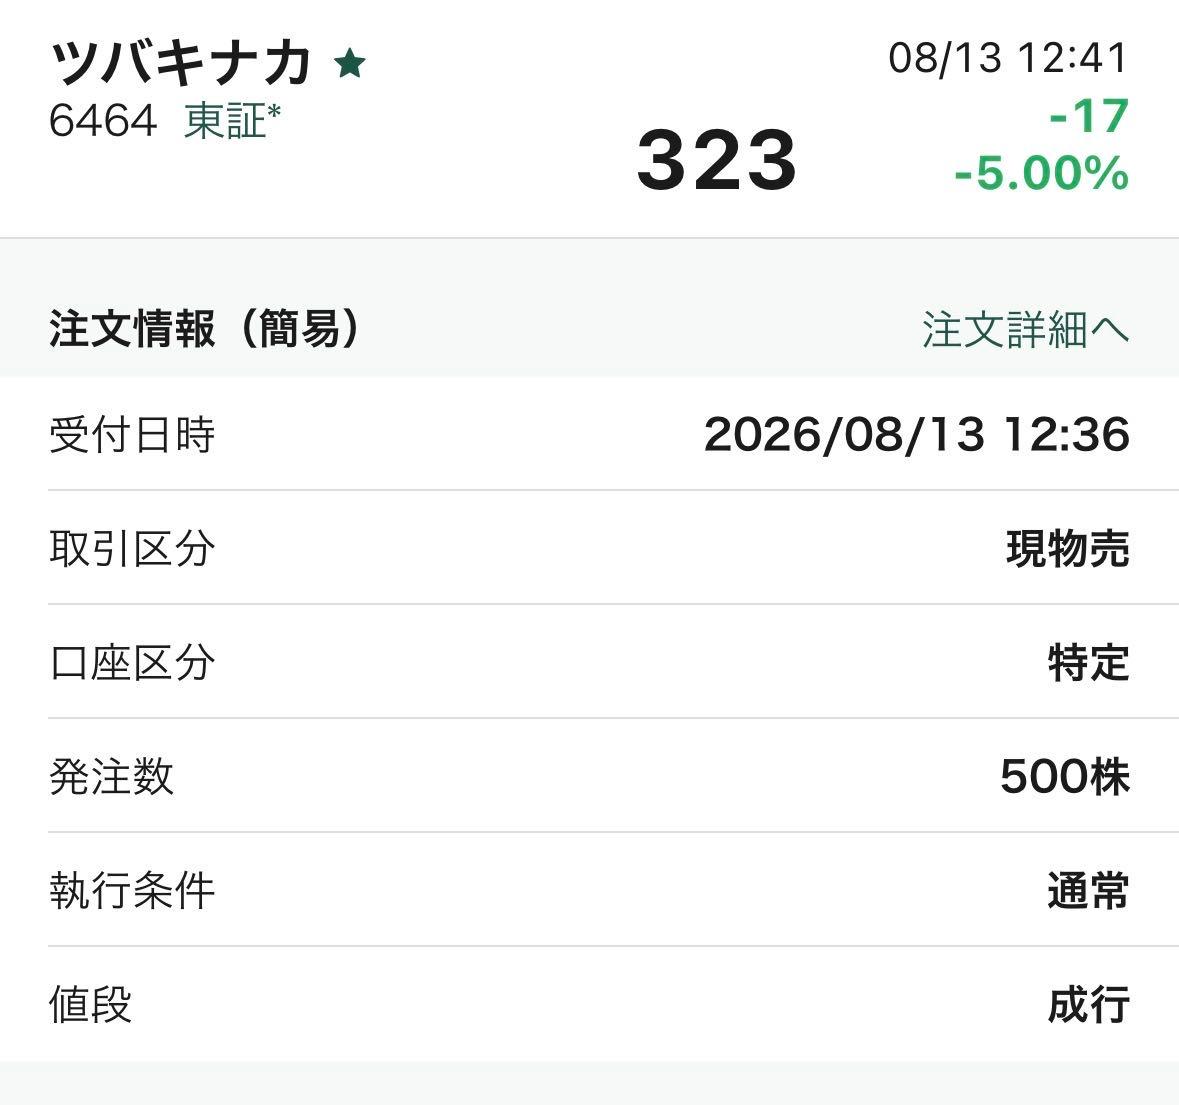
  • 今まで何回か見ましたが
    会社が亡くなる前兆の様なチャートですよね
    500株しか抱えてませんでしたが
    先ほど全て成売しました
    サヨナラ

    投稿の添付画像売りたい
    返信

    投資の参考になりましたか?

通信事業だけじゃない! AIの社会実装を推進し、収益化を目指すソフトバンクの成長戦略 - Yahoo!ファイナンス
資産運用の相談先として知っておきたい。IFAとは?[PR]資産運用ナビ

最近見た掲示板

最近見た銘柄

日本株ランキング

おすすめの暗号資産取引所
億り人に聞く、1億円到達までのストーリーと成功の秘訣

ヘッドライン

    もっと見る

    JASRAC許諾番号
    9008249113Y38200