TOB狙いで最近買ってます!笑。
今の株価水準なら、気長に配当貰いながら待っていれば、負ける確率低いと思います。
返信
投資の参考になりましたか?
パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。
TOB狙いで最近買ってます!笑。
今の株価水準なら、気長に配当貰いながら待っていれば、負ける確率低いと思います。
投資の参考になりましたか?
インフラファンド買ってる奴はTOB目当ての奴ばかりで草www
こんなもん持ってても出力調整、補助金削減、ケーブル盗難、極めつけは複数回の利上げで支払利息増→利益減→減配とロクなことがないけどな!
投資の参考になりましたか?
あり得ますかね?
投資の参考になりましたか?
この無理矢理下げてくる感じ、TOBも近いかな?面白くなってきました、ここも買い集めますよ。
投資の参考になりましたか?
■東京インフラ・エネルギー投資法人
・2026年12月期の分配金1,478円(予想)
・2027年6月期の分配金1,349円(予想) 合計2,827円
投資口価格40,000円=利回り7.06%
投資口価格38,000円=利回り7.43%
投資口価格35,000円=利回り8.07%
投資の参考になりましたか?
支払利息その他融資関連費用として2026年12月期に109百万円、2027年6月期に110百万円をそれぞれ見込んでいます。2026年6月末日現在、本投資法人においては11,285百万円の借入金残高がありますが、借入金については2026年12月末に514百万円、2027年6月末に606百万円を約定により返済することを前提としています。2026年12月期末のLTVは42.7%程度、2027年6月期末のLTVは41.3%程度となる見込みです
投資の参考になりましたか?
東京は~雨降り~☔️
投資の参考になりましたか?
今日も1株だけ約定17:17
38550(-1400円)
投資の参考になりましたか?
夜間PTS
39,450
東証終値比
-1,500
(-3.66%)
なんだこりゃ
投資の参考になりましたか?
利回り8.0%まで売り込まれるとしたら
35,000円までは下がる余地があるか
投資の参考になりましたか?
■東京インフラ・エネルギー投資法人
・2026年12月期の分配金1,478円(予想)
・2027年6月期の分配金1,349円(予想) 合計2,827円
投資口価格40,000円=利回り7.06%
投資口価格38,000円=利回り7.43%
投資の参考になりましたか?
やっぱりインフラファンドは怖くて買えないね
利上げで減配も確実だ
投資の参考になりましたか?
東京インフラがLTV減少に最も積極的なんですかね。決算資料出揃いましたので、他とも比較するとこんな感じでした。
LTV推移 2026H1 2025H2 2025H1 2024H2 2024H1
9285 東京インフラ 43.4% 44.5% 45.8% 46.4% 47.8%
9282 いちごグリーン 52.9% 54.2% 55.0%
509A グリーンライト 53.3% 48.3%
9286 エネクス・イン 53.4% 55.5% 56.1% 55.9% 56.3%
9284 カナディアン 56.2% 55.0% 54.2% 51.5% 51.9%
インフラファンドは大凡60%弱が適正範囲で、多くは最大60〜70%までと表明しているようですが、東京インフラは今後の金利上昇を見込んで、返済を促進しているってことでしょうか?カナディアンソーラーインフラは増やしてきてますから積極経営、東京インフラは安全重視という所ですかね。
投資の参考になりましたか?
個別物件単位で考えたら簡単な話ですが
固定買取期間中に借入金を完済するような仕組みになってますし
銀行も収入が未定な固定買取期間後に
返済させるような借金はさせてくれないですよ
だから格付けもAとか付いているわけで
FIT期間減少とともに借入金が減るのは確実です
投資の参考になりましたか?
FIT依存症が酷い
薬も開発されていない
投資の参考になりましたか?
東京インフラの開示情報では、グラフが出てますね。順調に下がってました。
https://www.tokyo-infra.com/ja/finance/index.html
AIに間違いだと指摘すると、訂正してきました。数字は上のグラフと同じですので、今度は正しいようです。
2026年12月期(第18期・予想値):42.7%
2026年06月期(第17期・予想値):43.7%
2025年12月期(第16期):44.5%
2025年06月期(第15期):45.8%
2024年12月期(第14期):46.4%
2023年12月期(第12期):47.8%
2023年06月期(第11期):48.3%
2022年12月期(第10期):50.1%
2022年06月期(第9期):51.3%
2021年12月期(第8期):52.2%
2021年06月期(第7期):52.4%
投資の参考になりましたか?
・東京インフラ・エネルギー投資法人の2026年6月期末のLTVは43.7%程度、2026年12月期末のLTVは42.7%程度となる見込み。
AIが情報の捏造、虚偽、デマ情報流してますね、公式が発表してる情報と数値が10%以上乖離してるのは誤差といいがたい。
投資の参考になりましたか?
アラブ首長国連邦が秋田に2兆円かけて日本最大級のAIデータセンターを建設へ
原子力発電所や火力発電所は全然増えてないのに
これだとどんどん日本の電力が足りなくなってくね~
電気料金も値上がりしてくよ~
投資の参考になりましたか?
減価償却費を配当に回しているとか
タコ足?
投資の参考になりましたか?
熊本に物件あるみたいですね。
投資の参考になりましたか?
ここも減配するとしたら38,000円
○○ショックで36,000円てとこかな。
投資の参考になりましたか?
TOBされないかな、、、
こんなに下がってる
投資の参考になりましたか?
次の配当は半年後だし、まだ買うのはゆっくりでいいか。
投資の参考になりましたか?
だいぶ安くなったな
投資の参考になりましたか?
そろそろ買ってもいいかな?
投資の参考になりましたか?
〇は予算超過
×は予算未達
1月発電 〇
2月発電 ×
3月発電 ×
4月発電 ×
5月発電 ×
6月発電 ? この梅雨では×がほぼ確定か
つまり業績下方修正と予想。南無阿弥陀仏。南無阿弥陀仏。
投資の参考になりましたか?
この銘柄はまだ売買しているのか❔
投資の参考になりましたか?
配当で電気くれよ
手始めに100株あたり20kwhでいい
投資の参考になりましたか?
分配金落ちの他のインフラファンドの値動きに連動してる気が。原油が少し下がって中東関連の思惑もあったりして。運が悪すぎる
投資の参考になりましたか?
何かあった?
投資の参考になりましたか?
?
投資の参考になりましたか?
最近、ここ東京インフラも、少しずつ上げてきました。
昨年の春頃は、地獄のような下げ方で、全部投げてしまいたかったです。(笑)
今にして思えば、「もっと買っておけば良かった!」という心境です。
本日、特定口座で買っていた10株を、ニーサで買い直しました。
インフラ系は、分配金が多いので、ニーサで買い直した方が、後々お得になるようです。
東京インフラ・エネルギー投資法人
<以前の売買省略>
⇒約62.2万円の損失
@48700円×40株買(2025年1月06日)
@49750円×06株買(2025年1月06日)
@39950円×10株買(2025年4月07日)
@49650円×10株売(2026年5月15日)
⇒約2.4万円の利益
@49650円×10株買(2026年5月15日)
投資の参考になりましたか?
東電の出力抑制が既に14回も発動。
投資の参考になりましたか?
2023年12月期(第12期)現金約20億
2024年6月期(第13期)現金17億
2024年12月期(第14期)現金15億
2025年6月期(第15期) 現金11億
2025年12月期(第16期)現金約10億 正しくは減りが止まった?
投資の参考になりましたか?
利益超過分配金の払い戻しほんどやめたから
事業法人内部にどんどんお金が貯まってく。
投資の参考になりましたか?
この急落は?
投資の参考になりましたか?
なにやら急に上がったけど、何か良いことがあるのかな?
投資の参考になりましたか?
分配金の買値比利回りが3.7%。
カナディアンは5.6%あるんですけどね。
投資の参考になりましたか?
戦争で原油がーて言ってるのにソーラー発電が再注目さないのはなんで?
ガソリン250円とか言ってる信じてる連中
投資の参考になりましたか?
電気高くて本当にイヤになりますね。
投資の参考になりましたか?
なぜ、上がってる?書き込みすらない
投資の参考になりましたか?
10割は言い過ぎ
投資の参考になりましたか?
訂正
固定買取終了時にはパネルの経年劣化により
9割程度の発電能力としていましたが
過積載による捨てている電気が使えるようになるので
ほぼ10割換算でいいと思います
投資の参考になりましたか?
所得税がかかっているのに所得じゃないとか
ただ所得0と言いたいだけの詭弁ですね
投資の参考になりましたか?
株価絶好調のいちごはこれまで増資をせずに
利益超過分配金を払い続けているので
一口当たり純資産は32822円
9年後に固定買取が終わる頃には
一口当たり純資産は20000円弱ぐらいで
その間もらえる配当は30000円ぐらいでしょうから
一口当たり純資産と配当の合算が50000円弱となり
上記帳簿上の価値にインフレ率も加味すると
とてもじゃないが現行株価の54800円は
貴方の理屈じゃ説明できないですよね
じゃあなんでこの株価になっているかというと
固定買取後の帳簿上ゼロ価値発電施設に
実際には価値が残るからですよ
あとイチゴの場合は他みたいに
増資や利益超過分配金を使って新規で物件を買っておらず
借入金がほぼ半分に減っているところ
だから利払い費によるインフレダメージは受けにくく
一方で残存発電施設の含み益増は受けやすい
インフレウエルカムかもしれません
投資の参考になりましたか?
嘘はいけません
所得税15%、地方税5%、あと復興税かな
投資の参考になりましたか?
でこの減価償却後の帳簿上ゼロ価値の発電施設ですが
実際にはどうなっているかというと
9割程度の発電能力は維持しておりそのままでも存続可能
発電能力分だけの価値は含み益として持続します
しかしパネルは現在でもかなり安くなっており
張り替えたら1.5倍ぐらいの発電能力になるので
今なら張り替えるんじゃないかと思いますが
張り替えるとしても
土地造成、土台、配電設備、立地条件等
新規で始めるよりはかなり有利
ここら辺にも含み益があるんですよ
投資の参考になりましたか?
土地を除いた発電施設は減価償却対象で
25年ぐらいで帳簿上の評価額はゼロになります
私は5年ぐらい前から
減価償却後は帳簿上ゼロ価値だと言いまくってますが
今になってどや顔で言われてもね
ここら辺はインフラファンドをやっている以上は
常識として話しているんですが
貴方は常識が分かってないんですよ
投資の参考になりましたか?
利益超過分配の実績
23/12期 1,325円
24/06期 1,417円
24/12期 1,375円
25/06期 1,088円
合計:5205円
BPS実績
23/12期---85,028---▲953
24/06期---84,095---▲933
24/12期---82,673---▲1,422
25/06期---80,825---▲1,848
合計:5156円
各期のブレは借入金返済やら借り換え時期の
ブレによるものだと思いますが
合計額では誤差レベルでまさにまんまになってますよ
投資の参考になりましたか?
バリュエーション中間値調べ(単位は百万円)
--期末----評価額---前期比増減
22/12末--26,535
23/06末--25,637----▲899
23/12末--24,481--▲1,156
24/06末--24,034----▲447
24/12末--23,197----▲838
25/06末--22,073--▲1,124
毎期の減価償却費は578百万円~579百万円。
減価償却費以上に毎期資産評価が下がるとどうなるか?
これくらいわかるよね?
貴殿の言う発電設備の「うま味」とやらが反映されてない!
のではなく価値がドンドン下がっている。これが結論。
価値があるのなら評価機関が相応に評価します。
投資の参考になりましたか?
>まんまこれまでの利益超過分配金相当下がってるでしょ
まんまってどうゆう意味?
利益超過分配の実績
23/06期 1,413円
23/12期 1,325円
24/06期 1,417円
24/12期 1,375円
25/06期 1,088円
投資の参考になりましたか?
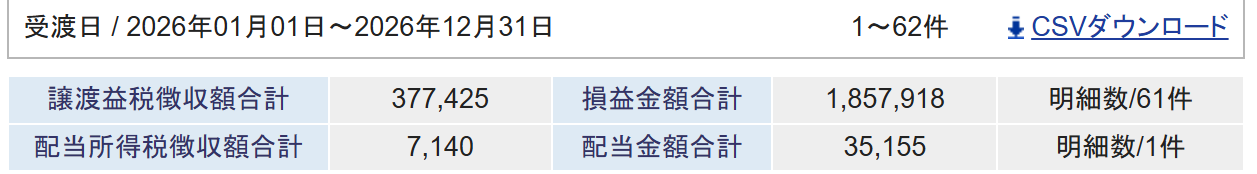
一般労働者以上の所得はありそうですけど
投資の参考になりましたか?
ジャパンのTOB価格が安かったからか
いまだに愚痴ってますが
そもそも高値で買った自分が悪いんじゃないですかね
ジャパンにしても40000割れまであったのだから
そこで死ぬ気になって買っていれば
高値から始めても平均単価が下がってぼろ儲けできたのに
ド安目で買う度胸もなく
TOBをかけられてから買い増すとか
訳の分からないばくちをするぐらいなら
鼻から安い時に買っておけというだけの話です
投資の参考になりましたか?
インフレで利払い費が増加する一方で
市場電力価格の上昇や
帳簿上ゼロ価値の残存発電施設の含み益上昇も見込める
そもそも減価償却で帳簿上ゼロ価値になる発電施設に
含み損など発生するという考えも間違えで
ゼロ価値の残存発電施設の含み益が多いか少ないかになる
現時点で原発や火力発電に比べ
太陽光発電コストは最も安く
蓄電池を組み合わせた発電コストも
原発並みまで下がってきた
固定買取が終わる9年後には
さらに蓄電池を含め太陽光発電コストは下がる一方で
原発や火力はそれこそインフレでコスト増になると思われる
今現在で太陽光発電施設の適地不足になってきているが
新たに山を開墾して新しい太陽光発電施設を建てるより
すでに土台から造成までして認可も得ている
既存発電施設にはかなりの価値があるんですよ
ここにうま味があるのを分かっているから
インフラファンドはTOBをかけられまくっているんですよ
投資の参考になりましたか?
まんまこれまでの利益超過分配金相当下がってるでしょ
減価償却分(3200円)ずつ下がるとか言っていた事が
過去実績で見当違いだったことが
分かっただけでも良かったですね
不動産リートと同じで考えているから
そんな見当違いな思考になるんですよ
インフラファンドは減価償却で
発電施設の帳簿上の価値が減る一方で
減価償却費の使い道は
借入金返済(負債減少)
物件購入(資産増加)
内部留保(資産増加)
利益超過分配金(資産減少)
なのだから
実質は利益超過分配金相当しか
一口当たり純資産は減りようがないんですよ
偉そうな風に書き込んでいるが何もわかってないです
投資の参考になりましたか?
とりあえずBPS実績はこんな感じ。
23/06期---85,981---前期比増減
23/12期---85,028---▲953
24/06期---84,095---▲933
24/12期---82,673---▲1,422
25/06期---80,825---▲1,848
貴殿のイメージと違うのでは?
仮に貴殿の言う通り100円~200円しか簿価が下がらないとしても、
インフレと金利上昇で収益力は確実に下がるから含み損は増える。
この先の金利上昇を見込めばTOBの予想レンジはもっと厳しくなるよ。
その点ジャパンは環境激変の中うまく逃げ切った感がある。
投資の参考になりましたか?
借入金返済を減価償却費から支払っているので
一口当たり純資産は半年で3200円も減らないですよ
資産が減っていると同時に負債も減っている
利益超過分配金相当減るのだが
東京は減配して利益超過分配金を減らしたので
これからは半年で100円~200円ぐらいしか減りません
なのでその予想レンジとやらは
61,800円~72,600円となります
投資の参考になりましたか?
2025/6期決算資料から1口当たり株価を評価すると
61,964円~72,753円となる。
6か月ごとに約3,200円/口の減価償却があり
来月2025/12期の決算発表後は
59,000円~69,000円となる見込み。
つまりTOBの予想レンジ。
投資の参考になりましたか?
原発は不安定だから、数年は太陽光発電しかない
投資の参考になりましたか?
利益超過分配金が完全廃止になるリスクを考慮しておくべきか。
投資の参考になりましたか?
ジャパンtoでぶん投げてエネクスいった連中がエネクス減配でぶん投げてここ来たりしてな。先に減配したのはココなのにね。順番の問題だw
投資の参考になりましたか?
浜岡こけて、メカソーラー上がる、風が吹いて、桶屋が儲かる
投資の参考になりましたか?
高市政権がメガソーラーに「宣戦布告」 補助金全廃の裏にある不可解な理窟と日本経済自滅への道---東洋経済ONLINE---インフラファンド不振の原因はこれですか?
投資の参考になりましたか?
無理です!
投資の参考になりましたか?
90000まで戻って欲しい
投資の参考になりましたか?
いい調子だな☝️
投資の参考になりましたか?
ジャパンより利益率が低いから配当も15%ぐらい低いわけで
そこを換算すると55000円~でしょうね
投資の参考になりましたか?
JIFもここも売買高が細ってきたが、投げる方は投げたのかな。
投資の参考になりましたか?
新規の太陽光発電 規制が厳しそうだし
電気の買取価格も厳しいだろうから
既存のインフラファンドは狙われやすいのかな?
タカラのインフラファンドも持ってたけどTOBされちゃったからな・・・
投資の参考になりましたか?
当社の一口純資産は8万825円であり、ジャパンインフラとほぼ同じだから、TOBなら最低でも6万5千円~8万円程度が期待できるのではないか。現にメインスポンサーのクールトラストは、この半年で保有割合を10%から20%に増やしている。
投資の参考になりましたか?
ジャパンインフラのTOBがあったので、ここも値上がりなのか? ここもTOBの可能性はあるかな。
投資の参考になりましたか?
行く行く
投資の参考になりましたか?