社長が変わればなぁ〜。
まだまだポテンシャルはあると思うけど。
創業社長が居座るオジイはどこもキツい。
返信
投資の参考になりましたか?
パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。
社長が変わればなぁ〜。
まだまだポテンシャルはあると思うけど。
創業社長が居座るオジイはどこもキツい。
投資の参考になりましたか?
食料品消費減税がどこまで恩恵をもたらすかやな。
投資の参考になりましたか?
子会社のTRNの本業が不動産でここが保有物件を売れば営業利益になる。
仮にハークスレイが本社等を売れば本業の物件じゃないから特別利益になる。
試しに1年位前に物件の売却で上方修正だしてるから見てみたら良い。ちゃんと営業利益から増額になってる。
投資の参考になりましたか?
本業に不動産があるから本業の不動産を売ると営業利益になるのでは?
本業の利益=営業利益だぞ。
一般事業会社が売れば特別利益になる。
証券会社が株の売買で利益を出しても特別利益にならないのと同じ理論。
>営業利益の意味がわかってない。
営業利益 🟰 本業の利益
物件の売却益は、特別利益で営業利益には含まれていない。
投資の参考になりましたか?
別に言うほどは悪くないぞ。
元々、不動産売却は定期的に行なっている。
ただ業績予想に入れずに後から売ることにして上方修正だしたり、期初予想に売却込みの業績予想を出したりと一貫してないから保有すると心労がある。
今年は第一四半期に物件売却益があったはずでそのタイミングで営業利益が好調だから次も同じだけの業績の伸びがあるはず。とおもってると今日みたいな失望売りが出る。
中身自体は関係会社が高値で売れてるし、力を入れている物流食品加工が伸びてるし悪くはないと思う。
投資を控えている中食は市場も厳しいし仕方ない。
足元の月次売上も初期よりは回復してきたし底打ちしてると思う。
投資の参考になりましたか?
営業利益の意味がわかってない。
営業利益 🟰 本業の利益
物件の売却益は、特別利益で営業利益には含まれていない。
投資の参考になりましたか?
そのほかの株価が騰がれば良し的なコメントと異なり、的確な解説ありがとうございます。
投資の参考になりましたか?
ふつうに良い決算。
確かに通期予想据え置きは、意味不明!
投資の参考になりましたか?
12:00に決算発表されたのに(@_@;)
気付いてないんじゃない(・ω・)?
投資の参考になりましたか?
ハークスレイは
中食(ほか弁)
店舗開発(賃貸他)
物流食品加工(総菜)
の3つから主に形成されており、今期は
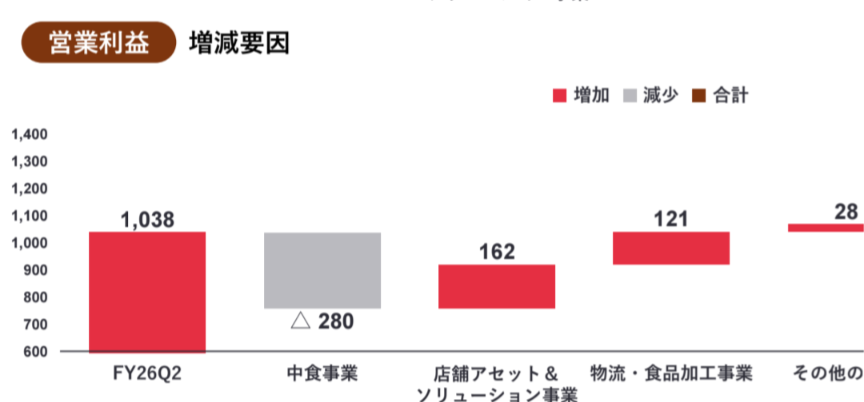
中食(ほか弁)が売上不振で赤字転落。
物流食品加工(総菜)は増収増益だが中食の不振を補えず。
帳尻を合わすために店舗開発の賃貸物件を1件売却。
この売却益が大きいから増益という形になっている。
不動産の売却は一次的な利益にしかならないから本業自体は中食の不振を賄えておらず実態は減益と言える。
投資の参考になりましたか?
売上高、EBITDA、営業利益、経常利益、親会社株主に帰属する中間純利益全てで過去最高額を更新したのに下げるか。まあ結果出したならきちんと上方修正・株主還元もしないとな
投資の参考になりましたか?
東京都の「ほっかほっか亭」を力の源カンパニー傘下の九州博多うどん「因幡うどん」のFC店舗化しては?きっと評判得て繁盛すると思うけど?🤔「麻生」は経営陣だし!🙇♂️利益率大きく跳ねると思うけど!🤔東長崎とか東久留米とか、九州出身者が元々多かったようだし、「資さんうどん」を見ればこしのない柔らか太麺で甘辛い薄口醤油出汁での九州うどんはいけると思うけど!👊
投資の参考になりましたか?
通期減益予想のまま放置か。ちゃんと予想してる?
投資の参考になりましたか?
この決算でこれか、、
投資の参考になりましたか?
麻生が経営者なのですか?
投資の参考になりましたか?
経営者「麻生」にとってPBR0.5など屈辱以外の何物でもないのでは?🤔
投資の参考になりましたか?
中食事業が悪いと云う事は、
ほっかほっか亭が悪いと云う事か。
温かい弁当に味も良いのだが、弱点は最近、確かに高い、それと和食系の弁当か無い。揚げ物、炒め物が多い。
鯖煮や焼鯖、塩鮭とか。この辺りは、吉牛や商店街の弁当屋に負けている。
投資の参考になりましたか?
消費税関連で此処も良いなぁと思うが、
飲食店との比較で最初はそう思ったが、よく考えたら大手飲食店ならともかく、
自分がよく行く街なかに有る居酒屋、和食、洋食店等は殆ど内税、
つまり消費税を感じさせないで総合的に良いか悪いか判断して居る。
つまり外税の店は、行く必要性が有って行くので、消費税10%は最初から考慮して居ないね。
投資の参考になりましたか?
消費減税でのテイクアウト8%→1% ということでここに目をつけています。良いタイミングで入りたいと思ってます
投資の参考になりましたか?
この辺でINして三月まで待機‥を、ここ数年繰り返しています
投資の参考になりましたか?
追加購入したい株価になってきました。希望は650円以下で買いたい。
投資の参考になりましたか?
不動産事業が逆に足枷になってる?
投資の参考になりましたか?
地味に良い株だと思っています‥派手さは無いけど配当ありがたい
投資の参考になりましたか?
「横浜」、で勝負せよ、題材的に!👊横浜のスーパー、生協の店舗等で営業員総動員すべし!横浜で評判と話題を獲るんですヨ!社長さん、最後のご奉公ですよ〜、そして名誉顧問で構えられて継承されては?🤔勝負する時は間近、今冬ですよ〜〜〜、社長さん!🙇♂️
投資の参考になりましたか?
この新発売の餃子、全国の生協の共同購入で販売したらいいのに、そして大都市圏のスーパー、言わんや「ほっかほっか亭」の店舗でも?大ヒットすると思うけど!営業に秀でた人財を少し採用して細谷コーポレーションで営業を集約したらいいのに?麻生の知恵とネットワークも動員して!総がかりで望むべし!きっと成功すると思う!👊
投資の参考になりましたか?
そうそう、僕もそう思う(*^^)v
消費税1%になったら外食せずに持ち帰る人多いだろうし、
しかも税金も安かったら弁当売は圧倒的に有利ですね(^^♪
必然的に業績に反映して来る筈だし、
短気を起こさず、じっくりホールド(・ω・)ノ
1年ぐらい持ってるの忘れてたら3倍ぐらいかも(・ω・)?
投資の参考になりましたか?
のり弁コンビニで売れないのか
投資の参考になりましたか?
食料品の消費税1%は追い風、株価見直されて欲しい
投資の参考になりましたか?
ハークスレイのほっかほっか亭は既存店売上が前年比で92%位と継続して悪化してるのに、ほっともっとは99.1%で横ばい。
ほか弁の既存店売上がハークスレイだけ減ってる理由がわからん。
投資の参考になりましたか?
ほっかほっか亭の古い企業イメージが足を引っ張ってると思う
新店舗建てても最初から古臭いし
ここが変わらないとずっと低PERかも知れない
もっと現代風に改装してください
投資の参考になりましたか?
四季報みても前号から上振れてるので株価も反応してますね。チャートも良さそうだししばらくホールドですね。
投資の参考になりましたか?
ワンハンドBENTO美味しそう
投資の参考になりましたか?
コメと消費税で業績良くなりそう。株価はじっくり時間をかけて上がってくると思う。長期保有で問題なし。
投資の参考になりましたか?
食品の消費税減税で、好影響を受ける銘柄ですよね。
投資の参考になりましたか?
26年産新米、大幅値下がりへ JA前払い金2~4割下落
投資の参考になりましたか?
米価格下がったなぁ
投資の参考になりましたか?
ヤオコーPBの焼売が凄く美味しいのだが、製造がホソヤコーポレーション。
その焼売の美味しさだけでも株買うか検討中。
投資の参考になりましたか?
PBR約0.5?財務内容劇的に好転中!激安だと思うけど?🤔更にある意味、累進配当(?)。👊
投資の参考になりましたか?
300株買ってみました
投資の参考になりましたか?
投資の参考になりましたか?
投資の参考になりましたか?
リンクも貼れよな。
note.com/hurxley_ir" rel="nofollow">https://note.com/hurxley_ir
フォロワー16人だから誰も見ていない。
Twitterで簡易説明をした上で詳しくはnoteで。
ならわかるけどnote単独だから誰も見ていない。
TwitterでIRの公式アカウントを作成するのが先だと思う。
投資の参考になりましたか?
note見られてない方は是非
こちらのIR担当チームは良い仕事してます
投資の参考になりましたか?
超絶上方修正来たのは嬉しいけど、
それほど上がらず、結局キオクシアが全部持って行った感じかな。
元々、配当&優待で買ったので、9月の15円配当楽しみにしてます^^/
投資の参考になりましたか?
ヒャア!もう我慢できねぇ!
699円で買い増しだ!🤯
投資の参考になりましたか?
上値追いしたいけど我慢
持ってる分だけでも2倍3倍になったら充分だ
下がったら買い増しで
投資の参考になりましたか?
売ろうかと思ったけど、まだ安いよなあ…
投資の参考になりましたか?
NISAで配当と優待どり、まってて良かった
投資の参考になりましたか?
私ももっと買っておけば良かったです。配当利回り考えただけでも買いでしたよね。
投資の参考になりましたか?
もっと買っとけば良かった
投資の参考になりましたか?
細かくは見てないが
中食(ほか弁)=セグメント赤字転落
店舗アセット=不動産売却1件があり増益
食品加工=野菜工場の初期負担をこなし増益
特別利益で有価証券売却益もあり上方修正。
投資の参考になりましたか?
まずまずだっだね👌
投資の参考になりましたか?
ストップ高レベルの決算
投資の参考になりましたか?
四半期は俺は悪いと思ってるけど売るわけじゃ無いからとりあえず静観。
(弁当の月次悪い+野菜工場の初期負担があると思う)
急騰したら売りたいが板が薄いから午前の急騰の時も結局売れなかった。
投資の参考になりましたか?
中食事業がどうなるか明日の決算すごく気になるところ
ノンホルだけど
投資の参考になりましたか?
投資の参考になりましたか?
ROEの改善をするならば今が買い
最近株ぬしになりました
改善まで配当を貰います
投資の参考になりましたか?
すまん、間違えてた
投資の参考になりましたか?
いつホールディングスになったんでしょう(笑)
投資の参考になりましたか?
社名変わった
投資の参考になりましたか?
プレナスよりハークスレイの方が美味しいと思い、少しだけ株買ってみました。
投資の参考になりましたか?
配当優待届きました。
楽天ポイント入れるのにパスワードがいるとかの案内でしたが、そのまますんなりと付与されました。簡単すぎて拍子抜けでした。
投資の参考になりましたか?
社長交代(身売り後)に高騰を期待して再び買い増ししている30年前に勤務していた元社員です。久々に社長のお顔を拝見致しましたが、老け込みましたね~
投資の参考になりましたか?
配当優待まだですか?
投資の参考になりましたか?
私も自分に自問自答している感じなので自分に2000株以上買うのはリスクがあるぞ。と言い聞かせている感じです。
自分の書き込みで自分が洗脳されて買い増ししたりする事が良くあるので。
私もM&A自体を否定している訳ではないです。
現状より規模を大きくしないといけないのは間違いなく、その手段の一つとしてM&Aは有効と思っています。
ただ現状のハークスレイがPBR0.5倍割れ(+不動産含み益)があるのに非上場のホソヤに純資産より57億円も大きい額を出すのはハークスレイ本体の企業価値に対して割高過ぎるのでは?と思っているだけです。
私も問い合わせ前に買い増しして3000株あるので上がれば減らしたいと思っているのですが上がらないので暫くは2000より多く保有していそうです。
投資の参考になりましたか?
枚方さん。誤解があるようですが、私は別にハークスレイへの投資を推奨しているわけではありませんよ。私も2000株以上保有していますが、チャンスがあれば、ポジションを落としたいと思っています。→2月の急騰時を逃したのを悔やんでいます。 約9億の修正EBITDAが安定的なら、57億円で買収したことは ぎりぎり適正 と言っているだけです。もし今回株主総会に出られたら ホソヤの2025/9 の 業績について質問したいと思います。
投資の参考になりましたか?
この表記なのに買収した時には、のれんは12.7億発生しました。
償却負担の方が大きいので次年度の減益要因になっています。
この買収時の純資産表記と買収成立時の純資産評価の差が分かるのに開示まで時間差がありすぎるからM&Aを行う企業のリスクはそこそこ大きいな。と。
買収発表時=純資産の開示あり
株式取得時=開示なし
決算段階=開示有
の真ん中の部分がわからんので、分からない所とは距離を置く。距離を置いた時のハークスレイに対する投資上限は2000株かな?と。
リスクの高い投資をする企業の債券利回りは高くなる傾向に有るのでそう考えたらハークスレイの今の配当利回りもリスクを加味したらそんなもんかな?と思ったので大きく買う必要も無いかな?と結論を出したもあります。
(流動性の問題もあります)
営業利益+償却の合計値は増えるから企業の実態としては成長している。
との理論も勿論分かりますが古い人間なのでPERも気にするので、四季報にものれんの償却が増え減益。みたいな表記にもなると思いますし。
多分、2000株以上持ったらストレスが貯まると思うのですがこれは開示に対する不満ではなく、自身の投資限度額を超えてるストレスだと思うので私の中では2000株が上限に変わりは無いです。
投資の参考になりましたか?
純資産額が時価純資産なら おっしゃる通り「逆のれん」ですね。ただ 今回のハークスレイのように、資産の内容に減損を要するものがあれば、「のれん代」が発生することも考えられます。非上場企業の買収は そもそも取得価格が伏せられるケースが多いので、M&Aが妥当かどうかを株主が判断するのは難しいですよね。ただ今回のハークスレイの例でいえば、当初の買収発表時のホソヤの情報に 修正EBITDA(のれん償却費を加えた 実質的に稼ぐ力)を記載するなら、資産の中に「のれん代」が含まれることを開示しないのはアンフェアかなとは思います。
投資の参考になりましたか?
つかぬことを聞きますが
https://www.strike.co.jp/ma_news/detail.html?id=20191122d
この買収の開示でのれんはどうなるか推測出来ますか?
保有していた時にこの開示があり、買収でのれん益が出て次年度からは利益貢献する。と推測しましたけど。
私は数字の推測と積み上げで投資の判断をしたいのでM&Aは買収前の内容と買収後の内容に差がありすぎるので大きな額を投資するのは精神的に厳しいので私は優待MAXを投資限度としました。
上場企業だから最低限の開示はされているであろう。
という前提で開示に不備がある。
我慢の限界を超えた。
という場合は開示の不備に我慢の限界を超えたのではなく、投資の許容範囲を超えたのが正しい判断である。
と考えているので必要以上の投資は避けます。
故に今後とM&Aをするハークスレイの投資は許容範囲にしよう。
と考えたので優待MAXが許容範囲。という考えに変わりはないです。
勿論、これは私の考えなのでハークスレイへの投資を否定する物では無いです。
投資の参考になりましたか?
当社がホソヤ買収に際して計上している「のれん」は、あくまで買収金額とホソヤの時価純資産額との差額です。2025/3期の有報(単位百万円)では、のれん6239、買収金額5700、時価純資産マイナス539(受入れた 資産4184-負債4723)なので、当たり前ですが計算はあっています。ではなぜ買収発表時に純資産15億円の会社が、時価純資産マイナスになったかですが、買収時公表されたのホソヤの概要では 24/9と23/9の間で、総資産が約24億円も増加しています。つまり23/10~24/9の間に ホソヤ自体が 何らかのM&A等を行い、その「のれん代」を計上したものと推測されます。当社がホソヤを買収した際、このホソヤが計上している「のれん代」を 、会計上「0」評価したものだと考えられます。ただ会計上O評価したもの=無価値ではありません。ホソヤの修正EBITDAは、その投資により年間で約3.3億円増えています。なので本件買収におけるポイントは ホソヤの稼ぐ力、買収時点での修正EBITDA8.9億円が 安定的に推移するものなのか否かだと考えます。安定的なら取得価格57億円は、約6.4倍なので、一般的に目安と言われている金額の上限ギリギリかなという感想です。
投資の参考になりましたか?
内容は書くな。と言われたのでIRに問い合わせた感想だけ書くけど、
株主だから問い合わせる権利がある。
IRには回答する義務があるけど回答を拒否する権利もあると思う。
色々聞いたけど答えてくれた部分もあるし事実上の回答拒否をされた質問もある。
(テンプレで返す的な返答)
一番知りたかったのは実はのれんの話ではない。
前期は業績予想に不動産売却益無しの状態で開示。
今期は不動産売却益有の業績予想を出したからこれは
・業績予想に不動産売却益込みの見通しを出す方法に変更した。
・たまたまほぼ確定な不動産売却益が見込めたので前期と違い今期はたまたま業績予想に加えているだけ。
のどちらですか?
と聞いたら事実上のテンプレ回答で回答を拒否された。
ただこれは仕方がなく、追加売却などがあったらなぜ業績予想に加えなかったのですか?
等と後で問題になるかもしれないのでテンプレ回答で仕方ないと思う。
ただ仮に来期予想で不動産売却益が無い見通しの業績予想だと大幅減益予想が先に出るので株価が大きく下がる危険性がある。(通期はともかく)
大きく買うか迷ったから問い合わせをしたけど、この上記の不安要素が問い合わせても分からなかったので個人としては優待MAXの2,000株が投資上限かな?という感覚を持った。
ただ今期が30円なら来期は35円になると経営計画に書いている。
実際に経営計画通りなら35円で利回り5%まで上がると考えたら株価は700円まで下値が切り上がっていると思う。
ただ経営計画通りに配当が実施されるかは一応は疑問視して防衛しておく必要もあると思う。
(ここは経営計画ではなく自分で業績から配当がちゃんと出せるかなどを見極める必要がある)
経営計画では自社株買いは機動的に実施予定。と書いてあるが社長が決算説明会では現時点では自社株買いの予定はない。と発言しており機動的に自社株買いを実施する。との経営計画と矛盾した発言もしている。
だから経営計画を全て信じるのではなく自分で考えたうえで投資をした方が良いと思う。
なので個人の感想では2000株までは保有OKと判断したけどこれもあくまで俺の価値観であり推奨しているわけではない。
俺は2000株は継続保有して配当(35円を期待)と優待をもらい続ける長期株主でいる予定だけどこれ以上の買い増しはしないと思うのでこの掲示板にももう書き込まないかもしれない。
別件だけどIRの人は前日にメールしたら翌日中に毎回返事をくれたけど返信時間が20時近かったのでフレックス等を採用してないなら実は残業過多のブラック企業の可能性があるのでもしそうなら改善して欲しいと思う。
投資の参考になりましたか?
この内容も違う気がしてきた。
説明も2回位貰ったからこういう事ですか?と聞いたらそれは違います。と来たし。
恐らくだが買収する際には一部の資産(のれんや不稼働資産)は0円評価として無価値として算定する。
その結果、ハークスレイはホソヤを債務超過5億円として評価する。
ただ営業権は62億円の価値があるとして57億円を支払う。
ホソヤ単独ではのれんや不稼働資産は価値ありとして引き続き純資産有の会社として存続。
連結だとハークスレイ基準で債務超過の会社として存続している。
この純資産の差をのれんとして表している。という気がしてきた。
分かる人は解説頼みたい。会社の説明は貼れんし。
投資の参考になりましたか?