ここはほったらかしで良いよ。
返信
投資の参考になりましたか?
パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。
ここはほったらかしで良いよ。
投資の参考になりましたか?
前言撤回、地合いが悪い(脆い)ので
強い(底堅い、まだ上に行く)と上で高値を掴まされて、
投げる方が多いと思います。
打診買いの玉は、少々なのでホールドして、
もっと下(1350円あたり)まで掘るのを待ってます。
投資の参考になりましたか?
来週は、イナリサーチがいかに売り上げ嵩上げ要員として、利益を度外視して売り上げを作ってきたかを検証していく。
投資の参考になりましたか?
ま、妄想なので、聞き流してください。
基本、需給や手口に関しては自分を過信してない。そりゃ、自分の考えに反して騰がり下がる時はある。その時にどうしてだとは思わない。取り合えず3日様子を見る。
【妄想シナリオ】
①10月6日 UBSが単なる下請けメーカーの「BESPAK」がアズミの販売を全面費用持ちで引き受けると勘違いし、朝から成り買いで6万株買い戻した。
② そこからWAVEが上昇したとかTOBとか自己株買いとか虚偽の情報が飛び交った。
③ 10/14 その虚偽の情報で1506円まで上がった株価辺りから、バークレイが16万株空売った。
④10/19 1372円まで下がった所を10/23まで3万株ほど買戻した。
⑤ 10月27日以降の動きが誰がやっているのか今のところは読めない。
⑥ 前期売上140億円→今期見込170億円の中間決算を嫌がっての買戻しか?
⑦ しかし、これは前期下期の30億円が今期上期にズレただけだから、実質170-30=140
と横ばい。利益も前期の5千万円が低すぎるだけで、12億円なら利益率低い。
まあ、所詮、時価総額570億円から650億円の中の動き。
600億円の前後を決算までうろちょろしているだけ。
投資の参考になりましたか?
出来高だけ見ると下げていきそうな雰囲気ですが、
実際に日中の足を見てると、圧倒的株数でゴリゴリ削ろうとしたところを
ある程度下げたら、押し上げるような動きでした。
こういう銘柄は、何か潜んでて 売り玉をものともせず上げることが多いです。
とりあえず 高値圏ですが、打診をしてみます。
この価格帯で、無責任に買い煽るようなことはしません。
あくまでも 根拠のない 雰囲気です。
投資の参考になりましたか?
うらやましいです!すごい。
ただ、ここの掲示板じゃなくて、他で話せば、もっと盛り上がるのに。
投資の参考になりましたか?
IR次第でしょうが2000円では停まらず、一挙に3000円という動きもありそうな気配ですね。
投資の参考になりましたか?
762000株の出来高、しっかりと利食い玉をこなしていますね、途切れれば急騰開始というところでしょうか、決算の11月10日までに徐々に仕手化してきて年初来の1790円捉えると一挙に2000円という相場展開を期待していますが、如何に。
投資の参考になりましたか?
高すぎるわ(怒)
投資の参考になりましたか?
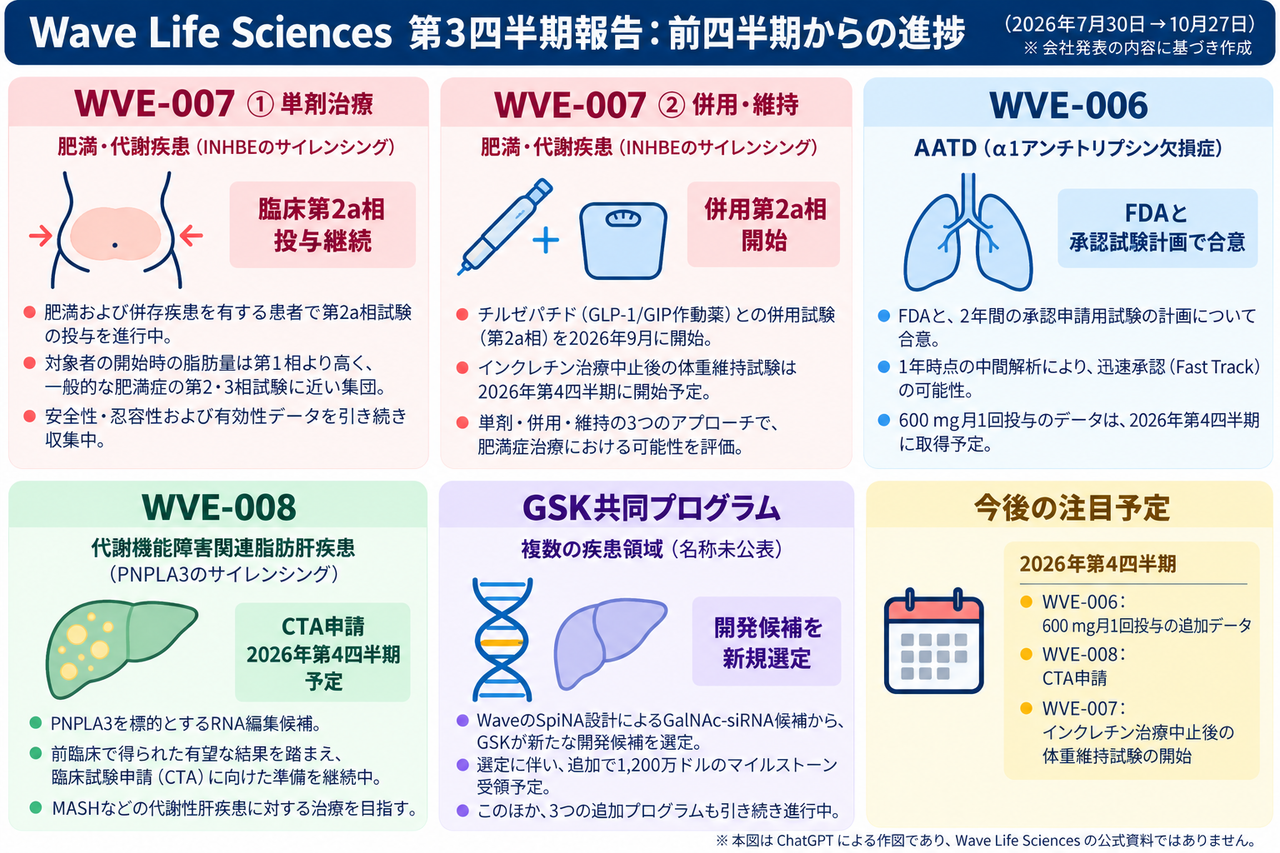
昨日は新日本科学の投資先であるWave Life Sciencesの第3四半期報告が発表され、各パイプラインの進捗が報告されていました。
https://finance.yahoo.com/healthcare/articles/wave-life-sciences-reports-third-113000429.html
例によって情報量が多いので前回の四半期発表からどのように開発が進んだかを重点的に整理してとChatGPTに描いてもらったのが下の図で、特にWVE-007の第2a相が単剤・インクレチン併用がすでに開始、インクレチン中止後の維持が近く開始と3本立てで始まってきており、このパイプラインに力を入れていることが表れています。
WVE-007は現在主流の肥満治療薬に対して、①筋肉を減らさず脂肪を重点的に減らせる、②年に1~2回の投与で済むという二つの大きな利点があり、一方で①の利点の裏返しとして現状の肥満薬に比べれば体重全体で見ると減り方が少ないことが第1相のデータが示されましたが、主に安全性を見る第1相の治験対象者の平均的な脂肪量がさほど多くなかったのに対して第2a相では通常の肥満症に近い脂肪量グループで試験が行われ、単剤では①の利点で既存薬をどれだけ上回るかが注目されます。これと合わせて既存薬で投与終了後に起きがちな体重のリバウンド(既存薬では筋肉まで減るので太りやすい体質になっている)をどのように抑えられるか、また既存薬との併用でどのような相乗効果が得られるかを見ることで、肥満症患者の状況に応じた幅広い治療に使えることが実証されればさらに良い展開となると期待されます。なお個人的には、もうひとつの利点である③既存の肥満治療薬と違って食欲を減退させる薬ではない、というところにもWVE-007の魅力があると感じています。
Wave Life Sciencesのパイプライン進捗:ChatGPTによる作図
投資の参考になりましたか?
(借金)÷(利益-配当)
2020年3月期 149/24=6.2年
2021年3月期 127/34=3.9年
2022年3月期 91/63=1.5年
2023年3月期 187/36=5.2年
2024年3月期 262/34=7.7年
2025年3月期 345/28=12.3年
2026年3月期 413/25=16.5年
ま、潰れはせんけどね。
投資の参考になりましたか?
見づらかったので、整理。
利益-配当金(億円)
2020年3月期 24
2021年3月期 34
2022年3月期 63
2023年3月期 36
2024年3月期 34
2025年3月期 28
2026年3月期 25
ま、減価償却も考慮しての分析は後日。
投資の参考になりましたか?
下の表は、キャッシュフローを見ているので、、例えば、2023年3月期は2022年4月~2023年3月までに稼いだ利益だが、配当は2022年3月期の配当で、2023年6月に支払われている。
決算期 当期純利益 実際に支払った配当金 利益-配当金(億円)
2020年3月期 25 1 24
2021年3月期 37 2 34
2022年3月期 71 8 63
2023年3月期 61 25 36
2024年3月期 55 21 34
2025年3月期 49 21 28
2026年3月期 46 21 25
投資の参考になりましたか?
決算期(3月期) 有利子負債 前年度からの増減
2020年3月期 149.23億円 —
2021年3月期 126.86億円 −22.37億円
2022年3月期 91.38億円 −35.48億円
2023年3月期 187.60億円 +96.22億円
2024年3月期 261.86億円 +74.26億円
2025年3月期 344.74億円 +82.88億円
2026年3月期 412.59億円 +67.85億円
投資の参考になりましたか?
掲示板と“一日中にらめっこ”の××様
「責任」?
現物を持たず、株主総会にも出席できず、××様には追求する必要性がないんよね(笑)
“空売り失敗の恨み”から、過去の情報を引き合いに出しちゃって(爆)
真の“投資家”ではないから、配当金を貰えないだろ?
いずれにしても、敗者の生き様って、哀れだな(涙)
投資の参考になりましたか?
2023年6月 サツマ買収 38.6億円のキャッシュアウト
【買収後のサツマの赤字】
2024年3月期 ▼約13.4億円
2025年3月期 ▼約23.2億円
2026年3月期 ▼約25.5億円
2027年3月期(計画)▼35.3億円
2024~2027年合計 ▼97.4億円
もし、サツマが失敗に終われば ▼136億円(97.4+38.6)の責任は?
低金利とはいえ、返済義務のある膨れ上がった有利子負債の問題は?
投資の参考になりましたか?
しかしさあ。バイオの基本はリスクが高いので、銀行融資ではなく、返済義務のない株の新規発行による調達が基本。
WAVEはこれが出来ている。サツマファーマは調達が出来なくなって、株式市場から撤退。
新日本が事業拡大目的で調達して、自身では調達できなくなったサツマの赤字を補填。
これまでのことを考えると約100億円レベルになっている。
この超リスク投資物件に使用されることを分かっていながら、別名目で低金利で貸し出している銀行らよ。
ふ~ん。。。。。
投資の参考になりましたか?
問題は、日本の銀行やな。
2023年3月期 借入残高
鹿児島銀行 79億円
三井住友銀行 37億円
みずほ銀行 26億円
三菱UFJ銀行 25億円
西日本シティ銀行 9億円
2026年3月
みずほ銀行 112億円
鹿児島銀行 98億円
三井住友銀行 65億円
肥後銀行 50億円
三菱UFJ銀行 39億円
なるほどね。だからみずほ系のファンドか。
懲りない銀行やな。
投資の参考になりましたか?
実行金利を調べたら。有利子負債413億円のうち支払利子は3億低程度なので0.7~0.8%。
日本の低金利を背景に、高金利の米国で勝負する。アリかもな。
しかしなあ。私の感覚では利益率3%を切るような事業はやってはアカンって教わったんやがなあ。
まあ、売り上げ300億円の会社が400億円の借金して低金利を背景にリスク取って頑張っているということで、金利問題はひとまず様子見。
投資の参考になりましたか?
振り返れば、私とleoさんのやり取りはいまから5年前の2021年から始まっており、市場成長に対して的確な手を打ってきた会社の長期成長見通しを支持する私たぬきに対して、会社の事業価値を理解せず株価は600円に下がると言い続け空売りを繰り返してきたleoさんは予想を真逆に外して株価は一時3000円を越え(2023年3月)、「我々にとっては地獄」と当時を振り返ることになったものでした。過去のやり取りを見れば分かる通り、leoさんと私が違いで大きいのは、leoさんが意図的に虚偽を交えて情報を歪曲することと盛んに空売りの推奨をすることで、私にすれば投資とは正確な情報に基づいて行うべきであり、それぞれの投資家が自分でそれを判断して投資を行うのが基本である以上、他人に売れとか買えとか働きかける発想そのものがナンセンスと考えています。
leoさんにも言えることですが株をやってきてもうひとつ私が不思議なのは、先行投資で利益が一時的に減っている成長企業と成長性そのものが無く利益が減っている企業の見分けがつかない(あるいは見分けようとしない)プレイヤーが株式市場には常に一定数いることで、投資で会社発表の数字をひととおり見るのは基本ですが、その数字から何が分かるかを考えるのが個人投資家として頭を使う部分と言えるでしょう。
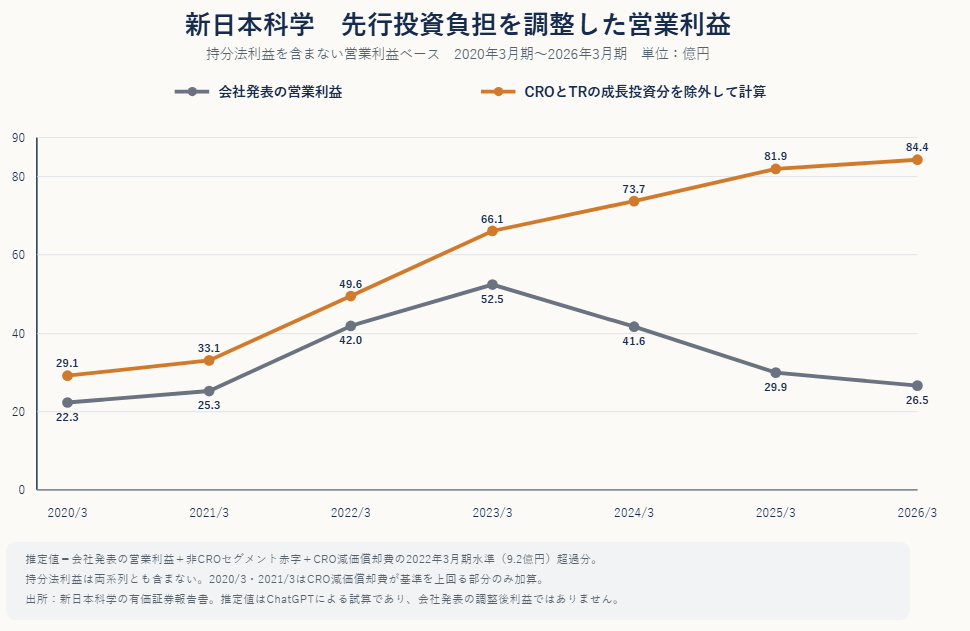
たとえば今は人工知能の進歩で試算の手間がずいぶん減りましたが、新日本科学の発表した経常利益と、先行投資分(CRO事業・TR事業)をそこから引いた値で折れ線グラフはどうなるとChatGPTにいうとすぐに下図のようなグラフを作ってくれます。会社が発表している営業利益の数字はこのグラフのグレーの方ですが、実際には利益の大きな部分を成長投資に回した結果がこの数字で、そういった成長投資をしなかったらというイフを想定すれば新日本科学の営業利益はオレンジ色の右肩上がりを示すことが分かります(成長力がなく本当に業績がよくない企業を例にとって同様のグラフを作って比較すれば状況が大きく異なることが明瞭です)。
長期投資家は無意識にでもこのグラフを頭の中にイメージしているもので、この先行投資が有望であれば現在の利益減少分を上回る利益増加が将来にリターンとして見込め、またその先行投資を別に有望と見做さない投資家においてもその先行投資をやめれば元の利益率が回復すると見込める底堅い経営状況であるわけです。
営業利益と先行投資分の調整:ChatGPTによる試算
投資の参考になりましたか?
第87回菊花賞は,馬連7頭BOX△-△で万馬券getであった。今秋はこれで二連勝。エエ出だしや。菊花賞の武豊は外せん。2着バステールは休み明け前走は16頭立て、後方を付いて回っただけの13着のボロ負けやったが、ダービーはロブチェンとコンマ1秒差、あわやの3着やった。
美味しい万馬券やったのぉ。
投資の参考になりましたか?
横からですが、現実は綺麗ごとではないですよ?
ROEもROAもEPSも粗利率も自己資本比率もここ数年下がり続けてるのはこのアプリの業績ページを見ても容易に分かること
数字は数字として主観や感情を入れず客観的に扱わないと
消防たぬきさんの話って、自分にはまるで夢物語でさっぱり現実味がないんですよね
全てが直ぐに収益化できる前提の話し振りで、願望やら思い込みやら何やらがごちゃ混ぜになってる
自分は30年バイオ銘柄を触って来ていて、この世界の独特のタイムラグが大体予想が付きます
指摘されてるleoさんの先日と23年の言動についても何も矛盾はないかと
自分には妙な言いがかりにしか思えない
実際23年3月期をピークに会社の業績は下り坂、株価もダダ下がりになったのだから、leoさんの当時の分析は素晴らしく的を得ていたことになります
逆に消防たぬきさんが23年頃本当にこの掲示板でご自分の妄想を振り撒き買い煽っていたのなら、それこそ罪な話ですよ?
何故ならそこから僅か一年半で株価は1/3以下になっている訳で
未だ半分も戻ってないけれど、油断して逃げ遅れた人も多いのでは?
投資の参考になりましたか?
その2023年にleoさんがこの掲示板に何を書いていたかといえば、会社の事業への誹謗と売り推奨の連続で、私がその成長性や競争力をいくら説明しても聞く耳持たずで反発するだけだったのですが、今になって2023年の新日本科学が「なかなか魅力的な会社」だったとは驚くべき変節と言わざるを得ませんね。
あるいは新日本科学の魅力を理解するのに当時から3年掛かったという話ならばあまりにも時間が掛かり過ぎでしょう(現在の新日本科学の事業の魅力をleoさんが理解できるのは3年後の2029年という計算になります)。このところのleoさんは新日本科学の利益が減っているとしきりに書き立てていますが、長期で会社の事業に期待している株主からすれば、利益を現金のまま寝かせておかず施設の拡充や創薬への投資など次の成長に割り当てているという理解で、逆に四半期刻みの利益の数字の上下に囚われていてはその事業価値の拡大を見誤ることになるでしょう。
新日本科学の「魅力」つながりでいえば、昨日の日本経済新聞にメディポリス事業の記事が出ていましたが(https://www.nikkei.com/article/DGXZQOJC190MW0Z10C26A9000000/)、主力のCRO事業を成長させながら、保養施設の廃墟を再整備して先進的な陽子線治療の施設を作り、これまでに8000人を越えるがん患者を治療してきたのは社会貢献としても素晴らしいものがあります。
ちなみに昨日の日経新聞にはもうひとつ目を引く記事が載っており、膵臓がんの画期的新薬「ラキソンラシブ」の登場を報じたもので(https://www.nikkei.com/article/DGXZQOUC159B60V11C26A0000000/)こちらは現在の新日本科学の事業と直接関係ありませんが人脈と言う観点で見ると興味深い話です。膵臓がんは見つかりにくい上に進行が早く効く薬もほとんどないという非常に厄介ながんで、日本国内だけでも毎年4万人がこのがんで亡くなっていますが、ハーバード大学のグレゴリー・L・バーダイン(Gregory L. Verdine)博士が編み出したRASタンパク質を標的とする巧妙な仕掛けをベースとして治療薬ラキソンラシブの開発が米国で成功しており、日本国内でもすい臓がんの患者さんの期待を集めています。
このバーダイン博士は、東京理科大学の和田猛教授や新日本科学と共にWave Life Sciencesを創業した科学者でもあり、2017年ごろには新日本科学のシニアアドバイザーを務めていたことも知られており(https://ir.wavelifesciences.com/node/7136/html)、こういった有力な創薬の研究者と人的なつながりがあることも、数字には表れない新日本科学の魅力であると言えるでしょう。
投資の参考になりましたか?
2023年9月期中間の【売上は118億円、営業利益23.5億円、利益率19.9%】だった。
アズミの事業をやってなかった。これはなかなか魅力的な会社だ。
今中間は、【売上 172億円、営業利益 12.5億円、アズミ除外で24.5億円】
これをアズミの影響を除外して考えると、
売上は172-118=54億円、24.5-23.5=1億円
本業で54億円も売り上げを伸ばして、利益が1億円しか伸ばせていない。
伸びの部分の利益率は1.8%だ。
この伸びをやるにあたって、鹿児島に設備投資をして、従業員も大幅増加させた。
有利子負債の金利は後で検証するとして、実行金利が1.8%より上ならば、経営として失敗だろうと思われる。
まあ、利益前期比+2400%だからな。もう目を瞑って買って下さい。
外資は許さんと思うけど。
投資の参考になりましたか?
そもそも前期の営業利益率は、0.3%。赤字にならないように調整したなと。そもそも買える銘柄ではない。
それが、営業利益率7.2%になったと。
まあ、これが時価総額200億円レベルの会社なら、良かった良かったと。買っても良いかもしれない。
しかし現在の時価総額は614億円。
614億円÷12.5億円=49倍
中間の営業利益の約50倍まで買われている訳だ。
(通期だと会社計画は30億円で20倍。未上場で5倍。上場株だと8~15倍が目安。)
アズミ事業の赤字分12億円を補填して、24.5億円。
本業だけで中間の営業利益の25倍。
ま、判断はご自由に。
投資の参考になりましたか?
次の中間は、一応、
今期予 売上172億円、営業利益12.5億円と会社発表されている。
前期は 売上147億円、営業利益 0.5億円であるから、売上+17.0%、利益+2400%な訳だ。
だから、新日本科学に投資しているレベルの個人投資家なら、飛びついて買うだろうというのが、10月6日から始まる不可解な上げの一部な訳だ。
だが、本当に、ここの投資家はそこまで愚かなのか? 検証してみよう。
投資の参考になりましたか?
この間の第1Qは、有利子負債増加の指摘を気にして、ちょっとは返済して圧縮したんだよね。
ただ、これが一時的なものなのか分からない。
そこらへんも次の決算の注目だね。アズミ部門の赤字は本体からの貸付で補填してる状態だからね。構造的には銀行から借りて補填している筈。
投資の参考になりましたか?
年々営業利益率が落ちてるのと有利子負債が増えてるのが気になるのだけど、これについてはどうなの?
投資の参考になりましたか?
二人のやりとり読んでるとまるで本音と建前みたいで、さっぱり訳分からなくなって来た
分からないものには手を出さない主義なので、取り敢えず一旦利確したわ
一応1700を目標に底値で買ったけど、TOPIXから外れ一旦ファンドのリバランス売りがあるのと、次の決算次第で買い戻すか決めるわ
投資の参考になりましたか?
そろそろ売りもの途絶えてきましたかね、いよいよ1500円抜け間近になってきましたかね。
投資の参考になりましたか?
うなぎ加算は確かにあって、新日本科学の時価総額50億円~100億円を押し上げている気がする。
株価にして120円~200円ほどの下駄を履いている状態。
過去、シラスウナギを3年後に大量生産して販売すると出来もしない(それから10年経った)IRをしたときは、200億円も時価総額が跳ね上がった。
それで有価証券報告書をチェックしているんだが、メディポリスセグメントの内部取引なのかその他の事業に分類されているのかさっぱり分からない。
というのは、決算説明会などでは、メディポリス事業として分類説明しているのだが、2025年3月と2026年3月の有価証券を見ると、水産事業をその他事業で説明しているのだ。
シラスウナギ以外の水産事業って何だ?どう考えてもシラスウナギだよな。
内部取引には毎年9000万円ぐらいの売り上げがあり、N氏が取材に対し、10年で10億円ほど費用をかけたと言っていることから、年1億円程度。だから、この内部取引なのかと思っていた。
類推すると、毎年、9000万円ぐらいの開発費が赤字である。この赤字を埋めるために、メディポリス外(そもそも指宿内にウナギの飼育施設はない。)で水産事業をして、その水産事業部からメディポリス内の研究部門に売り上げを補填している?
内部取引の考えられる一般的な例だと、本社の研修などでホテルの会場を使うなど。メディポリス内のうなぎ事業からメディポリス内のホテル事業にうなぎを売り上げても、これは内部取引には計上できない。その他事業のうなぎ事業からホテル事業なら内部取引は成立する。
正直、有価証券報告書と決算説明書で言動が一致していないから、分析できないんだよね。
矛盾だらけなのだが、その矛盾はそのうち説明する。
投資の参考になりましたか?
現実に目の前にあるCRO本体事業についてさえこれまで予測を真逆に外してきたleoさんですが、メディポリス事業の将来性を測るのは現実に加えて先を見る想像力が必要であり、足し算が出来ない人に掛け算を期待するのは難しいものがあるでしょう。その事業の現状は株価に反映済みである一方、織り込まれていない今後の成長性は非常に大きく、ここを見誤まって安易に空売を呼びかけるなどは初心者未満と言わざるをえません。
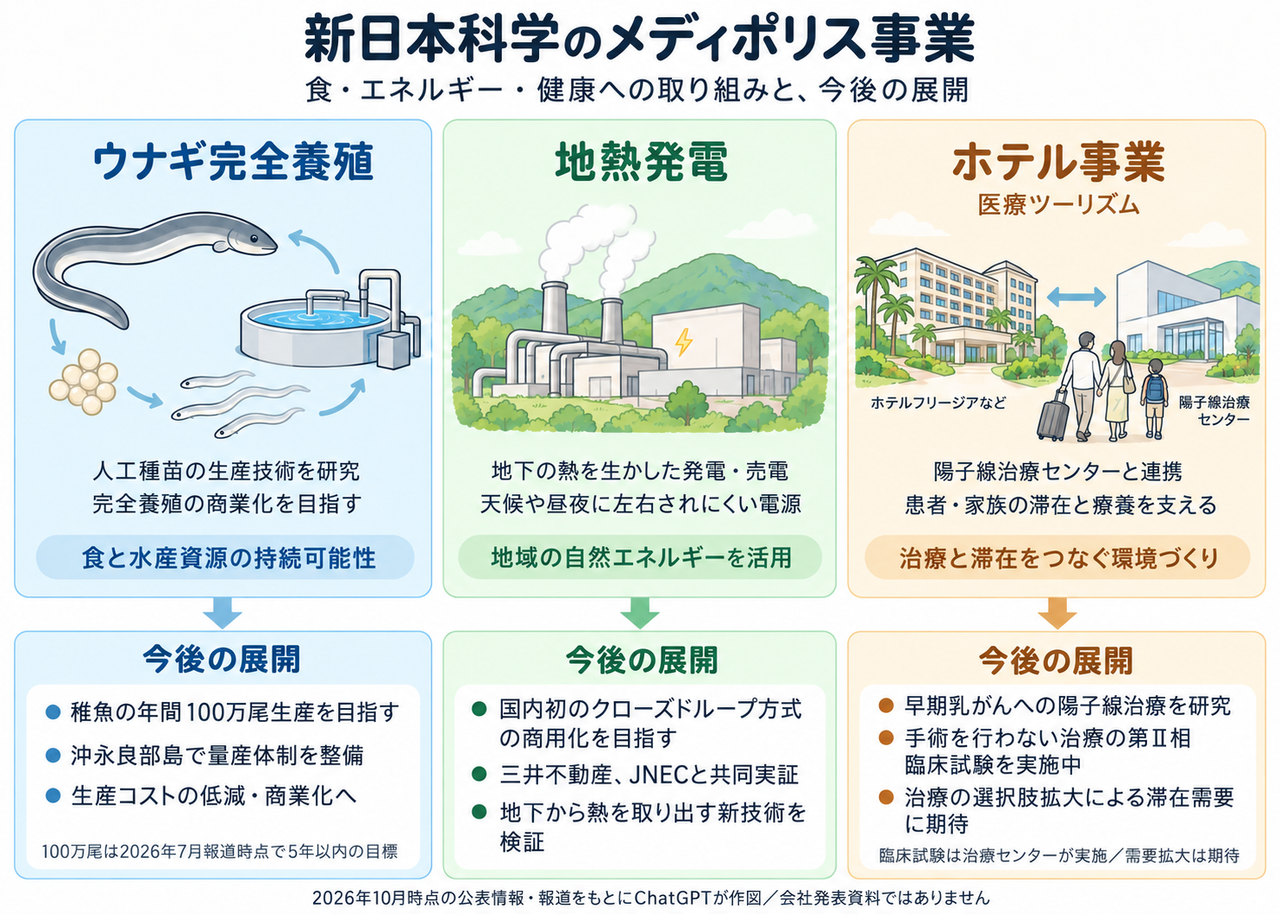
新日本科学のメディポリス事業については話が多岐に亘るためいちど整理のためChatGPTに図を描いてもらいましたが、いずれも日本全国から注目を集めるであろう今後の進展が見込まれます。
●地熱発電については先日から報道が続いていますが、この日本初のクローズドループ式地熱発電を実現する事業は地熱発電を推進する政府の方針(次世代型地熱発電技術の分野に2030年までに1102億円予算投入、2040年までに官民投資1兆円)も追い風となっており、指宿のメディポリスで2026年内の建設開始、2027年からの施設完成・実証試験も国のエネルギー政策との関連でその都度注目を集めるでしょう。また報道によるとこの方式は熱の回収管1本あたり数千キロワットの出力が想定されており、提携先の三井不動産およびジャパン・ニュー・エナジーと売電利益を分けたとしても、現在が年間5億円規模の新日本科学の電力売上は大きく伸びると想定されます。
●うなぎ完全養殖はこの夏に報じられたように100万尾のシラスウナギ生産を目指して施設を増設中であり、うなぎ完全養殖の商業化に最も近い位置にいるのが新日本科学といえます。さらなる大量生産への道筋をつけるため水産プラントの大手であるニッスイとの共同研究が行われていますが、こちらの進展が今後報じられれば注目度は非常に高いものとなるでしょう。ついでにいえば陸上養殖も政府が重点投資17分野のひとつとして力を入れるところです。
●ホテル事業はメディポリス国際陽子線治療センターとの協業で、日本テレビ「世界一受けたい授業」でも取り上げられたように海外からのインバウンド・医療ツーリズムの観点から注目される施設ですが、今年から完全養殖うなぎがレストランのメニューに加わり、さらに日本初のクローズドループ地熱発電も敷地内で建設されるとなれば、SDGsツーリズムとしてもビジネスモデルが成り立つのではないかと思われてきます。陽子線治療センターに目を戻せば乳がん治療の治験2相の進捗中で、「10症例終了後に乳がん粒子線治療研究会にて報告ならびに審議し、この研究の整合性と妥当性について検証する」は有効性と安全性について問題ないと判断されていることから(https://medipolis-ptrc.org/patient/8337/nyugan/)、正式承認に向けた動きが今後報じられれば「乳房を切らずに治すリゾート滞在型の施設が鹿児島にある」ことが世の女性の大きな関心を集めることになるでしょう。
投資の参考になりましたか?
2015年、2018年のホテル事業の減損のその後、新型コロナ騒動後
① 2021年3月の有価証券報告書P97で、
監査法人から
「収益の回復が見込めないとししてホテル事業▼273百万円、
アグリカルチャー事業▼191百万円の減損の被疑が記載されている。」
② 2022年3月有価証券報告書 P67~68 抜粋
「宿泊用資産につきましては、収益性の低下により投資額の回収見込みがなくなったため、当該資産グループの帳簿価額を回収可能額まで減額し、当該減少額を減損損失(55,029千円)として特別損失に計上いたしました。
③ 23.3期の有価証券報告書 P76 抜粋
「宿泊用資産につきましては、収益性の低下により投資額の回収見込みがなくなったため、当該資産グループの帳簿価額を回収可能額まで減額し、当該減少額を減損損失(41,386千円)として特別損失に計上いたしました。」
こういう何年にも渡って、撤退ラインを設定せず、ズルズルやるのがこの企業。
投資の参考になりましたか?
発電事業の累損も、ホテル事業の累損も、うなぎの累損も大きな金額ではない。
1株当たりの利益に与えるインパクトは、▼5円程度。
株価に換算して、▼70~80円程度。株価が上がり切らない理由にもなっている。
投資家が懸念している最大の問題は、5月の決算説明会でアナリストとの間で交わされた会話にある。
アズミがもしうまくいなかった場合の撤退ラインを聞かれたN氏は「200M$稼ぐから」と答えている。つまり、「撤退ライン」を質問しているのに、「成功した場合」しか答えていないのだ。
メディポリス事業の全てがもう撤退ラインを公言すべき時期なのに、未だに「消防たぬき」なる人物と同じように、「医療ツーリズム」でホテル事業が拡大するだの言っている。
【過去のホテル事業の減損】
① 2015年3月期有報(コロナ前)→ 宿泊施設につきましては、収益性の低下により投資額の回収見込みがなくなったため、当該資産グループの帳簿価額を回収可能価額まで減額し、当該減少額を減損損失(477,645千円)として特別損失に計上しました。
② 2018年3月期有報(コロナ前)→ 宿泊施設につきましては、収益性の低下により投資額の回収見込みがなくなったため、当該資産グループの帳簿価額を回収可能価額まで減額し、当該減少額を減損損失(216,300千円)として特別損失に計上しました。
投資の参考になりましたか?
テスト
投資の参考になりましたか?
個人投資家の買いをロング、売りをショートというように長期投資を目指す者(私のような)にとって企業業績の長期予想をなるべく外さないというのは肝心なことですが、一撃離脱の空売り人にとって長いスパンの業績予想というのは本来あまり必要が無いものではあります。しかし空売りが上手でない人物が損切りできない規模の含み損で掴まってしまった場合は例外で、否応もなく企業の長期業績がその人物の先行きに関わってくると言えるでしょう。
ここ数年大きく成長してきた新日本科学ほ主力事業(前臨床CRO)に対するleoさんの観測は、実験動物の市場は成長しないと主張しては外し、実験用サルの価格は暴落すると市況を見誤り、売上200億円のラインを越えは絶対ない断言した予測も全く見当外れといった具合で、その見通しは零点を付けざるを得ないものでした。leoさんにとって本体事業で全く言い分が通らないとなれば他に出来るのは規模が小さい他の事業で重箱の隅をつついて難癖をつけるぐらいのことしかないのは分かりますが、これについても情報を歪曲してようやく体裁を保っている状態で、特に黒字事業である地熱発電についてはメディポリス事業全体の話と意図的に混同させ、読み手が地熱発電が赤字だと誤解するように仕向ける努力に終始しています。昨日のこの書き込みなどもその一例で、ソースである決算報告スクリプトではメディポリス事業が1億7,600万円の一過性の赤字であると説明している(*)のに対して、leoさんが「今期も発電事業は、また赤字なんだよ」と主語をすり替えて会社発表と異なることを書いており、従来からこの種の書き込みが意図的に繰り返されていることをみても風説の流布に他ならないでしょう。
(*)2026年3月期 通期決算説明会資料
https://ssl4.eir-parts.net/doc/2395/ir_material_for_fiscal_ym/202210/00.pdf
新日本科学のメディポリス事業は会社のホームページに載っているように「地熱発電事業」「ホスピタリティ事業(陽子線治療センターとの協業)」「水産事業(ウナギ完全養殖)」が3本柱となっており、地熱発電で収益が上がる一方で水産事業の研究と設備に費用が出てゆきホテル事業はその中間というのが現段階での大まかな構造となっています。メディポリス事業全体としては黒字と赤字を行き来していますが、赤字分のウナギ完全養殖は数百億円規模のシラスウナギ市場で最初の採算事業化を達成しつつある多くの株主が期待する事業であり(この掲示板でも株主優待にうなぎを期待する声がよく載ります)、長期投資家としてメディポリス事業全体と見れば社会貢献の面で好ましく将来の成長性でも期待できるセグメントと言えるでしょう。
投資の参考になりましたか?
やはり本業でのIR欲しいですね、まもなくかと思いますが。
投資の参考になりましたか?
一応、会社の決算説明会のスクリプト P37から抜粋
「2027年3月期は発電設備法定点検を実施する予定であり、修繕費の増加と約40日間の計画停止により、1億7,600万円の赤字を見込んでおります。」
今期も発電事業は、また赤字なんだよ。
2023年2025年2027年とメンテナンスするたびに赤字。
自然から無尽蔵にエネルギーを取り出せればいいんだが、実態はそうもいかないんよ。
難しいね。
でもこんなことを、新日本科学が株主の金使ってやることじゃないんよ。
投資の参考になりましたか?
1,500円からのこの押しは、乗り遅れていた人にとって最後の買い場を提供してくれたのではないでしょうか。地熱発電、鰻養殖、と会長主導の新規事業も良いですが、この会社の本当のすごさは新社長に托された「米国で承認取得した経鼻片頭痛薬」の成長性、ここはしっかりおさえておきましょう。11月10日の決算発表まであと3週間あまりとなり、業績上方修正もアルとしたら、もう待ったなしの時期に入ってきました。昨日の561400株の出来高は要注目です。また誰かが拾っています。
投資の参考になりましたか?
メディポリスは、発電、ホテル、うなぎの3つで構成されており、うなぎは内部取引で売り上げを立てている節があるが、外部売り上げはない。
一応、ホテル事業の売り上げ推移も挙げておく。経営者の質がよく分かると思う。
【宿泊業】
2022.3期 94百万円
2023.3期 214百万円
2024.3期 206百万円
2025.3期 139百万円
2026.3期 151百万円
これが、たぬきという人物が医療ツーリズムでホテル部門の売り上げが大爆発すると言ったなりの果て。
(新型コロナ後、2020年~2023年まで観光には政府の補助金が支給されている。)
投資の参考になりましたか?
一応、有報の外部顧客売り上げの項目からと2024年11月の決算説明資料の続きを補足しておく。これを作成しているうちに、疑問が浮かんできたので、エネルギー庁、鹿児島県庁、指宿市、九州電力に電話をかけて確認したが、その疑問、疑惑は全く解消されなかった。
もう少し調べて後日書く。
【売電の数量:単位 kWh】
2020年3月期 1033万 売上 約4.1億円
2021年3月期 1033万 売上 約4.1億円
2022年3月期 1075万 売上 約4.3億円
2023年3月期 958万 売上 約3.8億円
2024年3月期 677万 売上 約2.7億円
2025年3月期 826万程度 売上 約3.3億円
2026年3月期 1412万程度 売上 約5.7億円(温泉発電による設備投資追加)
ま、これ見ても分かるように自然エネルギーは供給が不安定。
温泉発電については、腐食や発電効力の低さが表面化してくると、また供給量が落ちてくると思われるけどね。
ま、10年やって累積赤字が解消しないような事業を新規でまたやり出すという経営判断。。。。。。
投資の参考になりましたか?
私の発言を見ていないと称するleoさんが反論めいたことを書いているので、初見の人が間違って足を取られないように解説を続けましょう。
leoさんは発電事業から減損処理が出たから「収益性の低さは、過去会社自身が認めて、減損処理を行ってギブアップ」などと主張していますが、まずこれが一般論として成り立ちません。
たとえば2021年3月期には発電事業だけでなく本体のCRO事業からも「収益性の低下により投資額の回収見込みがなくなった」として建物や研究資産からの各種の減損処理を行っていますが、この年度に新日本科学は「業利益、経常利益、当期純利益」いずれの項目でも過去最高益を報じており、経常利益率は24%を越えるという好調さでした。つまり減損処理を行ったからその事業の収益性が低いと見做すのは早計であり、この場合は「一部の話」を「全体の話」にすり替えるleoさんの情報歪曲の手法に他ならないと言えます。
2021年3月期
有価証券報告書
https://ssl4.eir-parts.net/doc/2395/yuho_pdf/S100LVCO/00.pdf p.61
決算説明会資料
https://ssl4.eir-parts.net/doc/2395/tdnet/1962608/00.pdf
では発電事業についてはどうだったかというと、この2021年3月期の減損処理は費目に「建設仮勘定」とあるので、運用されている地熱発電の収益性を示しているというよりは、以前に何本か掘ったが蒸気量が少ないなどの理由で使われなかった蒸気取り出し井戸を減損処理に入れたと考えるのが最も自然でしょう。
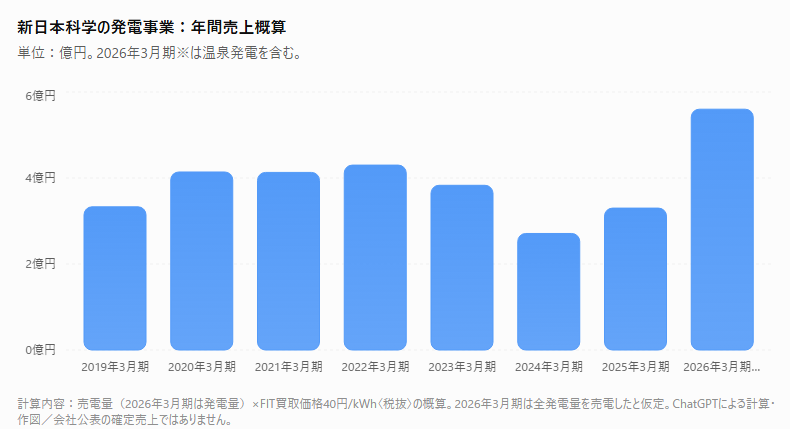
地熱発電の投資サイクルの基本は費用として「発電施設の建設+試掘を含む蒸気井戸掘削+各年の運営費用」から成り、「売電による収益」がこれを上回れば黒字という構造となります。では実際3.2億円の減損損失処理は新日本科学の地熱発電の中でどの程度の額なのかということですが、下記のグラフのように平均して概算3億円以上の年間売上があり(2026年3月期からは新たに建設された温泉発電含めて5億円越え)、FIT買取価格の期間15年だけで45億円。発電施設で10億円強、蒸気井の掘削に仮に10億円を使って一部は上記のように使わなかった分を減損処理に入れたとしても投資サイクル全体として利益を上げるに十分であり、会社もleoさんの主張するギブアップどころか地熱発電において「収益に貢献している」と発表しているわけです。
この収益性と公共性の両方で会社にプラスであるため、新日本科学はバイナリー地熱発電から初めて温泉発電を追加し、今回は国内初となる同軸二重管型クローズドループ方式を建設するという流れになっており、特に今回IRの三井不動産およびジャパン・ニュー・エナジーと共同で行うクローズドループ方式の導入は国が推進する次世代型地熱発電のトップバッターとしてメディアに報じられることも今後多いであろうと想定できます。
新日本科学の発電事業:年間売上概算(ChatGPTによる作図)
単位:億円。2026年3月期※は温泉発電を含む。
投資の参考になりましたか?
げっ、下がっているのに異常に高い(怒)
ふざけてもらっては困るんだよね(怒)
投資の参考になりましたか?
どうせ「消防たぬき」という人物が数字に基づかない嘘を書いてあるんだろうと思うが(虫カゴに入れている)、地熱発電の収益性の低さは、過去会社自身が認めて、減損処理を行ってギブアップしている。
減損処理をして、減価償却費を軽くしてから、収益性が高いかのように(それでも2025年3月期なんかは大赤字)見せているだけ。
【証拠】
2021年3月期 有価証券報告書P61
発電用資産につきましては、収益性の低下により投資額の回収見込みがなくなったため、当該資産グループの帳簿価額を回収可能価額まで減額し、当該減少額を減損損失(322,189千円)として特別損失に計上いたしました。
投資の参考になりましたか?
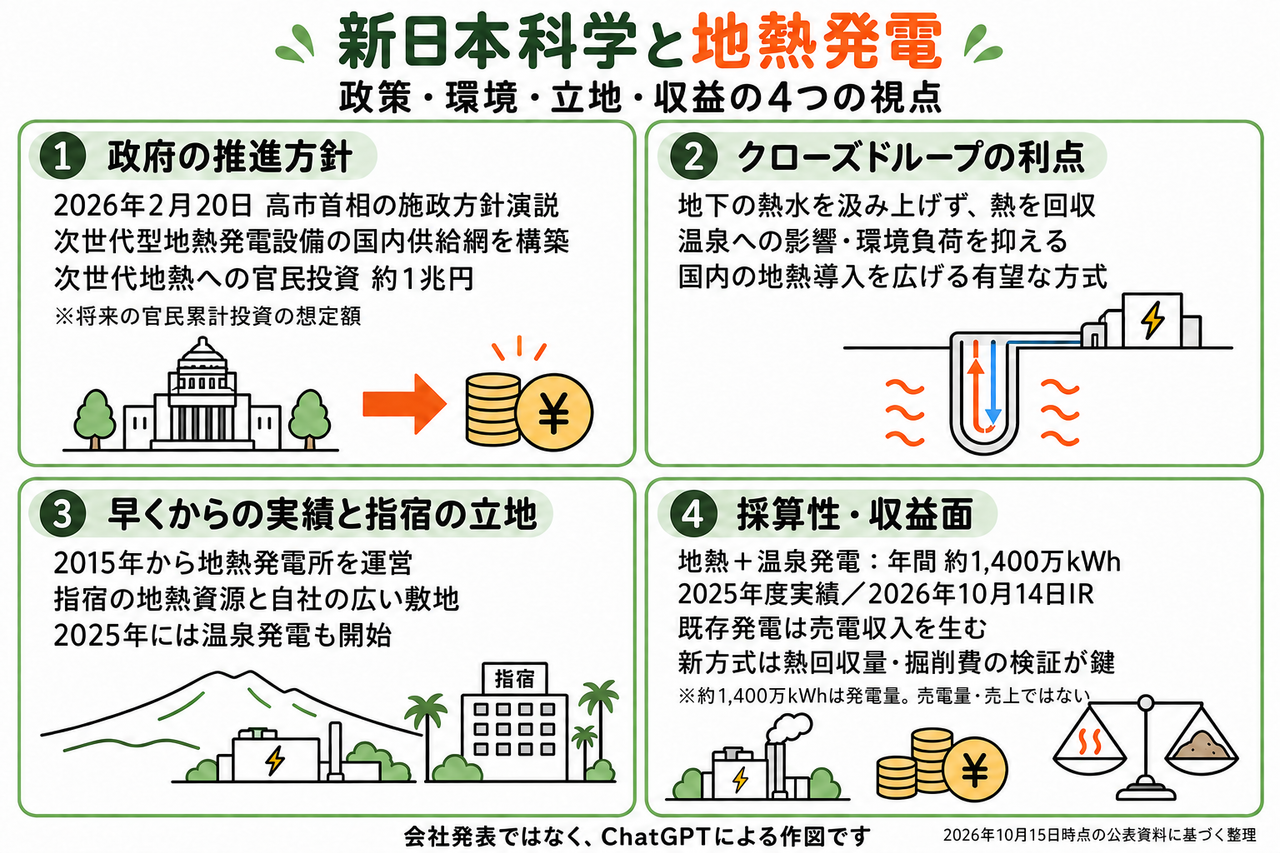
今年2月の施政方針演説で高市首相は「再生可能エネルギーについては、同盟国・同志国と連携しつつ、ペロブスカイト太陽電池や次世代型地熱発電設備に係るサプライチェーンを国内に構築します」と政府の方針を表明していましたが、新日本科学が地熱発電事業の新しい展開として政府が推す次世代型地熱発電に乗り出したのは驚きのIRでした。
『国内初の次世代型地熱発電商用化へ向け、新たな実証フェーズへ』
-地熱利用の可能性を広げる「同軸二重管型クローズドループ方式」の掘削成功-
https://www.nikkei.com/markets/ir/irftp/data/tdnr/tdnetg3/20261014/g6hfth/140120261014550165.pdf
日本の電源の多様化と二酸化炭素削減に貢献し、なおかつ事業として収益も挙げるという新日本科学の地熱発電について今回のIRを機に見直してみようと思いますが、まずは手始めにChatGPTに今回IRを巡る論点を整理してと図に描いてもらいました。
投資の参考になりましたか?
これまでも繰り返されてきたleoさんによる典型的なミスリードの手法ですが、メディポリス事業全体と地熱発電事業を混同して後者も赤字であるかのような混ぜこぜにした書き方で、よくよくみると▼記号は赤字ではなく単に設備停止期間の利益が減った分、地熱発電を赤字とは言っていないメディポリス事業の話だと言い逃れが可能な構造になっています(以前はもっと酷く、有価証券報告書に書かれているメディポリス事業の費用の数字を捏造して大損害を出していると風説を流布したことさえありました https://finance.yahoo.co.jp/cm/message/1002395/2395/46/508)。
現実の新日本科学の発電事業は地熱発電(2015年~)を温泉発電(2025年~)を合せた年間発電量1400万kWhはFIT制度による40円/kWhの売電価格の下で年間5億6000万円に相当する結構な黒字事業ですが(*)、leoさんの書き込みを見ると現実とは全くの印象を読み手に与えようとマイナス点のみをかき集めて情報を歪めています(FITによる電力買取にはリプレース制度による継続の道もあるのですが間違ってもこれには触れずFIT制度終了を印象づけるのも常套です)。
また次の書き込みでは「2025年以降は会社は都合が悪くなったのか公表してない」等と書いていますがこれも事実と異なり、2025年にも売電量は開示されていて(https://ssl4.eir-parts.net/doc/2395/ir_material5/243035/00.pdf p.40)、2026年に至っては年間発電量1400万kWhと大きく発電能力が上昇しており、これは今回のIRにも記載されています。
つまり定期的な設備点検で停止期間があった年の数字の落ち込みまでを書いて、それ以降は「都合が悪くなったのか公表してない」と決めつけてその発電量の大幅上昇は隠すといういつものleoさん式情報歪曲術であるので、見慣れている人は皆「またか」でスルーして行きますが、初見の方は惑わされないようご注意ください。
(*)今回IRより引用
「発電した電力は再生可能エネルギーの固定価格買取制度(FIT制度)を活用して売電することで、年間売上高は5億円を超える事業に成長し収益に貢献しており、経済的利益と社会的利益の両立を図っています」
https://www.nikkei.com/markets/ir/irftp/data/tdnr/tdnetg3/20261014/g6hfth/140120261014550165.pdf
投資の参考になりましたか?
この動き、外人や機関の買いにちがいない。8月の1524円抜いたら直ぐ年初来高値の1790円、あっという間に2000円といったところでしょう。
投資の参考になりましたか?
なんか久々に来たら−取り返してて神
投資の参考になりましたか?
2024年11月の決算説明資料から、地熱発電事業の数字
【売電の数量:単位 kWh】
2020年3月期 1033万 売上 約4.1億円
2021年3月期 1033万 売上 約4.1億円
2022年3月期 1075万 売上 約4.3億円
2023年3月期 958万 売上 約3.8億円
2024年3月期 677万 売上 約2.7億円
2025年以降は会社は都合が悪くなったのか公表してない。
投資の参考になりましたか?
3月期 売上高 営業損益 主な確認事項
2021年 5億52百万円 ▲54百万円 メディポリス事業の赤字
2022年 5億63百万円 ▼13万円 メディポリス事業の赤字
2023年 6億83百万円 ▲203百万円 赤字拡大
2024年 5億69百万円 ▲254百万円 前年度比で赤字額は同額
2025年 5億64百万円 ▲422百万円 発電機の点検・修繕による停止など
2026年 8億4百万円 ▲65百万円 別の箇所に温泉発電
2023年3月期第3四半期の決算補足説明資料に、「地熱8年後定期点検影響 ▲1.7億円」
2025年3月期 「地熱発電の売電停止の影響で営業損失が ▼2億75百万円」
① 本来なら1,580kWの設備を稼働させていること、発電事業部としての平均営業利益が1億82百万円上げる筈が、メンテナンスで停止すると▼1~2億円の赤字。自然災害(台風など)で停止すると、▼1~2億円になってしまっている。
② 正直、土地の有効活用とIR目的で作ったものの、当初の事業計画のような継続的な利益を上げていない事業 → それが「地熱発電」
③ しかもFIT適用で、本来の売電価格10円から40円に消費者負担させての赤字。
この適用は2015年~2016年に受けており、後4~5年程度で切れる。
投資の参考になりましたか?
Bespakに関するIRを新日本自体が全くしないね。
新日本にとって、重要でないということでいいかね。
会社がIRにアップしたら、一応、BespakのHPと時系列を検討して、場合によっては関東財務局に報告しようと思っているのだが。
投資の参考になりましたか?
NOTEで「アリの貯金箱 2026年10月6日 15:44」のGEMINIの虚偽の説明の3つ目。
③新日本科学は過去にも、業績が苦しい局面などで保有するWave社株の一部を市場で売却し、数十億円規模の投資有価証券売却益(特別利益)を計上して最終利益を大きく押し上げた実績があります。
【実態】新日本のWAVEの保有株数の推移
単位:株。優先株は普通株に転換できる株数に換算。
基準時点・資料
2016年8月 5,885,478株
2018年3月 5,885,478株
2019年 5,885,478株
【2022年8月提出のSchedule 13D修正報告書では、SNBL USAが2022年6月16日にWaveの普通株 3,720,930株取得】
2022年6月 9,606,408株
2025年6月の報告 9,606,408株
2026年10月の役員報告 9,606,408株
つまり、WAVE株が公開してから、今まで株数が減少したことは一度もなく、有価証券報告書もWAVE株の売却益を計上したこともない。
ここまで、ない事実をしれっと捏造するのはある意味凄い。
でも、この売却益を計上したと全く同じことを言っていた人間を知っている。
「消防たぬき」とか名乗っている人間だ。
結局、たぬきが繰り返すネット上の嘘をGEMIENIは拾って、答えている訳だ。
投資の参考になりましたか?
NOTEで「アリの貯金箱 2026年10月6日 15:44」のGEMINIの次の説明が恐ろしいほど酷い。
② 新日本科学が保有するWave株は、米市場での株価変動が新日本科学の保有有価証券評価額に直結します。
Wave社の株価が例えば数ドル跳ね上がるだけで、数十億円〜百億円規模の含み益が瞬時に生まれます。 これにより、新日本科学の自己資本(純資産)や1株当たり純資産(BPS)が底上げされ、財務の安全性が一段と強固になります。
【実態】 株価が2026年3月末7.5$、6月末5.8$、9月末3.7$と下落している訳で、
株価が上昇すれば、「財務の安全性が強固」になるなら、現在の株価低迷の局面では「財務リクスが高まっている」が正しい。
投資の参考になりましたか?
NOTEで「アリの貯金箱 2026年10月6日 15:44」という投稿があるのだが、この説明がたぬきもびっくりの酷さ。
「新日本科学(TYO:2395)が急騰した理由についてGemini君が説明してくれました」
ここで、株価上昇の原因を、
① 普段の受託試験(前臨床事業)だけでなく、「育てていた最先端バイオのタネが、超大手製薬会社の手で実用化に向けて大きく前進した」という明るい収益期待が今回の急騰の理由です と説明しています。
【実態】 WAVEの株価はGSKからの12M$のマイルストーンの9月30日に出たニュースに関係なく、9月30日の株価3.7$から現在3.28$と下落し続ている。
そもそも、2024年度は100M$の収入、2025年度には40M台、、2026年度計画で55M$と落ち込んでいる。
GEMINIは市場の失望による株価低迷を無視。
投資の参考になりましたか?
投資の参考になりましたか?
仕手系も大変や。情報的には、GEMINIを利用して、WAVEが上がっているからと虚偽の情報を流し、吊り上げ、実際はWAVE LIFEは、6月末の7.5$から3.28$▼56.2%と下がり続け、シナリオが崩れている。
(AIって平気で嘘を流すからな。面白い。)
イナゴが引っかかるまで、自分で金を入れ続けなければならない。
投資の参考になりましたか?
WAVE LIFE の株価 3.28$。
今日も下がっている。
我々が共有していない何か悪い情報でもあるのか?
投資の参考になりましたか?
遺伝子治療のつながりでいえば、先月に日経新聞に出た医薬開発ベンチャーTypewriter Therapeutics社の記事も新日本科学との関係で面白いものがあります。
『東大発の遺伝子治療実用化へ、米の創薬スタートアップが90億円調達』日経新聞2026/9/2
https://www.nikkei.com/article/DGXZQOSG284YF0Y6A820C2000000/
Typewriter Therapeuticsは東京大学の藤原晴彦名誉教授の研究から生まれたトランスポゾンを利用する遺伝子治療技術を実用化させるためのスタートアップ企業で、9月に米国で資金調達に成功したことで、がん治療用CAR-T細胞を直接患者の体内で作ることなどを目指し本格的に医薬開発に入るようです。出資者については同社のプレスリリースの方に内訳が書かれていますが新日本科学のベンチャー投資部門GEMSEKI、新日本科学とSBIホールディングスの共同投資ファンドSBI US Gateway Fundが揃って出資に参加しており、今回のシリーズA投資を主導したのがWave Life Sciencesの筆頭株主でもあるRAキャピタルであることも目を引きます。
『Typewriter Therapeutics Emerges from Stealth with $56 Million Series A Financing to pursue in vivo CAR T medicines(Typewriter Therapeutics社が5600万ドルのシリーズA資金調達を行い、ステルスモードから脱却、生体内CAR-T細胞療法の開発を目指す)』
https://typewritertx.com/typewriter-therapeutics-emerges-from-stealth-with-56-million-series-a-financing-to-pursue-in-vivo-car-t-medicines/
また9/2の日経記事には「2026年内にもサルでの試験を実施する。実験用動物の繁殖・飼育や解析を手掛ける新日本科学と連携する」とあり、Typewriter社は新日本科学にとって出資先であると同時に顧客でもあることになります。CAR-T細胞によるがん治療は効果が高く非常に成長率が大きい医薬開発分野ですが、従来式のT細胞を採取して専用施設でCAR-T細胞に遺伝子改変し培養しそれをまた患者に戻すという工程の複雑さが課題で、これを大幅に簡略化できる(患者の体内でT細胞をがん細胞を攻撃するCAR-T細胞に作りかえてしまう)Typewriter社の方式が実用化に成功すれば日本生まれの技術がCAR-Tがん治療の普及を大きく進めることになると期待されます。
投資の参考になりましたか?
冷静な素晴らしいコメントありがとうございました😊。じっくりといきましょう。
投資の参考になりましたか?
前回「gemini」に引き続き、「Agen i」から要点編集~
CPHI Milan 2026で鼻腔向けポートフォリオ拡充「単回使用の鼻腔内粉末デバイスで、高用量対応、安定性、使いやすさ」を披露しました。
公開情報から読み取れる反応は、主に次の3点です。
・ 技術面の評価 → FDA承認実績が安心材料
・ 事業面の評価 → 開発導入のしやすさに期待
・ 展示会での受け止め → 鼻腔投与強化の象徴
また「Bespak自身がAtzumiの充填と組立の受託製造実績を持つ」と説明しており、単なるデバイス紹介ではなく、「開発から商用供給までをまとめて任せやすい提案」として見られている可能性があり、CDMO市場では比較的強い訴求となっている。
<いま分かる範囲での反応>
「Bespak公式発表、業界イベント案内、関連業界メディア」範囲内となる。
中枢神経系、疼痛、ワクチンなどの鼻腔投与用途への展開余地がある点に、業界の関心が集まりやすいと考えられる。 これは公開情報に基づく推測です。
<Bespakが示している商用化に向けての解決すべき課題点>
① 製剤設計 → 鼻で十分吸収させにくい
② 送達再現性 → 毎回同じ量を届けにくい
③ 患者使用性矢 → 使い方で性能差が出やすい
④ 量産移管 → 試作条件を量産で保ちにくい
⑤ 薬事対応 → 配合剤と機器の両面審査
■製剤面
・ 鼻腔投与で、粘膜クリアランスとバイオアベイラビリティが難所
「粉末の鼻吸入で、すぐに排出をしたり、狙った吸収が得られない」
・ 粒子設計と湿気への耐性が重要
高用量を挿入時での「詰まり、凝集、放出ムラ」発生対策、商用品質の
安定化が難しい。
■量産面
・ 試作機では良かった性能を量産ラインでも維持できるか
単回使用デバイスは部材精度や組立ばらつきが送達量に響きやすく、
歩留まりとコストの両立が難しくなる。
■薬事面
・ 市場投下にあたって「適応、製剤、投与量、ヒトでの使われ方」を考慮した
検証を要する。
投資の参考になりましたか?
大変参考になりました。
ありがとうございます、半期決算11/10楽しみにしております。
投資の参考になりましたか?
グットタイミングの素晴らしい情報ありがとうございます。これで11月10日の決算発表、あるいはそれまでの何らかの「IR」が出るまでじっくりと待ちたいと思います。もっともそのあとも長期にわたる「大相場」が展開されるようにも考えていますが。超短期1600円、短期2000円、中長期5000円、欲張りかもしれませんが、そんな予感がしております。
投資の参考になりましたか?
CPHI Milan 2026について
直近(2026年10月6日〜8日)にミラノで開催されたCPHI Milan 2026における、Bespak社および新日本科学(SNBL)の鼻腔内投与粉末デバイス「Atzumi®(アツミ)」を巡る提携・出展に対して業界内で極めて高く評価され、大きな反響を呼んでいます。
(ブース:11C27)にて、新日本科学との基本合意書(MOU)締結および独占的ライセンス(自社ブランド製品としての展開権)獲得を発表。
BespakがAtzumi®のデバイス製造・粉末充填・組み立て・商業供給までを一気通貫で手掛ける「統合モデル」を示したことで、製薬企業の開発ライン短縮に寄与するソリューションとして高く注目されました。
近年、バイオ医薬品や中枢神経系(CNS)領域の治療薬において、液状よりも保管・輸送・安定性に優れた「経鼻ドライパウダー」へのニーズが急速に高まっています。会場では、自社パイプラインの経鼻化を検討するバイオテックや製薬メーカーから具体的な案件の打診や技術協議が相次いだことが報じられています。
CPHI 2026での発表により、Bespak社は「経鼻投与製剤のワンストップCDMO」としての立ち位置を決定づけ、製薬・バイオテック業界からの案件パイプライン獲得に向け非常に強い追い風を得た格好です。
投資の参考になりましたか?
① 元々、会社の中間予測は、売上166億円、営業利益4.6億円、利益率 2.8%だった。
はあ? 元々たった「2.8%」だった訳だ。
② それを為替が162.2円/$に回復したこともあって、
売上172億円、営業利益12.5億円、利益率7.3%に8月5日に直したと。
③ サツマの影響を12億円を加算すると、
本業の営業利益 17.1億円(利益率10.5%) → 24.5億円(14.2%)に修正したと。
ま、高くもなく悪くもない。(元々の2.8%が異常に低かっただけで。)
④ ただ118億円の売り上げの時、サツマの影響なく、23.5億円稼いでいたものが、
60億円近くも売り上げて、サツマ除いて24.5億円。つまり+1億円程度しか稼げてないというのはどういうことやと。
設備投資して従業員増やして負債増やした結果が、これかよと。
まあ、吹いたら売りで。(下を自分で取りに行く必要ない。冒険者が勝手に買ってくれる)
投資の参考になりましたか?
織り込み済みというのであれば、もう既に上方修正を織り込んでしまっているんだよね。
私は、決算前に数字が悪くないと思う時は、悪くないよと言っているし、買いの時は買いだと言っているんだがね。
過去の書き込み「No.425 2026/08/03 15:32
第1四半期の業績自体は悪くない筈なんだけどな。
期ずれの30億円と162円の為替要因。
まあ、織り込み済みという便利な言葉もあるんで。」
それでも市場は織り込んでなかったから、決算後、上がった訳で。
今回の中間は逆で、前回上方修正した数字よりあまり上は見込めないかと。
むしろ、WAVEの株価▼50.6%下落による財務の環境の悪化はほぼ確定しているわけで。
そういったことを織り込んでないと予測している訳。
株価は1400円超えててくれていいんだよ。ノーリスクで取引できるから。
でも過去の取引から鑑みて、1400円台も後、1週間~10日ぐらいじゃないかな?
(出来高が言ってたように60万株→30万株→15万株と減ってきてるだろ。)
投資の参考になりましたか?
まだ暑いので秋という気があまりしませんがカレンダーはもう10月。来月の新日本科学の第2四半期決算に向けて、前回決算からどのような変化が生じるか考えてみました。
●CRO事業
前回の決算資料に表れているように主力のCRO事業が伸び続けており、8月にも連結業績予測の上方修正が出ましたがその傾向は今後も続くと予想されます。さらに業績を押し上げる要因としては次のようなことが考えられそうです。
・欧米からの引き合いが強く増加中
・従来は存在感がなかった中国の顧客が登場(NHP高騰中)
・プリファード契約が次第に売上へ反映
・国内施設のキャパシティ増強
●TR事業
先行費用が大きいことは従来どおりですが、ベスパックとの提携のように進捗が伝えられることがプラス材料となります。ベスパック社はCDMO企業としては中堅ですが吸入・鼻腔投与薬に限って見れば世界有数で、創業以来のデバイス出荷は10億個(https://bespak.com/about-bespak)。正式な契約とその詳細の情報はこれからですが、この提携が本格的に稼働すればベスパックの顧客である医薬メーカーは数多く、Atzumiにとどまらず新日本科学の粉末経鼻投与技術を既存薬に適用する案件も現実性が高まってきます。
●新日本科学PPD
親会社であるサーモフィッシャーPPD部門の業績は前回決算で好調が伝えられており、さらにサーモフィッシャーの巨額投資によって臨床CROの基盤が強化されつつあります。特に今年3月に買収完了した治験データ大手のClarioとの統合がPPDの集客力向上に寄与すると考えられ、それがPPDの日本国内治験を担当する新日本科学PPDの業績へ反映されてゆく情勢です。
投資の参考になりましたか?
先四半期の動画を見てからいいってください、特に質疑応答部分、折り込み済みではないでしょうか、如何に。
投資の参考になりましたか?
しかし、実際は、サツマの事業を継続しているために、
売上172億円に対し、営業利益12.5億円、利益率 7.2%。
19.9% → 7.2% (▼12.7%)。利益率(利益額じゃない)で▼10%以上も下落させる計画である。
しかも、これは、アズミを本格稼働させる前であるので、もし下期に強引にアズミ事業を進めた場合は、この利益率は更に悪化することが予想される。
この銘柄が個人投資家だけで取引されているのなら、それもあり(?)かもしれないが、まあ、許してくれない。
投資判断はご自身で。
投資の参考になりましたか?
会社計画では、今期中間は売上172億円、営業利益12.5億円である。
これをそのままだと、可哀そうなので、サツマにかかっている管理コスト12億円を加算してあげると、24.5億円である。
172億円で24.5億円、本業の営業利益率 14.2%。
さて、ここでサツマは2023年6月に買収して、2023年10月から連結対象になったのだが、
その前の2023年4月~9月までは、サツマのマイナスのない素の収益力を示している。
2023年9月期中間の売上は118億円、営業利益23.5億円、利益率19.9%である。
つまり 本業の利益率は 19.9%→14.2% と急激に悪化する計画なのである。
投資の参考になりましたか?
さて売り上げの会社計画は172億円であるが、これは期ずれの30億円を含む。
差し引くと、142億円である。
去年の中間は147億円であったから、前期比差 ▼3.4%。
勢いがあるとは言えない。
問題は営業利益である。
投資の参考になりましたか?
さて、中間の検討であるが、去年の1~8月のカンボジアからの猿の輸入が1402頭、今年は同時期に768頭。半減している。
国内での飼育で間に合っているという現状では、上方修正はなかなか考えづらい。
しかも、9月末の為替は157円/$で着地した。これも期待感を薄くしている。
【参考】
2025年9月30日 為替157.3円/$ の時、粗利率45.2%
2026年3月31日 為替159.2円/$ の時、粗利率49.9%
2026年6月30日 為替162.2円/$ の時、粗利率51.4%
投資の参考になりましたか?
こういうのを踊り場というんですよね、1500円ぬけたらとまらないですよね。
11月の決算までに会社IR、コメント欲しいですよね。もしくは業績上方修正。
投資の参考になりましたか?