• 東証GRT

(株)シーユーシー

683
前日比
-14(-2.01%)
  • リアルタイム株価
夜間PTS---
東証終値比
---(---%)
ただいま取引時間外です

(株)シーユーシーの掲示板

パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。

投稿コメント

  • 前向きに評価できる点は次のとおり。
    • PBR 1倍割れは、市場がFY2027/3期の純利益11億円(ROE約3%)を恒久的な水準と見なしていることを意味する。FY2025/3期にはROE 10%超を達成しており、投資回収局面での回帰余地は大きい。
    • EBITDAは最高益を更新し続けており、営業利益との乖離は減価償却費(新規施設の使用権資産を含む)の増加による。キャッシュ創出力で評価すれば割安感はより鮮明。
    • 2Q決算発表翌日(2026年10月30日)の大幅高は、市場が「利益の底」を意識し始めたことを示唆する。
    • カタリスト候補:通期計画の上振れ、FY2028/3期の増益ガイダンス、米国OBLの黒字化、株主還元方針の表明、エムスリーとの資本関係の見直し。

    返信

    投資の参考になりましたか?

  • CUCの将来性を最も前向きに評価できる理由
    今回の決算資料と事業戦略を踏まえると、CUCに対する前向きな見方は、次の三つの論点に集約される。
    第一に、国内医療機関経営支援事業は、すでに高収益と成長を両立している。 支援先主要拠点数と1拠点当たり売上収益が増加し、上期EBITDA利益率は38.1%に達している。これは将来の成長可能性だけではなく、すでに実績として確認できる強みである。
    第二に、居宅訪問看護では、先行投資から収益回復への転換が始まっている。 第1四半期に4.0%まで低下したEBITDA利益率が、第2四半期には13.6%まで回復したことは、人員投資が利益に結びつく可能性を具体的に示している。
    第三に、ホスピスの投資一巡と米国OBLの収益化によって、2028年3月期以降の利益成長が加速する余地がある。 特に米国では、従来の足病診療から高付加価値の下肢医療へ事業モデルを拡張する戦略が、成功すればグループの成長率を引き上げる可能性がある。
    以上を総合すると、CUCの中長期的な事業価値を評価するうえで、最も重要な論点は次のとおりである。
    「高収益の国内医療機関経営支援事業を基盤として、先行投資を実施してきた国内施設事業と米国事業が利益貢献を始めれば、連結売上高の成長率を上回る利益成長を実現できる可能性がある。」
    2027年3月期については会社予想達成に向けた下期のハードルが高いものの、2028年3月期以降については、既存施設の成熟化、採用済み人員の生産性向上、米国OBLの収益化という複数の利益改善要因が存在する。
    このため、短期の利益水準だけではなく、今後2~4年間でどれだけ収益性を回復・拡大できるかを重視することが、CUCの将来性を評価するうえで合理的と考える。

    返信

    投資の参考になりましたか?

  • それはないと思いますよ。売却可能な不動産は確かに2026年3月末時点で帳簿価格ベースで15.8億円分ありますけど、2025年3月末にあった43億円からは3分の1近くまで減っています。2期連続、しかもこんな少なくてしょーもない目標利益のために最終手段の資産切り崩しはしないでしょ。

    会社が傾いていよいよヤバい時にするようなことですよ。2025年度は余りにも会社予想と掛け離れてたから仕方なく売却したけど、今期もしょーもない利益目標のために資産切り崩しなどしたら、それこそこの会社は信用をなくして株価500円になりますよ。

    返信

    投資の参考になりましたか?

  • >この会社、2025年度も会社予想から売上40億円も足りなくて利益も予定になかった不動産関連売却益がなければ悲惨な状態だった

    今後も苦しくなったら資産を切り売りして最終の数字だけは取り繕うと思われます。

    返信

    投資の参考になりましたか?

  • この会社、2025年度も会社予想から売上40億円も足りなくて利益も予定になかった不動産関連売却益がなければ悲惨な状態だったけど、26年度も売上、利益とも酷い状態ですね。すでに売上は100%達成不可能だし、何を根拠に予想を立てているんでしょ。

    自社が予想と掛け離れた数字ばかり出してるのに、よく他社の病院の経営支援ができるよね。まあCUCの支援など効果がないから病院の経営が圧迫して報酬を減らされてるんだろうけど。

    数字に厳しいエムスリーの子会社とは思えない。

    返信

    投資の参考になりましたか?

  • 有価証券報告書ではNATIONAL FINANCIAL SERVICES LLCいう海外の証券口座に保管してますね。常任代理人としてシティバンク、エヌ・エイ東京支店が指定されています。現在のところ、182万株全てを保管してるので1株も売却していません。

    株を担保にして融資を受ける場合、日本の銀行や証券会社よりも担保評価が高いのでNATIONAL FINANCIAL SERVICES LLに移したんでしょう。

    まあ、もし融資を受けるとしても今の株価ではいくらも借りられないでしょうけどね。

    返信

    投資の参考になりましたか?

  • 一番偉い濵口氏の名前が大株主欄に確認出来なかったんですが、なんでじゃい?

    返信

    投資の参考になりましたか?

  • だから700われ 底なんやろ また下がるやろけど

    返信

    投資の参考になりましたか?

  • 米国事業に手出さなかったら、経営の厳しい同業から事業譲ってもらえたんじゃないかしら。ホスピス落ち込んだけど思ってたよりかなり頑張ってる。まあタラレバの話。

    返信

    投資の参考になりましたか?

  • うんちカブ久々の上げ

    返信

    投資の参考になりましたか?

  • 前にも言いましたが株価は業績底入れ→反転のタイミングが一番魅力的です。今日もこんな日本株市場にあってS高の可能性すらありました。この銘柄にとって1000円奪回は既定路線、2000円超の展開も十分期待できます。高値でしこっている方々も諦めることはありません。やれやれ売りどころか思わぬキャピタルゲイン獲得の可能性すら出てきました。逆に売りで入っている方々は想定外の大火傷を被る効能性が出てきました。

    返信

    投資の参考になりましたか?

  • 騰がるのかよクソが…

    返信

    投資の参考になりましたか?

  • 明日から下がるかもね。前回みたく。

    返信

    投資の参考になりましたか?

  • 後場S高になるかも知れませんね。

    返信

    投資の参考になりましたか?

  • もうここから空売りする旨味もなさそうだな…
    ジワジワ上がっていきそうだ

    返信

    投資の参考になりましたか?

  • 爆買いされてますね。通期業績見通しは不変という安心感でしょうか。

    返信

    投資の参考になりましたか?

  • シーユーシーの今回の決算について、私は、今後の収益回復に向けた変化を積極的に評価したい。

    最も注目すべき点は、7~9月期の営業利益が9.15億円となり、4~6月期の0.32億円から大きく改善したことである。売上収益の増加が約2.9%であるのに対し、営業利益は8.83億円増加した。上期累計の最終赤字だけでは捉えきれない、直近の利益水準の回復が確認できる。これは、今後の業績を考えるうえで非常に重要な変化である。(kabutec.jp)

    事業規模の拡大が継続している点も心強い。上期の売上収益は287.35億円と前年同期比9.3%増加した。医療機関、ホスピス、居宅訪問看護、メディカルケアレジデンスの各セグメントが増収となっており、複数の事業で売上基盤を広げている。利益が抑えられている局面でも、将来の収益を生み出す事業基盤は拡大していると評価できる。(komori.app)

    もちろん、今回の減益をすべて成長投資で説明することは適切ではない。診療報酬改定による単価低下という課題もある。一方で、米国事業の先行投資や訪問看護の採用・新規拠点開設に伴う負担も利益を押し下げている。前向きに見るなら、こうした投資先の稼働が進むことで、既に負担している費用に対して売上が積み上がり、収益性が改善する余地がある。7~9月期の回復は、その可能性に期待を持たせる動きである。(komori.app)

    通期の営業利益38億円、親会社所有者帰属利益11億円という予想が維持されたことも、回復シナリオを考える材料になる。ただし、達成には下期に営業利益28.53億円が必要であり、7~9月期の利益水準からさらに改善することが求められる。予想据え置き自体を達成の保証とせず、今後の稼働率改善や投資効果を見極めることが重要である。(komori.app)

    そのうえで、今回の決算には、収益回復の初期段階として強く注目する価値があると考える。事業規模が拡大するなかで直近四半期の利益が持ち直しており、この動きが続けば、企業価値を評価する際の利益水準も変わってくる。既存事業の収益改善と成長投資の成果が重なる局面を期待できることこそ、現時点でのシーユーシーを前向きに評価する最大の理由である。

    返信

    投資の参考になりましたか?

  • 1. 7-9月期で利益が急回復した。上期累計は売上28,735百万円(前年同期比+9.3%)、営業利益947百万円、最終損益△101百万円でした。1Qは売上14,159百万円、営業利益32百万円、最終損益△281百万円だったので、差し引きした2Q単体は概算で次のとおりです。
    • 売上は約14,576百万円で、四半期の過去最高を更新しました。
    • 営業利益は約915百万円で、1Qの約29倍です。
    • 最終損益は約+180百万円で、四半期ベースで黒字に戻りました。
    1Qの落ち込みは、先行投資・新規開設コストや、居宅訪問看護での人材先行採用によるものでした。一過性の谷を抜けつつあると読めます。
    2. 通期計画を据え置いた。会社は上期実績を踏まえても通期計画を据え置いています。通期計画は売上646億円(+18.9%)、営業利益38億円、純利益11億円です。この結果、下期の営業利益は約28.5億円が必要になります。前期の下期営業利益(約40.7億円)から、前期に計上した不動産流動化益(国内約1,190百万円、ホスピス約251百万円)を除くと、概算で約26億円です。前期と同程度の季節性と投資回収が進めば、射程内の水準といえます。
    3. 減益の中身は「投資」と「既知の制度要因」である。今期の営業減益は、売却益の剥落が主因です。ホスピスは診療報酬単価の約24%低下を前提に、稼働率改善と賃料見直しで補う計画を立てており、悪材料は計画に織り込み済みです。一方でEBITDAは前期8,515百万円から9,700百万円(+13.9%)への拡大を計画しており、稼ぐ力そのものは伸びる想定です。
    4. 成長投資の仕込みが厚い。今期はホスピス8施設を開設する計画で、居宅訪問看護では前期を上回る新規開設(9拠点)を進めています。米国OBLも立ち上げ中です。今期の費用は、来期以降の利益の源泉になります。
    5. バリュエーションに下値余地が乏しい。決算前の株価は742円、PBR0.65倍、時価総額223億円でした。1株当たり持分は1,139.32円で、株価は解散価値を大きく下回っています。2Qで利益回復が確認できたことは、再評価のきっかけになり得ます。
    返信

    投資の参考になりましたか?

  • 医療機関の経営支援やホスピス、訪問看護など「医療という希望を創る」事業を展開しています🏥

    株式会社シーユーシー(9158)の2027年3月期第2四半期(2Q)決算資料、見どころが多い決算です👀

    ポップに要点を整理しましたので一緒にチェックしていきましょう✨

    【シーユーシーさん、未来への先行投資で今はしゃがむフェーズの巻💸】

    ・売上収益は28,735百万円で前年同期比プラス9.3%としっかり増収です📈通期予想に対する進捗率は44.5%で、順調にトップラインを伸ばしていますね🏃‍♂️💨

    ・なお、IFRS(国際財務報告基準)を採用しているため、経常利益の項目はありません💡

    ・営業利益は947百万円(前年同期比マイナス44.7%)、親会社に帰属する中間利益はマイナス101百万円と赤字に着地しました💦でもこれ、米国での新規拠点開設に向けた先行投資や、訪問看護での人材の先行採用など、未来への「課金」が主な理由なんです🔥

    ・通期の業績予想は、売上収益64,600百万円、営業利益3,800百万円で据え置きです🛡️下半期での巻き返しや投資の回収に期待がかかりますね🎯

    ・資産合計は100,838百万円に拡大し、ついに大台突破です🏦海外クリニック等の買収(M&A)に伴ってのれんが増加したり、シンジケートローンで資金をガッツリ調達したりと、攻めの姿勢が資産状況からもビシビシ伝わってきます💎

    ・今後は、既存施設の稼働率改善に加えて、医療依存度の高い入居者の受け入れを推進していくとのこと🚀グループ内の医療DX推進など、質の向上に向けたバフ掛けも進んでいてワクワクしますね🌟

    【まとめ】

    今は未来の成長に向けてガッツリ種まきをしているフェーズ🌱今後の投資回収ターンが楽しみな決算でした🎮

    返信

    投資の参考になりましたか?

  • 【業績予想/決算速報】シーユーシー<9158>が10月29日に発表した2027年3月期中間決算の税引前損益は446百万円、直近のIFISコンセンサス(60百万円)を上回る水準だった。また同日発表された業績予想によると通期の税引前損益は前回予想を据え置き、45.2%減益の2,800百万円を予想、IFISコンセンサスを55.6%上回る水準となっている。

    返信

    投資の参考になりましたか?

  • ここ毎回これだからな

    でも言うほど下がらんよ 前回も かなりしょぼだったけど結局底付近なんよね

    要るか要らないか だったら要らんけど

    返信

    投資の参考になりましたか?

  • 金の盾みたいなインフルエンサーが買い煽りしてたけどあいつ大損してるんちゃう

    返信

    投資の参考になりましたか?

  • もっと腹立つ決算説明資料出してくると思ってたのさ。
    業績下振れはそうなんじゃない?時価総額200億の会社にそこまで期待してないよ。

    返信

    投資の参考になりましたか?

  • >思ったより大丈夫そうだった。

    「会社側が発表した上期実績と据え置いた通期計画に基づいて・・・」
    いや通期計画も下振れ着地でしょ。

    返信

    投資の参考になりましたか?

  • PTSは個人投資家の遊び場だから。機関投資家は皆無ですよ。

    返信

    投資の参考になりましたか?

  • しまった、はやまったか…

    返信

    投資の参考になりましたか?

  • 思ったより大丈夫そうだった。
    ホスピス悪いのはわかってた。日本ホスピスの決算で診療報酬改定の影響を月次で出してる。
    うまくいってないのを一時的~とか誤魔化すのやめたのがとりあえず前進。
    米国事業はいらね。

    返信

    投資の参考になりましたか?

  • さすがにこのチャートで空売り仕掛ける奴おらんやろ

    返信

    投資の参考になりましたか?

  • クソ決算かと思ったら結構ええやん

    空売りの皆さん、さよなら👋

    返信

    投資の参考になりましたか?

  • 712円に買いが待機してるの凄い。
    この決算のどこを好感したの?

    返信

    投資の参考になりましたか?

  • ひどいなこれは

    返信

    投資の参考になりましたか?

  • え?これでPTS上がるの?

    返信

    投資の参考になりましたか?

  • さっさと米国事業減損して、100億使って売上もない赤字のgmみたいな企業買収した経営陣総入れ替えして、M3から二束三文で買収してもらって立て直しが、この会社の最良のルートかな?

    返信

    投資の参考になりましたか?

  • 今日の相場にあって日本ホスピス、アンビス、シーユーシーすべてプラス!
    おそらくこの業界にとっての大きな好材料が出ると思われます。

    返信

    投資の参考になりましたか?

  • 残念ながら耐えきれず投げました
    皆さんさようなら

    返信

    投資の参考になりましたか?

  • その根拠は?今日みたいな相場でもかなりしっかり買われてますよ?

    返信

    投資の参考になりましたか?

  • もっと下がる可能性高いと思います。早く損切りした方が良いのでは。

    強く売りたい
    返信

    投資の参考になりましたか?

  • 嫁に任されて、嫁口座で銘柄を組んだんですが、
    ここを1200円で掴んでいる事を伝えらなくて困ってます(泣)
    全体がプラスだからまだ良いが、どうしたものか。。。。

    返信

    投資の参考になりましたか?

  • 17:30にIR出てる

    返信

    投資の参考になりましたか?

  • 明らかに最近、動きが変わってきました。
    GUの前触れ?

    返信

    投資の参考になりましたか?

  • 「チャートはチャートに聞け」ということです。
    そこには業績回復などのポジティブ情報が隠れている可能性があります。
    中の人や関係者などわかってる人たちからの根強い買いで地道な上昇トレンドをたどっていると思われます。具体的な状況は次回の決算発表で明らかになろうかと。

    返信

    投資の参考になりましたか?

  • 一転して超絶好決算に変貌、株価1000円回復のシナリオが濃厚になってきました。
    全力の信用買いで報われるのではないでしょうか。チャートが先導してくれてます。

    返信

    投資の参考になりましたか?

  • NISAでもってて、朝からずっと動かなかったので見にきました。
    1日の出来高5900株、15時まで出来高400株。
    わいのこづかいでも買える?
    どうしようもないね。

    返信

    投資の参考になりましたか?

  • 詰んでる感じがグッド

    返信

    投資の参考になりましたか?

  • あのサンウェルズでさえ今日は堂々のプラス引け。
    この手の銘柄に投資するなら今が絶好の好機かと。

    返信

    投資の参考になりましたか?

  • 今日は日本ホスピス、アンビス、CUCがこぞってしっかりしている。
    ホスピス業界も政策の後押しを手がかりに反騰の狼煙を上げ始めたようだ!
    明日は3銘柄とも寄付での大量の成行買いで報われそうだ♪
    逆にこの地合で撤退するようなら資産形成とは縁遠いと思ったほうが良い。

    返信

    投資の参考になりましたか?

  • 円高でも円安でも下がる糞株。
    日経平均が上げても下げても下がる糞株。

    強く売りたい
    返信

    投資の参考になりましたか?

  • しかしまあ・・・

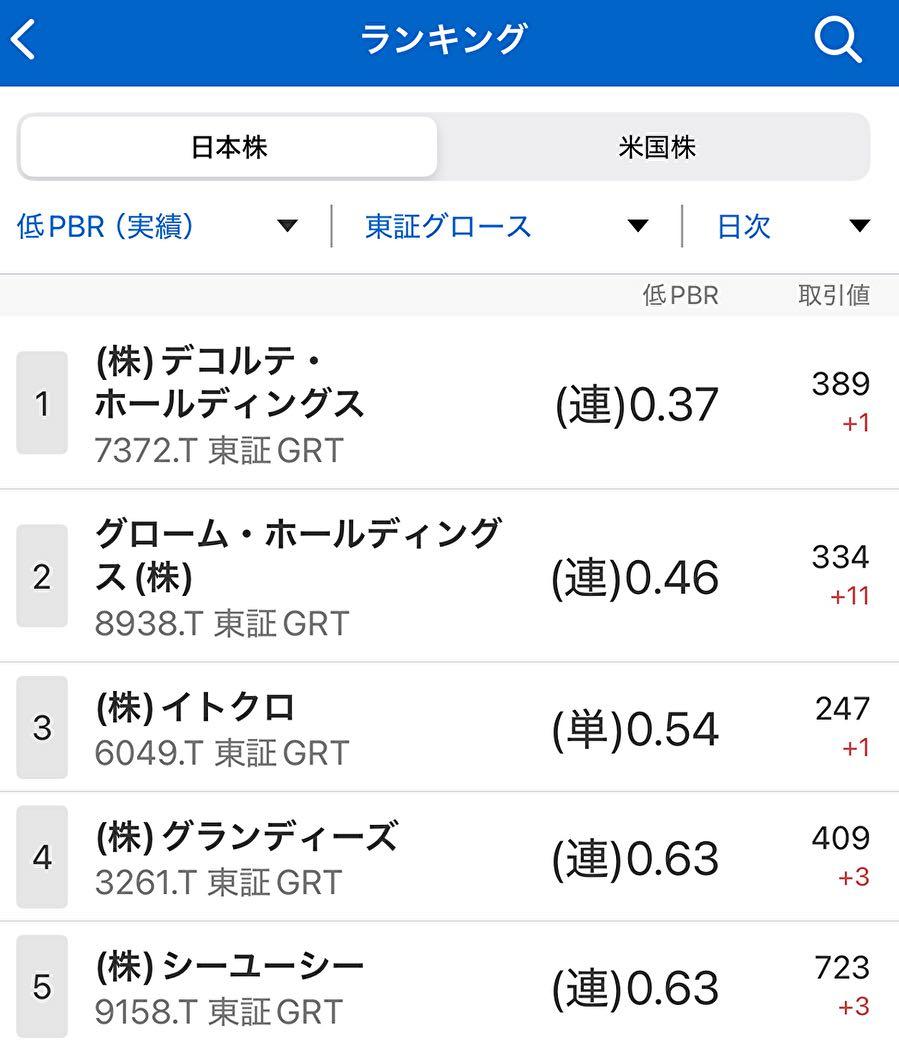
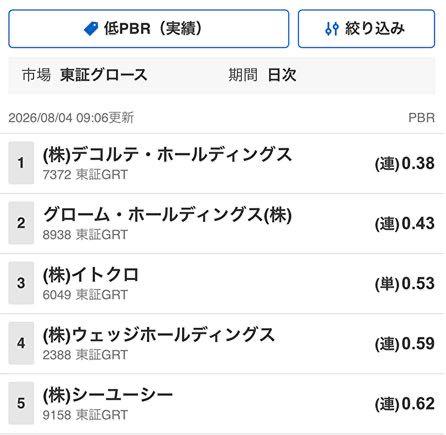
    低PBR堂々の5位とは、この会社の人たちは恥ずかしくないのだろうか。PBRが高い傾向のグロース株600社の中で下から5番目。業績も含めて通信簿で言えばオール1でしょ。PERが高いのは期待されてるからじゃなくて、ただ単に業績が悪いから高くなってしまっただけ。出来高も情けないくらいに少ないし、どれだけ市場からバ.カにされてるのか自覚あるんだろうか。

    2026年3月期みたいに、業績が悪すぎて苦肉の策での不動産関連売却益はもう使えないよ。『売上・利益ともに概ね計画通り推移』ってもうア.ホかと。あんな赤字が計画通りのわけねーだろ。口だけの誤魔化しだけは他の会社とは一線を画すよね。

    これが天下のエムスリーの子会社とはね。ホント恥ずかしい会社だな。

    投稿の添付画像
    返信

    投資の参考になりましたか?

  • 老人ホームなどの値上げがニュースになってるね
    3倍になっても当然の結果とか言われてるし
    収益性改善の兆候がここにも出てきたら変わっていくのかもね

    返信

    投資の参考になりましたか?

  • とんでもないです、こちらこそありがとうございます。

    おっしゃる通り、TOBされた方が追加融資は銀行でも借りやすいし、銀行でなくてもエムスリーの分厚い財布から直接、無審査、超低金利で自由に現金をCUCの財布に入れることができますから、事業を広めるには圧倒的にメリットがあるでしょう。

    ただ、谷村社長は伸びてる、もしくは伸びるであろう事業には惜しみなく資金を入れますが、CUCのようにすでに負債が673億円あってあの程度の利益では、さらに資金を入れるかは考えるかもしれませんね。

    元々CUCはエムスリーからお金を借りていたのを全額銀行借入に切り替えたので、谷村社長もOKを出したことを、また戻すとなると難色を示すかもしれませんね。

    返信

    投資の参考になりましたか?

  • ご教示いただきありがとうございます。大変勉強になりました。シーユーシーの業績改善のため追加投資が必要になる場合、親会社としてはTOBしてしまった方が資本効率の面からも悪くない選択かなと考えておりました。しかしご指摘の通り、満を辞した上場であれば簡単には引き下がれないのも理解できる気はしました。

    返信

    投資の参考になりましたか?

  • あっ、すみません。株価が上がってほしいだけで、エムスリーがCUCをTOBする可能性はないと思います。上場から3年でTOBなどほぼ無いし、すでに支配下に置いてるし、CUCを完全子会社化する資金があれば、他の会社を買収する資金に充てると思います。

    何より、CUCはエムスリーが満を持して上場させた秘蔵っ子なので(めっちゃ期待外れの秘蔵っ子ですが)、今の時点で上場廃止など、プライドの塊みたいな谷村社長が失敗を認めることになり許さないと思いますよ。

    エムスリーは医療業界のインフラをプラットフォームでの支配、CUCは実際の現場での支配、こう考えているんだと思います。

    まあ、谷村社長にはもっとハッパをかけてもらいたいですけどね。

    下手な回答ですみません。🙇‍♀️🙇‍♀️🙇‍♀️

    返信

    投資の参考になりましたか?

  • ホスピス系の掲示板で勝手ながらとてみ参考にさせていただいています。シーユーシーの業績には期待されていないとお見受けしますが、親会社のTOBは合理的だと思われますか?

    返信

    投資の参考になりましたか?

  • 上場以來とにかくただひたすら下げ続けるだけの株。投資家にとって迷惑だから取引所からも注意や規制を与えた方が良い

    返信

    投資の参考になりましたか?

  • 逃げ遅れて数年経ちます💦
    ふぅ〜
    もう、戻らないのかしら、、、

    返信

    投資の参考になりましたか?

  • エムスリーの決算がボロボロだったけど、特にサイトソリューションセグメントが前年同期比で97.9% 減だって。全てのセグメントでダントツの利益減少。これ、大部分がCUCのセグメントね。

    サイトソリューションの減益原因は『米国事業の新規開設コストや、日本国内での訪問看護ステーションの積極的な新規開設に伴う看護師らの先行採用費、人件費といった投資費用が重くのしかかる』だって。まさにCUCのこと。

    あれだけエムスリーに世話になってるのにこの仕打ち。さすが上場3年でグロース株600社の中で低PBR5位の会社だなー。

    ここはホントすごい会社だよ。

    返信

    投資の参考になりましたか?

  • この会社なんで上場してんの?

    返信

    投資の参考になりましたか?

  • ホントそれ。26年3月期だって、すーっと『下期偏重』と言い続けて3Q時点でも『下期偏重』と言ってたのに、実際には予定にはなく慌てて決算直前に売った不動産関連の売却益を抜いたらク.ソみたいな数字だった。

    3Q単体だと
    営業利益1,470百万円、純利益821百万円

    4Q単体で予定になかった不動産売却益を抜くと
    営業利益1,161百万円、純利益マイナス20百万円

    3Q時点であれほど下期変調と言ってたのに、すでに4Q単体ではで赤字転落。一時的、一過性、一部、季節性、堅調、順調、拡大、下期偏重とありとあらゆる誤魔化しの言葉を使ってるのには驚くばかり。ありゃ確信犯でしょ。

    懲りずもせずに、今回の1Q決算でも『ホスピス新規施設・訪問看護の稼働率は順調に向上する見通しであり、売上・利益ともに概ね計画通り推移』とか言ってるし。あんな数字が計画通りのはずがないよね。

    買収でしか売上を伸ばせない会社。買収後は事業を伸ばせないから買収を続けるしかない。だから負債は膨らむ一方。この会社は恥を知ったほうがいい。

    返信

    投資の参考になりましたか?

  • 久しぶりにみたら700円でびっくりした

    返信

    投資の参考になりましたか?

  • ここを主力にしてる人からしたらこれは心が折れる下げ

    吐きそうな人いますか?

    返信

    投資の参考になりましたか?

  • 株主に対してなんとか誤魔化そうとするIRの言葉選びよ

    一過性の〜、下期偏重で〜
    んで下期が来たらダメ決算を平気な顔して出して
    予想以上の〜、来季は改善の見込み〜

    下ヒゲつけて流石にこれは買いと思った人らも全然リバらないから投げるのは時間の問題か

    返信

    投資の参考になりましたか?

  • すごい会社だなー。上場僅か3年でグロース株600社の中で底PBRワースト5。ワースト1%に入るダメ会社。

    一時的、一過性、一部、堅調、順調、拡大、と言い続けてワースト1%の会社。

    エムスリーの恥。

    投稿の添付画像
    返信

    投資の参考になりましたか?

  • さすがに今日はだめか

    返信

    投資の参考になりましたか?

  • 上場して2年でMBOはないと思う

    とりあえず押し目で大量に買いました

    返信

    投資の参考になりましたか?

  • いつ来るか分からないMBO狙いかー
    30パープレミア狙いで何年握るつもりだろうか

    返信

    投資の参考になりましたか?

  • 何が起こった?

    返信

    投資の参考になりましたか?

  • 終わってる

    返信

    投資の参考になりましたか?

  • プラ転?!?!

    返信

    投資の参考になりましたか?

三菱UFJフィナンシャル・グループ(8306)の成長戦略を紹介するIR動画公開中。十川潤氏と大槻奈那氏が出演。logmi Finance PR。

最近見た掲示板

最近見た銘柄

日本株ランキング

FRONTEO、AI創薬が「爆発」前夜 今期1~2本の導出視野
おすすめの暗号資産取引所
億り人に聞く、1億円到達までのストーリーと成功の秘訣

ヘッドライン

    もっと見る

    JASRAC許諾番号
    9008249113Y38200