勉強してみるか🤫
オモロい相場あるかなー?
監視👀する価値あるやろかww
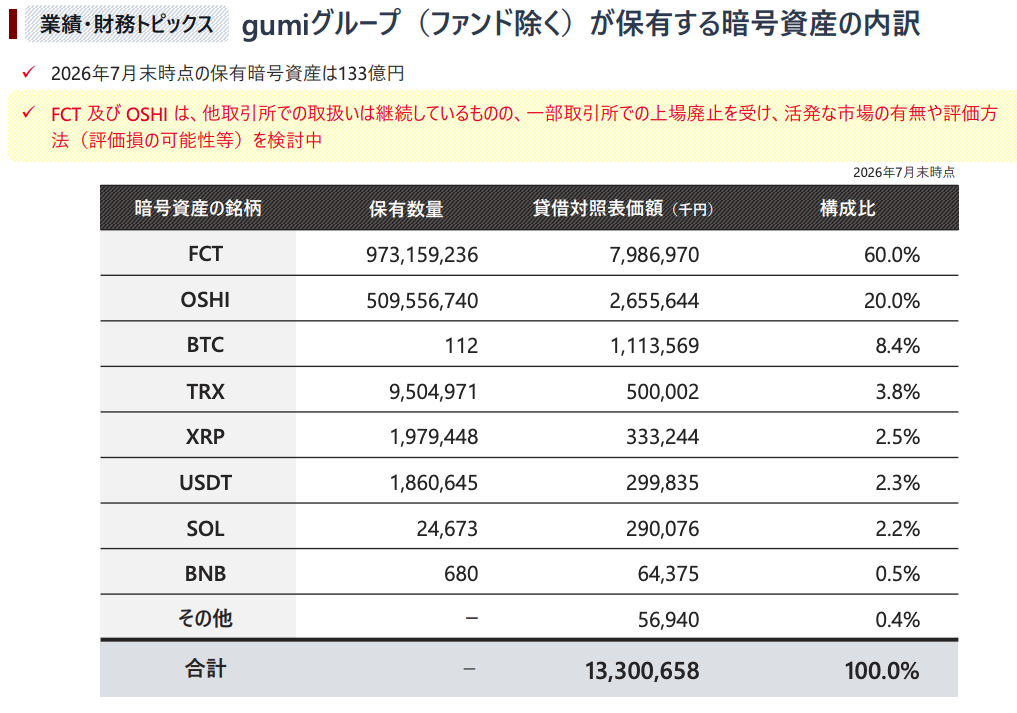
gumiの要約財務データ(2027年4月期第1四半期末・2026年7月31日時点) をベースに、FCT(約79.9億円)とOSHI(約26.6億円)の合計約106.4億円が全額ゼロ評価(減損)となった場合の財務・株式指標を以下の通り
財務・株式指標 現状(2027年4月期1Q末時点)FCT・OSHI全額減損後の試算 変化・影響
総資産 266.2億円 159.7億円 約106.4億円の減少
自己資本(純資産)189.8億円 83.4億円 56.1%減少(約106.4億円毀損)
自己資本比率71.3%(短信ベース71.9%)
52.2 19.1ポイント低下(50%台は維持)
1株当たり純資産(BPS)352.1円
154.6円 56.1%減少(197.5円低下)
実績PBR(株価136円基準)0.39倍
0.88倍 実質的な解散価値(1倍)付近まで上昇
試算から見える3つのポイント
• 債務超過には陥らない自己資本の厚み
仮に106.4億円全額が吹っ飛ぶ最悪のケースでも、残存する自己資本は約83.4億円、自己資本比率は約52.2%を維持します。また、そもそもFCTとOSHIは現金を支出して購入したものではなく事業報酬として受領した資産であるため、減損が起きても手元の現預金が流出することはありません。資金繰り(キャッシュフロー)が直ちに悪化するリスクは限定的です。
• 「XRP集約方針」への資金捻出の制約
一方で、保有暗号資産約133億円のうち約8割をFCTとOSHIが占めていたため、これらが売却不能・減損となると、「既存暗号資産を売却してXRPへ集約する」という当初の原資が大きく目減りすることになります。
• 株価はすでに全額減損を織り込みつつある水準
帳簿上のPBR(株価純資産倍率)は0.39倍と極端な割安水準に見えますが、これは市場が「約106億円の暗号資産は実質的に無価値になる」と見込んでいるためです。全額減損後の実質BPS(約154.6円)と比較すると、現在の株価136円は実質PBR約0.88倍となり、最悪のシナリオ(全額減損)をほぼ織り込んだ水準で推移していることが分かります。
2026年12月11日に予定されている第2四半期決算発表 では、FCT・OSHIの減損処理の最終結論とあわせて、新ファンドやXRP運用の進捗が公表される見通しです。
投資の参考になりましたか?