第1四半期の決算説明動画がアップロードされましたね。
みなさんはもうご覧になりましたでしょうか?
動画では、1Qの減益要因となったITサブスクリプション事業の現状や課題、今後の改善策について詳細な説明がありました。 しかしその一方で、最終利益に最も支配的な影響を与える「ITAD事業」については、さらっと触れた程度にとどまっていました。
今期は4Q偏重の業績予想となっていますが、本来であれば「なぜ4Qに巻き返せるのか」という具体的なストーリーの説明があってもいいはずです。にもかかわらず、「4QにPCが大量返却されてくる」という肝心な話には一切触れられていませんでした。
これは非常に不自然です。
みなさんはどう思われたでしょうか?
私個人の見解ですが、会社側としても「この部分にはあえて触れたくない」という意図があるのではないかと推測しています。
本音を言えば、「4年前に安く仕入れたPCを実は大量に抱えており、今のPC値上がりに便乗して高く売ることで利益を大きく伸ばせます! ボロ儲けできるんです!!」とアピールしたいのかもしれません。
ただ、コロナ禍におけるマスク転売騒動のように、「安く仕入れたものを高値で売って儲ける」といったニュアンスを前面に出すことにはレピュテーションリスクやデメリットも伴います。
そこは察してあげたいところですし、IRに直接突っ込むのも野暮というものでしょう。
しかし、数字は嘘をつきません。
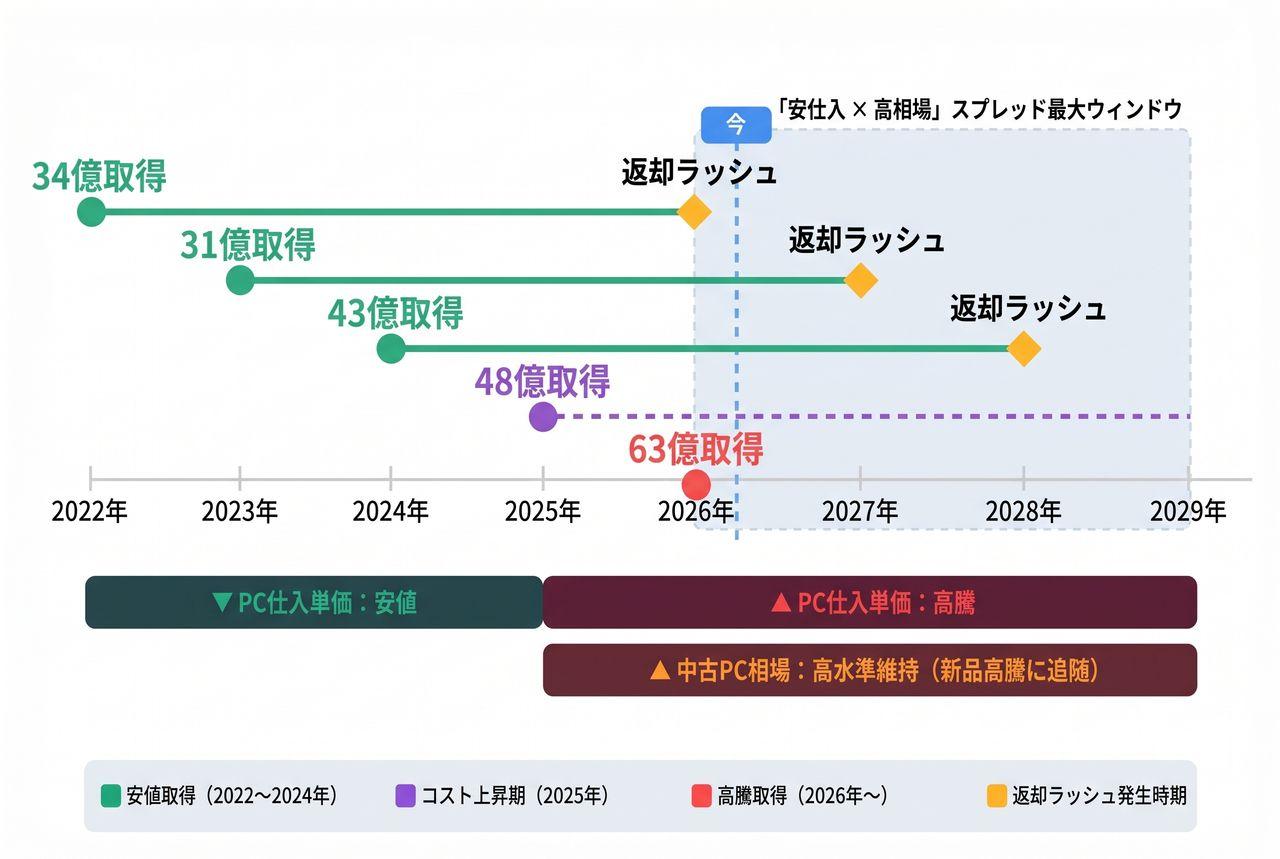
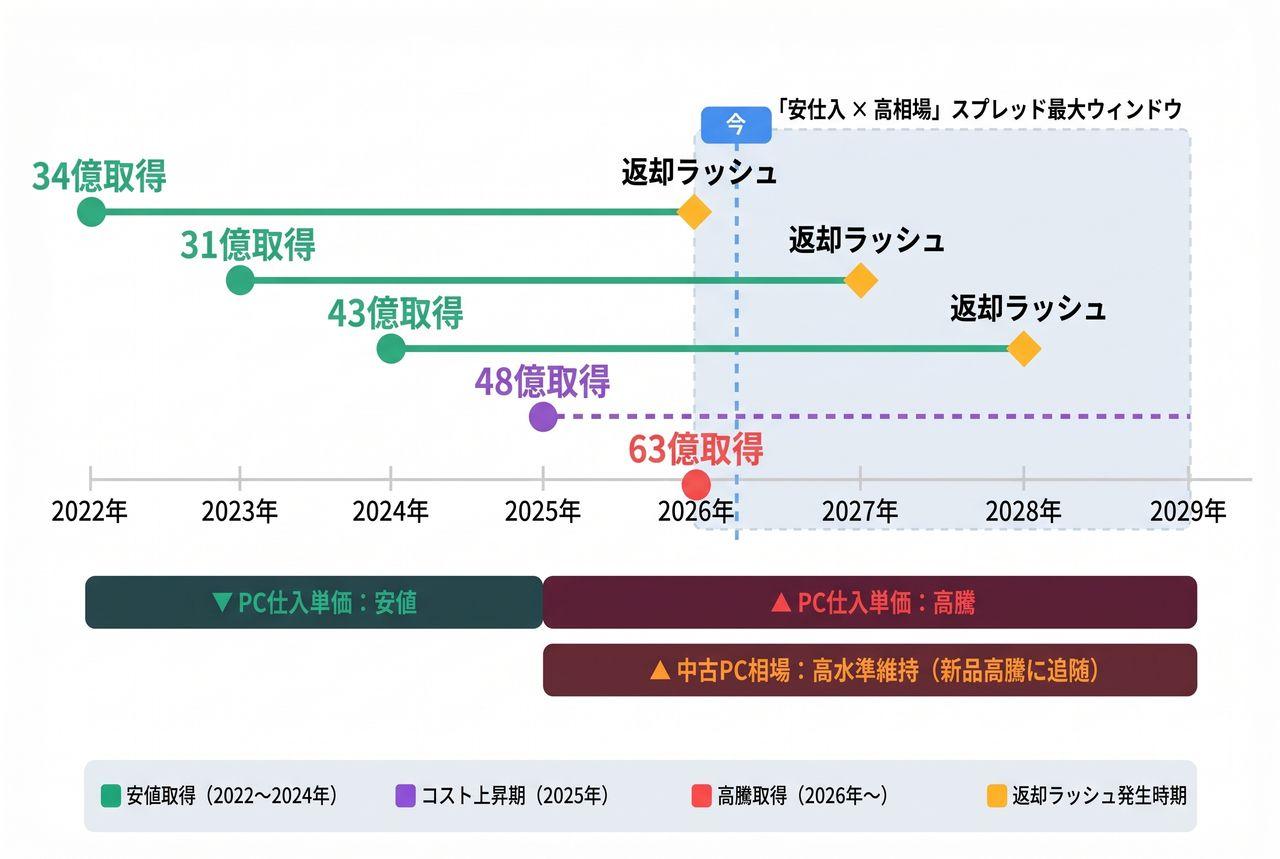
添付したイメージ図の通り、これから過去最高規模の中古PCが返却され、それに伴い過去最高のデータ消去売上が計上され、最終的に過去最高の価格帯で販売されるはずです。
実際、決算説明動画内でも「現在は100億円を超えるPC資産を保有する規模になりました」との発言がありました。
図にある設備投資額の規模感から見ても、相応の台数を購入していることは間違いありません。
今期の実際の利益額を決定づけるのは、ITAD事業における「データ消去売上」と「中古PC販売」であり、これらが過去最高の数字を叩き出すであろうことこそが構造的な真実だと考えます。
あとは、このストーリーを株主・投資家の皆さんがどう捉え、どう判断するかだと思います。
投資は自己責任で。