前回決算時の予想が保守的過ぎて呆れて500円台で売却したんだけど、また決算前に買おうかと思ってる。
返信
投資の参考になりましたか?
パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
前回決算時の予想が保守的過ぎて呆れて500円台で売却したんだけど、また決算前に買おうかと思ってる。
投資の参考になりましたか?
いくら今期は期待出来んと言ってもせめて500円くらい迄は回復してくれんもんかね?
投資の参考になりましたか?
出来高が増加安定し株主の入れ替わりが進んできた。既に売ってしまった人のカムバックも可だ。
投資の参考になりましたか?
わかるかな 夜明けまじか
投資の参考になりましたか?
全株売った もう上がらない
投資の参考になりましたか?
消極的経営では、株は上がりにくい。
財務良いのだから、もっと将来を見据えた経営をすべきでしょう。年寄り経営者は総退陣し、若手の経営を任せないと、いつまで、株価は低迷する。
もっと経営を考えてほしい。株価が下がれば買っていたが、かなりの株数になってきた。本日も買いました。
投資の参考になりましたか?
クソタン バルブ
投資の参考になりましたか?
インドの事業も、ちょびっと期待してるFCVも、過去の報道によれば成果が出るまで2年ほどかかるでしょう。
今の株価に納得してませんが、株価は市場が決めるもの。納得出来る株価に育つまでじっくりまちますよ。余力が出来れば1枚ずつ現物で積み上げる。
焦らない。
投資の参考になりましたか?
インド・アンドラ・プラデシュ州政府関係者と面談 ~「第2の成長エンジン」インドでの事業拡大を加速~
2026年10月16日
株式会社NITTAN(本社:神奈川県秦野市・東京都新宿区、代表取締役社長:李太煥、以下「当社」)は、このたび、インド・アンドラ・プラデシュ州(以下「AP州」)政府および在日インド大使館などの関係者と東京都内で面談を行いました。
当社グループでは現在、中期経営計画および「NITTAN Challenge 10」のもと、インドを今後の「第2の成長エンジン」と位置付け、事業拡大に取り組んでいます。
インドでは、自動車・二輪車市場の成長を背景に、当社のインド子会社NITTAN INDIA TECH PVT. LTD.(以下「NIT」)への受注・引き合いが拡大しており、今後のさらなる需要拡大に対応するため、生産能力の増強を進めています。その重要な取り組みの一つとして、NITが立地するAP州のSri Cityにおいて、新たな事業用地の確保を進めています。
今回の面談では、AP州政府をはじめとする関係者に対し、NITの事業拡大に向けた各種手続き等へのご協力に感謝をお伝えするとともに、NITTANグループが描くインド市場での今後の成長ビジョンと事業拡大の方向性を共有しました。
投資の参考になりましたか?
こうして500円が近づいてくると、明日あたりまた470円近辺まで下がるわけだ。
投資の参考になりましたか?
500円以内なら帰るだけ買う
投資の参考になりましたか?
ここは適当に数万株持って放置するだけで、数年に一度は利益を出すのでありがたい。
投資の参考になりましたか?
> 今の株価位置はリスクが小さく夢が大きいと判断しています。
はい、ご同輩 ^_^
投資の参考になりましたか?
爆上げしないかな🤕🤕🤕
投資の参考になりましたか?
サーモンさん盲亀浮木さんの分析楽しく拝見しております。小生も信用残に対し近い考えの一人です。これ程さまざまにエネルギーが溜まっているココは、出来高の急増は遠くないと感じています。仮に、暫くかかるとしてもサーモンさんのお考えに同感で、配当金で更に増やす楽しみもあり、ゆったり構えています。
内燃機関と言ういささか時代遅れテーマの熟成はものづくりの頂点はまだずっと先にあることを表し、それを探究し進化させる情熱が楽しみを与えてくれます。今の株価位置はリスクが小さく夢が大きいと判断しています。
投資の参考になりましたか?
頑張れ、ニッタン!
新ニッタンの分まで・・頑張れ〜
投資の参考になりましたか?
信用買い残数が1日の出来高以内だと気にしないんですが、ここはちょっと多いですよね。でもそのせいで株価が抑えられているなら今から買う側にとって有難い事かもしれません。
200円代の時に買っておけば、、、と考えてましたが、2年後くらいに「500円以下で買っておけばよかった」と言いそうな気がしてます(笑)
投資の参考になりましたか?
あと半年ぐらいは期待できるものは何もない
去年の株売却益で、今期の成長分を先食いしちゃったような形だし
今日、信用で買われてなきゃいいけどねえ
投資の参考になりましたか?
もう、完全に終了かな。
投資の参考になりましたか?
投資の参考になりましたか?
残存者メリットで
世界の自動車メーカーさんよろしくお願いします
まずはインドの業績貢献度次第かなぁ
配当いいので、いつしかインカム銘柄になっちまった
同じ時期に買った古野電気は7倍と、かなた遠くに
ニッタンも倍ぐらいにならんかなぁ
投資の参考になりましたか?
いろいろ情報ありがとうございました。
安値見てると買いたくなるので、権利落ち後の買い増しは今日で一旦終了。
2年後を楽しみにボチボチ増やしていく予定。
投資の参考になりましたか?
バリューって言っても時間軸考えながら上がるタイミングについて自分なりに仮説持って買わないとしょうがないよね。割安なだけの銘柄なら他にもあるわけだし。
ここで文句言ってても業績や株価が上がるわけでもないしね。
投資の参考になりましたか?
ここはフジオーゼックスよりもかなり短期間で3倍になってくれたけどなあ。
いくらで買ったのか知らないけど、800円の頃はPER15倍で既にバリューと言えないような株価になってたと記憶してるけど。
投資の参考になりましたか?
私がバリュー株が好きなのは儲け巾に期待するからですよ。
AIメカは実を結んだが、残念ながらここは見掛け倒しでした。
2~3年のレンジで損を回避するなら投信か銀行株が良かったですね。
損切りが少し残ってますが、何処かTOBかけてくれないかなあ~。
投資の参考になりましたか?
私がフジオーゼックスを600円台で買ってた時も、日鍛を2,300円台で買ってた時も、毎日あんたみたいなのがバ〇呼ばわりしてたよ
私がバリュー株好きなのは儲ける前に大きな損をしないことが目的だから、効率だのなんだの求めるならここにいるべきじゃないって
投資の参考になりましたか?
グローバルサウス未来志向型共創等事業の件は、このニュースの裏付けになったね。
インドでも高付加価値のバルブ需要があると。
投資の参考になりましたか?
損切りの時は マウスの動きが重い
買いの時は 何にも恐くなくマウスの動きも軽やか 逆の人もいるけれど
投資の参考になりましたか?
経済産業省「令和7年度補正グローバルサウス未来志向型共創等事業」に採択されました
2026年10月02日
株式会社NITTAN(本社:神奈川県秦野市・東京都新宿区、代表取締役社長:李 太煥)は、経済産業省の「令和7年度補正グローバルサウス未来志向型共創等事業」に採択され、インド子会社のNittan India Tech Pvt. Ltd.とともに、高付加価値エンジンバルブの技術実証に取り組みます。
本実証では、軽量化・冷却性能の向上を図る傘中空技術と、耐摩耗性・耐久性の向上を図る盛金補強技術を組み合わせ、インドの燃料事情と製造環境に適した量産技術の確立を目指します。両技術を組み合わせた製品の量産化は、NITTANグループとして初の挑戦です。
本取り組みは、中期経営計画で目指す「内燃機関領域で価値を生み続ける力」の確立に向けた取り組みの一つです。
投資の参考になりましたか?
◆訂正
> 受取れる利息も無視した現金放置。合わせて最低でも毎年3億円以上のおカネが株主の手から零れてる。
↑
調べていくうち、多額の受取利息があった。◆26.3期は1.32億円。
3か月以上の定期預金がほぼ0なのに、どうして?とAIに質問したら
+-------+
「普通預金でも年0.3〜0.5%程度、短期の定期や優遇預金ではさらに高い金利がついています。100億円 × 年1.0〜1.3% 程度の金利がつけば、1.0〜1.3億円の利息が簡単に発生します。」
+-------+
ということで、、横浜銀行を ココロヨクオモッテイナカッタ のを撤回しますw
投資の参考になりましたか?
保有する有価証券も調べた。
2026年3月31日時点
投資有価証券 約68億3,212万円(含み益)約29.5億円計上
そのうち非連結子会社・関連会社株式 約17.5億円
政策保有株式 約50.8億円
政策保有株式の主な内訳
・本田技研 300万株
・岩谷産業 11.7万株
・日本パーカライジング 9.3万株
・SUBARU 8.3万株
・マツダ 9万株
上記以外に複数の上場企業あり。26.3期の受取配当金額は 2億6,581万円。
リッチだねー
投資の参考になりましたか?
> CBについて調べてみました。
25/11/28(金)発表
CB:社債総額14億9,450万円。当初転換価額643円。
新株予約権:調達資金の額 約10億円。発行数15,552個、当初行使価額643円。
◆合計 約25億円弱
◆希薄化率は最大で約13.39%(643円で行使した場合)
11/28 終値 710円 出来高 約18万株
12/01 終値 641円 出来高 約87万株 株価は前日比マイナス約10% 下げ不足
710円の13.39%希薄化だと株価は614円ほど。現在の400円代は売られ過ぎん。
問題は信用買いの多さと出来高の少なさ。最近の出来高は一桁万株しかない。
行使に数年かける横浜、個人株主はどこまで我慢できるか、我慢比べ中か。。
何度もシツコイけど、会社保有の現金等について詳しく調べた。
◆115億円は全額が現金及び預金だった。(手許現金 + 普通預金など)
それ以外(3ヶ月超の定期預金など)ほぼ0円
ナニコレ?
例えば1年定期預金で10月現在一番高い金利はSBJ銀行 - 年1.87%。メガバンクは0.5%ほど。
仮に100億円を金利0.5%の1年定期預金すると◆5千万円受取利息(税金考慮せず)
いくら何でもおカネを遊ばせ過ぎじゃない?
一方、有利子負債が約109億円あり、これの◆支払い利息が約2.84億円
前期(2025年3月期):約2.29億円
前期比から増加したのはCB発行の影響、とAIのご意見。
手許現金潤沢で借りる必要のないおカネを借りて利息を払い、さらには受取れる利息も無視した現金放置。合わせて最低でも毎年3億円以上のおカネが株主の手から零れてる。
・・・・・これだけ銀行様に尽くしてるのだから、どんな成長戦略やM&Aを持ってくるか、厳重に監視するからね。
この会社がTOBされそうと考えて株持ってるけど、考えを改める。
ま、配当4%あるウチは売らないし、数年単位でお付き合いするわ。
投資の参考になりましたか?
売上(憶) 経常利益率(%) 純利益(億) 有利子負債(億)
ニッタン 560 6.79 18 109
フジオーゼ 280 9.29 17 4
言わずもがなですが、現在の株価が両社の評価そのものです。
過去の3ケ年の安定した利益を見ても経営の質が違う。
成長戦略が標語で終わらない事を祈るのみですね。
投資の参考になりましたか?
成長戦略の絵を描いたり、M&A相手を見つけてきたりするのに横浜キャピタルが大分手を入れてると思うよ。
2030年1000億目標なんて、NITTAN単独ならただの標語で終わりそうだったものを、8割ぐらいなら達成できそうレベルの計画にまで持ってきてる。
M&Aも、同業のフジオーゼが失敗して赤字しか出してないのに比べたら、ここは今のところ上手く行ってる方じゃないかな?
投資の参考になりましたか?
疑問に思うのは、多額の現金を持っていながらそれを使わずにCBという手を使った事。
四季報には 現金等115億円 とあります。去年より25億円増加。
インドへの投資その他は手元資金で足りるのでは。
これが実施されたら横浜だけボロ儲け。現状は横浜が手付金払っただけ。誰得?
投資の参考になりましたか?
CBについて調べてみました。
シロウトなので理解が追いつきません。週末じっくり理解を深めようと思います。
AIの回答がこちら↓
-----------------------------------------------------------------------------------
NITTAN(証券コード6493)の未行使転換社債(CB)について
2025年12月15日に、第三者割当による**第1回無担保転換社債型新株予約権付社債(CB)**を発行しました。
現時点(2026年10月時点)で、株価が転換価格を下回っているため、ほとんどが未行使の状態とみられます。
主な発行条件発行総額:14億9,450万円
利率:年1.0%
償還期限:2030年12月15日
当初転換価格:643円(下限転換価格:500円)
潜在株式数(当初転換価格時):約232万4,200株
割当先:YB-3投資事業組合(横浜キャピタル/横浜フィナンシャルグループ関連)
行使期間:2025年12月16日~2030年12月15日
行使制限(重要なポイント)
2026年6月15日まで:原則として行使不可(ロックアップ)
その後も段階的な上限あり:
2026年6月16日~2027年12月15日:全体の33%まで
2027年12月16日~2028年12月15日:50%まで
それ以降:100%まで
株価条件:前日終値が転換価格の113.48%を下回る場合は行使不可
現在の株価はおおむね470円前後で推移しており、転換価格(643円)を大きく下回っています。このため、転換によるメリットがなく、ほぼ全額(または大部分)が未行使のまま残っていると考えられます。
あわせて同日に新株予約権も発行されており(潜在株式約155万株)、こちらも同様に未行使の可能性が高いです。調達資金は主にインドへの戦略投資やM&A、自己株式取得に充てる予定でした。
投資の参考になりましたか?
燃料電池車向け部品の話を出したのは、このインドでのエンジンバル工場拡張したのに受注がいっぱいで埋まったから、さらに拡張しているという記事の話題からゴルフパターの話が出たから、その流れでしただけなんだけど。
とりあえず中間上方修正はしてるんだから好調ではあるでしょ。
投資の参考になりましたか?
日経爆上げ(+2203) ここは▼8(▼1.67%)
将に株主泣かせ→ダメ株の真価発揮
ニッチ部品のFC用受注→売り上げ寄与度は?
本丸のバルブは逸注ですか?
投資の参考になりましたか?
お!いいな~と調べていたら、CBが丸丸未行使で残っていたんですね。
投資の参考になりましたか?
おー! モーター関連なんですね!てっきりバルブだと勘違いしてました。
いやあ、来年がとても楽しみ。
FCVをトラックなどの商用車に狙いを定めて開発する、やっぱりトヨタは一味違います。
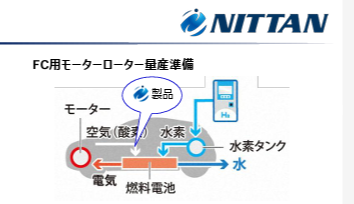
資料55ページのイメージ図にある水素タンクのバルブはジェイテクトでした。
貴重な情報をありがとうございました。
投資の参考になりましたか?
中期経営計画説明会資料の55ページに、FC用モーターローター受注獲得とあり、量産開始は2027年からの予定となってます。
■中期経営計画説明会資料
https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260609/20260609565902.pdf
投資の参考になりましたか?
ダメ株からクソ株に定着!
日経爆上げでも人気薄で蚊帳の外ですね!
配当に釣られて株価下落で機会損失増になりません様に!
投資の参考になりましたか?
PBR改善をもっと進めて欲しいもんですね。。
投資の参考になりましたか?
配当、優待目的で、少し入りました。頑張ってあげてください。
投資の参考になりましたか?
なによ〜いい加減トノス塗りなさいよ〜
投資の参考になりましたか?
別名クソタンでっせ心中すればよろしい。
投資の参考になりましたか?
下で既にゲップが出る程集めたから俺はもういらんけど、まだ余力ある人は今のうちに集めといたらええんちゃうか?
もう少し辛抱したらここは跳ねるで
投資の参考になりましたか?
> NITTANは燃料電池車向けの部品を既に受注して、来年から量産する計画
>
> ■なぜトヨタは「水素ピックアップ」を欧州へ投入するのか? 最大2500kgの牽引力! 商用車市場で何が起きているのか――ダカールラリーにも挑むFCVの次なる展開とは
> https://merkmal-biz.jp/post/123290
とても興味深い記事をありがとうございました。
トヨタの燃料電池車MIRAIが登場して10年以上になりますが、今ではたいした話題もなく忘れかけていました。MIRAIが登場した当時、TOYOTAはEVよりFCVにチカラを入れてると考え期待していたものです。
この記事にNITTANのバルブの掲載はありませんでした。何か情報をお持ちでしたら教えて下さい。
ダカールラリー2027 2027/1/1~1/15 サウジアラビア
水素燃料はどのように運ぶんでしょうね。そこにも興味あります。
記事から一部抜粋
-----------------------------------------------------------------------------------
国内では、いすゞの「エルフEV」をベースに第3世代FCシステムを組みあわせた小型トラックを共同開発中で、2027年度の生産開始を目指す。
日野自動車とも大型FCトラックの次期モデルを2030年ごろに向けて準備しており、300kW級の第3世代システムを載せてディーゼル車に引けを取らない航続距離と積載量を追いかけている。
海外勢との足並みも揃う。
BMWにはFCスタックを供給する形で次世代FCVの共同開発を進め、インフラ整備も含めて2028年の量産化を狙う。
さらに「IAAトランスポーテーション2026」の場では、欧州商用車大手のスカニア(スウェーデン)やイベコ(イタリア)へシステムを供給し、実証実験に乗り出すと明かした。
スカニアのプログラムには40台分を供与し、2027年早々には大型トラックが動き出す予定だ。イベコの重量級トラック「S-eWay Fuel Cell」向けでは、900km以上の航続距離と2万5000時間以上の耐用年数という過酷な目標を掲げ、2026年後半からのテストを経て2027年初頭には公道走行へと駒を進める。
投資の参考になりましたか?
NITTANは燃料電池車向けの部品を既に受注して、来年から量産する計画
■なぜトヨタは「水素ピックアップ」を欧州へ投入するのか? 最大2500kgの牽引力! 商用車市場で何が起きているのか――ダカールラリーにも挑むFCVの次なる展開とは
https://merkmal-biz.jp/post/123290
投資の参考になりましたか?
ダメ株からクソ株へ昇進。
出来高実績残しに注力する前に一般株主に配慮した施策を!
自社株買い位のIRでも出せるでしょうに…そんな気も無し 故に 株価低迷!
投資の参考になりましたか?
来期まで持つ気が無い人はさっさと売るべきだね。
中間決算じゃ通期上方修正もないだろうし。
投資の参考になりましたか?
ホンダが北米で好調とあるけどここは恩恵あるのかな?
投資の参考になりましたか?
投資の参考になりましたか?
なんで500円に行くと、戻るの??
不思議だなぁ?
年初来高値を速く超えて(あくまで第一の目標)1000に向かって突進して下さい。
今の数字に甘んじている会社じありません。
直ぐにとは、言いませんが『持ってて良かった。』…と一日でも早く応援している皆さんが言えるように頑張って下さい。
投資の参考になりましたか?
印度の自動車製造は、猛烈な勢いで伸長してるはずだが。
終結納入しない限り儲からないわけがないと思うわ。。
バシーっとアドバルンをあげりゃいいんよ。
投資の参考になりましたか?
中期経営計画でのインドに関する発言
『インド拠点では新規受注の獲得や第2工場の拡張工事を進めてきましたが、拡張部分も新規受注ですでに埋まっている状況です。
新中計では、倍増計画を滞りなく立ち上げ、目標売上高の達成を目指しながら、さらなる受注やバルブリフター事業の立ち上げも並行して進める必要があります。』
本日の日刊工業新聞の記事
■NITTAN、印にエンジンバルブ新工場 来年後半稼働
https://www.nikkan.co.jp/articles/view/792465
ちゃんと計画通りに進んでる。
投資の参考になりましたか?
買いました。よろしくお願い
投資の参考になりましたか?
来期(28年3月期)の利益は、四季報予想レベルじゃ全然物足りない。
最低限、株売却益が乗ってた前期並みのEPSは欲しいね。
その程度もいけないなら、中計達成なんて無理でしょ。
投資の参考になりましたか?
配当は魅力
投資の参考になりましたか?
目先の株価のために変にドタバタする方が嫌だけどな。
投資の参考になりましたか?
確かに切り取り次期で評価は変わりますが
ニッタンとフジオーゼックスの評価は現時点の株価格差に集約されるでしょ。
株価800¥(26/1) → 475\(現時点)⇒▼325¥(▼40%)
株価回復策がないなら”自社株買い”のIRでもだせませんか 社長!
投資の参考になりましたか?
いろんな見方があって面白いですね。
私がNITTANに興味を持ったのは
2025/2/28 シンニッタンに対しスパークスの投資ファンド組合が約3,700万株を1株当たり403円で買い付けると発表したから。少し株を持っていたのでこの【棚ぼた】は嬉しかった。
以下は当時のメモ
シンニッタン 25/2/28当日
終値 207円
EPS 5.72
BPS 730
内部留保(現金等) 44億円
有利負債 49億円
時価総額 113億円
発行株数 5,500万株
スパークスは24年 IJTT(いすゞ系列の部品メーカー)をTOBした。
TOB目的がシンニッタンとほぼ同じ内容。超簡単に意訳すると「上場してる意味ないでしょ」
NITTANはシンニッタンと業容や業績、割安度が似ており、有利子負債が多いもののシンニッタン以上にキャッシュリッチ。NITTANをTOBする可能性は高いと推察。
NITTAN 25/3/19時点 26/9/11
終値 292円 終値 475円
EPS 25 EPS 62.49
BPS 984 BPS 1,108.34
内部留保(現金等) 90億円 (現金等) 115億円・・26/3現在
有利負債 121億円 有利負債 109億円・・26/3現在
時価総額 84億円 時価総額 137億円
発行株数 2,897万株 発行株数 2,897万株
-----------------------------------------------------------------------------------
当初はTOB狙いだったが、このまま会社が存続するなら4%の配当金を貰い続けるのも悪くない。
投資の参考になりましたか?
どこを切り取るかでしょ。
私が日鍛バルブを買い始めた頃の株価なら、
ニッタン 238円(2024.12安値) 475円(現在) →2倍
フジオーゼックス 1045円(2024.12安値) 1765円(現在) →1.7倍
投資の参考になりましたか?
フジオーゼックスも持って恩株化してたけど、徐々に減らして今は優待分しか残してない。
ここも同じように恩株化して、放置予定だったけど中計で示した成長と現在の株価水準が魅力に思えたから、恩株を崩しても再度買おうと思えたけどねえ。
今は多少改善されたけど、ハッキリ言ってフジオーゼのIRは酷かったよ。
何年か前の掲示板見たら、俺がフジオーゼのIRに文句言ってる投稿がいっぱい残ってる。
それと比べたら、ここは最低限以上のことはやってる。
その上で、結局一番の株価対策は成長で、今後を考えたらここの方が魅力的に思えるけどね?
あと、良く知らんけど岡野バルブは同業じゃなくない?
投資の参考になりましたか?
配当貰いながら来期に向けて安く増やせるんだし別にいいのでは
投資の参考になりましたか?
無視している訳では有りません。200円台ベースからの同業社との相対評価です。
2019年 現在 上昇率
ニッタン 200円 475円 →2.4
フジオーゼックス 500円 1765円 →3.5
岡野バルブ 2000円 13560円 →6.8
日経 20000円 65000円 →3.25
もう少し株主に期待を持たせる中期経営計画なり、自社株買いなり…株価対策をして欲しいものですね。
投資の参考になりましたか?
なんで200円台から800円台まで行ったことを無視するんだろう?
前期で株の売却益が計上された影響で、今期は見かけ上は利益成長が無いように見えるから、ある程度買われ過ぎた株価が下がるのもしょうがない。
計画通りなら来期は20%以上の成長が見込めるはずだから、その時は流石に上がるでしょ。
来期もしょうもない計画出してきたら、そん時は批判されてもしょうがないと思うけど。
投資の参考になりましたか?
暫くしたら円安に戻る。そうすればまた上がりだすに違いない。
投資の参考になりましたか?
> またまた買いチャンス?!
> 金曜日のメジャーSQまで様子見。。。
配当は4%超
このチャンスはいつまで続くものぞ?
投資の参考になりましたか?
確かに! 株価対策なおざりの感が強いですね!
仮に1000株保有→ 20円配当 ⇒ 20000円
株価▼35¥⇒▼35000円
高値 840円から見ると ▼365円 ⇒▼365000円
投資は自己責任とは言え 酷いもんですね!
投資の参考になりましたか?
下がってきましたね😊
底値圏をさぐりたいな🙋
投資の参考になりましたか?
昨年11月に横浜キャピタルとの事業提携をしてからもうすぐ一年、その目的として企業価値向上を掲げています。提携発表時の株価約510円に対し、現在は475円前後まで低下しています。
投資の参考になりましたか?