他のコンサル上げてるのにひどくね?
1950割ったらまずいわ
返信
投資の参考になりましたか?
パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。
他のコンサル上げてるのにひどくね?
1950割ったらまずいわ
投資の参考になりましたか?
アバランチの買収後収益化がうまく行っていない
AIベンチャーとの合弁もうまく行かなくて合弁解消
という実態から、おそらくコンサルはできても、バリューアップはできない会社と思われますね。
投資の参考になりましたか?
現時点での懸念点は、AI企業を買収した直後の決算で、グロービングの売上高総利益率や営業利益率が大幅に低下して、それが大口投資家から嫌気されて株価が下落しないかですね。
もちろんグロービングは自社のアセットを使って、買収した企業の収益や利益率を上げるためにAI企業をロールアップしていくのは分かっているんですが、AI企業を買収してから、買収した企業の収益や利益率が上がるまでの期間を大口投資家が悲観的に見ないか、そこが心配です。
投資の参考になりましたか?
計画通りのイメージになるのでは?10年かけて株価20倍をイメージしています。
投資の参考になりましたか?
あれってことは粉○笑
システムの案件は、クライアントに交渉すると、
先の売上も交渉して請求させてもらうらしいですね。
(これは請求ともなってるから確かに管理会計ではなく財務会計ですね)
投資の参考になりましたか?
グロービングの来期27年5月期予想EPSが118円55銭。
グロービングは中計で31年5月期に売上高1,200億円(26年5月期の売上高約115億円から約10.4倍)、26年5月期から31年5月期まで年平均60%の売上高成長を目指しています。
グロービングが31年5月期まで売上高が年平均60%きちんと成長するなら、PERは60倍くらいになり、理論上の株価は(27年5月期予想EPS118.55円×60倍=)7,113円になりますし、控えめに考えて年平均40%の売上成長をすると考えてもPERは40倍くらいになり、理論上の株価は(27年5月期予想EPS118.55円×40倍=)4,742円になります。
もちろんこの計算はグロービングが中計を達成した場合の理論上の株価の話ですが、もし31年5月期に売上高1,200億円を達成できると仮定したら、今の株価はかなりの割安と言えます。
最近グロービングの株価が上昇トレンドで、出来高が多い傾向にあるのは、もしかしたら大口がグロービングの今後の高成長を期待して買っているのかもしれませんね。
投資の参考になりましたか?
昨日からどうしたん?
反動が怖いんですけど
投資の参考になりましたか?
財務会計と管理会計は違いますよ。
我々が知る決算発表(外部向けの業績開示)は、一般的に財務会計の領域です。
投資の参考になりましたか?
どうも、人材流出止めるため、ベイカレントやノースサンドなどベイカレクローンからの採用強化してるみたいですね。
何度もベイカレントの高級派遣部隊のパートナーがメンバー引き連れてくるようです。
一方、実力派のJIでからパートナーなそのメンバーの離脱は激しく起きて、残るメンバーもSO一定もらい始めてポツポツ辞め始めてると。
どうもSIの数字なら前借りができるので、管理会計上は3Qまでは数字作れるらしく、4Q次第のようですね。
確かに前の期も不可解な4Qの凹みありました。
とすると、3Qまでは数字マジックで積み上げてくられるのでそこで売り抜き、4Q決算で下がったところ買うのが良さそうですね。
投資の参考になりましたか?
買いもなし
投資の参考になりましたか?
売りなしだね
投資の参考になりましたか?
グロービングの名目上の競合はMBB等の外資系コンサル会社やベイカレント等の国内のコンサル会社ですが、MBB等の外資系コンサル会社が行っているビジネスは実質的にグロービングのJI型コンサルの競合にはなりません。
なぜならMBB等の外資系コンサル会社は「第三者として独立した立場」を維持しないといけないというグローバルポリシーがあるからです。
なので、MBB等の外資系コンサル会社は、グロービングのようにクライアント企業の事業責任者の立場で、新規事業の立ち上げや営業等をする事ができません。
あくまでも第三者として独立した立場で仕事をしないといけません。
もっともビジネスそのものではなく、優秀な人材の獲得競争と言う意味ではMBB等の外資系コンサル会社とグロービングは競合します。
一方ベイカレント等の国内のコンサル会社は、理論上はグロービングが行っているJI型コンサルに類似したビジネスを開始する事はできますが、開始するのは難しいと思われます。
なぜならグロービングのJI型コンサルはハードワークだからです(グロービングの社員の平均残業時間は月50時間前後)。
何故ハードワークだと国内のコンサル会社がJI型コンサルに類似したビジネスを開始しにくいかというと、近年多くの国内のコンサル会社がワークライフバランスを謳って採用活動をしているからです。
事実、ベイカレント、ノースサンド、ライズコンサルティンググループ、MSOL等、上場している有名な国内のコンサル会社の平均残業時間は月20時間台が多いです。
ワークライフバランスに惹かれて国内のコンサルに就職した人間が多くいる会社で、ハードワークであるJI型コンサルと類似するビジネスを開始するとは考えにくいです。
なのでJI型コンサルに類似するビジネスを開始するとしたら、ハードワークを売りにする、ワークライフバランスを売りにしていない国内のコンサル会社がすると思われます。
ただ、そのような国内のコンサル会社はほとんど存在しません。
なのでグロービングのJI型コンサルの優位性は当分の間、続くと思われます。
多くの求職者からしたら、ワークライフバランスが取れる会社が望ましいですが、株式投資、特にグロース投資においては、ハードワークの会社が望ましいと言えます。
なぜなら、大きな成果を出すためには、たくさん働く必要があるからです。
キーエンス、光通信、オープンハウス、伊藤忠商事等、高年収&ハードワークの会社は、株価や配当が右肩上がりに上昇する事が多いように思えます。
グロービングも、上に挙げた企業のように、株価と配当が右肩上がりの上昇してほしいですね。
投資の参考になりましたか?
信用買いがかなり減った。需給改善により上昇確率高い
投資の参考になりましたか?
なぜ社員代替コンサルが日本で流行るのかというと、日本の正社員は欧米に多い、職務を限定するジョブ型雇用ではなく、職務を限定しないメンバーシップ型なので、一度正社員として採用すると、仕事の減少を理由に正社員を解雇する事が原則出来ないからです。
解雇するためには(最近は昔と比べて少し基準が緩くなっていますが)整理解雇の4要件の全てを満たす必要があります。
なのでJTCでは、将来的に難しい仕事をするようになるだろうと思われる少人数の幹部候補生は正社員として雇用して、簡単な労働をする人材は非正規で雇用する傾向にあります。
また正社員を採用しても、特に新卒や第二新卒といった若手は育成に時間がかかるので、すぐに戦力になりません。
なので企業は、一過性の需要増などにより一時的な労働力不足が発生した場合は、新しく正社員を雇用するのではなく、定められた期間だけクライアント企業に社員代替要員として働いてくれ、期間終了後にクライアント企業からいなくなる社員代替のコンサル会社を利用する傾向にあります。
つまり整理解雇の4要件によって正社員を簡単に解雇できないので積極的に多くの正社員を雇用できない、なので一時的な需要増・労働力不足の時には期間限定で正社員レベルの仕事をしてくれる人材で補わざるをえないという日本特有の歪な事情が、社員代替コンサルの需要を生んでいます。
しかしこの社員代替ビジネスは、クライアント企業の成長には繋がりません。
なぜなら、社員代替コンサルは、原則クライアント企業の社員と同じ行動を求められるからです。一部の例外はありますが、基本的に社員代替のコンサルは言われた事しかしません。
なのでこれからの時代は、クライアント企業の一時的な「労働力」不足を補うための社員代替コンサルではなく、クライアント企業の「競争力」を上げる、具体的に言うならば、コンサル会社の人間がクライアント企業の責任者の立場で新規事業の立ち上げや営業、採用活動等をドライブして結果責任も負う、グロービングが行なっているようJI型コンサルの需要が増加するでしょう。
投資の参考になりましたか?
とりあえず3000近くいくのでは?その後ふるい落とあると思うけど
投資の参考になりましたか?
直近戻り高値の2190円を超えられるか?
投資の参考になりましたか?
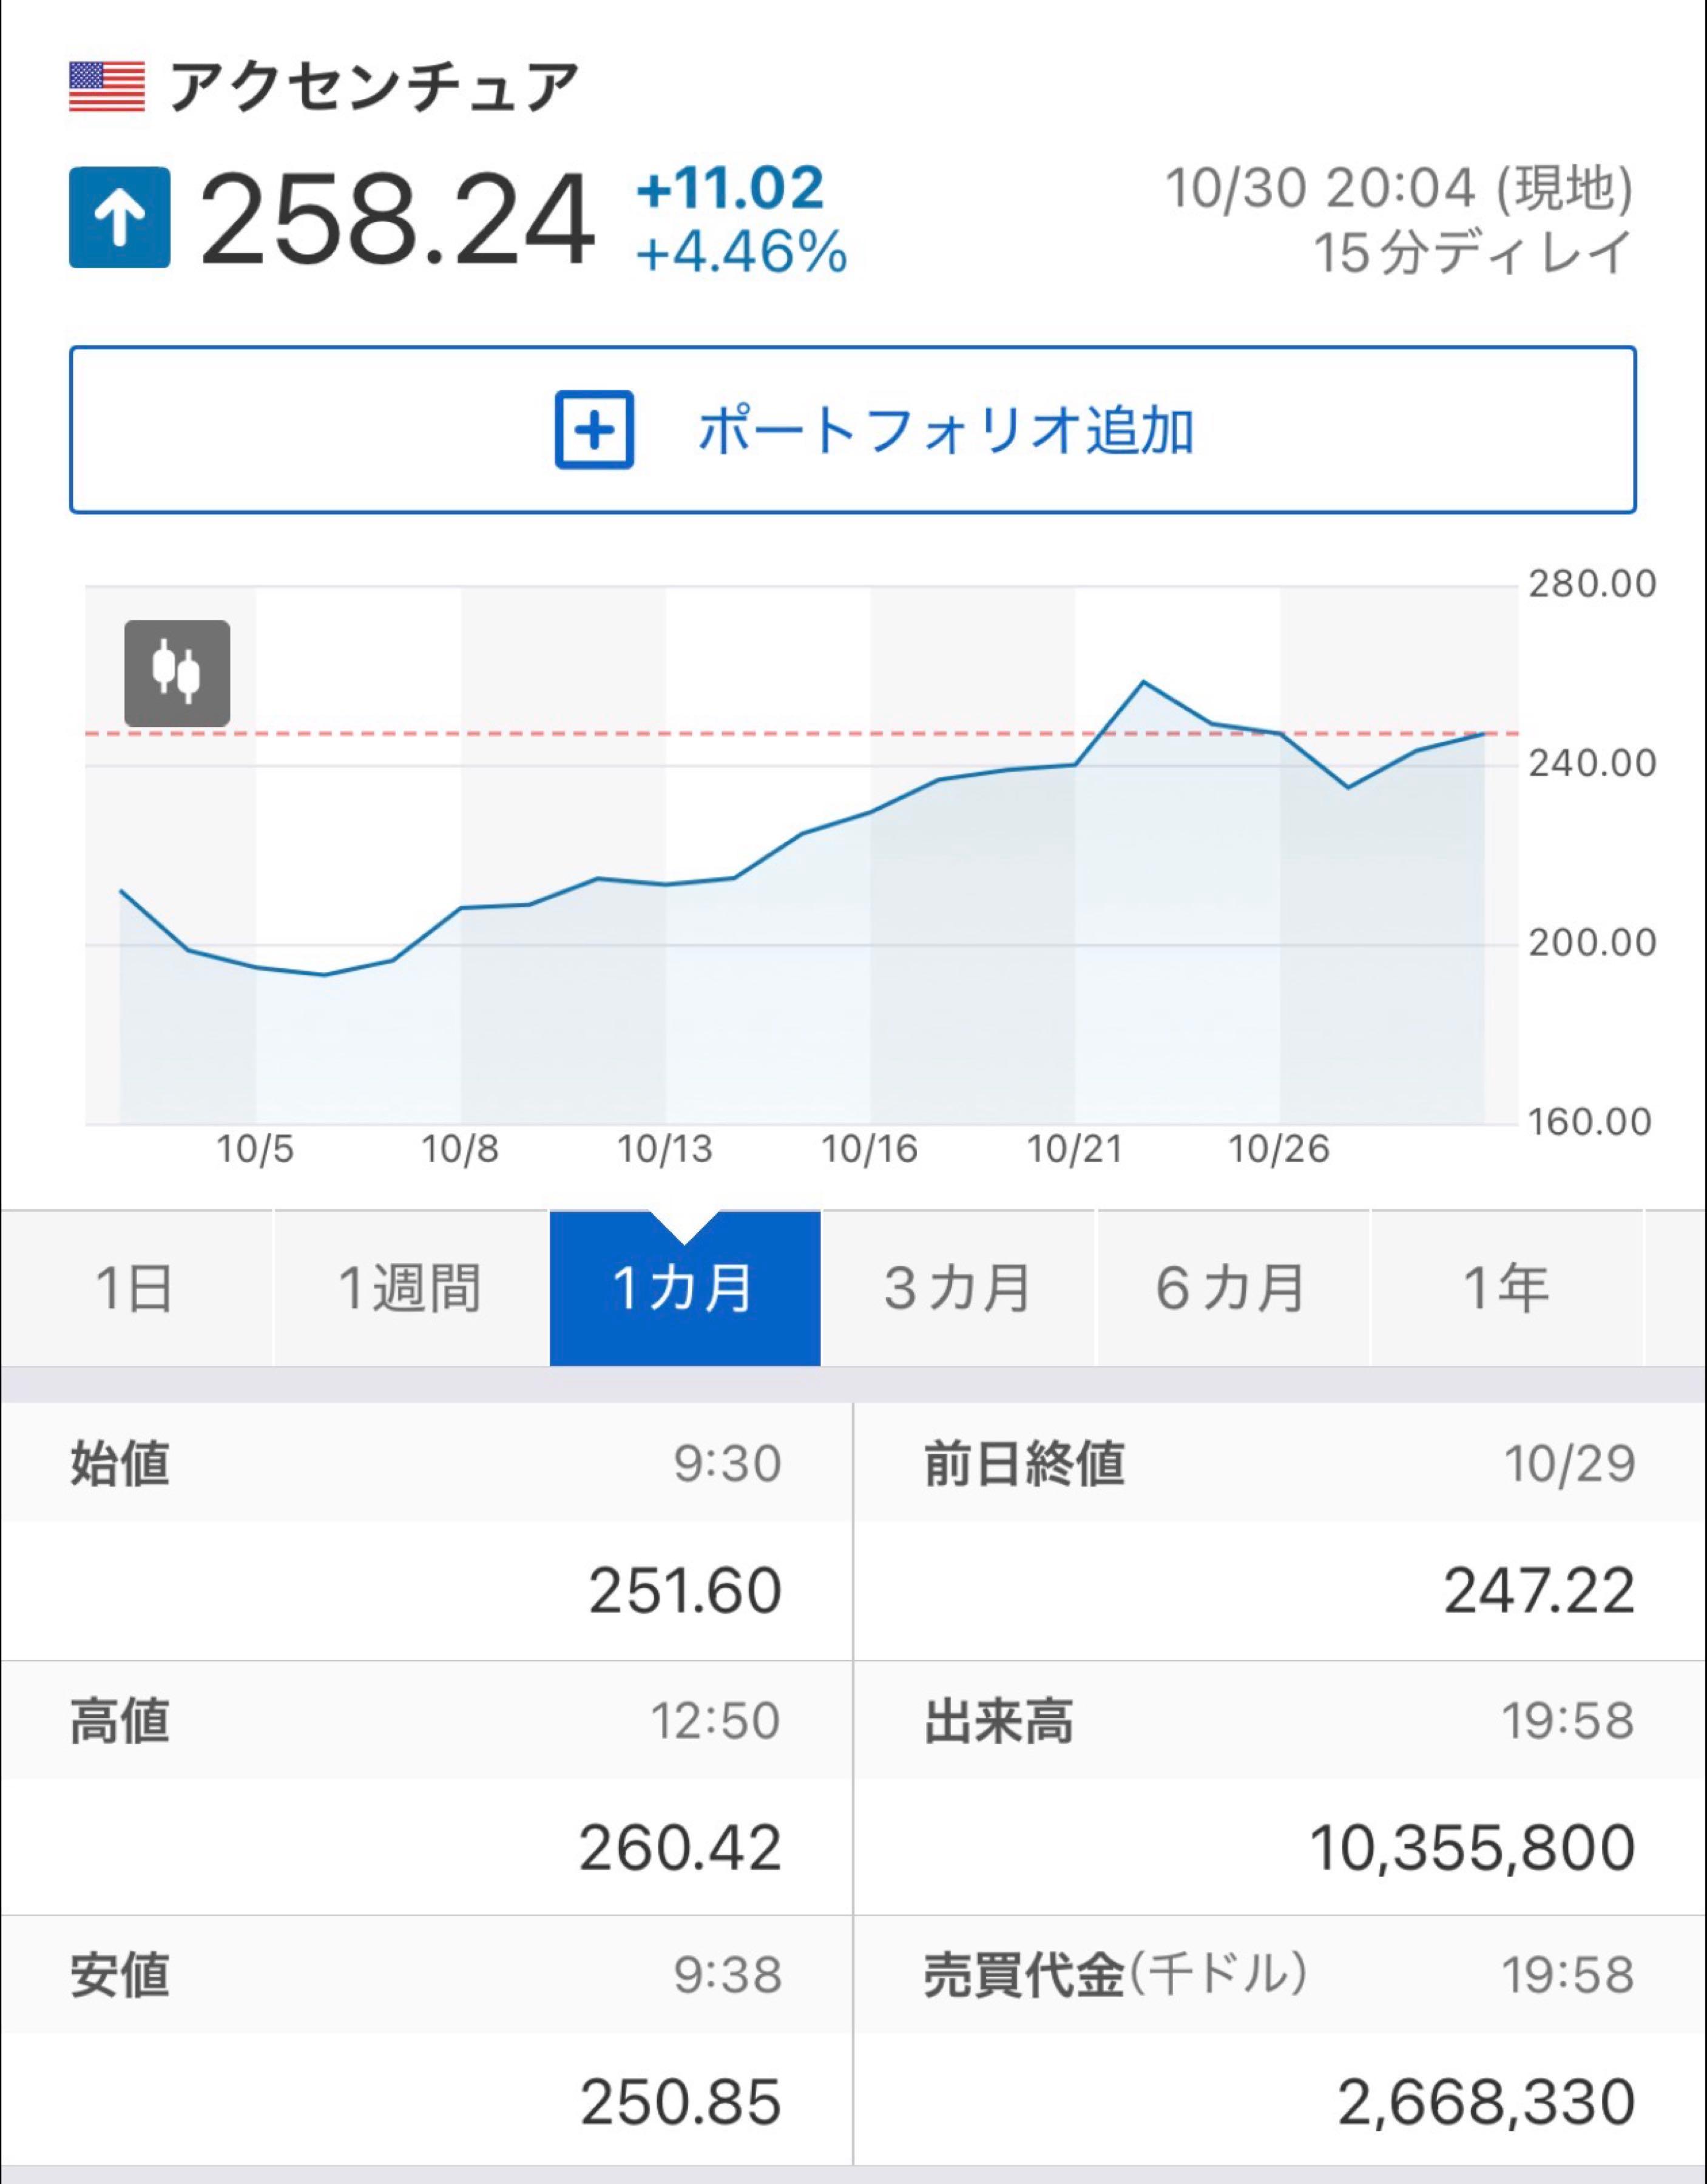
アクセンチュア爆上げ
投資の参考になりましたか?
皿洗いや倉庫の仕分け等、1日で覚えられるような仕事をしてくれる人材の労働力が一時的に不足している時に、企業が労働力を集めるのに利用するのがタイミーやシェアフルですが、会議でクライアント企業の役員や現場の社員を納得させる説得力や資料の作成、プロジェクトが遅延している理由を発見して問題点を解決する等、その仕事をするためには数ヶ月の研修と一定の地頭が必要な人材の労働力が一時的に不足している時に、クライアント企業が労働力の不足を補うために使うのが社員代替メインのコンサル会社です。
しかし社員代替要員で来たコンサルに求められるのは、クライアント企業の社員と「同じような」働き方です。
たとえクライアント企業の経営陣に代わって現場の社員を会議で説得するような、一見すると創造性が高くて大人数を巻き込むような仕事であっても、依頼者の意見に拘束されるので、そこに裁量権はありませんし、新しい価値の創造は求められません。
一方グロービングのJI型コンサルは、責任者として、クライアント企業の社員が行なっている営業や人材採用など裁量権のある仕事を任されます。
求められるのはクライアント企業にない・クライアント企業が気づいていない課題を発見し、新しい価値を創造する事です。
なのでクライアント企業の社員とは「違う」働き方が求められます。
そして、社員代替コンサルの人間力を起因とする業務以外の大半は、将来AIに置き換えられると言われています。
なので、これからの時代は、AIでは代替できない・AIだけでは完結できない仕事を裁量権を持って行い、新しい価値の創造をする、グロービングのようなJI型コンサルの需要が増加すると思います。
ただ一方で、社員代替であっても、人間力を売りにするノースサンド等のコンサル会社も、それなりに需要が続くと思います。
投資の参考になりましたか?
下がったら買い場。自信をもって言える。
投資の参考になりましたか?
あかんか
投資の参考になりましたか?
今度こそ200日ぶち抜いてくれ
投資の参考になりましたか?
一瞬だけか
投資の参考になりましたか?
気配が
オエっ
投資の参考になりましたか?
1Q時点でのパートナー数が31名。31年5月期近傍にパートナー100名目標なので、目標達成まで残り69名です。
また、パートナーを採用すると複数の関係者(パートナーの元同僚・部下など)がリファラル採用で入社してくる事が多いので、パートナー以外の社員も増えます。
しかも採用したパートナーの紹介によるリファラル採用で入社してくる人達は紹介したパートナーと一緒に仕事をした事がある人達なので、実力と人物は保証されています。
なので実力不足を理由とした離職は起きにくいはずです。
投資の参考になりましたか?
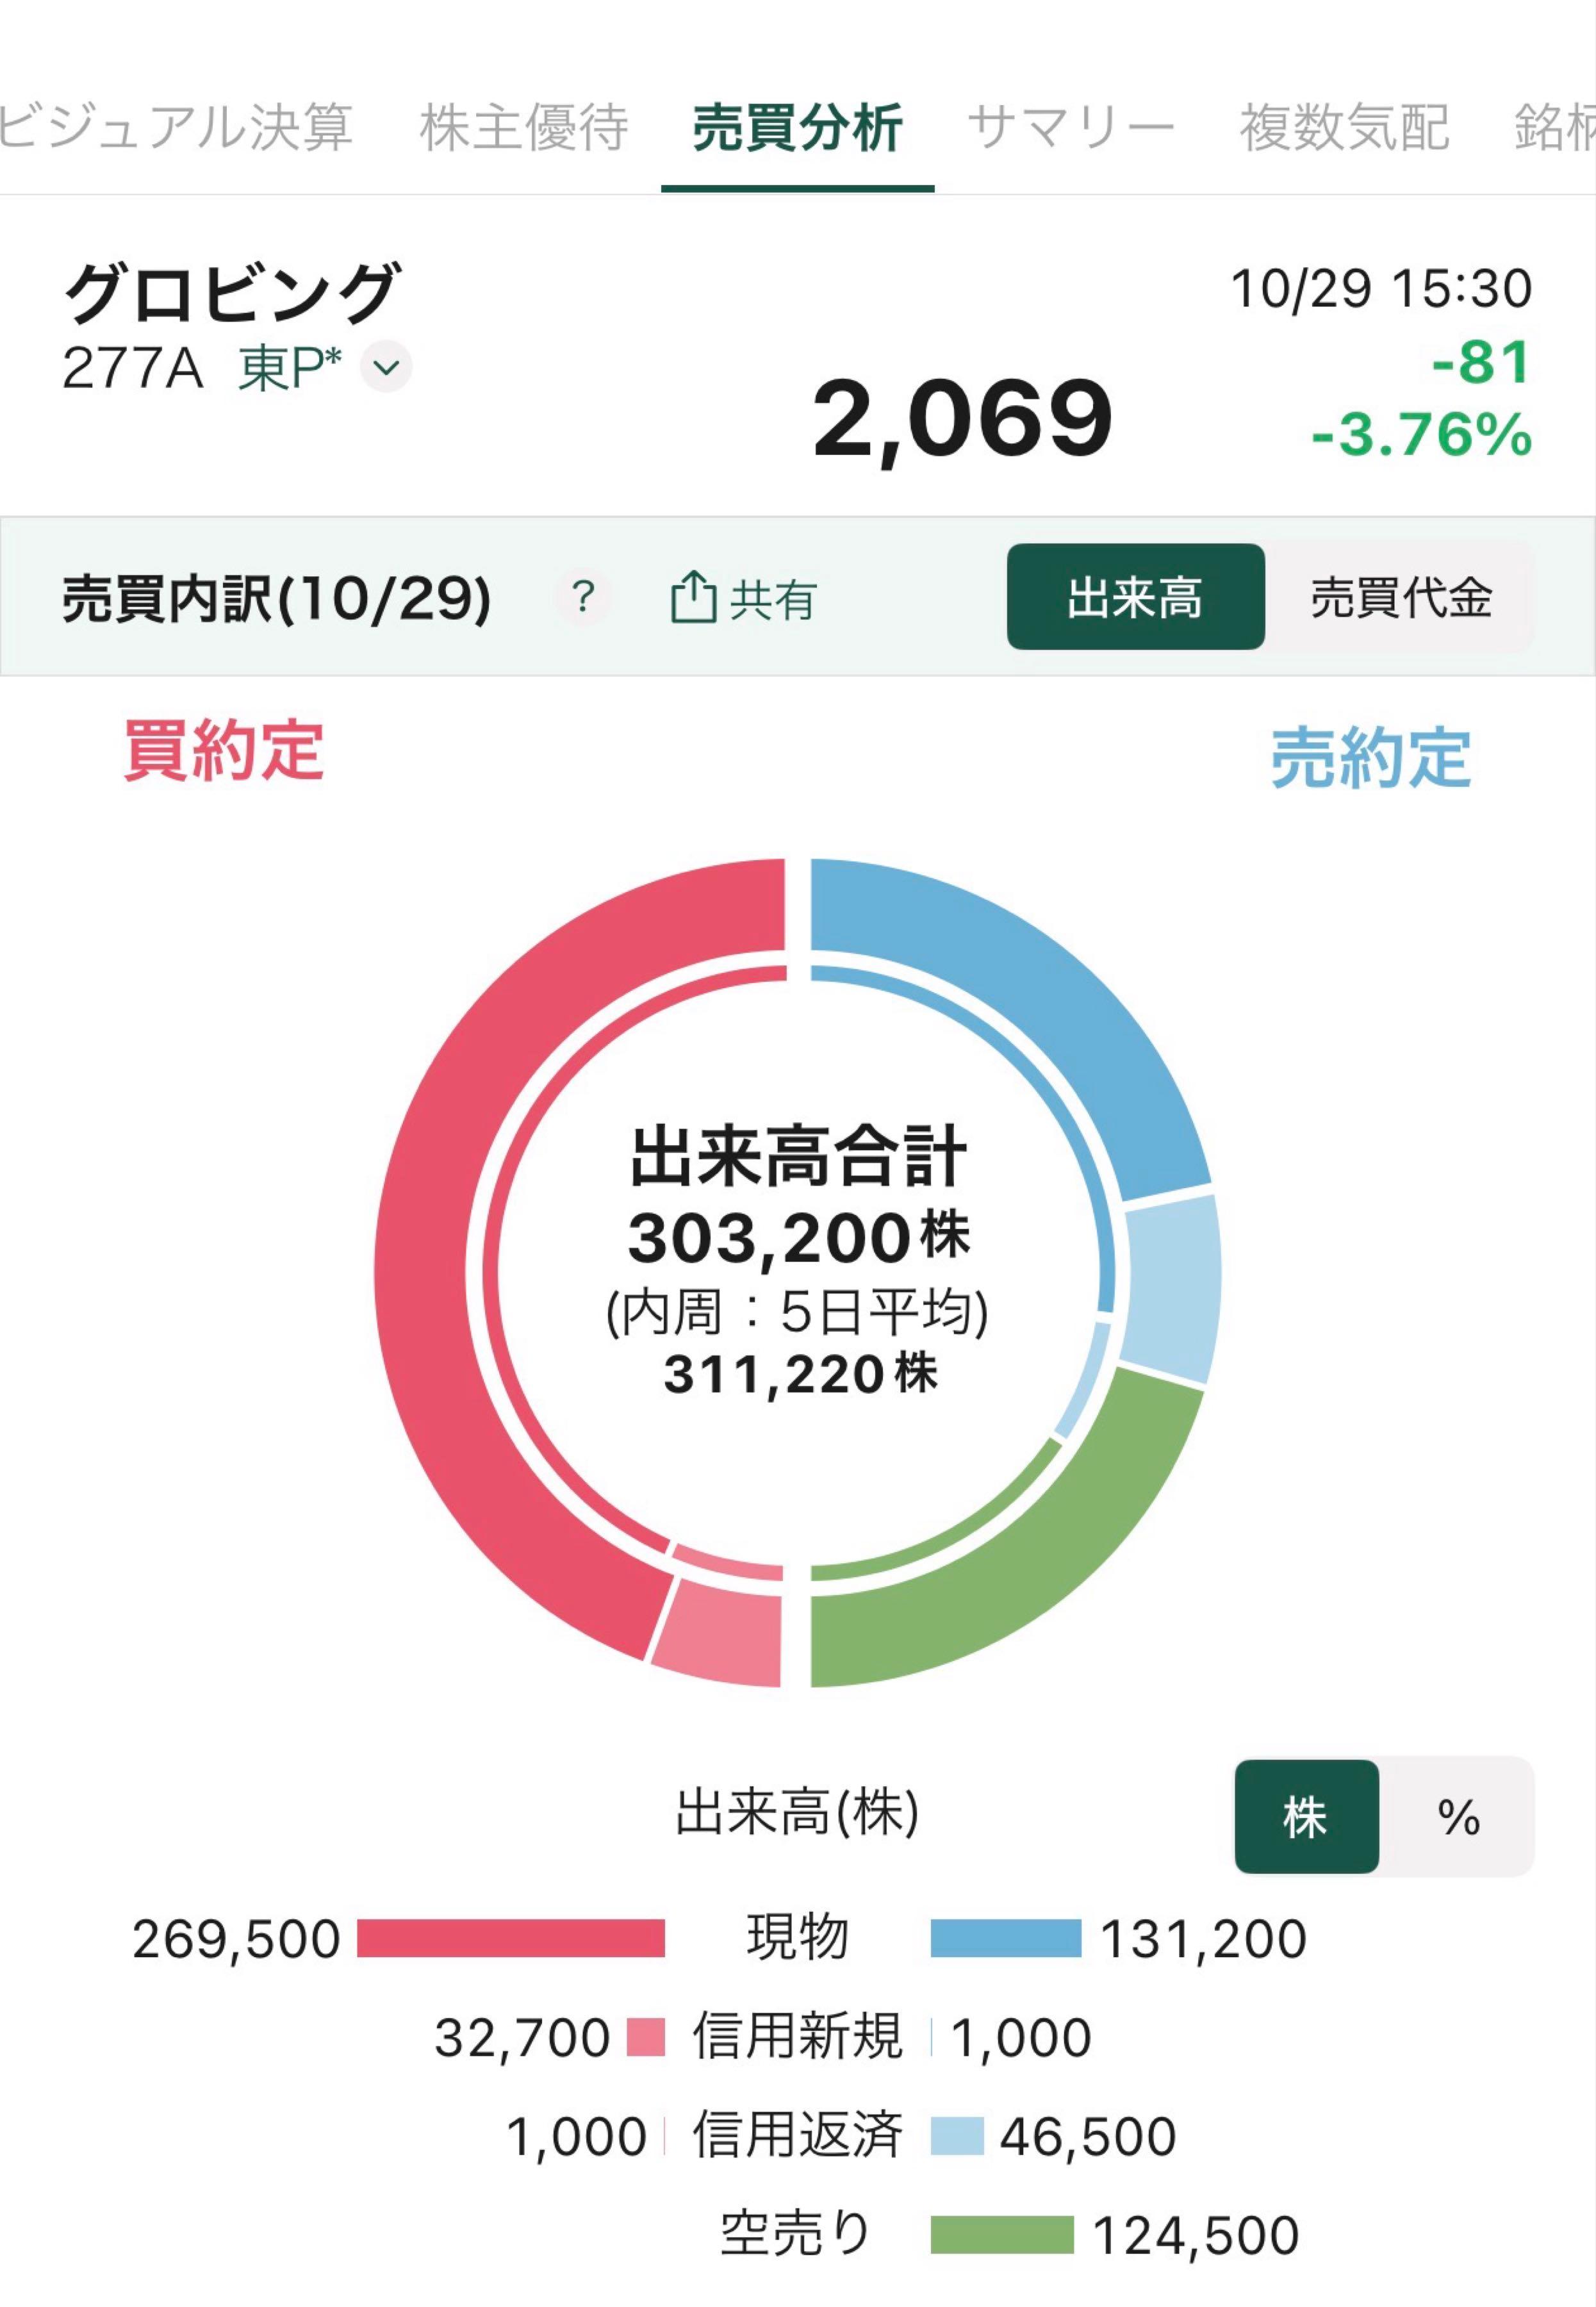
空売りがすごい
投資の参考になりましたか?
今日、下ヒゲでれば押し目だと思う。
投資の参考になりましたか?
押し目
だよね
投資の参考になりましたか?
一般の会社は営業マンが営業をして新規のお客様を開拓しますが、グロービングの場合はパートナー(共同経営者)の採用が新規のお客様(クライアント企業)の開拓に繋がっていますね。
グロービングにパートナーとして入社できる人は、過去に他のコンサル会社の幹部をしていた職歴があって、特定の業界に対する深い知見・広い人脈を持っているので、パートナーを採用する事ができれば、採用したパートナーが入社前に担当していた業界の人脈をグロービングが利用する事ができるので。
前々回の決算で、31年5月期近傍にパートナー100人体制が目標として掲げられていましたが、パートナーの人数が100人もいれば、ビジネスの範囲が現在よりも大幅に拡大できます。
今後のグロービングの成長が楽しみですね。
投資の参考になりましたか?
なんや
やっぱ寄り天やないかい
投資の参考になりましたか?
と見せかけてのからの突き上げ来た
200日線超えてくれ
投資の参考になりましたか?
普通に長期で成長が期待できるいい銘柄になりましたね。
投資の参考になりましたか?
寄り天かよ
投資の参考になりましたか?
需給は良好だね。
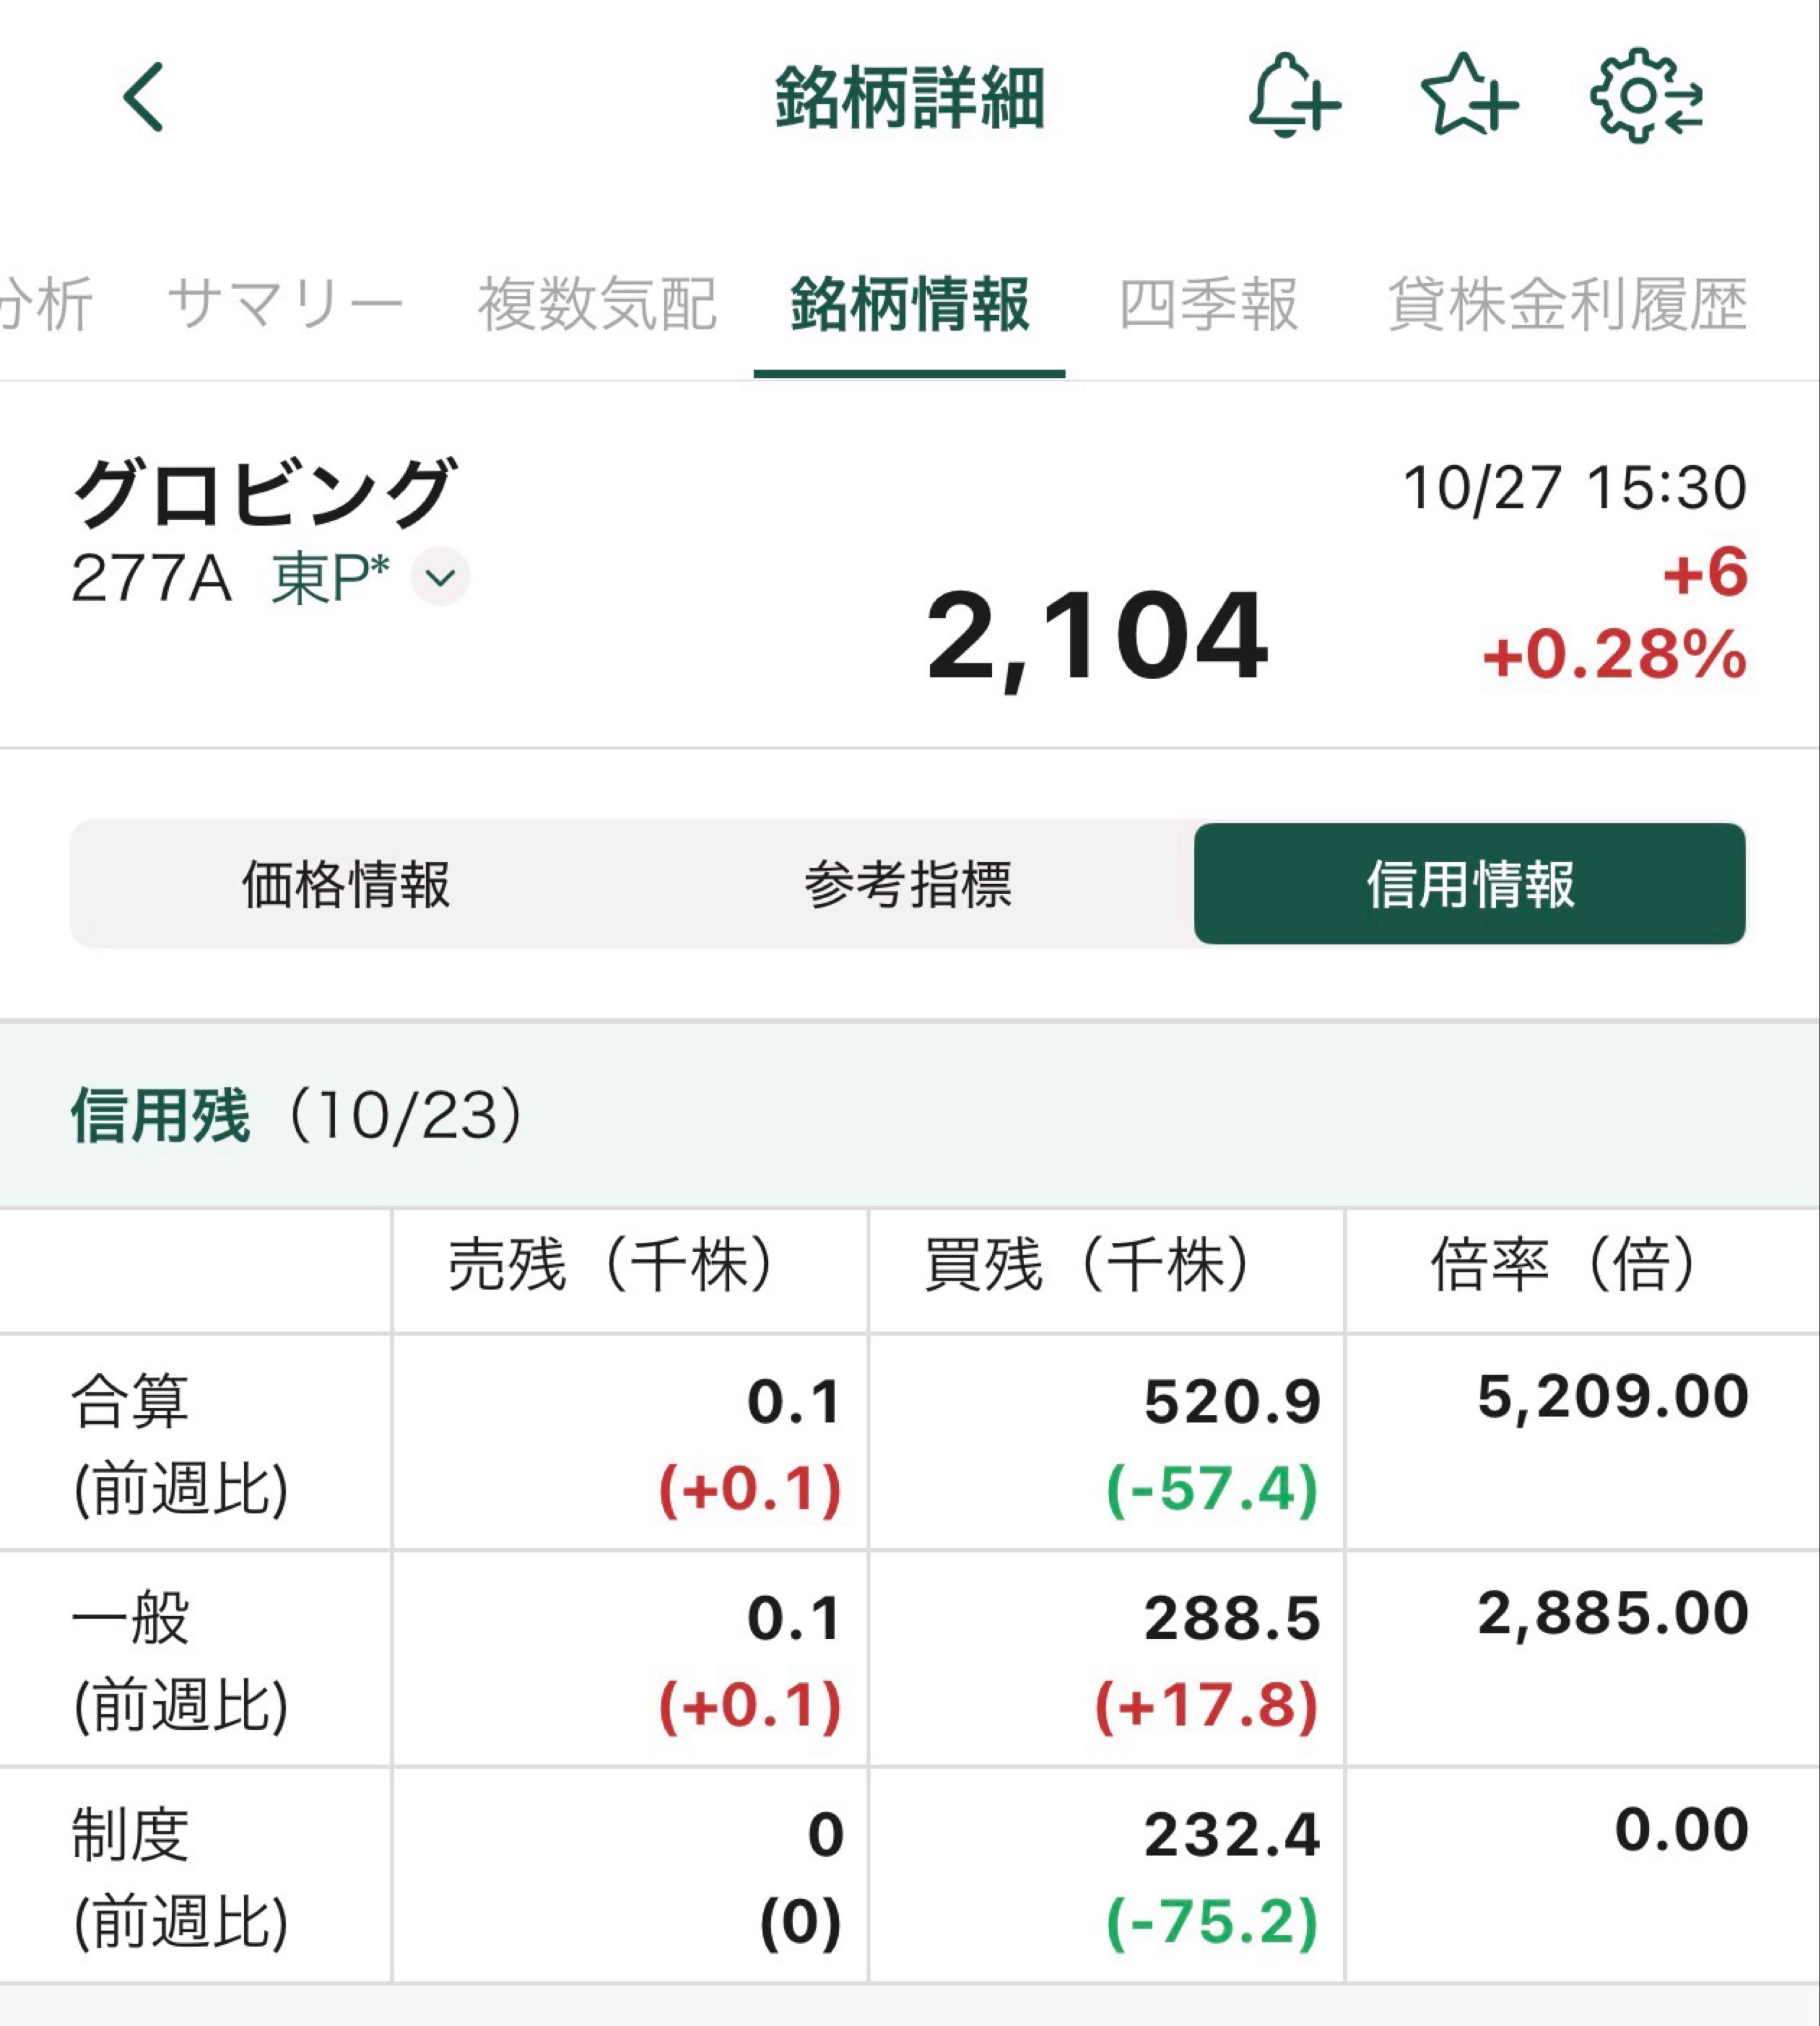 強く買いたい
投資の参考になりましたか?
1人につき毎月◯百万円の人月ビジネスをしているコンサル会社は、クライアント企業の人手不足を解消するための「社員代替」はしますけど、クライアント企業の事業の成果に対して「責任」を取ってはくれません。
しかしグロービングのJI型コンサルは、グロービングのコンサルタントがクライアント企業の責任者として出向して、内部社員として他のコンサルができない新規事業立ち上げや営業、採用活動等を主導し、事業の成果に対して責任を持ってくれます。
決算説明資料を見ると、JI型コンサルの仕事の数が年々増加している事が分かります。
その背景は「他のコンサル会社は社員代替ばかりで事業の成果に対して責任を持ってくれないけれど、グロービングは事業の成果に対して責任を持ってくれるから、ぜひグロービングに頼みたい」という風に考えるクライアントが増えているからだと思われます。
これからのコンサルは、社員代替をするだけでなく、クライアント企業の事業の成果に対して「責任」を取ってくれる会社が伸びると思います。
投資の参考になりましたか?
ここサイバーセキュリティもやってんだけど株価に反映されてないよねたぶん
投資の参考になりましたか?
ここの値幅の爆発力が凄いので、
高値追い買いはまだしない方がいいかもしれませんね。
大底で変えなかった方は次の決算は重要かと。
投資の参考になりましたか?
気配高い!✨
投資の参考になりましたか?
クライアント企業の一時的な人手不足の解消のために、クライアント企業の社員代替(PMO、業務コンサル等)をしている人月ビジネスのコンサル会社は、クライアント企業からしたら、産休や育休等で一時的にいない人の仕事を、期間限定で行う派遣社員と構図は同じですよね。
派遣元(派遣会社)から派遣された外部の人間に、自分の会社の新規事業の立ち上げ、営業、採用活動、社員教育などを任せたりしないように、一時的な人手不足の解消のために、社員代替としてアサインされたコンサル会社のコンサルタントの人間に、自分の会社の新規事業の立ち上げ、営業、採用活動などはさせません。
また、「一人アサインする場合、1ヶ月毎に◯百万円もらいます」の人月ビジネス(俗に言う高級派遣)をメインにしている上場コンサル会社のベイカレント、MSOL、ノースサンド等の目線で考えても、最近の人月ビジネスをメインにしているコンサル会社は
「普通のコンサル会社はハードワークで残業が多いけど、ウチの会社ではコンサル(実態は大半が社員代替という名の高級派遣)の仕事が出来るにも関わらず残業が少ないので、仕事とプライベートの両立がしやすいですよ!それなりの年収を得られますよ!」
という事を謳って社員を集めているので、もしクライアント企業から「グロービングのJI型コンサルみたいに、御社の優秀なコンサルタントを、内部社員としてウチに出向させて、新規事業の立ち上げや営業等もしてくれ!」と頼まれても、仕事そのものがハードワークのJI型コンサルの仕事の依頼は拒否するでしょう。
実際、ベイカレント、ノースサンド、MSOLの平均残業時間は月20時間台なのに対して、グロービングの平均残業時間は50時間前後です。特にベイカレントは残業時間が厳格に管理されているので、長時間残業はほぼ不可能です。
平均残業時間が月20時間台でハードワークのJI型コンサルの仕事は不可能です。
それに対してグロービングは、通常の派遣社員や他の社員代替メインのコンサル会社と比べて年収が高く(社員全体の平均年収は1500万円前後、コンサルタントの平均年収は2000万円前後)、ハードワーク覚悟で入社している人が多いので、グロービングの社員がクライアント企業に出向して、内部社員の責任者として、新規事業の立ち上げや営業、採用活動、社員教育などをするハードワークのJI型コンサルの仕事ができます。そういう意味では、グロービングは他のコンサル会社が持っていない強み・信頼を持ってます。
それなりの年収とワークライフバランス(そこそこの難易度の仕事、少ない残業時間)を謳うコンサル会社が増加している中、グロービングは高年収とハードワーク(難易度の高い仕事、残業時間が多い)を謳っているので、ワークライフバランスという世間の流れの逆を行く、グロービングのような高年収とハードワークを売りにするコンサル会社が今後登場しない限り、この競争優位性はしばらく続くと思われます。
逆説的ですが、これからの時代は、ワークライフバランスを謳っていない、ハードワークだけれども給料がたくさんもらえる、そしてその会社で働く事によって、他社でも十分に通用するスキルや技術が身に付く会社が、業績と時価総額を大きく伸ばすと思ってます。
実際、ここ十数年で株価を大きく上げたキーエンス、オープンハウス、サイバーエージェント、アクセンチュア、野村総合研究所、リクルート、エムスリー、日本M&Aセンター、光通信などはハードワークで高年収、卒業生(退職者)の多くが社会で活躍している会社です。
これからの時代、時価総額を大きくするキーワードは
①ハードワーク
(能力を伸ばすためには、質[精度]だけでなく量[時間]も必要。たくさん仕事して、他の会社では身に付かない技術やスキルが身に付く)
②高年収
(大きな成果を出したら、お給料がたくさんもらえる)
③卒業生(退職者)が他の会社で活躍する
(在職時に仕事をして身に付けた技術やスキルを他社で活かす事ができる)
の3つだと思います。
投資の参考になりましたか?
信用買いだけ減ればだけと
投資の参考になりましたか?
高値更新は時間の問題だね。おめでとう
投資の参考になりましたか?
成長企業(グロース株)のグロービングのPERが10倍台なのは、いくらなんでも低すぎます。
中計通りに年平均60%の成長を続けるなら、PERは40〜60倍位あってもおかしくないと思います。
WAOホールディングスの社名の由来の一つは、驚き(WOW[ワオ])の声から来ているそうですが、これから「ワオ」と投資家達を驚かせる事ができるくらい株価を上昇させてほしいですね。
投資の参考になりましたか?
投資の参考になりましたか?
JI型コンサルって端的に言うと、クライアント企業に内部社員として出向して、責任者(部長等)として企業内の問題点を主導して解決して、クライアント企業の価値を上げる事ですよね。
そう考えると、グロービングの事業のJI型コンサルとM&A(AI企業のロールアップ)って相性がいいですよね。
WAOホールディングスがM&Aで会社を買い、買った企業の問題点をグロービングの社員が主導して解決して、M&Aした会社の売上・利益、そして価値を上げる。
WAOホールディングス傘下の会社の価値が上がれば、WAOホールディングスの時価総額も増加します。
もしかしたらその内WAOホールディングスで価値を上げた会社を上場させるとかするようになるかもしれませんね。PEファンドのインテグラルみたいに。
投資の参考になりましたか?
前に賑わったときに買えるような判断ができる人が、勝ち組です。
投資の参考になりましたか?
どうやってこの株を見つけたか
思い出せないのです。
てもありがとう
投資の参考になりましたか?
週足で26週線を明確に超えた。
決算後のあの雰囲気から一転トレンド転換や!
投資の参考になりましたか?
高値引け!✨
投資の参考になりましたか?
すげー、4%減益発表から、、、2100円目前🙄🙄🙄🙄
投資の参考になりましたか?
まだまだ高みの見物ですよ!(塩漬)
投資の参考になりましたか?
やっと再評価路線に乗りましたか。
長かったですねぇ
投資の参考になりましたか?
日経が下がり、私の保有株があんまり下がったので、上がっているこの株をAM中に3/4程売ってしまいました。
ところが今日はこんなに上がっている!!!
辛抱しておればここの儲けで埋め合わせできたのに残念です。
投資の参考になりましたか?
需給の壁を、突き破った感がある
投資の参考になりましたか?
割安成長株の本領発揮。想定に対して安いどころか、バリュー株かといいたいレベル。
投資の参考になりましたか?
いけいけー
投資の参考になりましたか?
どこの誰だか知らんが1950円で抑えるのうざい!!!
投資の参考になりましたか?
アクセンチュアが爆上げ
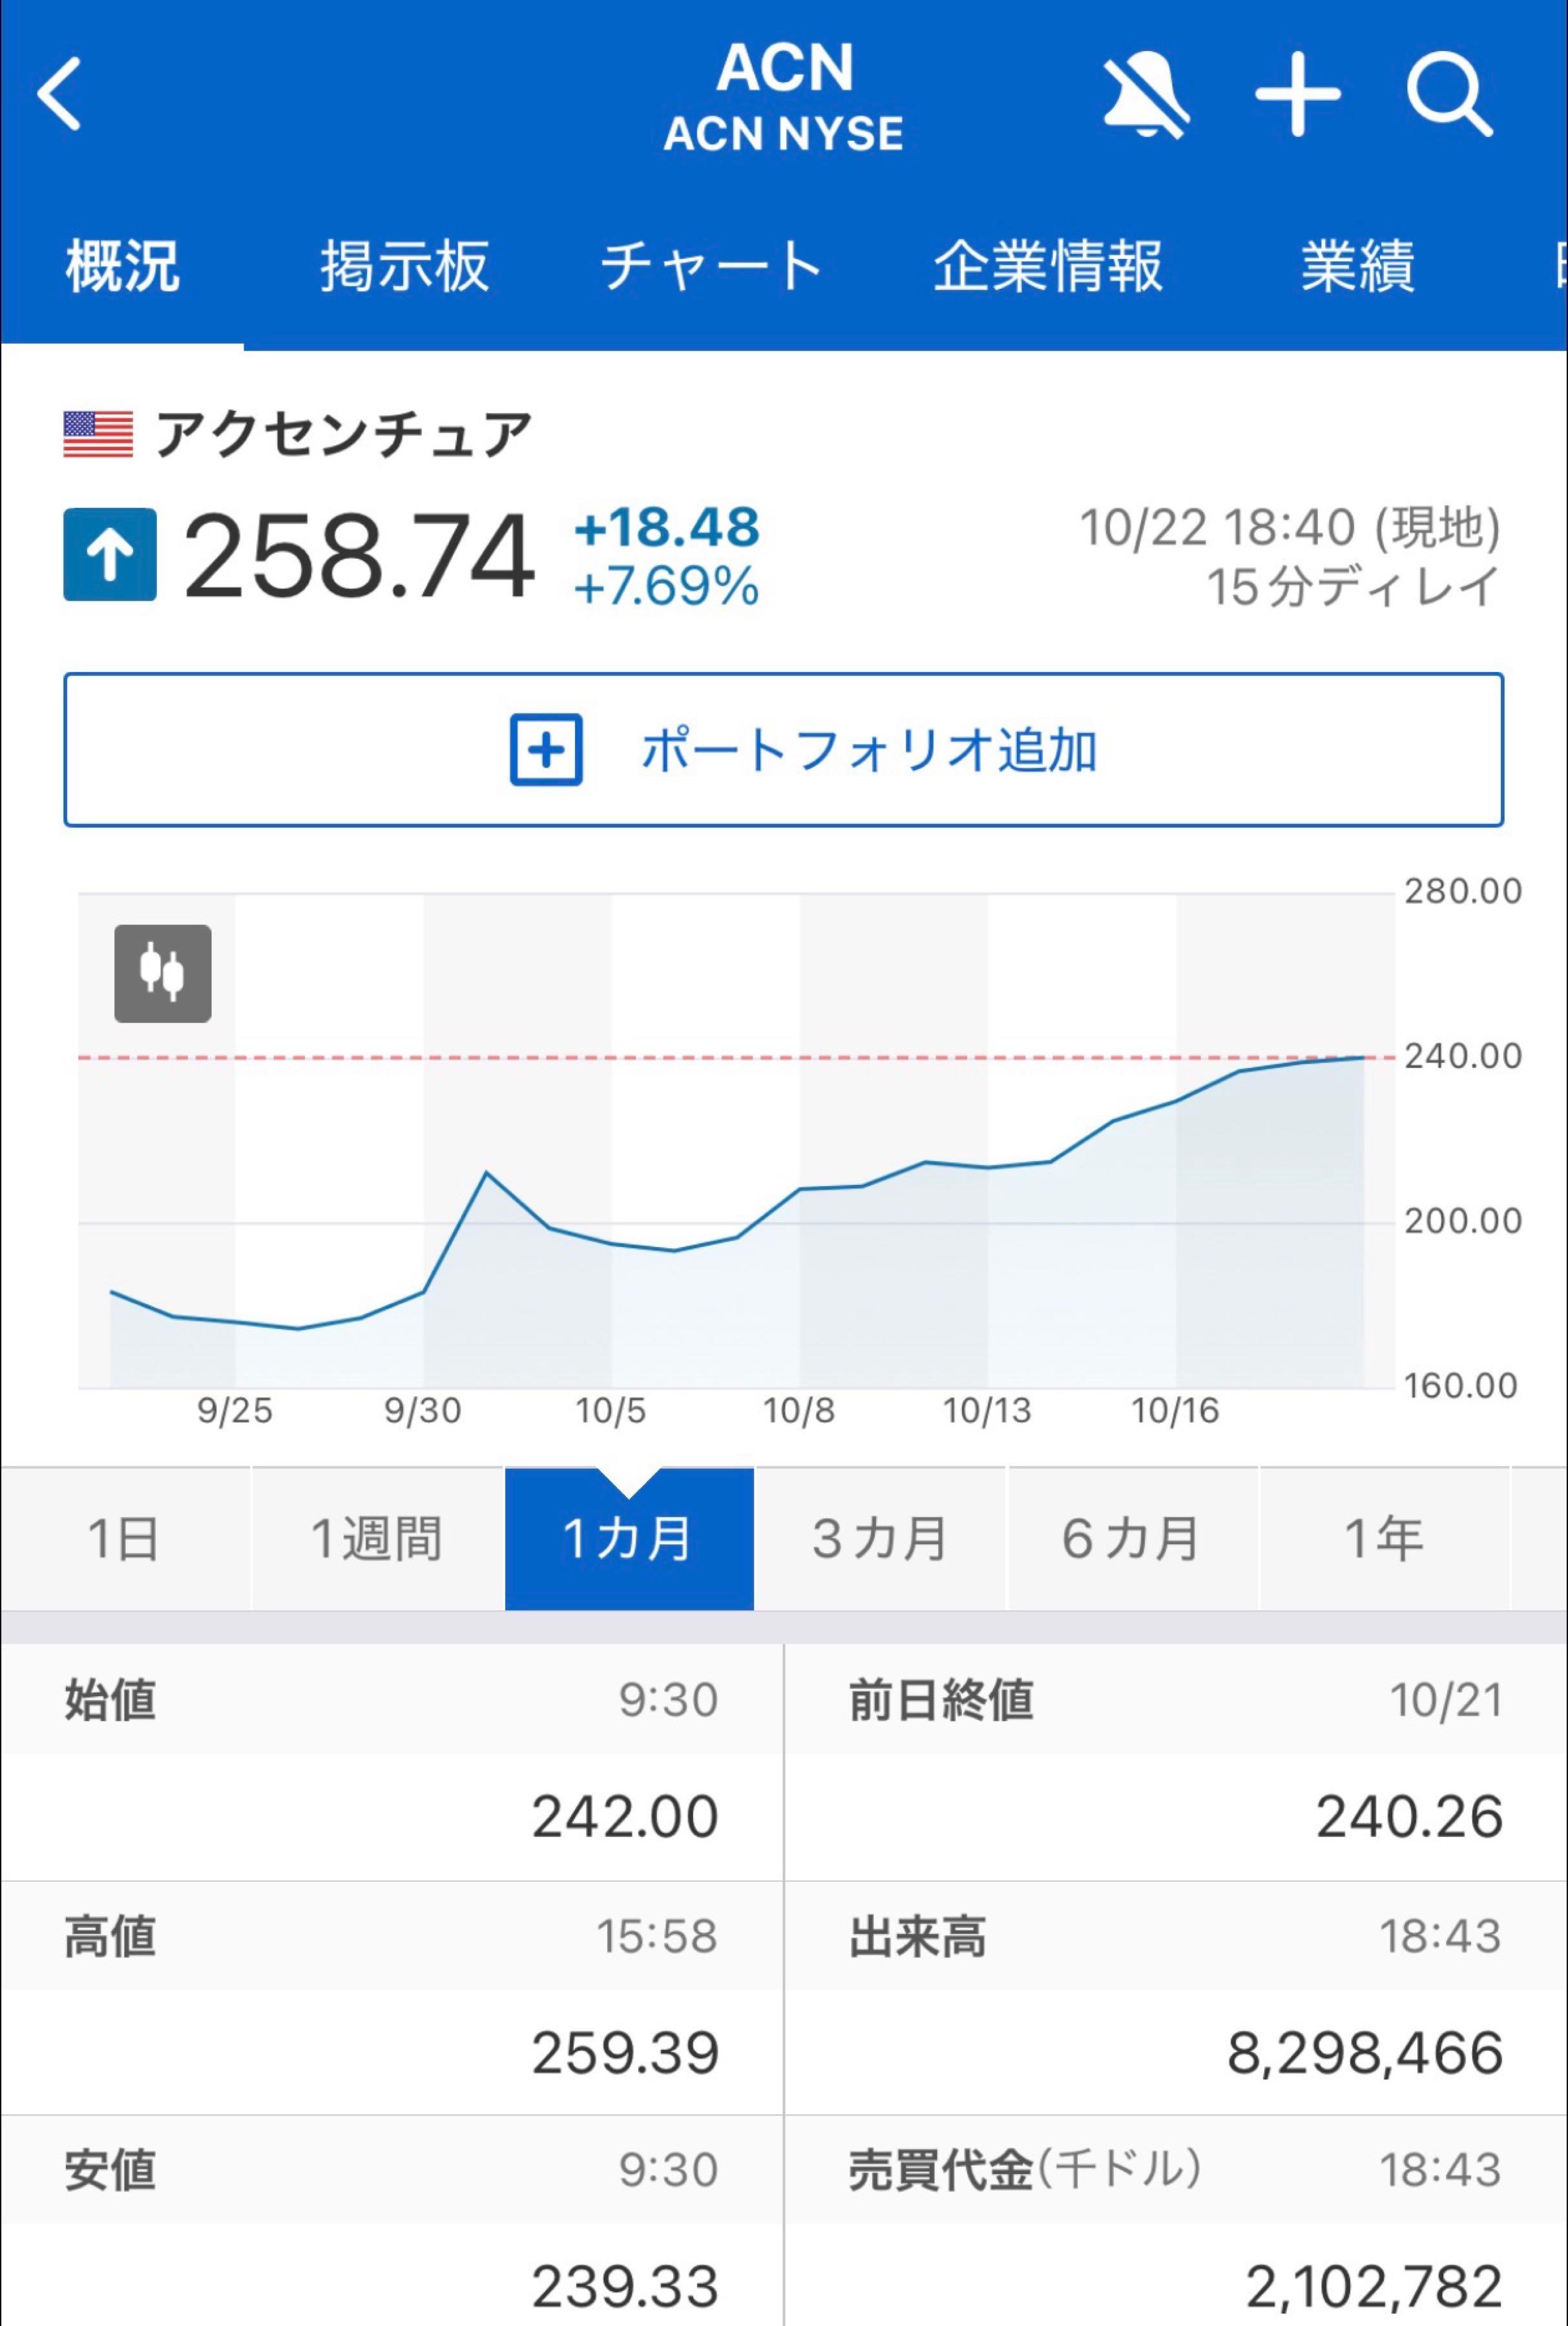 強く買いたい
投資の参考になりましたか?
PERは株価÷1株当たり当期純利益ですが、PER◯◯倍という単語が、株式市場の参加者が「暫くの間、この銘柄は年間成長率◯◯%を継続するだろう」と判断しているという事を意味しているなら、グロービングの理論上の適正PERは60倍程度という事になりますね。31年5月期まで年平均60%成長を続けると言っているので。
一時的な業績未達等を想定しても、控えめに言って理論上の適正PERは40倍程度はあると思われます。31年5月期まで年平均60%の成長を本当に継続できるならですが。
そういう意味ではグロービングの現在のPERは15〜20倍程度なので理論上は割安という事になりますね。
投資の参考になりましたか?
アクセンチュアが上がってますね
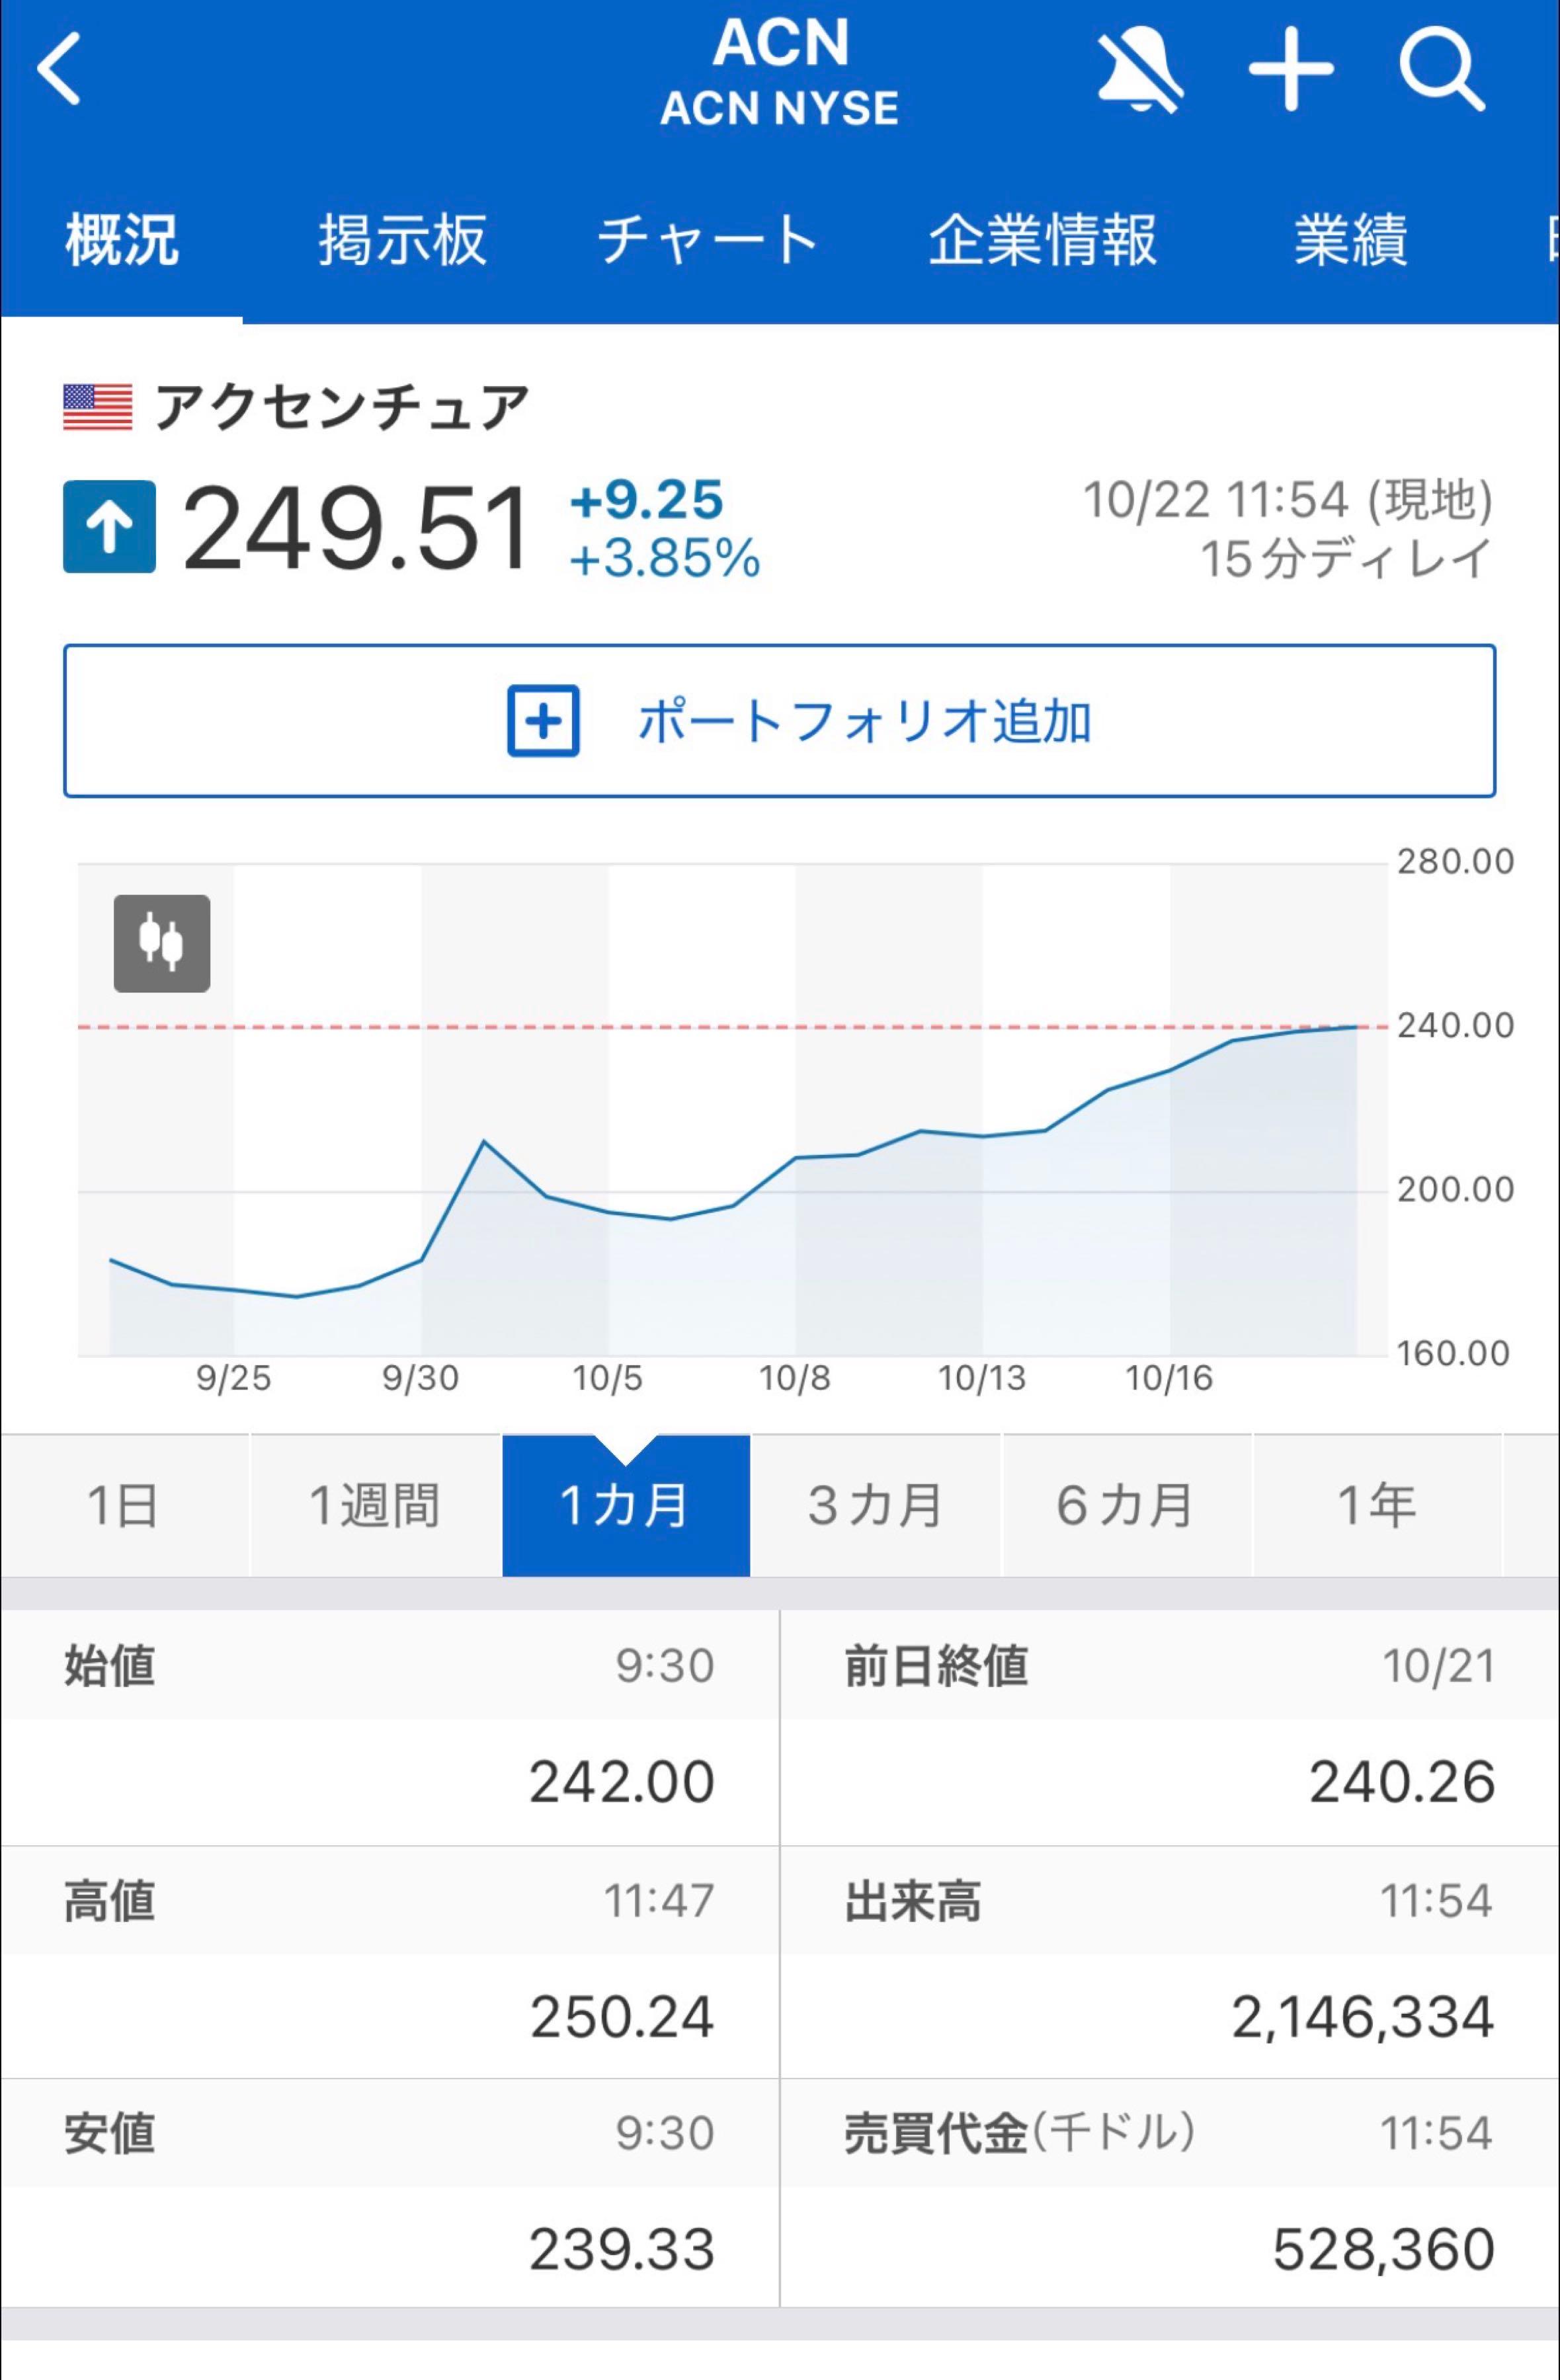 強く買いたい
投資の参考になりましたか?
日付 終値 前日
比率 売り残 買い残 信用
倍率
株数 金額 株数 金額
26/10/21 1,888 +0.43 0 0 553,000 1,185,365,842 -
26/10/20 1,880 -1.42 0 0 373,300 821,276,542 -
26/10/19 1,907 +3.47 0 0 563,200 1,205,570,142 -
おい、今株探見たら373,300から553,000になっとる。。。
投資の参考になりましたか?
投資の参考になりましたか?
これは予想ですが、ベイカレントやノースサンド等、人月ビジネスをしているコンサル会社では、未だにAIでできる事務作業を業務コンサルやPMOという形で人間にやらせてクライアントに料金を請求しているのではないでしょうか?
だからAIプラットフォーム事業の立ち上げ(またはAI企業の買収)をして、AIにできる事務仕事はAIにやらせ、グロービングのJI型コンサルのように、人間にしかできない仕事(営業、採用活動、融資交渉等)にコミットするという事をしないのではないでしょうか?
もしベイカレントやノースサンド等がAIプラットフォーム事業を立ち上げ(またはAI企業の買収)をしたら、自社の既存事業のシェアが減ってしまいますからね。それでしないのだと思います(AIを導入すると、人間が事務作業をやり、高い料金を請求する高級派遣の契約が減ってしまう、俗に言うカニバリゼーション)。
一方、グロービングは早い段階からAIにできる事はAIに、AIにできない仕事のみをグロービングの人間がやるということをしてきました。この差はかなり大きいと思います。近い将来、グロービングがベイカレントやノースサンドの業績と時価総額を追い抜くのも時間の問題でしょう。
投資の参考になりましたか?
松井アプリで見たら55万のままやんって思ったら、株探で見たらホントに37万やった。松井の情報が間違ってるでいいんやろうか??
投資の参考になりましたか?
収斂しとるばい。
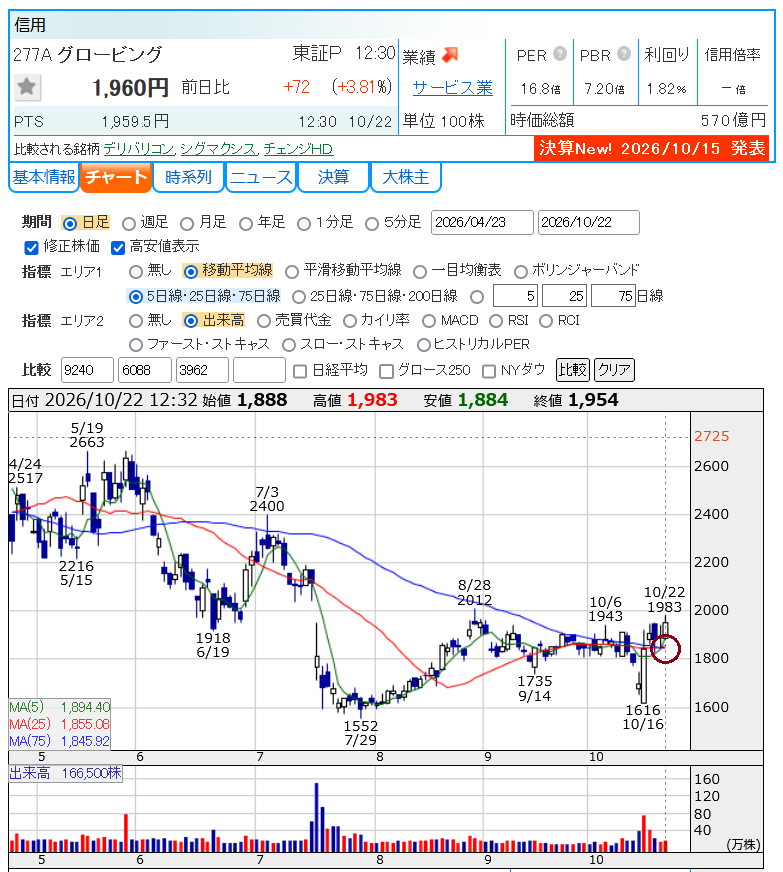 強く買いたい
投資の参考になりましたか?
需給めっちゃ改善
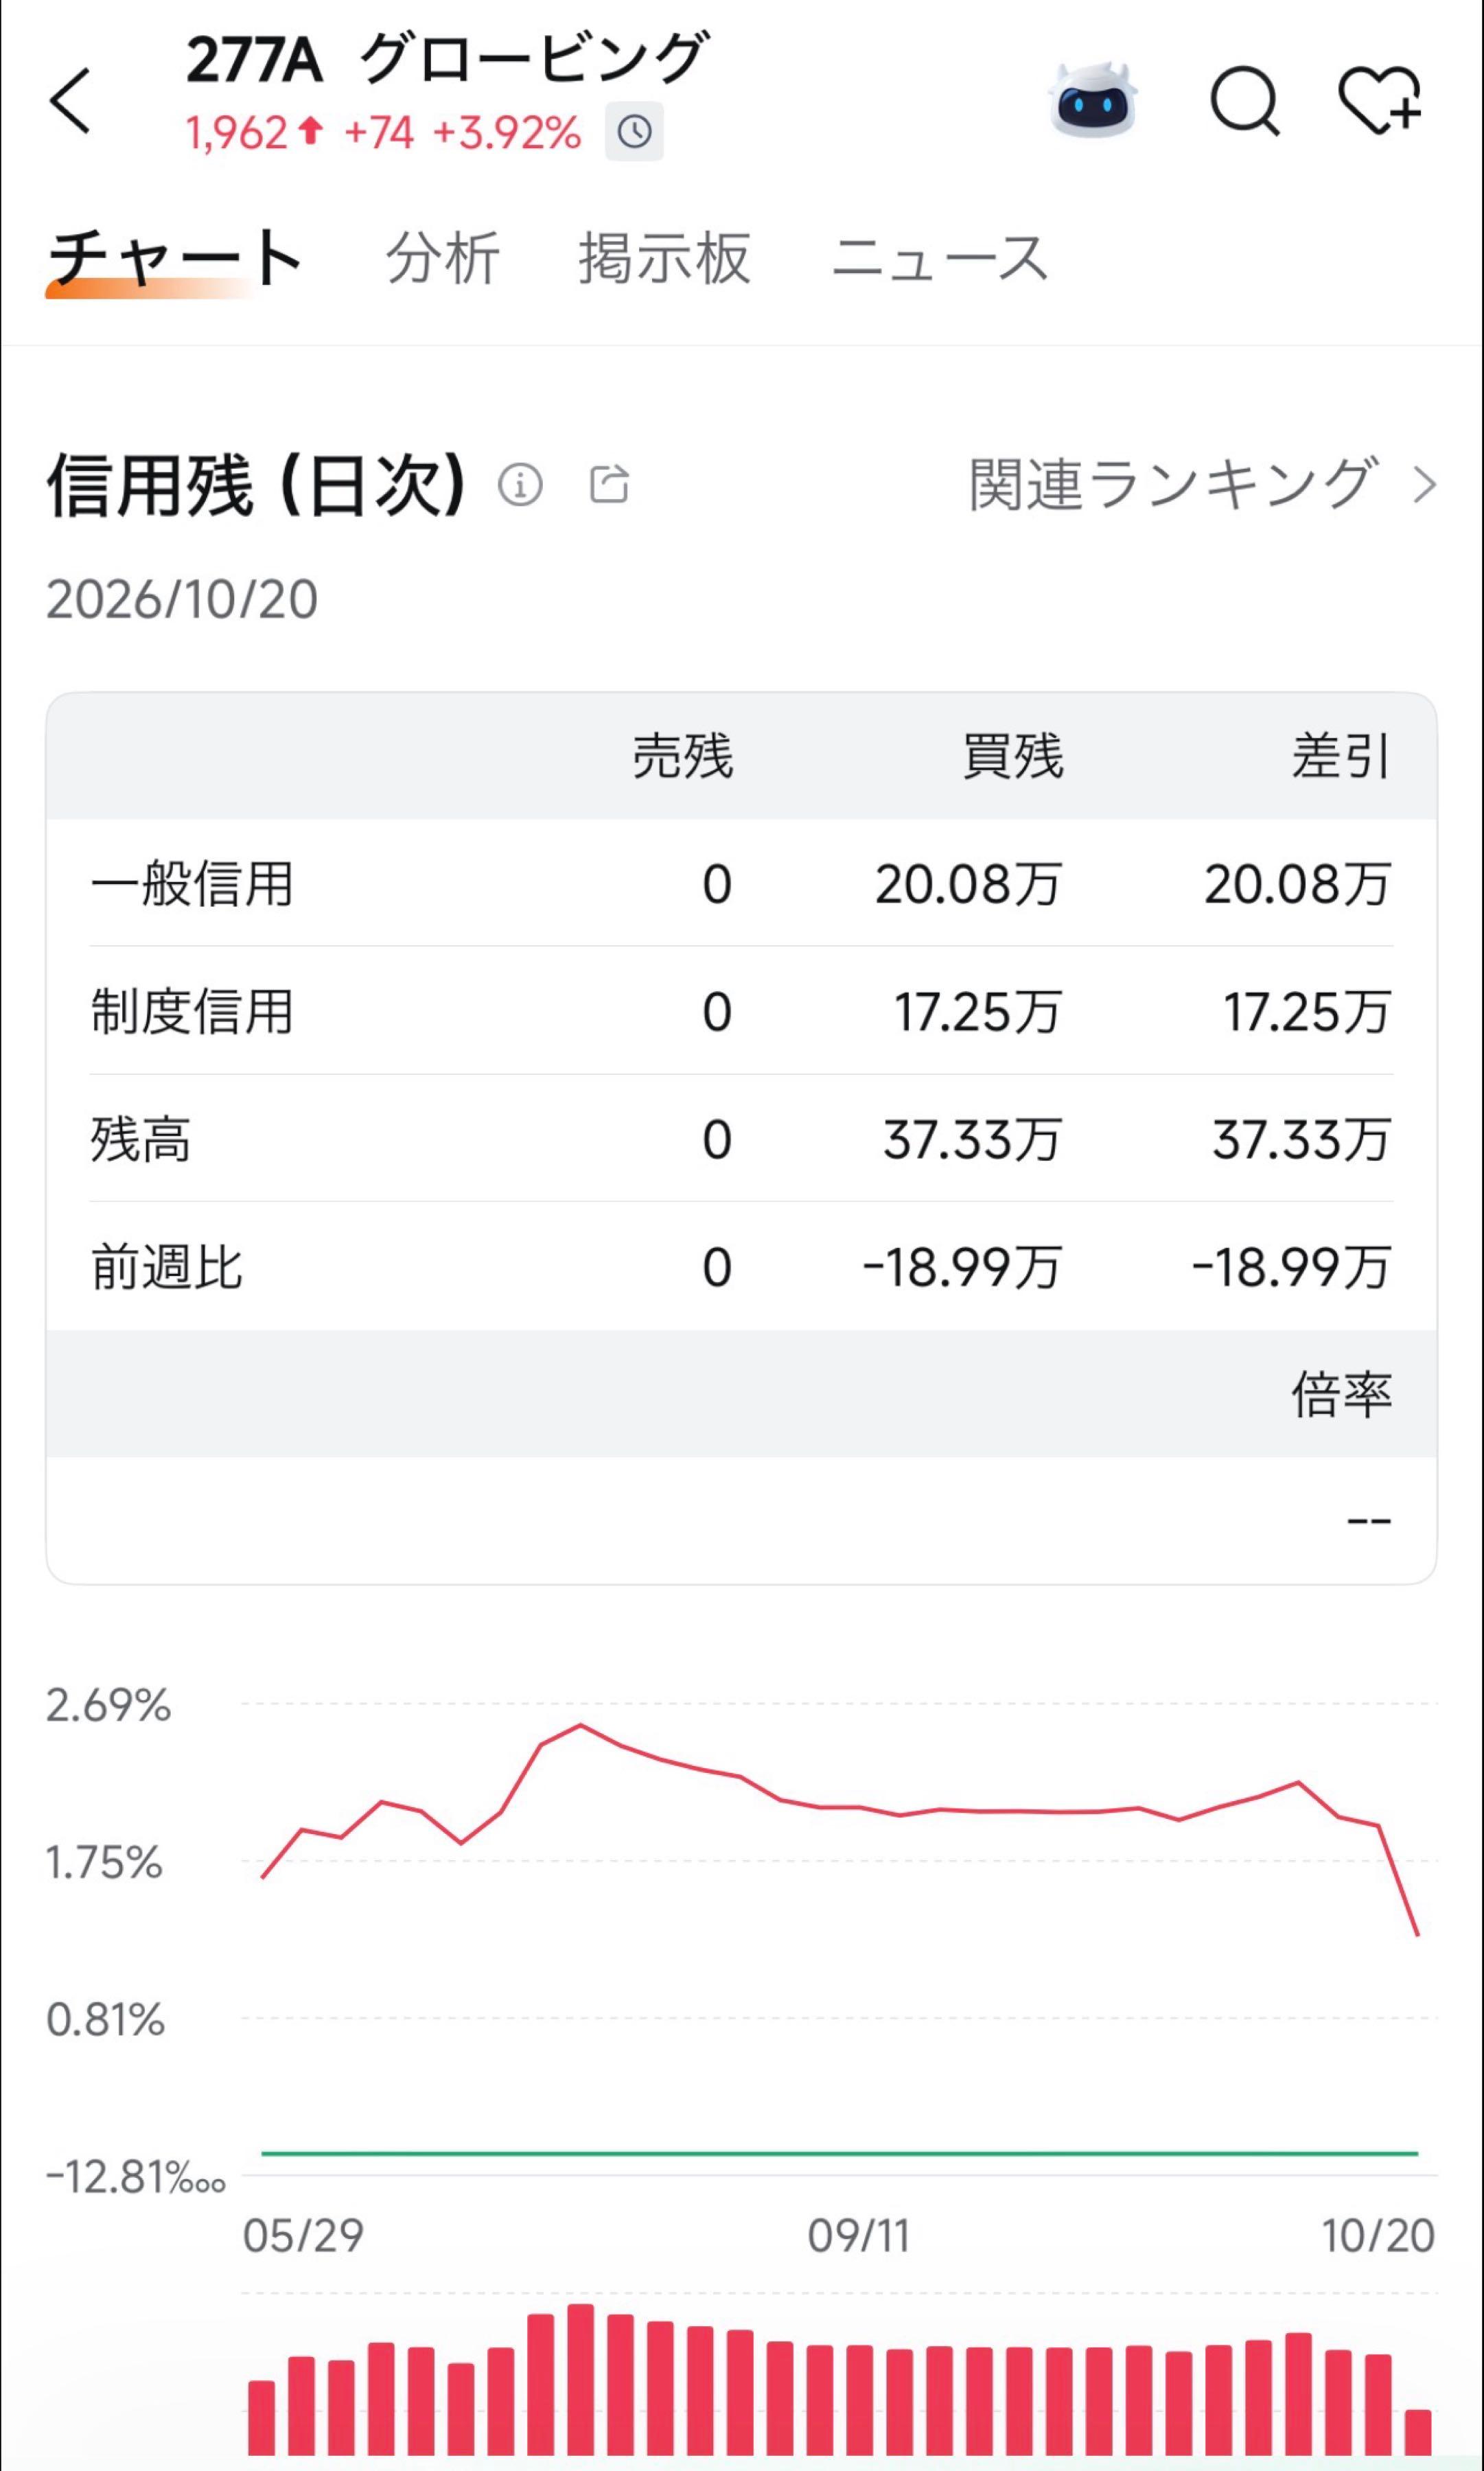 強く買いたい
投資の参考になりましたか?
今期の業績はM&A織り込んでないでしょう
投資の参考になりましたか?
M&Aの基本合意書(LOI)が提出されたのが現時点で2社。2026年12月1日から持株会社(WAOホールディングス)に移行するという事は、M&Aの成立は早くても12月以降の可能性が高そうですね。
恐らく、今期(通期)の業績はM&Aも織り込んでいると思われます。どういうM&Aが成立するかによって、業績も大きく変わりそうですね。
投資の参考になりましたか?
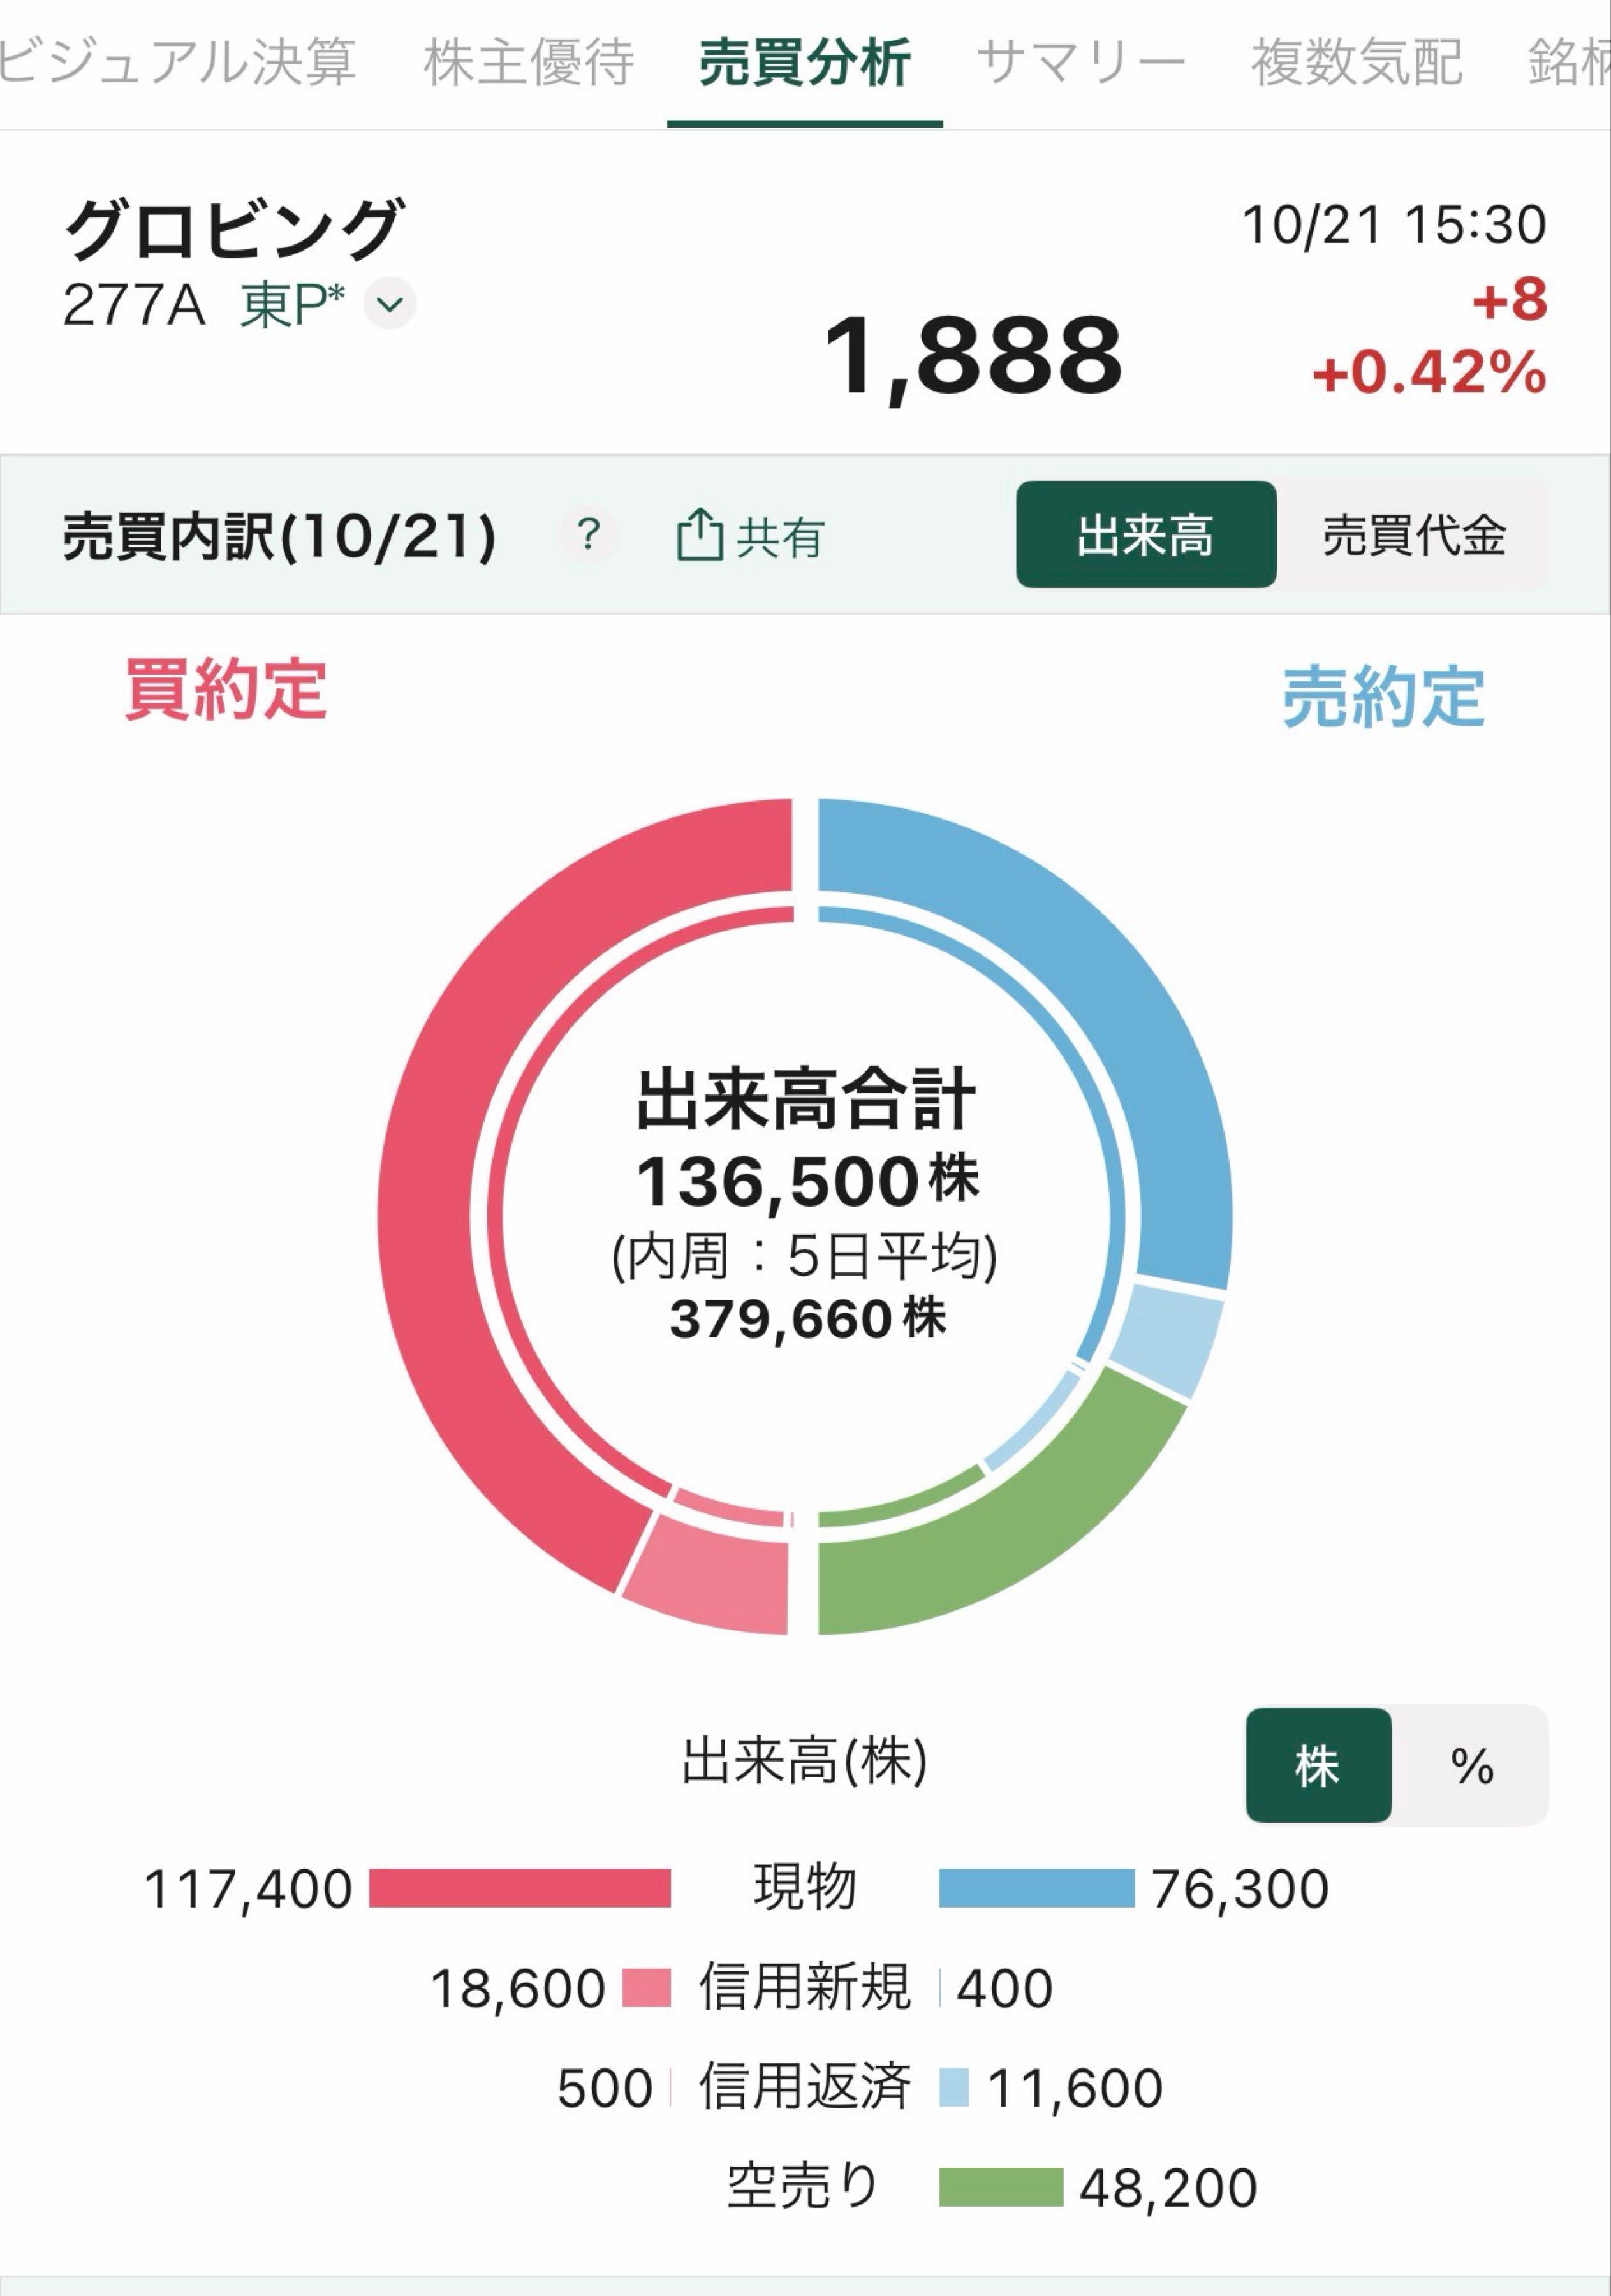
機関が↑を嫌がってますねー。
保有率は0.5パーにおさめて
ずっとやってる?
空売り見れば、明白。
投資の参考になりましたか?
クセ悪っ
投資の参考になりましたか?
パートナーを採用したら、その関係者(元部下・元同僚等)も一緒に参画してくれるってすごいメリットですよね。
パートナー目線で考えても、パートナー関係者目線で考えても、一から人間関係を構築する必要がない、気心が知れた人達とまた一緒に仕事ができますし。
投資の参考になりましたか?
この解決策は、大きく分けるとキーエンス型と技術承継機構型とSHIFT型。「特許」が優秀だとしても、実装点検保守管理は人と人のコミュニケーションを経てゴールするもの。これから東大卒MBAの腕の見せ所☺️
投資の参考になりましたか?
人財はより多く採用。
これは間違いではない。しかし、人は同じスキルに高めることは可能だが、人間関係や交渉力にパーソナリティーが土台となるので、バラツキが発生せざるを得ない。
この点が、人が価値を生むビジネスモデルで、致命傷なのだ。
これは、クライアントにとっては、不幸にも当たり外れの結果となる。
投資の参考になりましたか?
続伸!✨
投資の参考になりましたか?