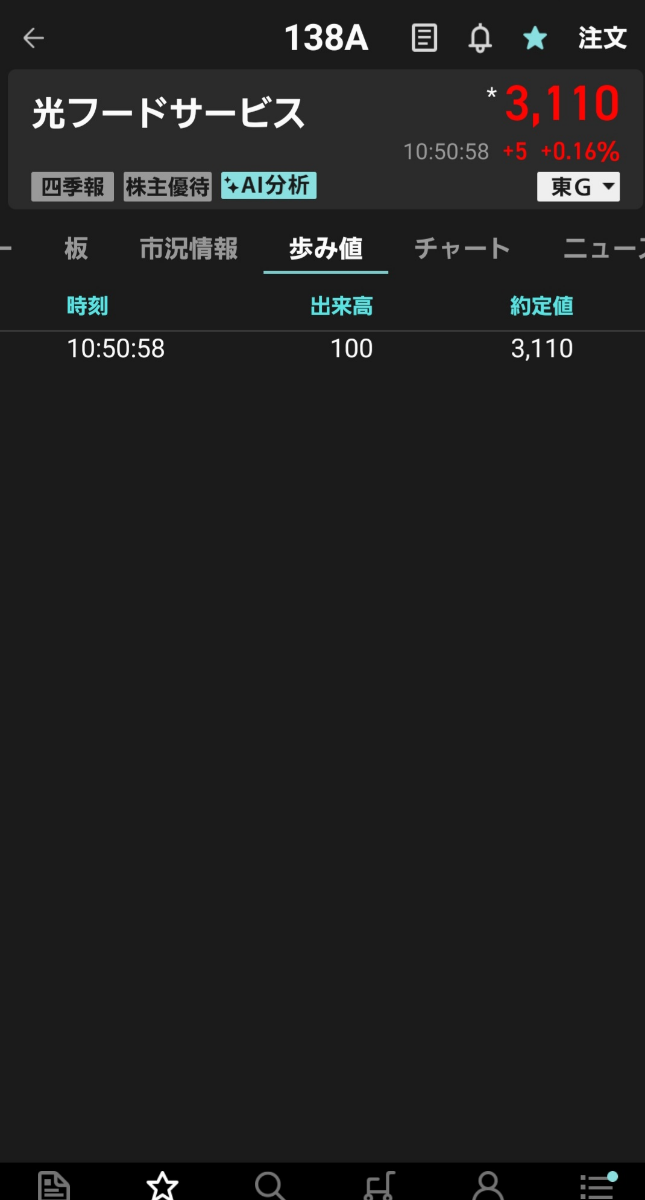
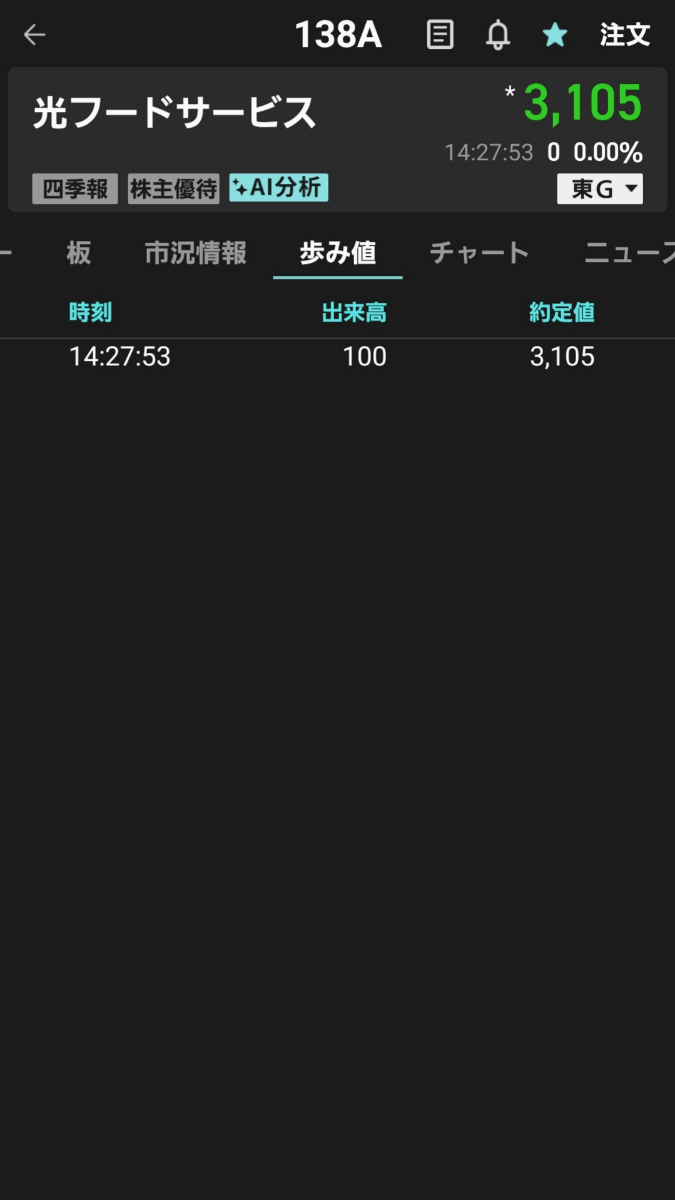
上場銘柄 売買ゼロ 経営責任
上場銘柄において売買が全く成立しない状態(売買ゼロ・出来高ゼロ)が続くこと、あるいは上場維持基準に抵触して上場廃止(取引ゼロ)に追い込まれることは、経営陣にとって極めて重い経営責任(ガバナンス欠如・善管注意義務違反など)を問われる事態です。
株式市場における流動性の喪失と経営責任の関係について、以下の3つの観点から整理します。
1. 「売買ゼロ(出来高ゼロ)」がもたらす上場廃止リスク
証券取引所は、上場企業に対して市場で活発に売買されるための「流動性」を求めています。東京証券取引所(東証)などの上場維持基準では、以下のような基準が設けられており、売買が極端に少ない銘柄は強制的に上場廃止となります。 [1, 2]
売買高(出来高)の基準: 月平均の売買高が一定水準未満である状態が続いた場合。
流通株式時価総額・流通株式比率: 市場に流通している株式の総額や比率が基準を下回った場合。 [1]
2. 経営陣が問われる「経営責任」の具体例
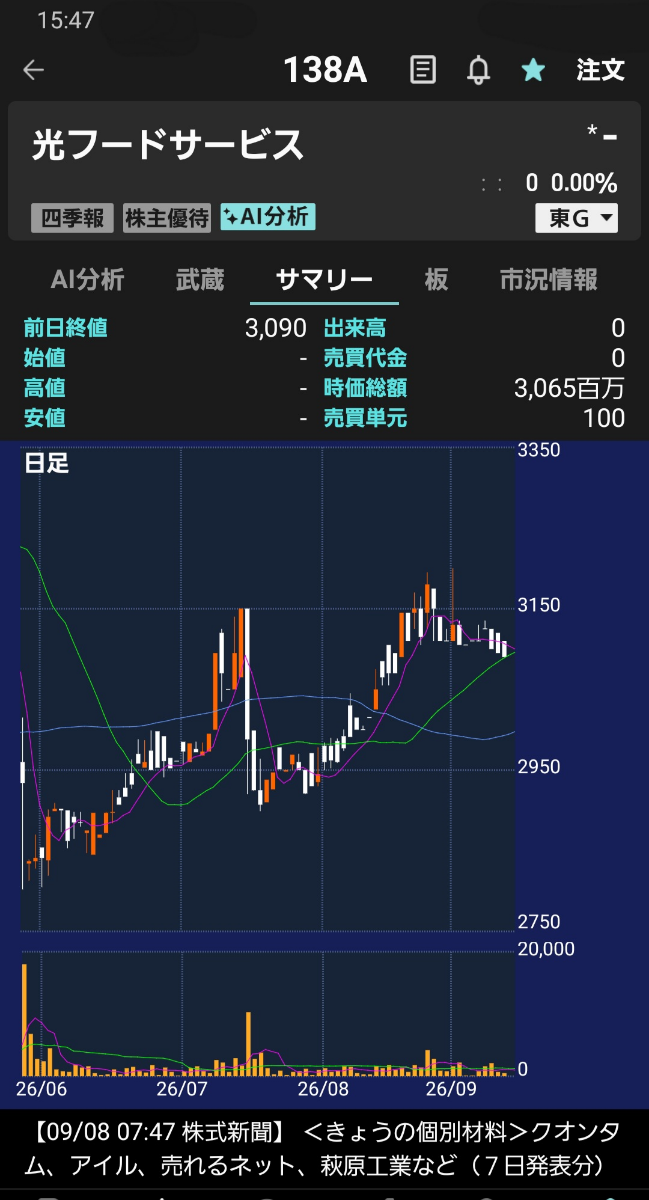
株価がつかない、あるいは売買がゼロであるということは、「市場や投資家から完全に無視されている(価値を認められていない)」状態を意味します。これは経営陣の以下のような不作為・失敗とみなされます。
善管注意義務違反: 取締役は会社に対して最善の注意を払って経営する義務(善管注意義務)があります。上場企業としての価値を維持できず、株主の「換金機会」を奪う状態を放置することは、この義務に違反していると株主代表訴訟などで追及されるリスクがあります。
IR活動(投資家向け広報)の怠慢: 企業の強みや将来性を適切に市場へ開示・アピール(情報発信)していない責任です。
資本効率(PBR・ROE)改善の不作為: 東証が求める「資本コストや株価を意識した経営」を怠り、株価対策や流動性向上のための施策(自社株買い、株式分割、株主優待の導入、成長戦略の提示など)を打たなかった責任です。 [1]
3. 売買ゼロ・基準未達への経営陣の対抗策
万が一、流動性が著しく低下して上場維持基準の未達が近づいた場合、経営陣は責任を取るか、あるいは以下のような抜本的な経営判断を迫られます。 [1]
対策・手法概要と経営判断MBO(経営陣による買収)経営陣が投資ファンド等と組み、自社株を市場からすべて買い取って意図的に非公開化(上場廃止)する。市場の目を気にせず中長期的な改革を行うための経営責任の取り方の一つ。他社との経営統合・M&A買い手となる大企業や親会社に株式を吸収(株式交換など)してもらい、自社は上場廃止しつつも、株主には救済措置(親会社株への割り当てなど)を確保する。業績回復と株価対策の断行第三者割当増資によるスポンサーの受け入れや、不採算事業の売却などを行い、市場の注目度を強引に引き上げる。
もし自ら非公開化の手続き(MBO等)を適切に取ることすらできず、基準抵触の末に「強制的な上場廃止(ペナルティ退場)」となった場合、株主の資産価値を著しく毀損させたとして、経営陣の退任はもちろん、役員報酬の返還や損害賠償請求に発展するのが一般的です。 [1, 2]