テスラのサイバーキャブ(Cybercab)が、現在のTesla株価を正当化できるほどの利益を生むには、何台が実際に稼働する必要があるのか。これは、テスラの将来価値を考えるうえで非常に重要な問いです。
ポイントは、単純な販売台数ではなく、ロボタクシーとして稼働する車両数と、1台あたりの年間利益です。さらに、株価には既存のEV事業、エネルギー事業、FSD(自動運転)、ロボット事業への期待も含まれるため、サイバーキャブだけで株価全体を正当化するケースと、株価の上乗せ分だけを説明するケースを分けて考える必要があります。
1. まず、現在の株価はいくらか
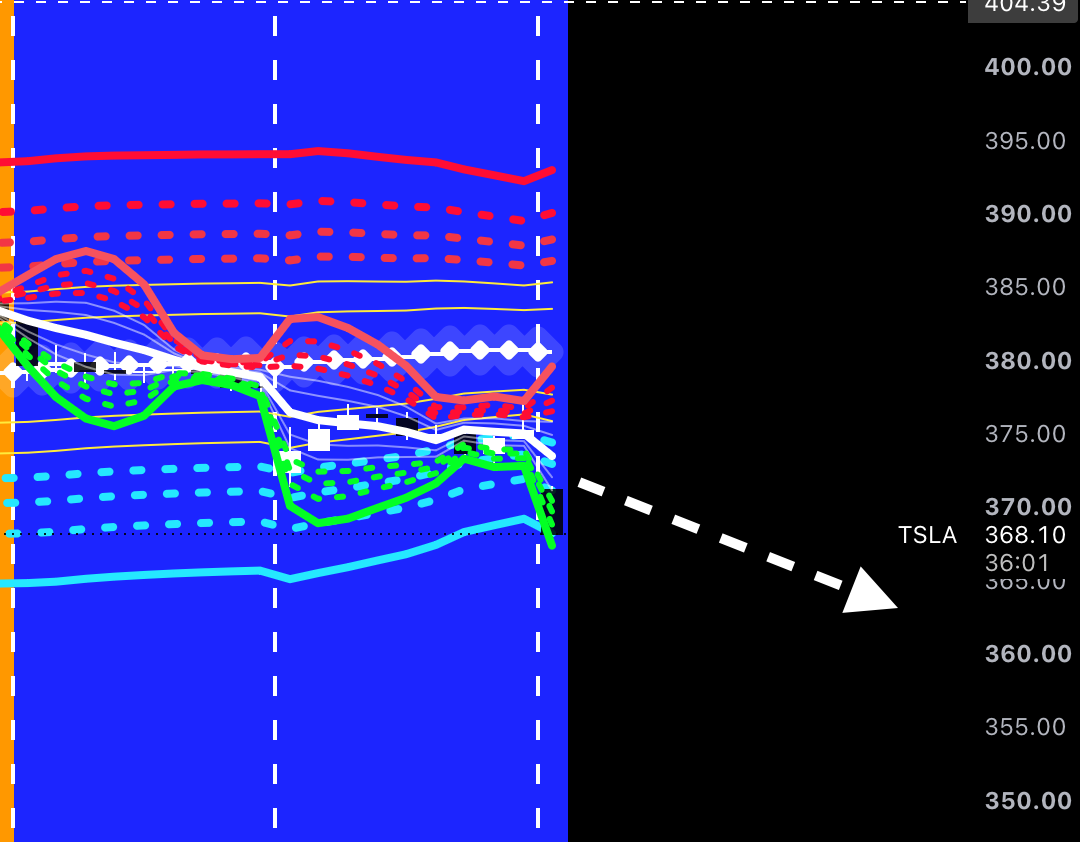
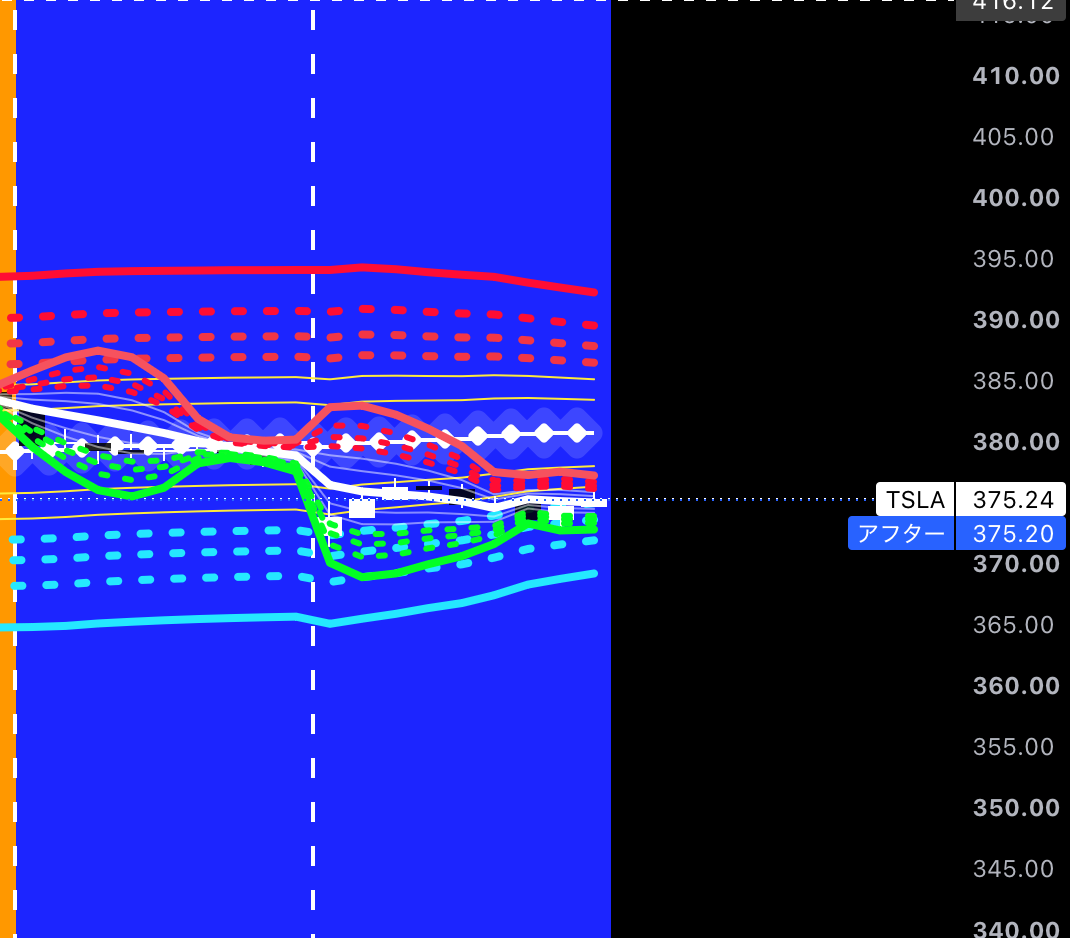
2026年10月9日の米国市場終値を基準にすると、テスラ株は 382.70ドル、時価総額は約1.51兆ドル です。
TSLA株価(10月9日終値) $382.70
時価総額 約1.51兆ドル
以下は、この時価総額を使った試算です。将来の株価予測ではありません。
2. 1台あたり年間いくら稼げばよいのか
サイバーキャブの経済性は、稼働率、乗車料金、走行距離、充電・清掃・整備費用、車両の減価償却、そしてテスラが実際に受け取る売上の割合によって変わります。
そこで、実績値ではなく、1台あたりの年間純利益を3パターンで仮定します。
弱気:年1万ドル/台
競争による運賃低下や、整備・運営コストが重い場合
標準:年2万ドル/台
稼働率と運賃をある程度確保できる場合
強気:年3万ドル/台
高稼働率、低コスト、強い需要を実現できる場合
ここでいう利益は、単なる運賃収入でも営業利益でもなく、車両コストや運営費などを差し引いた後、企業価値の評価に使える年間利益とします。テスラが全額を受け取れる前提です。第三者の車両オーナーと利益を分ける場合、必要な稼働台数はさらに増えます。
3. では、何台必要なのか?
ここが本題です。
株価に見合う利益を得るために、テスラが株式市場で約1.51兆ドルの評価を受ける企業だと仮定します。株価評価の基準としてPER(株価収益率)30倍を使うと、必要な年間純利益は約503億ドルです。
これをサイバーキャブの台数に換算すると、以下のようになります。
時価総額1.51兆ドル、PER 30倍を前提とした試算
つまり、サイバーキャブだけでテスラの現在の時価総額を正当化するなら、年間純利益が1台あたり2万ドルの場合、約250万台の稼働が必要という計算です。
ただし、これは既存の自動車事業やエネルギー事業などの価値をゼロとみなす、サイバーキャブに非常に厳しい計算です。逆に、PER30倍という前提自体も評価の置き方によって変わります。
4. 現実的には、株価の何割を担うのかが重要
既存事業にも価値があるため、サイバーキャブが時価総額の25%、50%、100%を担う3ケースで比較します。
必要稼働台数シミュレーター
時価総額のうちサイバーキャブが担う割合 50%
1台あたり年間純利益 $20k
評価PER 30倍
必要な年間純利益
25.2 billion USD
必要な稼働台数
1,260,000 台
台数は1万台単位で切り上げ。指定した利益が毎年安定して出ると仮定。
例えば、時価総額の50%をサイバーキャブが担い、PER30倍、1台あたり年間純利益2万ドルなら、必要台数は約126万台です。
5. その台数は実現できるのか?
実現性を考えるうえで、少なくとも3つの壁があります。
生産能力: 数百万台規模の車両を製造し、各都市に配備できるか。
稼働率と利益率: 車両が1日に何時間、何マイル、乗客を乗せて走れるか。安い運賃と高い利益率を両立できるか。
規制と運営体制: 無人運転の許認可、事故対応、充電、清掃、整備を大規模に運用できるか。
ARK Investは、将来のロボタクシーの走行料金が1マイルあたり約0.25ドルまで下がる可能性を示しています。ただし、これは同社の予測であって、テスラが保証した料金や利益ではありません。
また、テスラは自社で車両を保有・運行する方式だけでなく、外部の車両オーナーが参加するネットワーク型の展開も模索しています。その場合、テスラ自身の取り分が小さくなれば、同じ利益を稼ぐために必要な車両数は増えます。
私の結論
標準ケースでは、サイバーキャブがテスラの現在の時価総額の50%を支えるために、約126万台の稼働が必要というのが一つの目安です。
株価の上乗せ分を25%だけ説明するなら、約63万台。
時価総額の50%を担うなら、約126万台。
時価総額全体を支えるなら、約252万台。
いずれも1台あたり年間純利益2万ドル、PER30倍という仮定です。
重要なのは、車両を何台製造できるかよりも、1台あたりの年間純利益をいくら確保し、それを何台まで横展開できるかです。