Chat GPT
────────
これはかなり重要です。簡単に言うと、
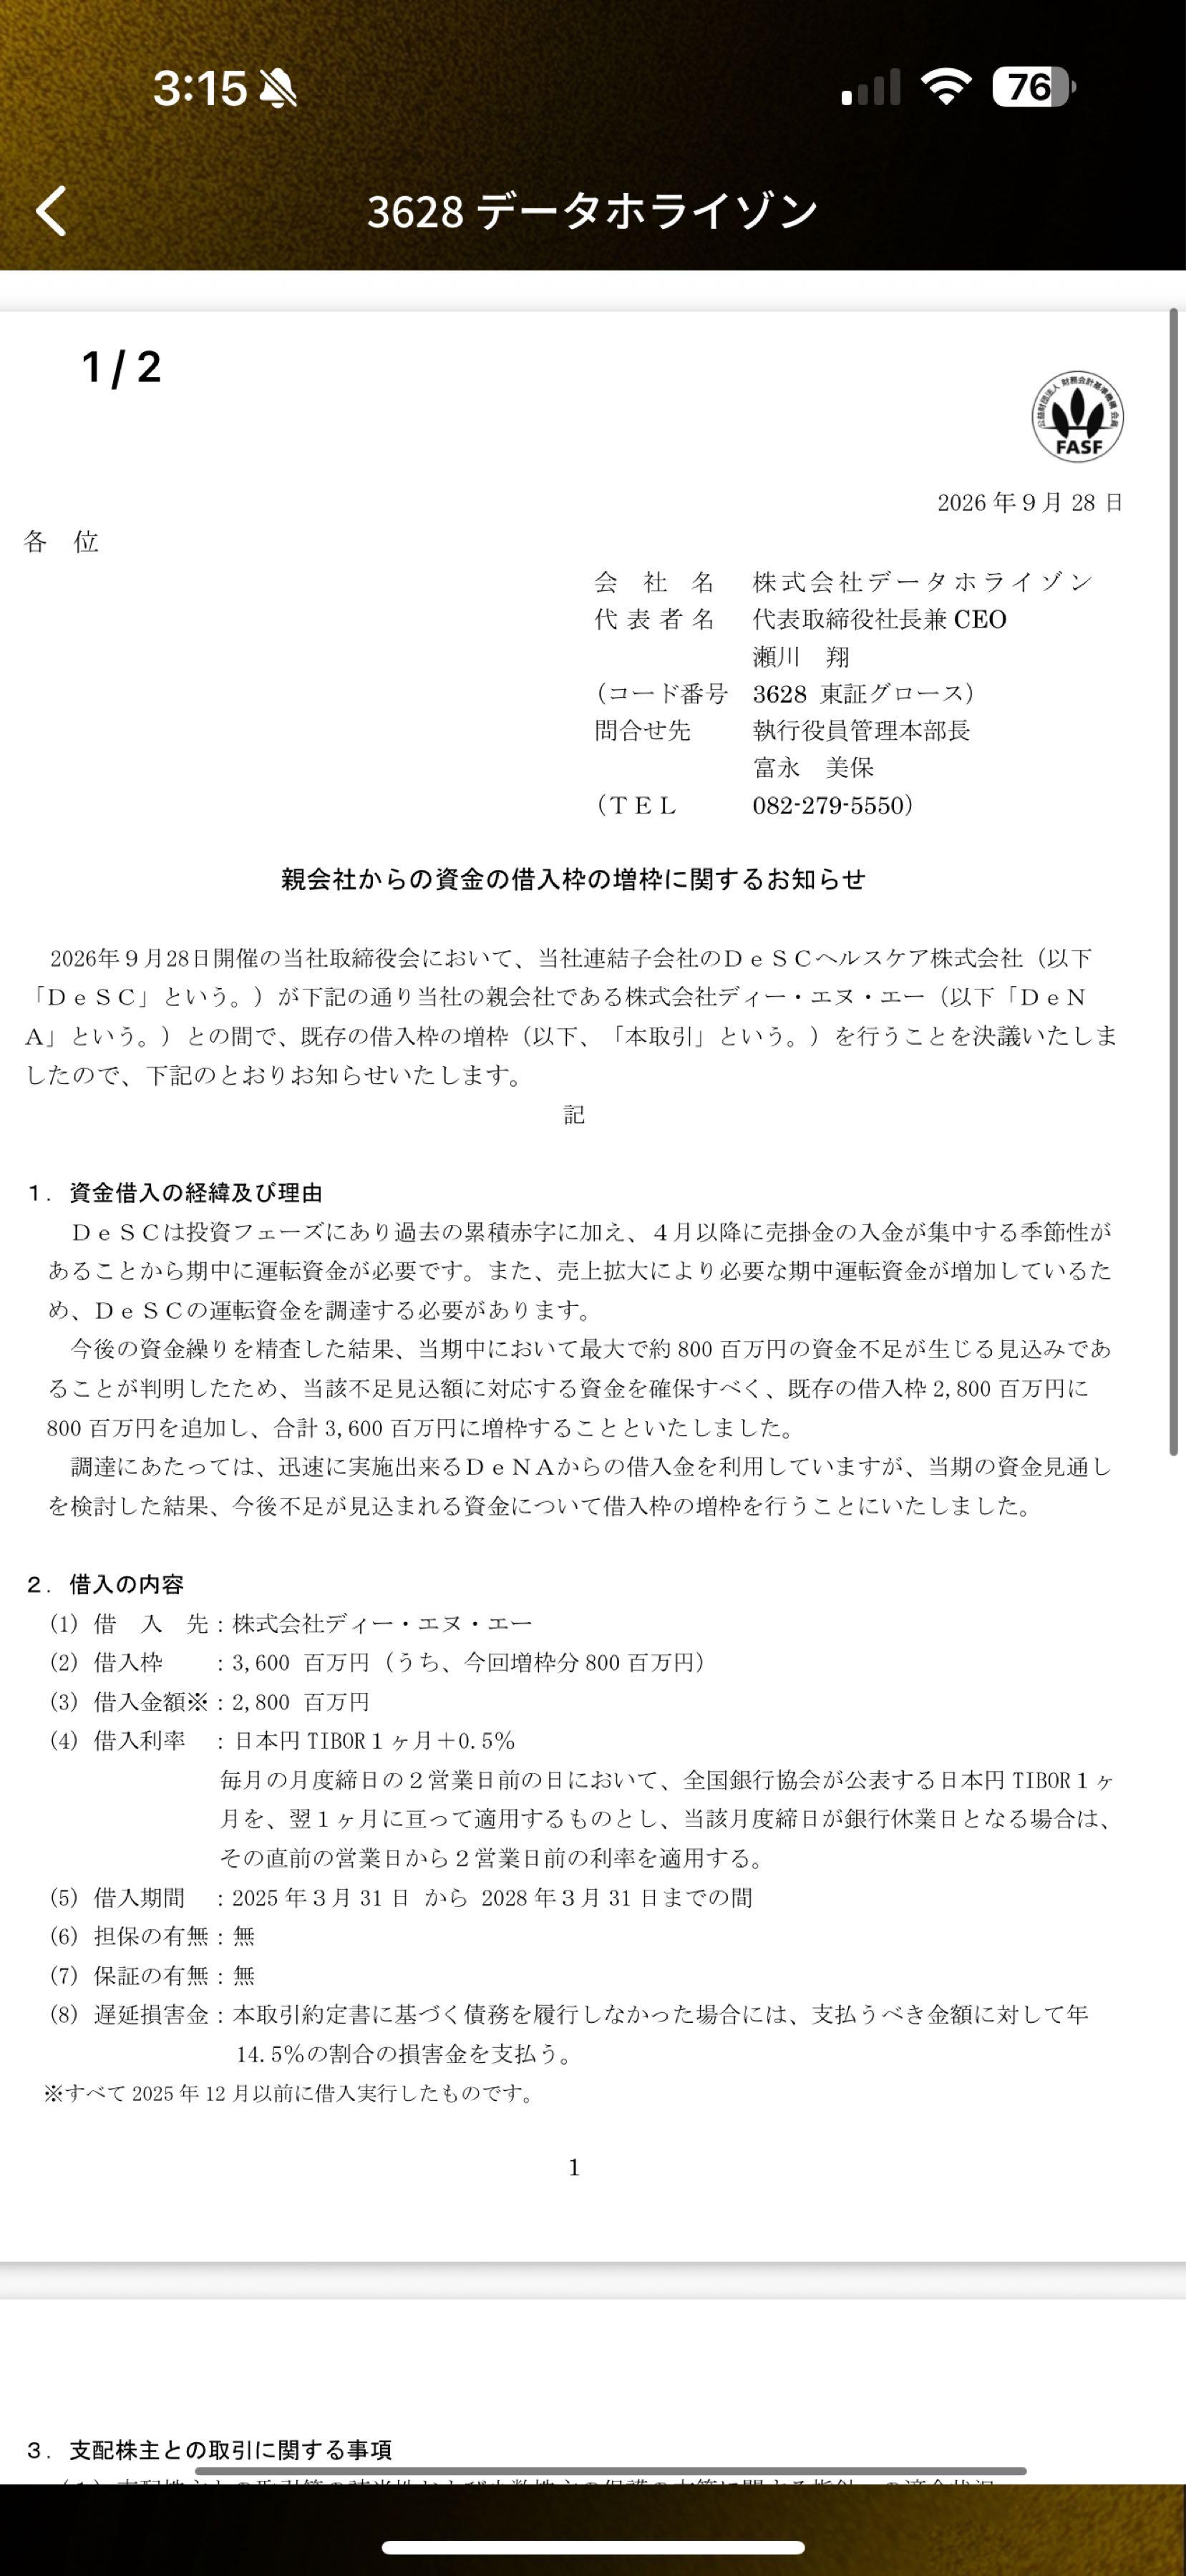
「子会社のDeSCヘルスケアで資金不足が見込まれるので、親会社DeNAから借りられる上限を28億円→36億円へ8億円増やした」
というIRです。
ただし、今すぐ8億円を借りたわけではありません。
「必要になったら追加で最大8億円借りられる枠を確保した」という意味です。
今回のポイントは、DeSCについて会社自身が、
過去の累積赤字
+4月以降に現金支出が集中
+売上拡大に必要な期中運転資金が増加
+外部中間加工委託費が急増
した結果、今期最大約8億円の資金不足が生じる見込みと明記していることです。
つまり、
良い面
→ DeNAという大きな親会社が資金を出してくれるので、当面の資金繰り不安はかなり軽減される。
悪い面
→ そもそも子会社単独ではキャッシュが足りず、追加の借入枠が必要になった。
という両面があります。
株主目線で最も重要なところ
今回の借入条件は、
既存借入枠:28億円
新しい借入枠:36億円
増加:8億円
現在実際に借りているのは28億円です。
金利は、
日本円TIBOR 1か月+0.5%
担保・保証はありません。
そして貸してくれるのはDeNAです。
なので、増資とは全く違います。
新株発行ではない → 株式の希薄化なし
ここは明確にプラスです。
もし資金不足8億円を第三者割当増資などで補っていたら、既存株主にとってかなり嫌な材料になり得ました。
今回は、
「株を発行して金を集める」のではなく
「親会社DeNAから借りる」
という方法です。
ただし、私が一番気になるのはここ
IRにさらっと書いてありますが、
「外部中間加工委託費が急増」
しています。
ここはかなり重要です。
売上が伸びても、
売上↑
↓
外注費↑↑
↓
利益・キャッシュが残らない
という状態になっている可能性があります。
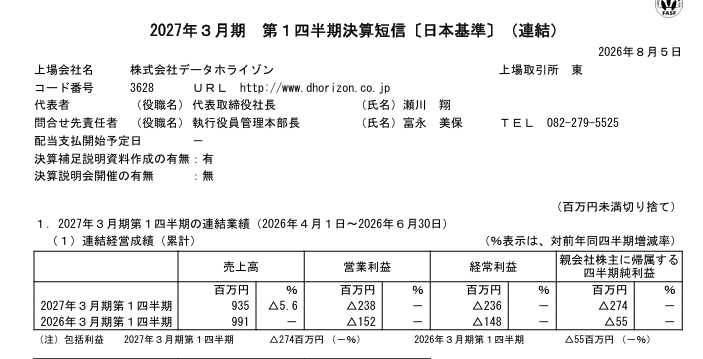
つまり現在のデータホライゾンを見る際には、
売上高が伸びているか
より、
「売上1円を増やすために、いくら追加コストが必要になっているか」
を見るべきです。
これが改善しないと、
8億円借りる
→ また資金不足
→ さらにDeNAから借りる
という構造になる可能性があります。
逆に、今回の8億円が、
先行投資・運転資金
→ 売上増加
→ 外注費率低下
→ 営業CF黒字化
につながるなら、評価はかなり変わります。
このIRをどう評価するか
私なら現時点では、
評価:中立〜やや売り材料
です。
「8億円借りられる」こと自体は安心材料ですが、借りる必要が生じた理由が資金不足だからです。
ただし、強い売り材料とまでは見ません。
なぜならDeNAが親会社なので、普通の小型赤字企業よりは資金調達能力がかなり高く、今回も無担保・無保証で資金枠を確保できています。
さらに会社自身も、
2027年3月期への業績影響は軽微
2028年3月期以降も軽微
としています。