単純に優待狙いの小口株主には
お引き取りいただいきたいと言う
会社側の意思表示だと思います。
返信
投資の参考になりましたか?
パソコン版の掲示板ページをリニューアルし、見た目や機能を一部変更しました。
下記リンクから以前の掲示板もご利用いただけます。
単純に優待狙いの小口株主には
お引き取りいただいきたいと言う
会社側の意思表示だと思います。
投資の参考になりましたか?
このポエミーな感じ、なんか受け付けない😫
投資の参考になりましたか?
おいしい思いができたのは実質2年だったということか。
投資の参考になりましたか?
https://ssl4.eir-parts.net/doc/9223/tdnet/2884884/00.pdf
今回の株主優待の変更には、正直かなり驚きました。
これまで1,000株保有で年間30,000円相当だった優待が、突然年間5,000円相当に縮小されるわけですから、単なる制度変更というより、これまで会社を信じて株式を保有してきた既存株主を切り捨てるような印象を受けます。
成長投資を優先するという説明は理解できますが、それならなおさら、なぜこのタイミングでこれほど急激な株主還元の縮小が必要なのか、もう少し株主が納得できる説明が必要ではないでしょうか。
優待制度を設けて株主を増やし、長期保有を促してきたのは会社自身です。これは公式動画でも説明されていたことだと思います。その方針を突然大きく変更するのであれば、今後株主から厳しい評価を受けるのは当然だと思います。
投資の参考になりましたか?
ふるさと納税に利用することで1ポイント1円として使えてたので残念すぎる
投資の参考になりましたか?
これは多くの株主にとって実質的に優待廃止で、個人的には裏切られた思いです
フーリハンのカンファレンスに登壇して(きっとM&AのFAに起用して会社規模に見合わない大金を使った)、持株会社化してるので、そろそろ大型M&Aを発表して株価を上げてください
投資の参考になりましたか?
失礼、油は設定ありました。恐ろしく高額で少量ですが。
私は株主として会社の金でこれを買って送ってほしいとは思わない。
みなさまこのカタログいかがですか。
https://monotomoi.com/collections/all
嬉しい
⇒ はい
1000~3000円の金券か、いっそ廃止がマシ
⇒ いいえ
投資の参考になりましたか?
IR DAYで、毎回来ている人が、本社移転を発表すると株価が天井になり暴落するジンクスがあると言っていたが、まさに的中したな
投資の参考になりましたか?
今持っている株ってどうなるんですか?
投資の参考になりましたか?
あくまで私の主観だが、カタログサイトを見たが数百品目あるのに欲しいものが一つもない。
この会社の経営層が好きそうな意識高い系のグッズばかりで、カタログ定番の逃げ道の金券や米、洗剤、油などの設定もない。こんな酷いカタログは初めて見た。
これにしようと舵が向いたのもヤバいが、止めれるやつがいなかったという事実がより恐ろしさを感じる。社員に意見聞いても怖くて反対意見を具申できなかったのではないか?
正直こんな優待するくらいなら潔く廃止していただいて結構。金の無駄。やるなら、QUOや金券配ってくれた方がまし。
何か意識高い系の思想を広めないと我慢できないなら大好きなMOKKEIだかの一説印字したQUOにでもしてくれ。株主の方を向いた行動とは言い難いが。
改悪は最近IRで「正直改悪方向で考えてます(要約)」と言っていたので覚悟していたが
最悪の形で出てきた。
投資の参考になりましたか?
7万株の人は、優待廃止を望んでいたから泣いて喜んでいるんだろうな
私は600円で4000株だけど、こんな会社に投資してしまい後悔しかない😭
1000円でMBOしろよ💢
投資の参考になりましたか?
ふざけた経営層だな
投資の参考になりましたか?
優待が1000株15000円→5000円
更に年2回→年1回
おまけに継続保有要件追加とは救いようが無いですねぇ
御愁傷様です。
投資の参考になりましたか?
自己株消却するって、たった548株?
舐めてんの?
植田の株を消却するか、分売して売った金を今日現在の株主に配当金として出しなさいよ💢
投資の参考になりましたか?
さっきリリースされたが、優待はあるにはあるけど大幅に減らされる模様。
投資の参考になりましたか?
投資の参考になりましたか?
あすなろ高卒凍死顧問が、当時600円位推奨
減価償却すればあとはごっこがっぱ、儲け
いま400円台
投資の参考になりましたか?
今回の新規上場について詳しい方、いくつか教えて下さい。
上場時の株価はいくらになるのか?
上場後に優待はあるのか?
現在の損益はどうなるのか?
よろしくお願いします。
投資の参考になりましたか?
新規上場でか、納得。ほっ!
投資の参考になりましたか?
上場廃止か。あーあ
投資の参考になりましたか?
開示が出ています
【ASNOVA】本社移転に関するお知らせ
投資の参考になりましたか?
熊本の営業所は、地震の被害無く、通常営業が続けられるそうです。
投資の参考になりましたか?
シンガポールの会社、進捗でシンガポール国内で1位
ベトナム事業2030年黒字化目処
風向き変わったかな
投資の参考になりましたか?
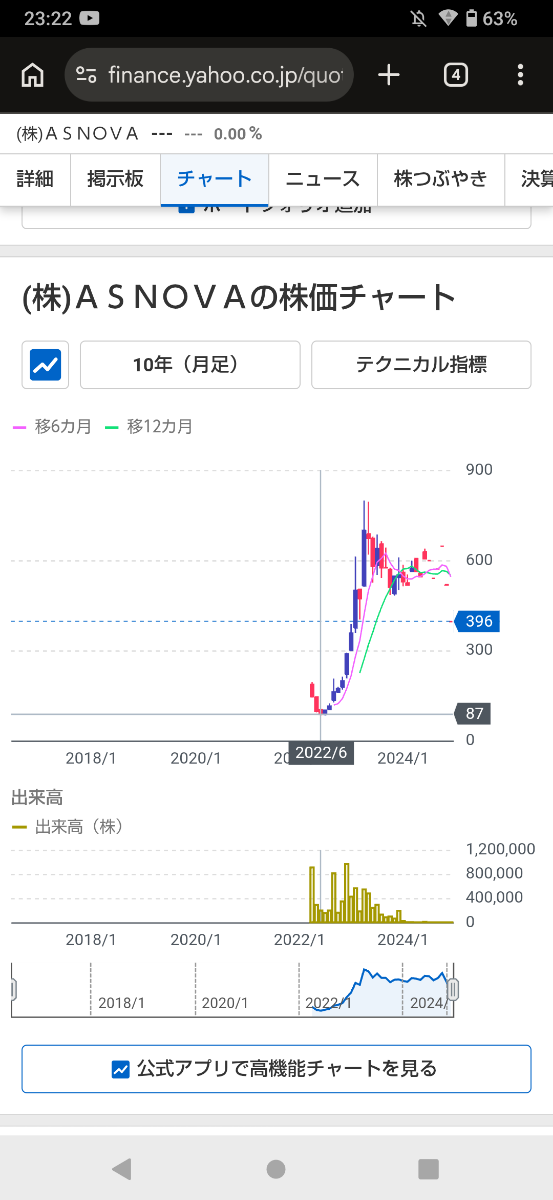
ここはまず、2022年に名証に上場して、2023年に東証に上場した株。名証の時代には2ケタだった事もある。
7万株の人は平均取得価格が200円以下とかなのかも?
まだまだ含み益がある人と大幅な含み損の人では視点が違う。
投資の参考になりましたか?
機関投資家に相手にされてないんだから、2円の配当なんかやめて、優待拡充した方がいい。
優待やめて個人に見限られたら、株価2桁に暴落間違いなし。
投資の参考になりましたか?
どこで切り取るかによりますが、こちらの方が大分市場に評価されてますよ。perとpbrを見たら一目瞭然。
IPO価格もこちらが203円(8分割考慮、詳しくは名証の方のasnovaを参照)に対して信和は1,150円で未だに公募割れ。
社長が東証グロースに上場する、プライムも目指せる(前半は本当、後半は?)実は儲かってる、これからは株主優待でどんどん還元する(改悪、廃止検討中)2031年3月期に新規投資を考慮しない営業利益はほぼ確実に20億になる(?)国内足場投資は再現性が高いからどんどんストックを増やせる(嘘)、アセアン投資ならEV/EBITDA 5倍が目指せる(あと3年あるが、現状嘘)と煽った結果こうなった。
投資の参考になりましたか?
信和となぜここまで差がついてしまったのか
AIにまとめてもらいましたがまぁ納得です
--------
信和(3447)とASNOVA(9223)の明暗を分けた決定的な要因は、「事業モデルの構造」と「インフレ・人手不足への適応力」の差です。端的に3点でまとめます。
1. 垂直統合 vs レンタル専業
信和はM&Aによって「製造・レンタル・施工」の垂直統合を完成させ、利益をグループ内に取り込んでいます。一方のASNOVAはレンタル専業のため、鋼材価格やトラック運賃の高騰をダイレクトに被り、利益率が圧迫されています。
2. 建設現場の「職人不足」への対応力
現在、職人不足による工期遅延が常態化しています。自社に施工部隊を持つ信和は「足場+職人」のセット提案で値上げ(価格転嫁)に成功していますが、ASNOVAは現場の遅れによって足場が滞留し、貸し出しの「回転率」が悪化しています。
3. 多角化(第2の柱)の即効性
信和は「物流2024年問題」の実需(物流倉庫の自動化設備など)を確実に取り込み、業績を強力に牽引しています。対するASNOVAの海外展開やプラットフォーム構築は先行投資フェーズであり、足元のコスト高をカバーしきれていません。
【結論】
自ら価格をコントロールできるサービス企業へと進化した信和と、資本集約型の「モノの貸し出し」に留まりマクロの逆風を被ったASNOVAの戦略の差が、現在の市場評価に直結しています。
投資の参考になりましたか?
配当4円にしたところで株価100円になったら、それどころじゃないわな。
買値600円として4200万が100円になったら700万。
いまでもすでに2800万になってるけど。
投資の参考になりましたか?
いっそのこと優待廃止したらどうか?と7万株の人は言っていたが、アトムは優待半額に減額したら株価も半値になったぞ。
廃止したら株価2桁になるぞ。
投資の参考になりましたか?
この会社を擁護してるのは関係者かって疑うほど、ポジティブ材料ないけど大丈夫か?
投資の参考になりましたか?
足場会社だけにハシゴ外すのは得意だな
投資の参考になりましたか?
会社のIRを読み込んでいないので実運用の詳細は分かりませんが、この掲示板では売却することを前提として話し合っているけど、ズレてると思う。
まず、最近の次世代足場はメーカーごとに独自の規格で作られているため、レンタルや中古売買に手を出すとリスクが高いと思う。でも、この企業はクサビ足場に絞って事業にしているから良いセンスだよ。
クサビ足場は、Aタイプ・Bタイプ・Cタイプの3種類しかない。そのうえで、市場の大半はAタイプが流通している。買い取り事業の運用について、Aタイプを買い取ったなら自社の「レンタル品」として組み込めば良い。レンタル品は限界までぶん回して、最後は鉄くずとして回収。BタイプやCタイプは市場に流通が少ない分、中古需要が高いから「中古販売」すればよい。特にCタイプは、喜んで購入したいと思うぞ。
あとは、経営として国内の大手足場レンタル会社のシェアを削れるか、横展開としてフランチャイズ戦略を組めるかなどワクワクしていたのに、急に海外事業に動き始めたから、どうなるか静観している。
投資の参考になりましたか?
おっしゃっていることは正しいと思います。ただどこが
私の意見の反論になっているのかがいまいち分からなかった。
そのため少し熱くなってしまった面もあったかもしれません。
御不快でしたらお詫び申し上げます。
保有足場の換金性について、評価額の根拠と
何年でのどのぐらいの売却が可能と想定しているのか
について説明会で質問はよろしくお願いします。
私を含めて遠方のため参加できない株主も多くいます。
結果について、掲示板に書き込んでいただけると非常に助かります。
よろしくお願いします。
投資の参考になりましたか?
もっと別の所でかみ合ってない気がしてきました。
まず、ASNOVA市場ことを出したのはたとえ話の様なものです。
もしレンタルに使ってる足場を実際に売ろうという時に
軒先に置いておけば勝手に売れていくという訳ではありません。
もしそんなことがあれば、ASNOVA市場の足場の買取再販は成り立ちません。
要らなくなった足場をASNOVAになんか売らないで軒先に出します。
中古の足場を売るという行為にも労力は必要ですし、捌ける量にも限界があります。
そこで実際にレンタルで使っていた足場を売ろうという時に
ASNOVAが年間に売れる量として、ASNOVA市場での売り上げに
近しいものになるであろうという事で、ASNOVA市場の名前を出しました。
利益率については、例えば私の言う通り2億しか年間売れなかったとしましょう。
それでは話にならないので5億売りたいという場合、残りの3億は同業他社に
売るしかないだろうという事です。その場合、ASNOVA市場の買取再販の様な
利益率40%を同業他社も求めるであろう。その場合は6割でしか売れないよね。
という事です。
書いてて思いましたが、自社で販売網を持っている以上値下げして
通常時の販売能力を超えて販売するという手も考えられますね。
その場合6割以上では確かに売れると思います。そこは訂正します。
ただ、信和の新品の足場ですら年間60億円という市場規模なので
何れにしても相当な年月をかけるか、相当安くするかしないと
捌けないと思います。
投資の参考になりましたか?
いや、そうじゃなくて、会社が言う足場の評価額は
大量売却時の値崩れまで想定した保守的計算で導きだされている
という事が言いたいのですか?
それなら完全に貴方が正しいですが、情報源が無いとなんとも…
投資の参考になりましたか?
なるほどASNOVA市場の売上高が1,5~2億なのは販売能力(需要)ではなく
仕入れ能力の問題ということですね。
仮に販売能力が年間10億円あれば17年で捌けますね。
ありがとうございます。
先ほども書きましたがそれだけの販売能力があるようであれば
利益率が多少減ってもM&Aではなく、ASNOVA市場の方に力を注ぐべきだと思います。
皮肉の様に受け取られるかもしれませんが、私はここの株を買うときに
ASNOVA市場にも魅力を感じましたし、本心で言ってます。
投資の参考になりましたか?
換金性があるのは事実かと思いますが、足場は足場
で現金等価物ではないという点と
おそらく会社が言うのはASNOVA市場で売れた場合の金額で
現在の当該事業の売り上げ規模が1,5~2億という
ことを鑑みると捌くのに80年はかかるという点
を見過ごされている見解に思えます。
中古販売業者に委託することも考えられますが
上田社長の発言としてレンタル事業と同じぐらい中古販売は
儲かるというものがありました。レンタル事業の営業利益率が40%とのことなので、
これを参考にする仮り自社の販売能力を超えた分の評価は
多く見積もって6割の評価ということになります。
仮に少しの無理で自社で170億の足場を数年で捌けるのであれば
今すぐ中古販売事業にもっと力を注ぐべきです。
ちなみにトップクラスの足場メーカーの信和の新品足場
売り上げ高は年間60億程度。
↓ASNOVA市場の売上高
https://www.youtube.com/live/66b83cNDx-U?si=LPTbpDpwH4v9RO5n&t=3455
↓信和の足場売上高、3頁目参照
https://data.swcms.net/file/shinwa-jp/ja/news/auto_20260511521581/pdfFile.pdf
また、M&Aについてのご見解もsni*****さんや私が言うのは
新規投資を一切やめれば、会社の説明が正しい限り
来期以降減価償却費の5億がそのまま経常利益になる訳で、
国内足場投資の旨味が減ったので
あれば無理に規模を追わなくとも良いのでないか
ということなので、少しずれてます。
投資の参考になりましたか?
強烈だ
投資の参考になりましたか?
国内の需要が想定よりもなかったのでM&Aに方針を変えたんじゃないんですかね
足場の換金価値が本当なら時価総額よりも遥かに多い現金がある事になるのでそこまで今の株価は悲観はしていないですが
投資の参考になりましたか?
とうとう株価300円台。
上田社長のヤバさにみんな気が付き始めましたね。
堅実に国内足場レンタルだけやっていればよかったのに、海外M&Aで一発逆転みたいなことを夢見てしまいました。
投資の参考になりましたか?
ナフサの問題について興味があるため、興味深く拝読させていただきました。
一点、分からない点があったため、質問させて下さい。
コロナも米騒動も長いので想起する地点の違いかとは存じますが、私はコロナ禍というと、どうしても比較的初期の怪し気な露天商が売る1箱3000円のマスクですらあっという間に完売する。
つまり、幾ら金を出しても手に入らない状況を想像します。
逆に令和の米騒動は比較的、金さえ出せば手に入った印象です。ところが文書を拝見した所、現在のシンナーは金さえ出せば手にはいる状況であると読めました。
可能であれば、現場の感覚からは政府がいうように
誰かの出し渋りが主因と感じられるのか、他の要因を感じているのかについて端的にお答え頂けると幸いです。
投資の参考になりましたか?
私もアミノさんと同じ考えかな。
クサビ足場は低層向けに使うことが中心的だから、むしろマイナスの要素が多いと思う。しかしながら、足場屋の仕事がなくなった話も聞かないから、現時点では影響は少ないと思ってる。
シンナーを扱う仕事をしているけど、感覚的にはお米よりもコロナの頃のアルコールやマスクに近い感覚かな。代替品の提案により、業者からの流通は止まってないけど従来品の1.5倍~2倍ほどの金額になってる。
投資の参考になりましたか?
足場全体の稼働率は低くなるかもですが、
工事終わるまでは足場外せないので、ヤード持ってる会社でも
足場レンタルする機会は増加しような気もします
投資の参考になりましたか?
まあ、株主様にも我慢の限界があることを理解した方がいい。
やっと今年こそ期待に応えてくれると期待してた株主は多いはず。
投資の参考になりましたか?
「はい、え、そうですね、え、株主優待についてはですね、あの、あの、廃止するとかそういったことは考えておりません。うん、ただもし今後ですね、え、うん、非常にこう魅力ある、え、M&A案件が重なった場合、え、その場合は、あ、少しでもお、そういった原資をM&Aの投資に回していきたい、その場合は、あ、え、現在、え、株主優待については廃止するつもりはございませんが、あ、検討をしていく可能性もあるということです。あくまでも成長投資を最優先にしながらあ結果株価を上げることでえ、株主の皆様には還元していきたいという風に考えております」
「はい、あの、そうですね、え、廃止するつもりはございませんが、あの、確かに、え、優待制度の見直しっていうものは、あの、検討していく価値があるかなという風に考えては、あの、おります。あの、ま、先ほど、先ほども申し上げましたけども、やはり現状ですね、できる限り、え、成長投資に回したい、うん、ま、そういった、あ、魅力あるM&A案件がもし続いたならば、あ、うん、優待制度の見直しをしながらですね、え、その代わりとしてやはりしっかり株価を上げて、え、株主の皆様には還元していきたいという風に考えております」
いいえしかついてないけど、廃止するつもりはないってこれだけ言った
以上は改悪の方がリスク高いと思うけど皆さんの解釈は違うの?
投資の参考になりましたか?
要は今の半額とかにするかもよってことでしょ
それを廃止じゃないってのは言葉遊びのような…
投資の参考になりましたか?
M&Aの好案件が沢山あって原資が足らなければ優待の原資も回すかもしれないけど基本は廃止は考えていない、というニュアンスではなかったでしょうか?
投資の参考になりましたか?
株優はいいんですけどね
もう少し株価対策をお願いしたい‼️
投資の参考になりましたか?
自分の書き込みを確認したら無茶苦茶変なところからYOUTUBE始まってました…
慣れないスマホで作業したらこうなりました。すみません。
個人的に気になったのはやっぱりQool周りですね.
今期業績と買収時資料(2024年)との乖離を聞かれてるのに去年(2025年)の特需を理由としたり
売り上げが上がらないのにトイレが足りない(それって老朽化で使えなくなったんじゃ?)
とか言い出したりわりとやばい印象。
ストック型ビジネスで手放そうと考えるのは更新費用を重く見た場合なんですよね。
足場はASNOVA自体が比較的新しい会社なので寿命を最低値の20年と考えてもあと
10年弱更新を考えなくていいですが、買収先企業はそうとは限らない。
仮にQoolが大丈夫でも買収戦略を取り続けてたらどっかでやらかしそうだなという
印象を受けました。
株主優待について
https://www.youtube.com/live/66b83cNDx-U?si=hIKGjAkWPaRIL-Je&t=2153
Qool業績買収時との乖離
https://www.youtube.com/live/66b83cNDx-U?si=TYyPKYwyWMIQ-g6P&t=2996
売り上げが上がらないのにトイレが足りない
https://www.youtube.com/live/66b83cNDx-U?si=Aa48_3kdVnFifMyq&t=3127
投資の参考になりましたか?
確かにそう解釈もできるなと
書き込みを拝見した時は思ったけど
やっぱ違うみたいよ
https://youtube.com/live/66b83cNDx-U?t=2744&si=PMYJDl2r8HClX6aU
投資の参考になりましたか?
今期から減価償却費が減るフェーズに入ってこれだからね
>司会者:「スライド18ページの右側のチャートによると、現在のフェーズが売上原価が減少し始めるタイミングにあります。
>しかし、2026年3月期の国内事業の損益予想では、まだそのフェーズではないように見えます。
>現状の投資計画だと、売上原価が減少する年は2027年3月期でしょうか?」というご質問です。
>上田:おっしゃるとおりです。今期に投資額をぐっと抑えたため、影響が出始めるのは来期からになります。
https://minkabu.jp/news/4236381?utm_source=chatgpt.com
今期予想は下方修正前の2026年3月期が最低限だったと思う
あまり期待してなかったけど、悪い意味で期待を裏切られた
投資の参考になりましたか?
タカミヤもEBITDA90億に対して
時価総額200億円弱です
ここが今回出した決算は
流石に市場に過小評価されている
と被害者ぶれるような決算ではない
投資の参考になりましたか?
あすなろ高卒投資顧問推奨銘柄です、
徳の低い方が推奨してた
投資の参考になりましたか?
Qool社分は9ヶ月寄与から通年寄与にはなりますけど特需無。の割には普通に9分の12の約1.3倍の売上予想なんですね
今、期待ができる可能性がありそうな所は「業績予想にはM&Aを織り込まず」くらいでしょうか?
数年前は国内もベトナムもそれぞれ300億くらいの投資予定とIRの方がおっしゃられていたので足場レンタルは結構下方されたなという印象です
投資の参考になりましたか?
過去最高という響きに騙されそうだが利益面は厳しい・・・
投資の参考になりましたか?
金利高も痛いね
支払い利息が倍に
投資の参考になりましたか?
Qoolも高値掴み確定か
フル寄与、円安でも買収時説明から
売上高以外下回ってる
自分も上場する時に横浜のビル売って
お化粧したのに何してんだか…
https://prtimes.jp/main/html/rd/p/000000054.000099284.html
業績の見え方が来期から変わってくる
というのも嘘だったね…
投資の参考になりましたか?
怪しいM&A辞めにして、増配で10円くらいに出来るだろ?
投資の参考になりましたか?
もう終わってますね
投資の参考になりましたか?
あすなろ高卒投資顧問推奨銘柄
投資の参考になりましたか?
それを予想するのだよ。だから楽しんだ投資は!
投資の参考になりましたか?
減価償却すんでいたとしても、その時の景気はどうなってるんだ??
投資の参考になりましたか?
上田社長、株価安いから自社株買いしてくれ。
投資の参考になりましたか?
ちょっと不安になりますよね
さらに、Qool社の買収でのれんを9.3億出してるみたいなんですよね
これは上田社長が償却後のトイレに高い価値を認めたからだと思うのですが
償却後という事は20年とか使える前提でも15年後には更新が必要ということ。
投資家を言い方は悪いですが、騙そうとして設備更新に触れないならまだ良いのですが
本当に更新が必要ないと考えていたらと思うと怖いです。
投資の参考になりましたか?
よく苦境の企業とかがまさに、償却後は償却負担がなくなるから実質利益が超伸びますみたいなこと言うけど、蓋を開けてみたら結局業績悪いままとかむしろ悪化はよくある話。。。
投資の参考になりましたか?
足場は長く持つから償却後は現在の償却前営業利益がそのまま
営業利益になるみたいな理解のIRを出しているけど
会社が言う20年~30年の30年の耐久性だとしても
FY2024の足場保有量の167億÷30年の年間5.5億はリアルコストなはず
別にこの会社を貶めたい訳ではないから、擁護する理屈を考えたけど
別の箇所で保有足場は取得価格で売れる前提と書いてあるから
30年というのもASNOVAの厳しい基準の上で中古の需要はあるとして
一切のインフレが無いとすれば、30年前の足場を売りつけて
その売った値段でそのまま新品の足場を買えば良いわけだ。
しかし、それは恐ろしく直観に反するから別の理屈を考えた
例えば足場の価格が30年間で2倍になっていたとしたら、
中古の足場の買い手は新品の半額で足場を入手できるし
ASNOVAは取得価格で足場を売れることになる
ただその場合も5.5億の半分はリアルコストになる
もちろん、30年前の足場が新品の8割、9割という値段で売れれば
良いけど、その場合でも、2割、1割のコストはかかる。
ただ、この件に関してもだけど説明不足というか悪いことは
書かないというのがこの会社徹底してるから言っていることが信じられない。
基本的に私は足場関連の会社は好きだし、だから自分の言っている事を
批判してもらいたくて書いている。そこは勘違いしないで欲しい。
投資の参考になりましたか?
あすなろ高卒投資顧問推奨銘柄です。
投資の参考になりましたか?
お聞きたいんですが、皆さんはどの位がこの会社の適正株価だと思いますか?
名証での歩みは203円でIPOからのお化粧(上場直前に横浜のビルを売って特別利益)
発覚で87円まで下がってからの2022年8月からの強烈な上昇で
現在の水準に至るって感じです(価格はすべて8分割考慮)。
この要因が優待や分割、東証上場思惑等の投機的な理由ではなく、
積極的なIR活動による事業への理解の向上だったとしても、
その時の成長ストーリーを捨てて海外M&Aとか言ってる訳だから、
適正株価を下方修正しなければいけないのは変わらないと思うのですが。
つまり、2022~現在の株価がおかしかったと。
ダイサン、タカミヤ、アルインコ、信和と比べるとむしろそちらの方が整合的です。
私は買った時、足場各社が『購入からレンタルへ』を標榜するなかで
足場レンタル専業の会社と言うことで割高でも肯定されるんだと
思っていたのですが、何故か、去年の買収で株価が上がったことから
今では真面目な会社と言うよりはIR芸を楽しむ会社なんだと
市場に認識されていると思わざるを得ないです。
最後に私は自分が買った550円以上になれば、理屈はどうでもいいので
もし現値が安すぎると思う様であればいいえを押す前に3000株ぐらい
買って下さいお願いします。
投資の参考になりましたか?
日経、ホント強いわ!
ここはホント弱いねw
今日はついにナンピンしてしまった
ボチボチ株価戻してくんないかな
投資の参考になりましたか?
上場廃止でも優待はそのままですか?
投資の参考になりましたか?
2022年の8月に優待導入で底打ちさせてからの
株数要件変えずの2分割3回で釣り上げた株価ですから
この掲示板でこのことに触れてくれている方が
いなかったので私はまんまと騙されました
上場当時はper10倍pbr1倍割れ程度の評価
社長には、また2分割して私を救う義務がある!
投資の参考になりましたか?
ほんとひどいな
投資の参考になりましたか?