プロフィール

総合保険代理店で個人を対象とした家計相談やライフプランニングを約10年経験。2021年以降は金融専門ライターとして複数メディアで活動しており、大手証券会社・保険会社や大手金融メディアでの豊富な執筆実績をもつ。 暗号資産や投資信託、国内株式などによる資産運用も積極的に行っている。
投資信託は、プロに運用を任せることができる投資方法です。少額から始められる手軽さから、投資初心者にとって魅力的な選択肢といえます。しかし、その手軽さゆえに、投資の不確実性(リスク)と投資で得られる利益(リターン)を十分に理解しないまま投資を始めてしまうケースもしばしば見受けられます。
本記事では、投資信託のリスクとリターンを投資初心者の方にもわかりやすく解説します。投資信託のメリットを最大限に活かし、リスクを抑えて賢い資産形成を目指しましょう。
はじめに、投資信託に潜むリスクの種類と、期待できるリターンの種類を解説します。リスクとリターンの関係性を理解し、自分に合った投資信託を選びましょう。
投資信託には、主に3種類のリスクがあります。
1. 市場リスク:市場の動きによって投資信託の価値が変動する可能性
2. 信用リスク:投資先の企業や国がお金を返せなくなってしまう可能性
3. 流動性リスク:売りたいときにすぐ売れない、買いたいときにすぐ買えない可能性
市場リスクとは、金融市場で価値の変動により生じるさまざまなリスクのことです。市場リスクは、さらに以下の4種類に分類できます。
次に、信用リスクです。投資先の企業が倒産したり、国が借りたお金を返せない状態(債務不履行)になったりすると、投資信託の価値が大きく下がってしまいます。
最後は、流動性リスクです。希望するタイミングまたは価格で売買できない状態に陥ると、無駄な資金の流失や不利な取引に発展し、大きな損失につながる恐れがあります。特に、市場規模が小さい投資信託や、市場環境が悪化した場合に生じやすいリスクです。
投資信託のリスクの中でも特に注意が必要なのは、投資先の国の政情不安や経済危機などに左右されるリスク(カントリーリスク)です。
カントリーリスクの中でも、発展途上にある国(新興国)に投資する投資信託は、経済成長の可能性が高い一方、経済や政治体制が不安定になりやすく、市場リスク、信用リスク、流動性リスクのすべてが高まりやすい傾向にあります。
カントリーリスクは、格付会社(政府や企業、金融商品などを評価し等級付けする民間企業)や専門の調査会社が発信している調査レポートなどから知ることができます。
投資信託を購入すると、どのような利益(リターン)を得られるのでしょうか。投資信託のリターンは、大きく分けて2種類あります。
1. 運用を継続することで得られる利益(インカムゲイン):預貯金の利子のように、定期的に受け取れるお金のことです。投資信託には、運用益を決算ごとに「分配金」として投資家に支払う商品があります。
2. 売買による差額の利益(キャピタルゲイン):投資信託の価格が上がったときに売却することで得られる利益のことです
投資信託を選ぶ上で、リスクとリターンの関係は切り離せません。
リスクが高い投資信託ほど高いリターンが期待できますが、その分、損失も大きくなる可能性があります(ハイリスク・ハイリターン)。逆に、リスクが低い投資信託はリターンも低くなりますが、損失も小さくなる可能性がある(ローリスク・ローリターン)ことを念頭に置いておきましょう。
一般的に、投資信託はミドルリスク・ミドルリターンといわれ、リスクとリターンのバランスが取れた投資商品です。以下の表をもとに、投資信託のリスクとリターンの関係を見ていきましょう。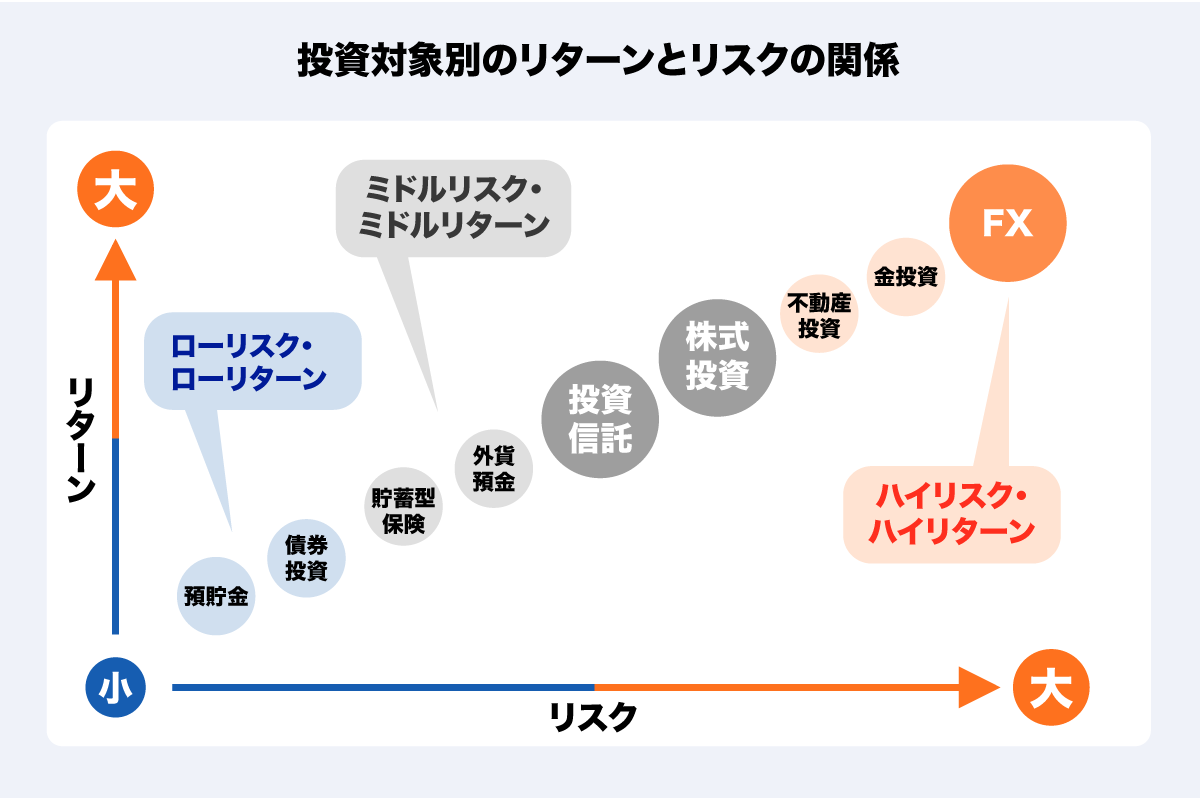
株を組み入れた投資信託は価格変動が大きいため、ハイリスク・ハイリターンに寄りやすい傾向があります。一方、債券を組み入れた投資信託は価格変動が比較的小さいことから、ローリスク・ローリターンに寄りやすい傾向です。
また、株式と債券をバランスよく組み合わせた投資信託はミドルリスク・ミドルリターンとなり、中長期的な資産形成に向いているとされています。
投資信託にはリスクがつきものですが、リスクをうまくコントロールし、少しでも効率的に資産を増やしたいですよね。続いては、リスクを抑えつつ、リターンを最大化するための方法について解説します。投資経験が少ない方でも実践しやすい方法ですので、ぜひ参考にしてみてください。
投資で損失を出すのは誰だって避けたいものです。リスクを抑えるには、主に以下の5つの方法が挙げられます。
1. 分散投資
分散投資とは、投資先や投資するタイミングを分けて投資する方法です。例えば、卵を1つのカゴに盛るのではなく、いくつかのカゴに分けておけば、1つのカゴを落としてしまったとしてもほかの卵はダメージを受けません。同様に、分散投資を行うことで、1つの投資先が損失を出したとしても、ほかの投資先の値上がりでカバーできる可能性があります。
2. 積立投資
毎月コツコツと少しずつ同じ投資商品を購入していく(積み立てる)投資方法です。例えば、毎月1万円を投資する場合、価格が高いときには1万円で買える株や投資信託の量が少なくなります。一方で、価格が安いときには同じ1万円で多くの株や投資信託を購入できるようになります。
このように、価格が高いときに少なく、安いときに多く買うことで、長期的には平均購入価格を抑えることができ、リスクを分散する効果があります。これをドルコスト平均法といい、相場のタイミングを読むのが難しい場合でも、自動的にリスクを抑えながら投資できる仕組みです。
3. 長期投資
短期間で売買するのではなく、じっくりと時間をかけて投資する方法です。長期的に運用することで、一時的な価格変動の影響を受けにくくなります。
4. 損切り
あらかじめ「ここまで価格が下がったら売る」と決めておき、それを超えたら売ることで損失を限定する方法です。
5. プロに相談
ファイナンシャルプランナーや証券会社の担当者などに相談し、アドバイスを受けることも有効な方法のひとつです。
リスクを抑えるだけでなく、少しでも多くのリターンを得たいという方もいるでしょう。以下で、リターンを最大化するための方法も見ていきましょう。
1. 成長性の高い投資信託への投資:将来性のある分野や企業に投資することで、高いリターンが期待できます。ただし、その分リスクも高くなる可能性がある点には注意が必要です。
2. 情報収集と分析:経済状況や企業の業績など、投資に関する情報を収集・分析することで、より良い投資判断ができます。
3. 高いリターンを狙う投資信託(アクティブファンド)の活用:日経平均株価や東証株価指数(TOPIX)などの代表的な指数と同じような値動き(株価や指数の価格が上がったり下がったりすること)を目指す投資信託(インデックスファンド)よりも、高いリターンを狙う投資信託を選択し、リターンの最大化を狙います。アクティブファンドは、ファンドマネージャーが市場や企業の動向を分析し、より成長が期待できる銘柄やセクターに積極的に投資します。そのため、インデックスファンドのように市場全体の動きに依存するのではなく、個別の銘柄選択やタイミングを活用して、指数を上回るリターンを狙うことが可能です。
一般的に、リスクとリターンのバランスを取るためには、以下の4つの方法が効果的です。
1. どれくらいまで損失が出ても大丈夫かチェックする
投資でどれくらいまで損失が出ても大丈夫か、自分の心の許容範囲(リスク許容度)を知ることが大切です。証券会社や金融機関のウェブサイトには、簡単な質問に答えるだけで診断できるツールが用意されていることがあります。ぜひ活用してみてください。
2. 資産の種類と割合を決める(アセットアロケーション)
投資をする際には、お金を「株式」「債券」「不動産」など、いくつかの種類に分けてバランスよく投資することが大切です。これを「アセットアロケーション」といいます。これは、リスクを分散して投資全体を安定させるための方法です。
例えば、株式はリターンが大きいですが、その分リスクも高いです。一方、債券はリターンが小さい分、リスクも低いです。こういった特徴の違う資産を組み合わせることで、もし株式が下がっても、債券や他の資産がその損失を補うことができ、全体として安定した投資ができるようになります。これにより、無理なく長く投資を続けられるのです。
3. 投資信託を選定する(ポートフォリオ)
アセットアロケーションが決まったら、決めた資産配分の割合に基づいて、投資先を選んでいきます。具体的な金融商品の組み合わせを決めることを「ポートフォリオを作る」といいます。ポートフォリオを作ることで、保有資産を可視化しやすくなったり、分散投資を管理しやすくなったりします。
4. 定期的に見直しする(リバランス)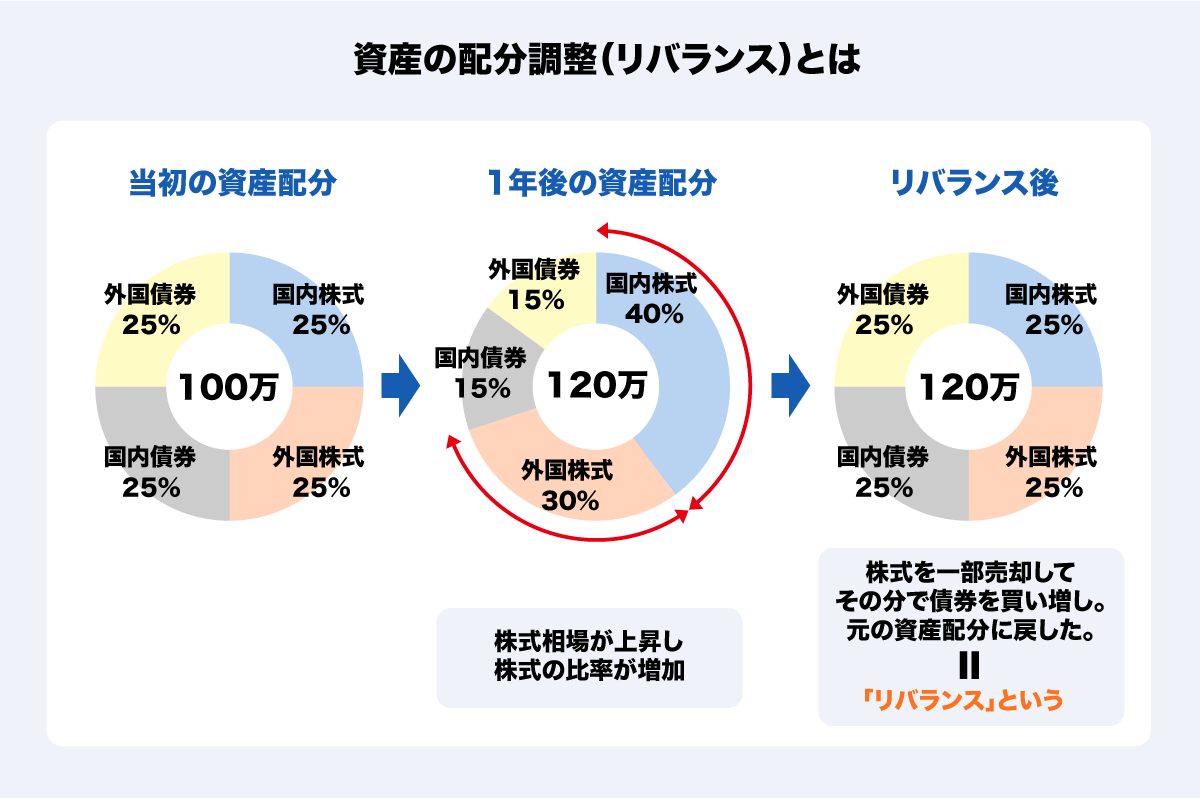
投資をしていると、時間が経つにつれて市場の変動により、最初に決めた割合が変わってしまうことがあります。そこで、定期的にポートフォリオを見直し、必要に応じて元の割合に戻すことが重要です。これを「リバランス」と言います。ライフステージや年齢に合わせてリスクを調整することで、投資のバランスを保ちつつ、無理なく続けていけます。
アセットアロケーションとポートフォリオは、よく混同されがちです。投資において非常に重要な概念のため、違いを理解しておきましょう。
仮に、アセットアロケーションを「栄養バランスを考えた食事プラン」として考えてみましょう。この食事プランには「どの栄養素をどれだけ摂るか」といった計画も含まれます。例えば「タンパク質、炭水化物、脂質の摂取量」を決めるようなものです。
一方、ポートフォリオは食事プランに基づいて具体的に選んだ「料理」です。例えば、朝食に卵とサラダ、昼食に魚とご飯、夕食にチキンと野菜など、具体的な食事の組み合わせを選びます。
つまり、アセットアロケーションは「食事全体の栄養バランスの計画」、ポートフォリオは「その計画に基づいた具体的な料理の組み合わせ」ということになります。投資信託は、資産をどのような割合で投資するかを考えるアセットアロケーションと、具体的な投資先を選ぶポートフォリオの両方を、一気に解決できる便利な商品です。
投資信託のリスクとリターンについて理解したら、次は自分に合う投資信託を選んでみましょう。数ある投資信託の中から、賢く選ぶためのポイントを解説します。
投資信託選びの第一歩として、初心者の方におすすめの投資信託を2つ紹介します。
・さまざまな資産にバランスよく投資する投資信託(バランス型ファンド)
株式や債券など、さまざまな投資対象をバランスよく組み合わせた投資信託です。バランス型ファンドの考え方は、異なる資産のリスクとリターンを組み合わせることで、全体の安定性を高めるというものです。
例えば、株式のリスクは高いですが、長期的に見れば高いリターンが期待できます。一方、債券はリスクが低く、安定した収益が見込まれるため、両者を組み合わせることで、リスクを抑えつつ安定的な成長を目指せます。このように、資産をバランスよく配分することにより、市場の変動にも強いポートフォリオを形成できるのがバランス型ファンドの大きな特徴です。
・代表的な株の平均指数と同じような値動きを目指す投資信託(インデックスファンド)
日経平均株価や東証株価指数(TOPIX)など、代表的な株価指数と同じような値動きを目指す投資信託です(パッシブ運用といいます)。市場全体の動きに合わせて運用するので、値動きを見守りやすいメリットがあります。
投資する期間によって、適切な戦略は異なります。
・短期投資戦略
短期間で売買を行い、価格の上がり下がりによる利益を狙う戦略です。大きなリターンを得られる可能性がある一方、リスクも高いため、投資に慣れている方に向いています。
・長期投資戦略
長期間でじっくりと資産を増やしていく戦略です。複利(投資で得た利益を再投資すること)の力を活用しながら効率よい運用を目指せるため、着実に資産形成したい方におすすめです。
投資信託には、以下のようなコストや手数料がかかります。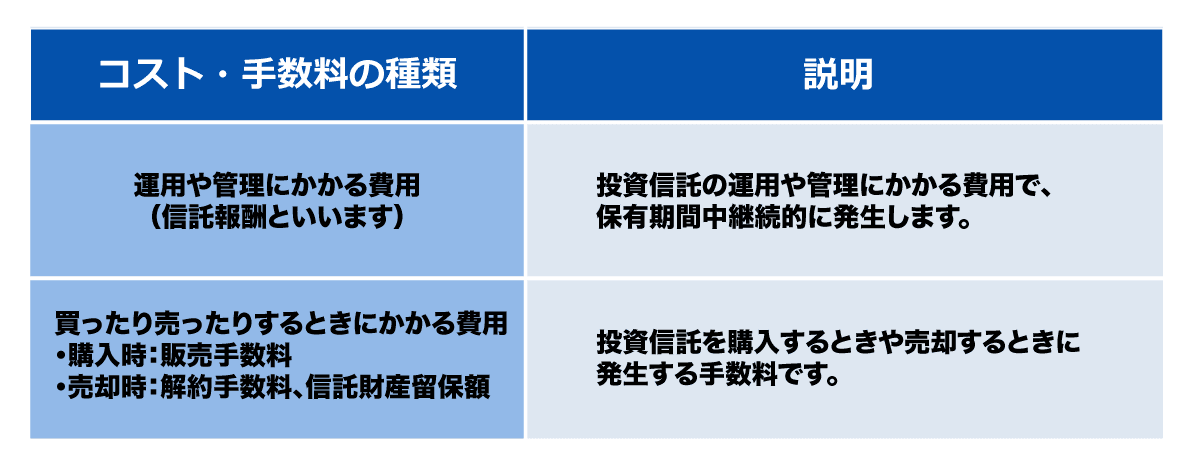
信託報酬は、投資信託を運用するための管理費で、保有期間中は常にかかります。信託報酬が高いと、運用が順調でもリターンが削られてしまいます。そのため、投資対象が同じであれば、信託報酬の低い銘柄を選ぶことでリターンを高めやすくなります。
次に、販売手数料、解約手数料は、投資信託を購入、または、売却する際にかかる費用で、すべての投資信託に発生するわけではないため、事前に確認しておきましょう。
最後に、信託財産留保額とは、解約時に一部の資金が信託財産に留保される費用で、これは解約時の取引コストを他の投資家に負担させないための措置です。
投資信託によっては、購入時や売却時にかかる手数料を無料としているものもありますが、信託報酬は基本的にどの銘柄でも発生します。投資対象が同じであれば、基本的に信託報酬の低い商品を選ぶことが、長期的なリターンを確保するために重要です。
リスクを正しく理解し、コントロールすることで、投資信託はあなたの大切な資産を育てる強力なツールになり得ます。
投資信託を選ぶ際は、将来の目標や、どれくらいリスクを許容できるのかもよく考えましょう。投資信託は決して難しいものではありません。本記事を参考に、あなた自身の投資スタイルを見つけて、賢く資産形成を進めていきましょう!
記事公開日:2024年12月24日
記事更新日:2026年8月7日
総合保険代理店で個人を対象とした家計相談やライフプランニングを約10年経験。2021年以降は金融専門ライターとして複数メディアで活動しており、大手証券会社・保険会社や大手金融メディアでの豊富な執筆実績をもつ。 暗号資産や投資信託、国内株式などによる資産運用も積極的に行っている。