プロフィール

大手アパレル企業で 25 年勤務後に独立。投資初心者、特に女性向けに資産形成や新 NISA、家計改善をわかりやすく解説し、記事監修・執筆、相談・セミナーを通じて活動。相続相談にも対応し、実生活に役立つお金の知識提供を行う。カラーアドバイザーとしての視点も活かし、「お金とおしゃれを整える暮らし」を提案。
NISAのメリットを最大化するには、「成長投資枠」と「つみたて投資枠」を上手に使い分けることが重要です。2つの投資枠は併用できますが、それぞれ年間投資枠や対象商品、購入方法などに違いがあるため、使い分け方によって投資の選択肢が変わります。本記事では、NISAの成長投資枠・つみたて投資枠の違いや、使い分け方のポイントを解説します。(監修者:ファイナンシャルプランナー 高橋 禎美)
NISAの成長投資枠は、年間240万円までの金融商品を購入できる投資枠です。一括購入・積立購入の両方に対応しており、株式や投資信託、ETF、REITなどの対象商品があります。
一方、つみたて投資枠では年間120万円までの商品が購入可能です。購入方法は積立に限定されており、「金融庁の基準を満たす一部の投資信託」が対象商品になります。
成長投資枠・つみたて投資枠の主な違いは、以下のとおりです。
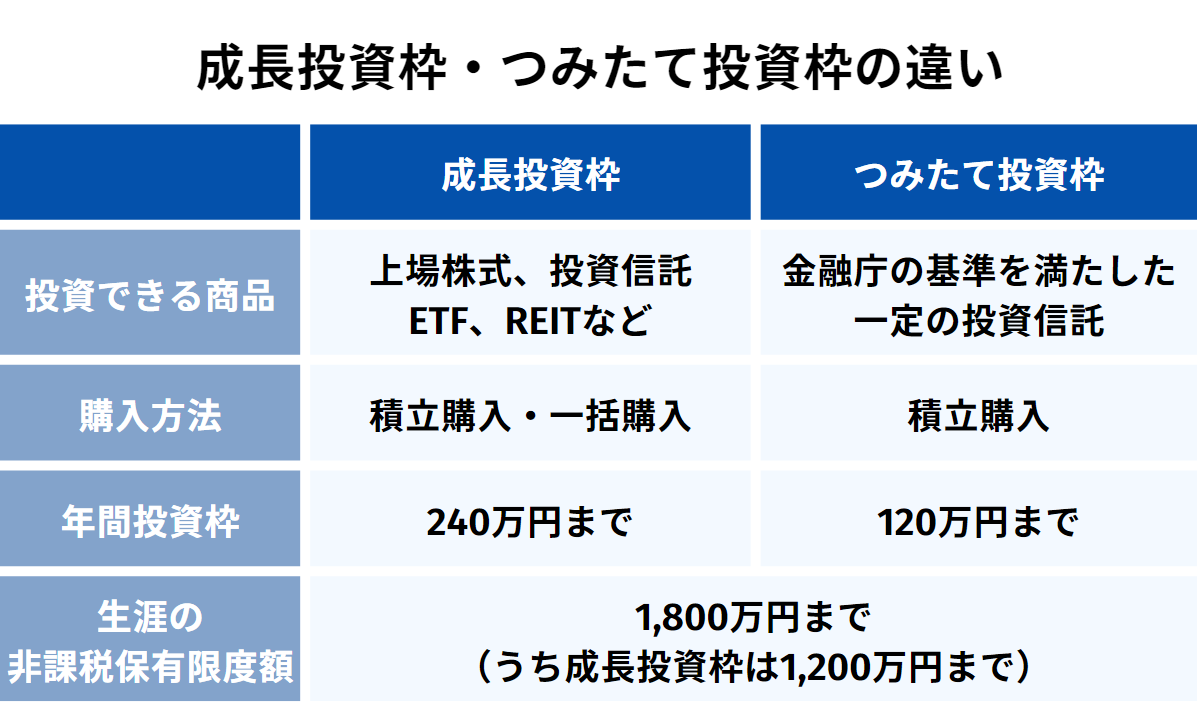
4つの違いについて、それぞれ詳しく解説していきます。
NISAの成長投資枠では、国内外の上場株式や投資信託、ETF(上場投資信託)、REIT(不動産投資信託)などを取引できます。国内株だけでも数千銘柄、個別株を除いても3,500以上の対象商品がありますが、以下に該当するものは購入できません。(※銘柄数・商品数は2026年3月時点)
<NISA成長投資枠の除外商品>
・整理銘柄(上場廃止が決まっている銘柄)
・監理銘柄(上場廃止の可能性がある銘柄)
・信託期間20年未満の投資信託
・毎月分配型の投資信託
・デリバティブ取引を用いた一定の投資信託
出典:金融庁 NISAを知る:NISA特設ウェブサイト(外部サイト)
一方で、つみたて投資枠の対象商品は、長期の積立・分散投資に適した一定の投資信託のみです。販売手数料のかかるファンド、信託報酬が一定水準を超えるファンド、信託契約期間が20年未満のファンドは除外されており、2026年3月28日時点の対象商品数は347本となっています(ETFを含む)。
参考:金融庁 つみたて投資枠対象商品(外部サイト)
NISAの成長投資枠は、購入金額を決めて一定間隔で投資をする積立購入と、都度注文を入れる一括購入の両方に対応しています。一方、つみたて投資枠は長期の積立・分散投資を行うための枠なので、積立購入にしか対応していません。
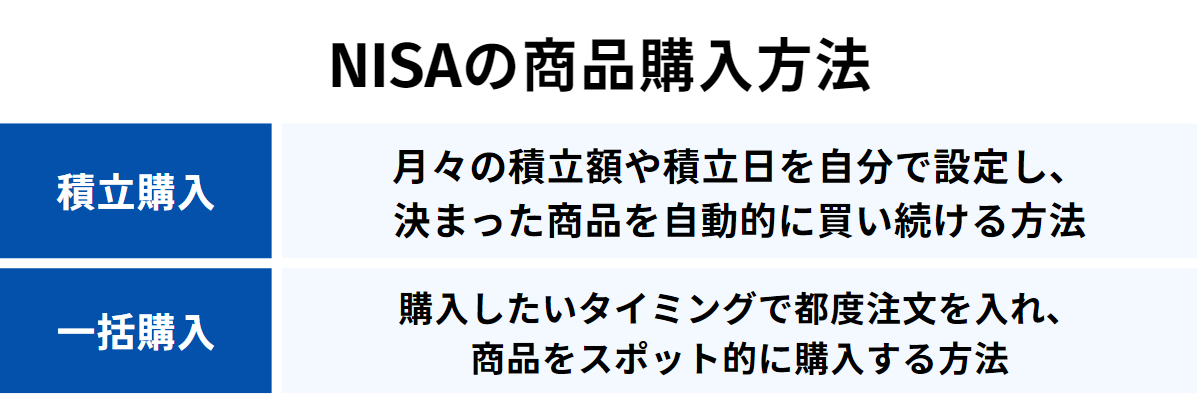
成長投資枠とつみたて投資枠の両方で、同じ商品を積立購入することも可能です。
成長投資枠とつみたて投資枠では、年間に投資できる金額(年間投資枠)が異なります。
<NISAの年間投資枠>
成長投資枠:最大240万円(月換算では月20万円まで)
つみたて投資枠:最大120万円(月換算では月10万円まで)
併用する場合:最大360万円(月換算では月30万円まで)
NISAの年間投資枠は、保有商品を売却しても再利用ができません。もし年間投資枠を使い切った場合は、翌年1月1日から新たな年間投資枠での購入が可能になります(※課税口座では可)。
ファイナンシャルプランナー 高橋さん:NISA口座で売買を繰り返すと、気づかないうちに年間投資枠を使い切る可能性があります。年間投資枠に余裕を持たせることで、想定外の支出や投資機会にも対応しやすくなります。投信積立では「つみたて投資枠」を活用し、それ以外の投資では「成長投資枠」を使うなど、対象商品・購入方法に合わせた使い分けがおすすめです。
NISAにおける生涯の非課税保有限度額(総枠)は最大1,800万円まで、うち成長投資枠は1,200万円までです。保有額は購入時の価格で計算され、総枠を超えた分の商品は非課税での保有ができません。
<NISAの非課税保有限度額>
・成長投資枠:最大1,200万円
・つみたて投資枠:最大1,800万円
※成長投資枠とつみたて投資枠を合算して最大1,800万円まで
1,800万円の総枠をフル活用するには、少なくとも600万円分をつみたて投資枠で使う必要があります。なお、NISAの総枠は再利用が可能で、保有商品を売却した分の枠が翌年1月1日に復活します。
NISAの成長投資枠・つみたて投資枠には、以下のような使い分け方があります。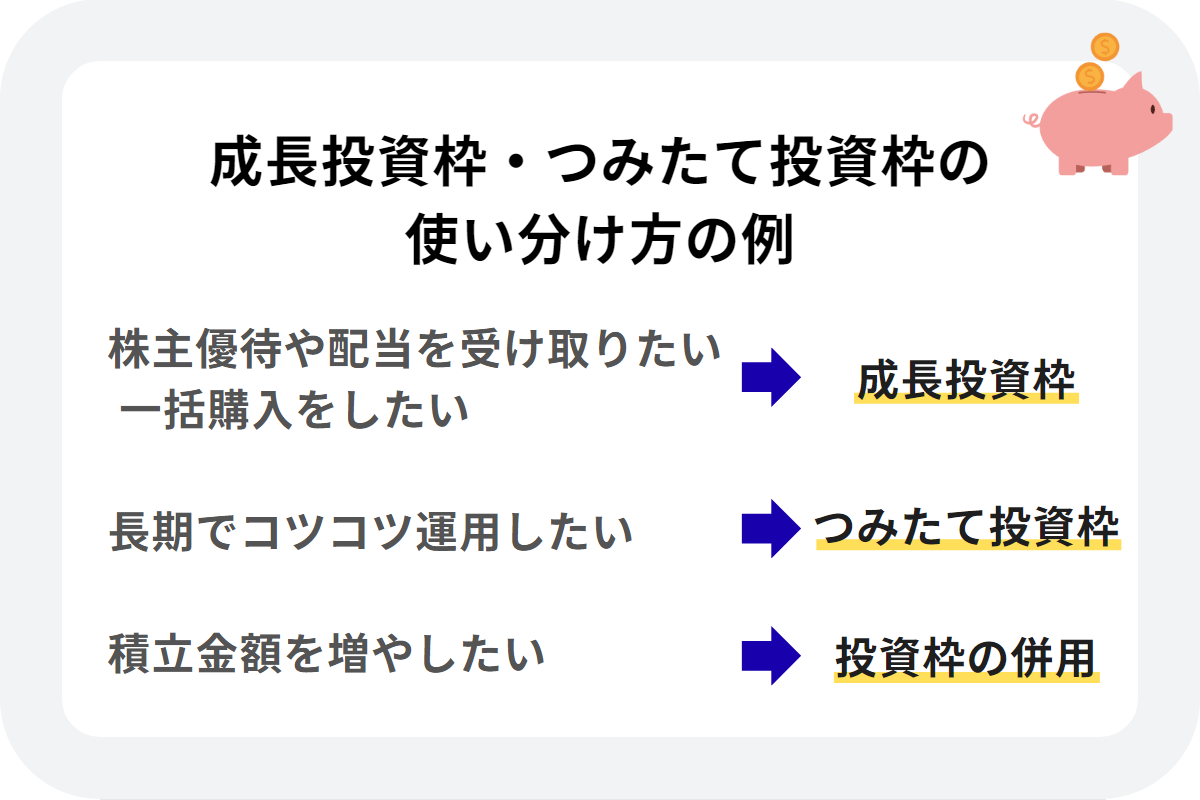
個別株はつみたて投資枠では購入できないため、株主優待や配当を受け取りたい方は、成長投資枠を使う必要があります。投信積立ではできるだけつみたて投資枠を使い、成長投資枠の年間投資枠は個別株のために残しておくとよいでしょう。
ボーナスや臨時収入が入り、一度にまとまった金額を投資したいときは、一括購入ができる成長投資枠を使うと便利です。そのほか、つみたて投資枠で積立中の投資信託を買い増ししたいとき、一括購入でリスクを取って大きなリターンを狙いたいときも、成長投資枠の利用を検討してみてください。
NISAのつみたて投資枠では、金融庁が基準を設けて対象ファンドを限定しているため、長期・分散投資に適した商品を選びやすくなっています。また、同じ商品を一定額・一定間隔で積み立てる「ドル・コスト平均法」を長期で続けると、商品の平均購入単価が平準化され、高値づかみを抑える効果が期待できます。
リスクを極力抑えてコツコツと積立投資を続けたい方は、つみたて投資枠を積極的に活用しましょう。
つみたて投資枠は積立購入のみに対応していますが、成長投資枠では積立購入・一括購入の両方が可能です。両枠を併用することで年間360万円まで、積立の場合は月30万円まで投資枠を活用できます。
また、さまざまな金融商品を取引したい場合や、NISAの総枠をフル活用したい場合にも、投資枠の併用がおすすめです。
成長投資枠のメリットは、選択肢の幅を広げられる点です。対象商品の選択肢が多く、一括購入と積立購入の両方に対応しているため、工夫次第でさまざまな投資戦略を実践できるでしょう。
ただし、対象商品が多い代わりに、商品を選ぶ知識や判断力が求められる点はデメリットです。つみたて投資枠とは違い、金融庁が厳格な基準を設けているわけではないため、リスクの高い商品を選んでしまう可能性もあります。
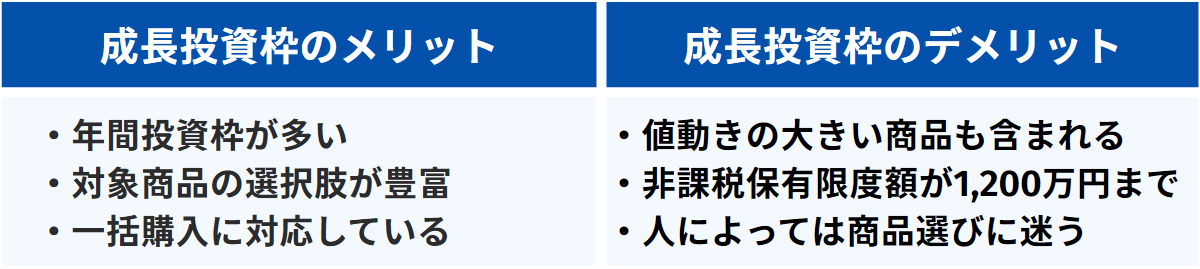
ここまでをまとめると、成長投資枠は商品や購入のタイミングを自由に選びたい方に向いています。
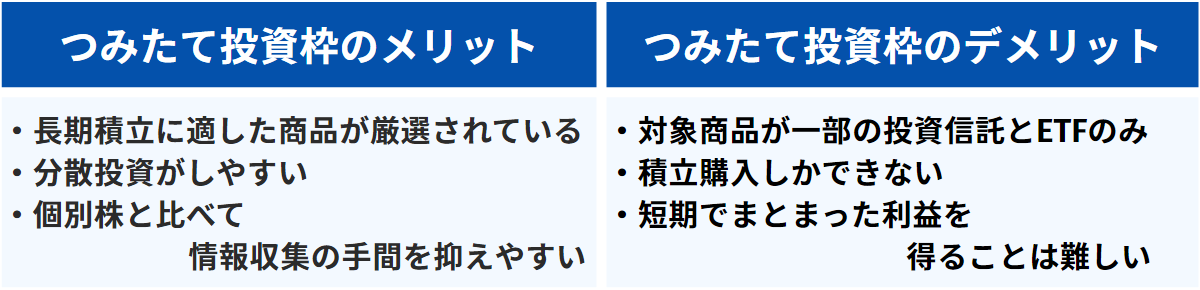
つみたて投資枠のメリットは、長期積立や分散投資に取り組みやすい環境が整っていることです。対象商品が厳選されているため、人によっては情報収集の手間を省ける点もメリットになるでしょう。
ただし、成長投資枠に比べると運用方法や商品の選択肢が限られます。投資戦略の幅を広げたい方は、成長投資枠との併用も検討してください。
つみたて投資枠は、無理のないペースで商品をコツコツ積み立てて、長期的に資産を増やしたい方に向いています。
NISAの成長投資枠とつみたて投資枠は、「対象商品・購入方法・年間投資枠・非課税保有限度額」が異なります。併用もできますが、まずは各投資枠の仕組みをきちんと理解して、上手に使い分ける計画を立てることが大切です。方針がなかなか決まらない方は、目当ての商品や購入方法から決めて、どちらの投資枠で購入すべきかをひとつずつ決めてみましょう。
ファイナンシャルプランナー 高橋さん:NISA口座を開設する金融機関によって、実際に取引できる商品は異なります。金融機関は後からでも変更できますが、手続きができるのは年1回のみです。また、すでにNISA口座で買付を行っている場合、その年内は金融機関の変更ができないため、NISA口座の開設先は慎重に選ぶことをおすすめします。
証券会社・ネット証券 総合ランキング
NISAについてもっと知りたい方は、以下の記事をチェックしてみましょう。
つみたて投資枠のメリットとは
成長投資枠のメリットとは
NISAでシミュレーション
一括投資・積立投資のどちらにすべき?
NISAの非課税期間は?
※NISA制度に関する最新の情報は、金融庁ホームページ(外部サイト)をご確認ください。
大手アパレル企業で 25 年勤務後に独立。投資初心者、特に女性向けに資産形成や新 NISA、家計改善をわかりやすく解説し、記事監修・執筆、相談・セミナーを通じて活動。相続相談にも対応し、実生活に役立つお金の知識提供を行う。カラーアドバイザーとしての視点も活かし、「お金とおしゃれを整える暮らし」を提案。