プロフィール
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,200記事以上の執筆実績あり。
NISA口座で購入した商品は、解約・売却をすると現金としての引き出しが可能です。ただし、保有商品を手放すとデメリットが生じることもあるため、解約や売却のタイミングは慎重に考える必要があります。本記事では、NISAの投資信託積立(投信積立)を途中でやめるデメリットや解約のタイミング、実際の解約方法について解説します。(監修者:マネーアドバイザー 柴田 充輝)
NISA口座で購入した商品は、自由に解約・売却することが可能です。投資信託については現金化に数日ほどかかりますが、基本的に解約・売却の時期が制限されることはありません。
また、毎月の投信積立が難しくなった場合は、積立設定を変更すれば積立の減額や中止もできます。ただし、NISAで購入した商品を解約・売却する際は、以下の点に注意しましょう。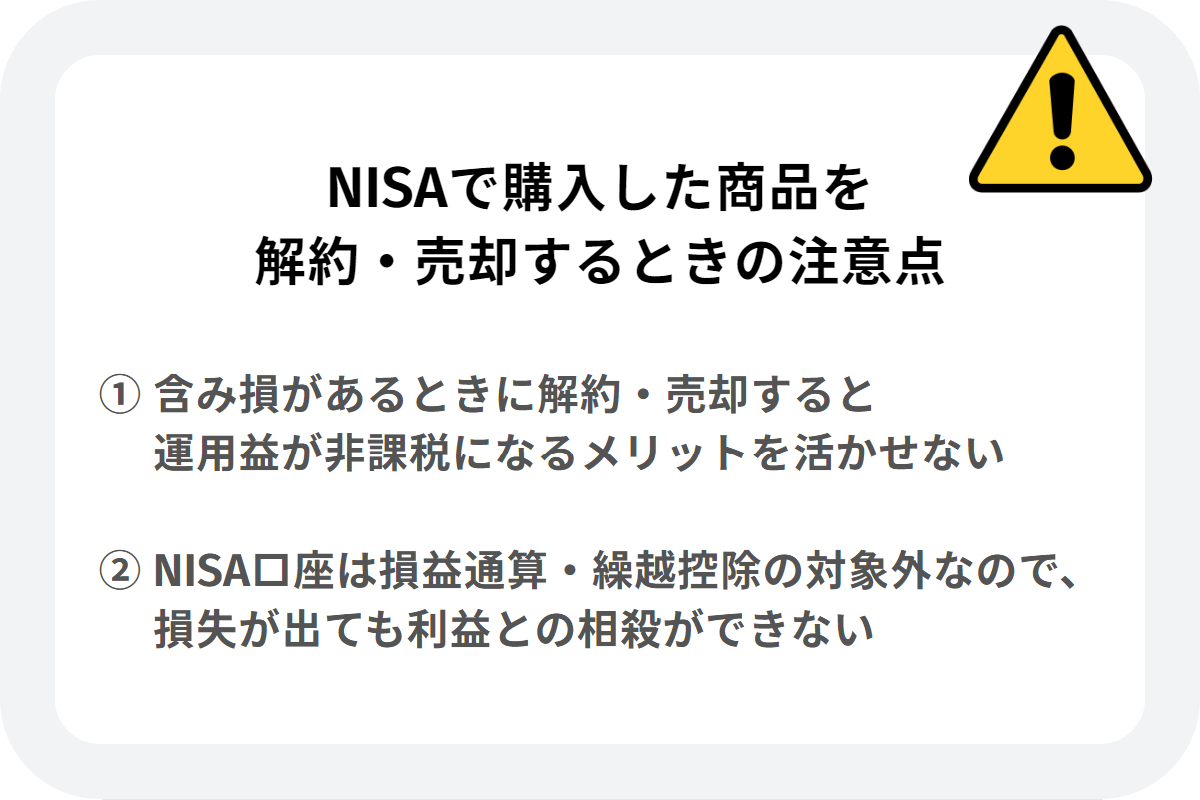
NISAのメリットを活かすには、利益が出るタイミングで解約・売却する必要があります。含み損がある状態で売却すると、非課税のメリットは活かせないので注意してください。
NISAの投資信託の解約方法|売却後はどうなる?
NISA口座で保有している投資信託を解約する場合は、営業時間内に売却注文を出します。売却注文は、各社のサイトからオンラインでできる場合がほとんどです。金融機関やコースによっては、窓口や電話での売却注文が可能な場合もあります。
<SBI証券の場合>
1. SBI証券のマイページにログインする
2. 「投資信託」をクリックし、「保有ファンド」の画面に進む
3. 対象ファンドの「売却」をクリックする
4. 注文内容(売却金額や売却口数など)を入力する
5. 取引パスワードを入力して、注文を確定する
参考:SBI証券 ファンドを売却する|投資信託 取引 操作ガイド(外部サイト)
<楽天証券の場合>
1. 楽天証券のマイページにログインする
2. 「マイメニュー」を開き、口座管理の「保有商品一覧 投資信託」に進む
3. 対象ファンドの「売却」をクリックする
4. 注文内容(売却金額や売却口数など)を入力する
5. 取引暗証番号を入力して、注文を確定する
参考:楽天証券 売却注文 操作ガイド | 取引ガイド | 投資信託(外部サイト)
投資信託の売却注文は、注文時の基準価額で約定するとは限りません。通常、国内資産を対象とするファンドは注文当日の基準価額で約定しますが、海外資産を対象とするファンドは翌営業日の基準価額で約定します。「今の価格で売れる」と思い込んでいると、想定と異なる金額で売却されることがあるので注意しましょう。
NISAで保有している商品の解約・売却は、以下のタイミングで検討しましょう。
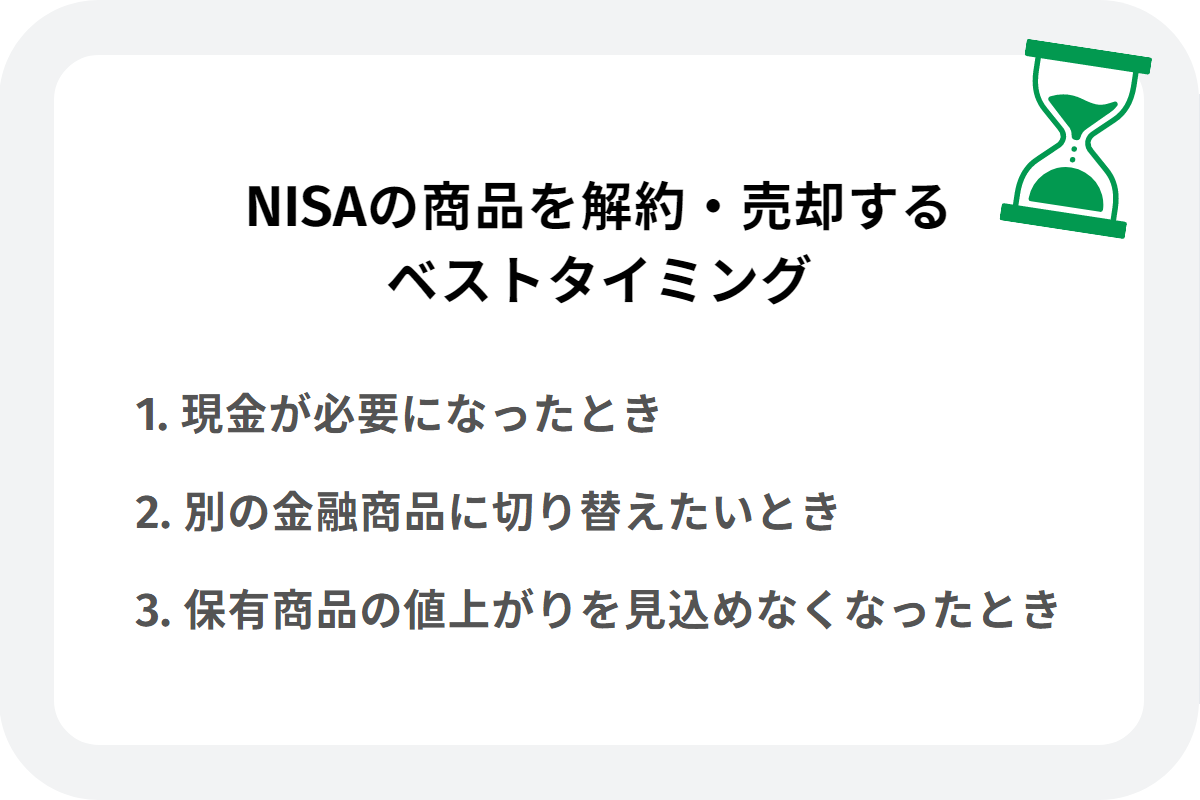
投資に充てられる余剰資金は、生活の状況によって変わります。例えば、マイホームの購入や子どもの進学などを控えている場合は、すぐに用意できる手元資金(現金)が必要です。
また、家計にある程度の余力を残しておかないと、急な病気や事故などに対応できません。大きな支出を控えているときや、手元資金の少なさに不安を感じている場合は、リスク管理の一環として金融商品の解約・売却を検討しましょう。
投資資金にあまり余裕がない状態で、別の金融商品に乗り換えたいときも、解約・売却を考えたいタイミングです。特に長期的な値上がりを見込める商品に切り替えると、将来の運用益を増やせる可能性があります。さまざまな金融商品に投資したい方は、数千銘柄以上の上場株式やREITも取引できる成長投資枠の商品を確認してみましょう。
金融商品を取り巻く状況は常に変わり、場合によっては値上がりを見込めなくなります。「いつか上昇するだろう」と思い込んで保有を続けると、含み益や資産を失う結果になりかねません。
長期積立を前提にした投資信託にも、満期を迎える前に払い戻される「繰上償還」のリスクがあります。投資である以上は元本割れのリスクもあるため、値上がりを見込めなくなった商品は解約・売却を考えましょう。
NISAの投信積立を解約するデメリット
NISAで積み立てた投資信託を解約すると、次のデメリットが生じることもあります。
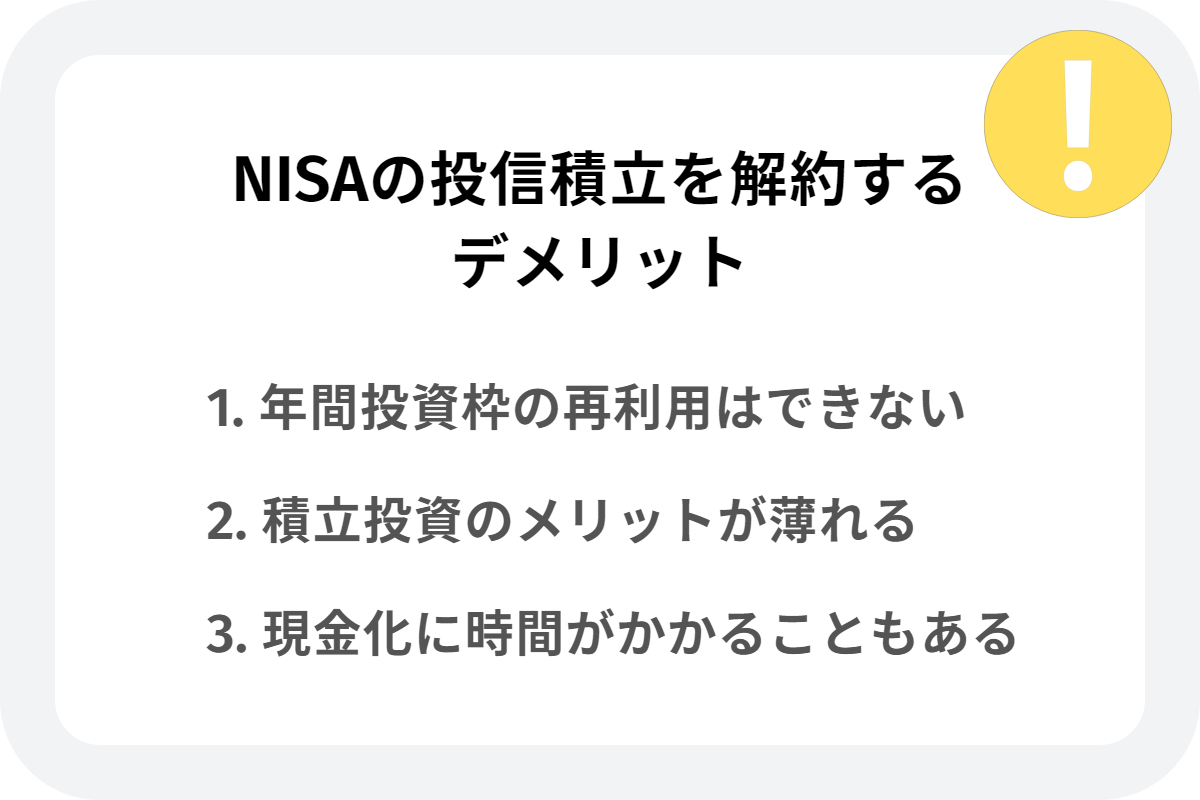
NISAの年間投資枠は、成長投資枠が年間240万円まで、つみたて投資枠が年間120万円までです。年間投資枠は毎年1月1日に新しく設定される仕組みで、商品を売却しても年内の再利用はできません。
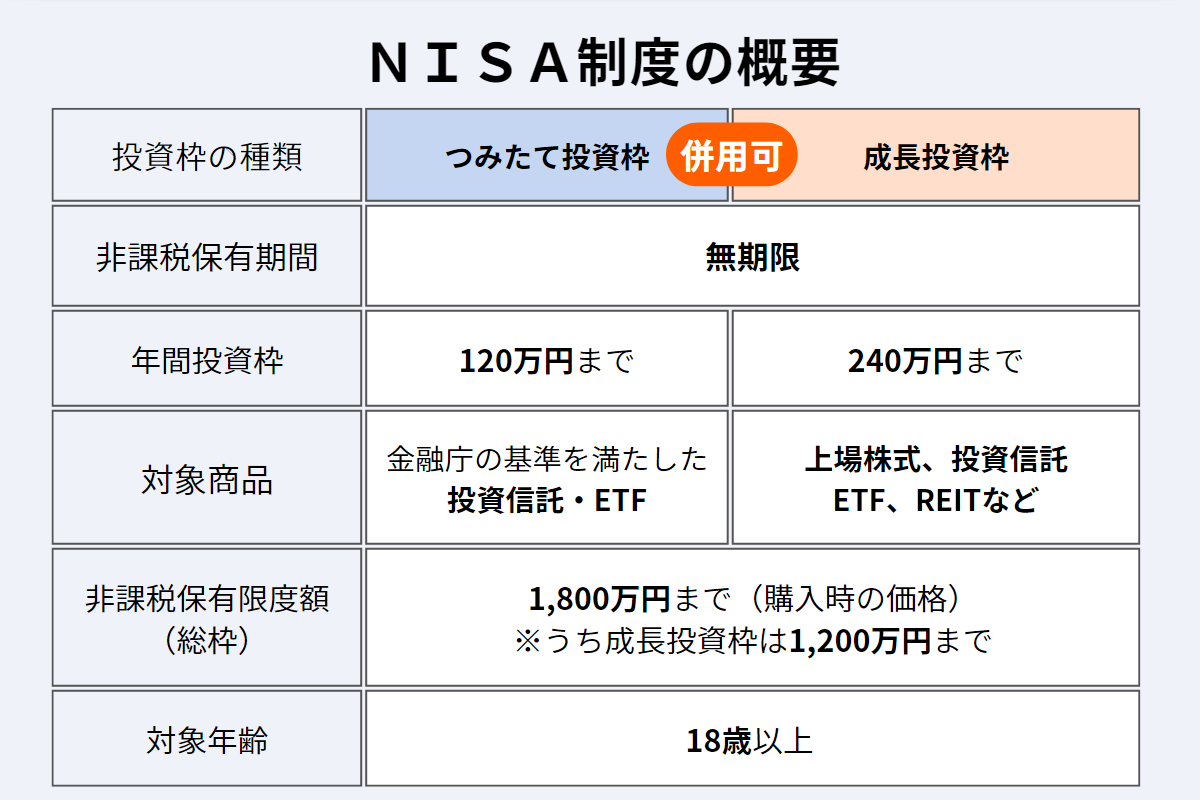
例えば、積み立てた投資信託を売却して、その資金で別の金融商品を購入すると、購入分の年間投資枠が消費されます。特に短期売買では、思った以上に年間投資枠を使う可能性があるので注意してください。
中長期の積立投資には、「時間分散によるリスク軽減が期待できる」「継続的な運用で複利効果を積み重ねやすい」などのメリットがあります。なかでも、一定額を同じペースで積み立てる「ドル・コスト平均法」は、商品の平均購入単価を平準化できる(高値づかみを防ぎやすい)手法です。
(例)年利10%で10年間運用した場合の複利効果
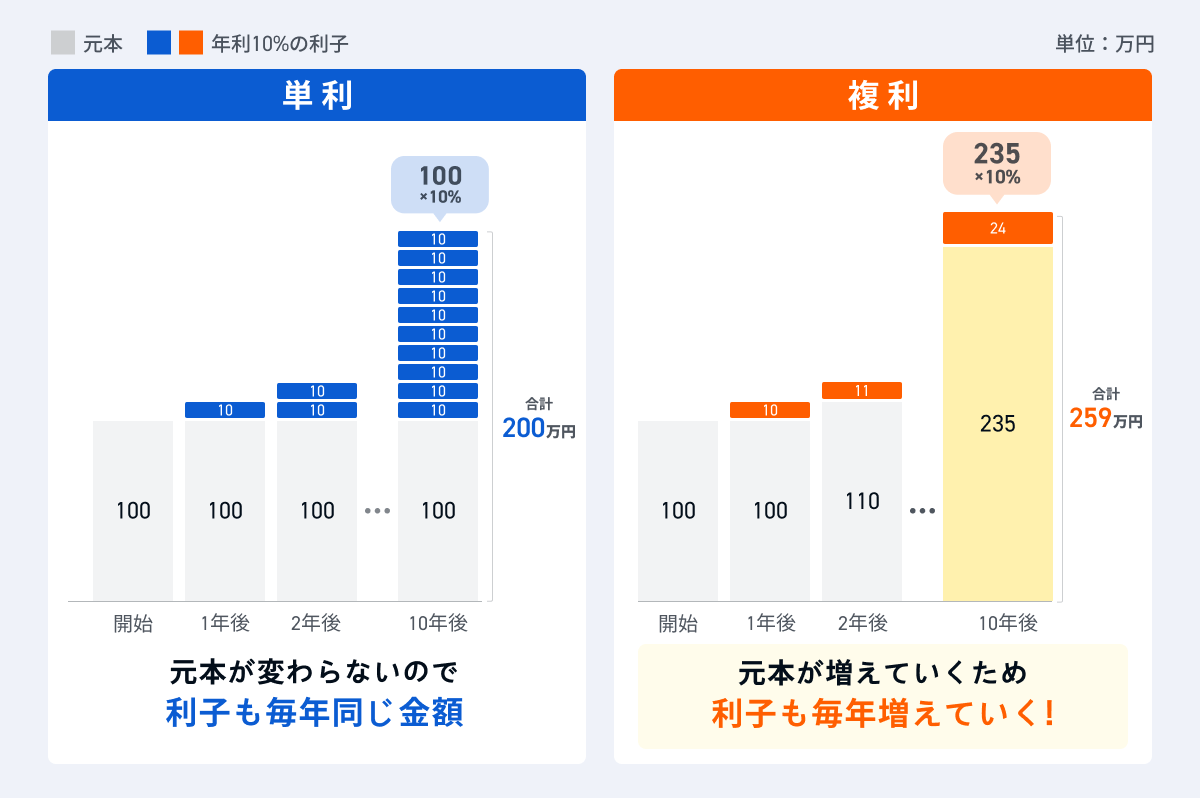
しかし、一部でもNISAの投信積立を解約すると、これらのメリットは薄れる可能性があります。本当に資金が必要な場合を除いて、基本的には長期運用を心がけましょう。
投資信託の現金化には、通常で4~8営業日ほどかかります。売却の申込みをしてもすぐには現金化されないため、余裕をもって手続きをすることが大切です。
また、株式やETFとは違い、投資信託はリアルタイムの基準価額では現金化されません。申込み当日が約定日になる商品でも、実際の売却額が決まるのは注文後になります。
急な出費に備える場合は、実際の入金スケジュールを逆算して手続きしましょう。売却代金の受取方法によっても日数が変わるため、遅くても1〜2週間前には売却注文を出しておくと安心です。
NISAの投信積立は、長く続けてこそメリットを最大化できるため、不本意な解約・売却は避けたいところです。投信積立解約の代替手段として、以下のような方法も覚えておきましょう。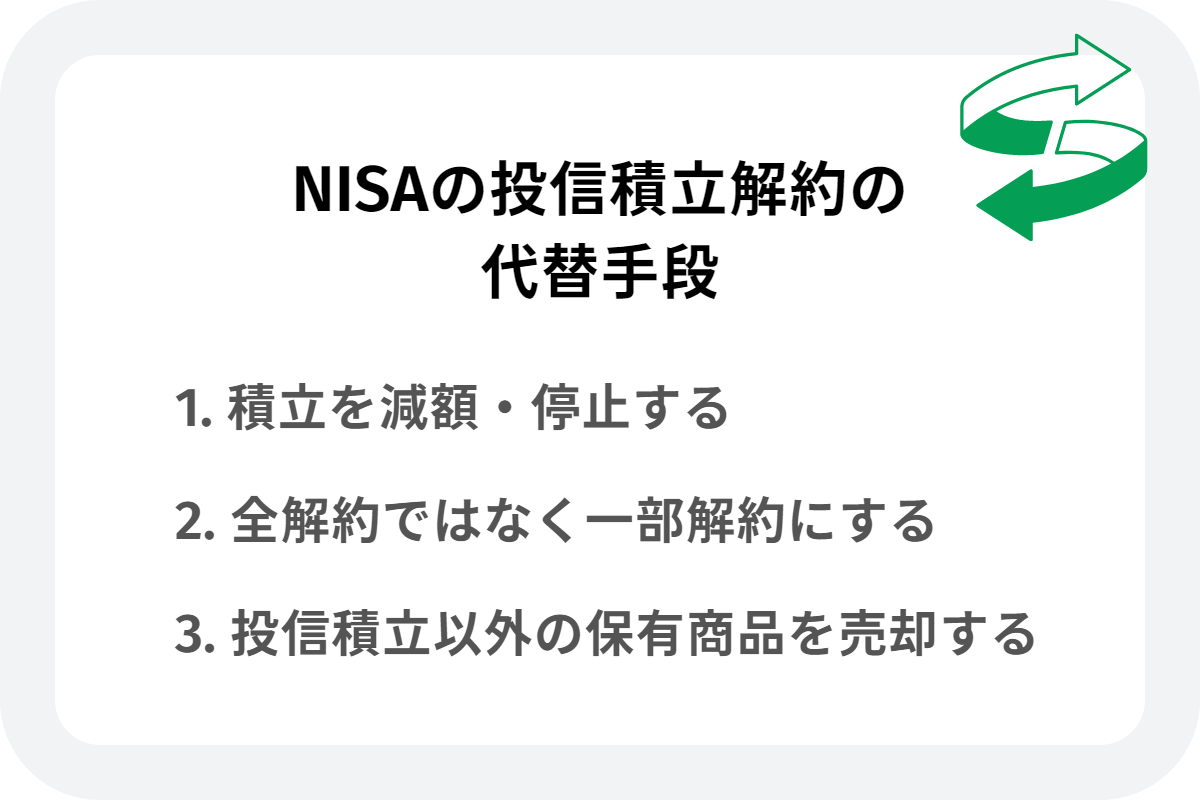
家計の余裕がなくなったときは、一時的に積立を減額または停止するのも1つの方法です。積立を減額・停止している間も、保有している商品の運用は継続されます。家計に余裕が出てきたら、もとの金額での積立を再開しましょう。
やむを得ず投信積立を解約する場合は、運用しているすべての商品を売却するのではなく、必要な金額分を一部解約するのがおすすめです。解約せずに残した商品は、そのまま運用を継続しましょう。
また、一部解約後も毎月の積立を続けると、積立投資のメリットであるリスク軽減効果や複利効果を大きく損ねずに済みます。
積立投資の効果を失わないように、投信積立以外の商品を売却する選択肢もあります。例えば、成長投資枠で一括購入した株式や、ボーナス払いで購入した商品などが挙げられます。
ただし、積立購入した投資信託よりも、一括購入した商品の優先度が常に低いわけではありません。株式を保有したほうが利益を最大化できるケースもあるので、解約・売却する商品は状況を見ながら慎重に決めましょう。
NISA口座で買った投資信託や上場株式は、好きなタイミングで解約・売却の注文ができます。ただし、投信積立などを解約すると積立投資の効果が薄れるため、安易な現金化はおすすめできません。どうしても現金が必要になった場合は、必要な金額分だけ売却することを考えましょう。
マネーアドバイザー 柴田さん:どうしても現金化が必要な場合は、たとえ損益がマイナスでも解約して問題ありません。「これまで積み立ててきたから」という心理(サンクコスト=取り戻せない過去のコストへの執着)に引きずられると、ほかの出費への対応が遅れるリスクがあります。運用の継続がベストではあるものの、それに縛られすぎず、生活を守ることを最優先にしましょう。
【NISA口座開設におすすめ】証券会社NISA取引手数料ランキング
NISAについてもっと知りたい方は、以下の記事をチェックしてみましょう。
つみたて投資枠のメリットとは
成長投資枠のメリットとは
NISAで株主優待はもらえる?
NISAの銘柄変更方法
NISAの投信積立の金額変更方法
本記事に掲載されている情報は2026年05月28日時点 のものです。NISA制度に関する最新の情報は、金融庁ホームページ(外部サイト)をご確認ください。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,200記事以上の執筆実績あり。