米国債不足でステーブルコイン需要が高まる──NBER研究が示す「デジタル安全資産」の役割
8/8 22:02 配信

・NBER(全米経済研究所)の研究によると、ステーブルコイン預金は「通貨に近い安全資産」としての性質を強めており、投資家需要は米国債市場の状況と密接に連動している。・米国債の供給が不足すると、投資家の資金がDeFi(分散型金融)のレンディングプールへ流入し、オンチェーン上の流動性や安全性を求める需要の高まりによって、ステーブルコインのレンディングプールが提示する利回りは、ベンチマーク金利に対して相対的に低下する。・一方、機関投資家による採用が進むなかでも、ハッキングやディペッグ、市場の混乱によって投資家の信頼が急速に損なわれる可能性があり、ステーブルコインの安全性は依然として脆弱だと研究は警告している。
NBER研究、ステーブルコイン預金は米国債市場と連動する「デジタル安全資産」のように機能
分散型金融(DeFi)のレンディングプールに預け入れられたステーブルコインは、従来の安全資産に近い性質を強めている。
全米経済研究所(NBER)が公表した新たなワーキングペーパーでは、投資家が暗号資産のレンディングプールと従来の短期金融市場との間で、どのように資金を配分しているのかを分析した。
「Demand for Safety in the Crypto Ecosystem(暗号資産エコシステムにおける安全性への需要)」と題した論文は、投資家がステーブルコイン預金を、安全性や流動性を備え、暗号資産市場ですぐに運用できる「通貨に近い金融商品」とみなす傾向を強めていると指摘する。
これは、伝統金融におけるマネー・マーケット・ファンド(MMF)や、米国債を裏付けとする現金同等物に近い役割だという。
暗号資産投資家の間では、銀行口座に資金を眠らせておくよりも、オンチェーン上で現金同等資産を保有することを好む傾向が強まっている。
オンチェーン上に資金を置いておけば、法定通貨へのオフランプや再参入に伴うコスト、追加のガス代、決済の遅延などを抑えながら、取引やレンディング、DeFiの投資機会へ迅速に資金を移すことができるためだ。
研究者らは、米国債市場の動向がDeFiのレンディング環境にも影響を及ぼすようになっていることを明らかにした。
分析によると、米国債への需要が高まり、投資家のリスク回避姿勢が強まる局面では、暗号資産エコシステム内でも安全性と流動性の高い資産を求める動きが強まり、ステーブルコインのレンディングプールに対する需要も増加する。
実証分析では、米国債プレミアムが1標準偏差上昇すると、ステーブルコイン預金のプレミアムが約0.63ポイント上昇することが分かった。
これは、従来の短期金融市場と分散型金融の間に強い波及経路が形成されていることを示している。
一方、米国債の供給が不足すると、ステーブルコイン預金の安全性・流動性プレミアムはさらに高まる。
論文では、米国債の供給量が1標準偏差減少すると、ステーブルコインのプレミアムが約0.73ポイント上昇すると推計した。
従来の安全資産を確保しにくくなることで、暗号資産市場固有の流動性に対する需要が高まるためだ。
今回の研究結果は、ステーブルコインが暗号資産市場で最大級の資産クラスへ成長するなかで示された。
業界データによると、ステーブルコインの総供給量は2026年5月に約3220億ドルでピークを付け、その後は年央にかけて3000億~3120億ドル程度で推移した。
6月から7月にかけて供給量はやや減少したものの、オンチェーンでの利用は堅調で、調整後の月間取引高は約1兆8000億ドルに達した。
USDTとUSDCは引き続き市場を支配しており、世界のステーブルコイン供給量の約83%を占めている。
この状況は、ドル裏付け型ステーブルコインを投資家が「デジタル現金」として扱う傾向を強めているとの研究結果を裏付けている。
大手DeFiプロトコルに安全資産需要が集中、研究者は暗号資産の流動性の脆弱さを警告
研究では、市場の不確実性が高まった際に、投資家がどこへ安全性を求めているのかについても分析した。
米国債市場とステーブルコイン需要との関連性が最も強く表れたのは、AaveやCompoundなどの実績あるレンディングプロトコルや、Ethereumなど成熟したブロックチェーンだった。
長期間の運用実績を持つ大規模プロトコルでは市場の厚みがあるため、より高い流動性が確保されているとみられる。
Aaveは現在も最大のDeFiレンディングプロトコルで、ステーブルコインを含む各市場で数百億ドル規模の資産が供給されている。
一方、2026年には主要プロトコルの多くでレンディング利回りが2~4%程度まで低下しており、同期間の短期米国債利回りを下回るケースも多い。
これは、投資家がリターンの最大化よりも、流動性や安全性を優先する傾向を強めていることを示唆している。
ただし研究者らは、暗号資産市場で生まれた安全資産には本質的な脆弱性が残っていると警告する。
政府が発行する米国債とは異なり、ステーブルコイン預金にはスマートコントラクトの脆弱性悪用、オラクル障害、ガバナンス攻撃、ステーブルコインのディペッグなどのリスクが存在する。
こうしたリスクは、市場が混乱する局面で特に深刻になりやすい。
NBERの研究では、Terraの崩壊、シリコンバレー銀行(SVB)危機、FTXの破綻、大規模な暗号資産ハッキングなどの重大な混乱が発生した際、米国債市場とステーブルコイン預金の間にみられていた強い連動性が大幅に弱まったことが確認された。
最近の市場動向も、この結論を裏付けている。
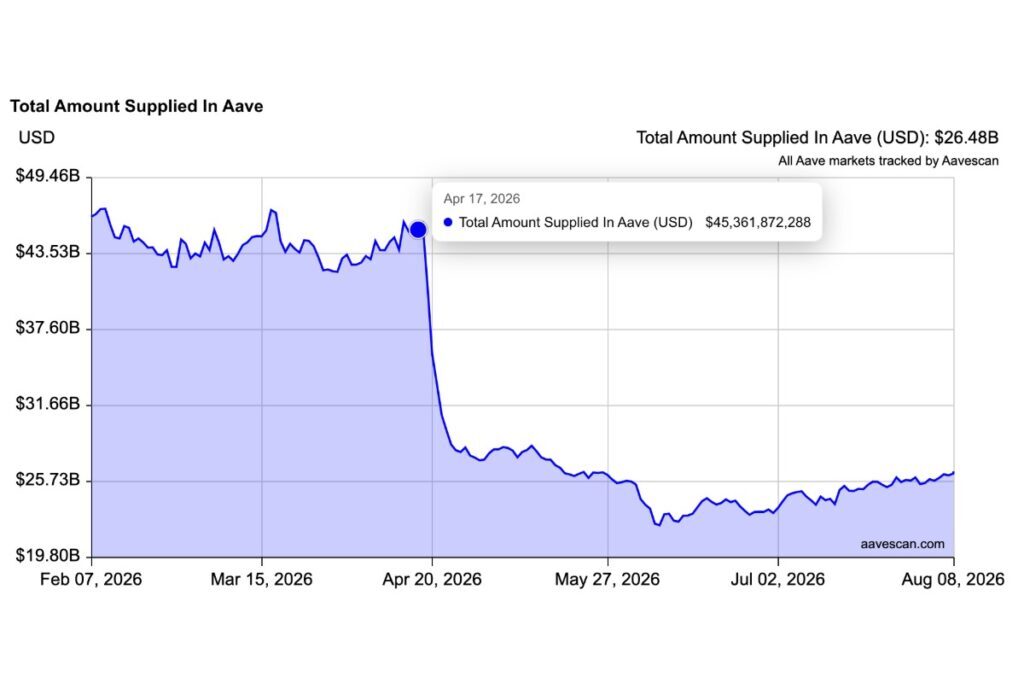
4月18日にKelp DAOでエクスプロイトが発生した後、Aaveでは大規模な資金流出が起きた。
Aavescanのデータによると、Aaveへの総供給額は458億ドルから、4月28日までに257億ドルへ減少した。
その後、業界主導の復旧対応によって、5月26日までにrsETHの裏付け回復プロセスが完了し、小幅な資金流入もみられた。
それでも8月7日時点の総供給額は264億ドルにとどまり、エクスプロイト前の水準を依然として約200億ドル下回っている。
NBERの論文は、米国債を裏付けとするステーブルコインを通じて、暗号資産市場と伝統金融の統合が進んでいると結論付けている。
ただし、政府の信用によって裏付けられた公的な安全資産とは異なり、ステーブルコイン預金は民間によって生み出される「通貨に近い金融商品」だ。
その安全性は最終的に、投資家の信頼、プロトコルの強靱性、市場の安定性に左右される。
こうした見方を裏付けるように、暗号資産市場の価格変動もDeFiレンディングの需要に影響しているとみられる。
強気相場では、トレーダーが高いパフォーマンスを示す暗号資産への市場エクスポージャーをリアルタイムで確保しようとするため、DeFiプロトコル全体でステーブルコインの貸し借りが活発化する。
世界のDeFiのTVL(預かり資産総額)は8月時点で750億ドルまで減少している。
これは、暗号資産市場全体の時価総額が過去最高の約4.3兆ドルに達した2025年10月に記録した1660億ドルから55%減少した水準だ。
NADA NEWS 編集部
関連ニュース
- ゴミ処理場に眠る1000億円──ビットコインを捨てた男の13年闘争
- 米雇用統計下振れでETHが10日ぶり高値──7億ドルのステーブルコイン増は次の値動きに影響するか【価格分析】
- JPYCをローソンで使ってみた──ステーブルコイン決済実証、関係者が明かす「変わらなかった」舞台裏
- 【入門解説】ビットコインの法律が変わる、税金も変わる
最終更新:8/8(土) 22:02