シェア


過去10年年率リターンでトップクラスの運用実績を残す「野村・世界半導体株投資」の実態を運用者に聞く AI 関連株は今後も半導体の成長をけん引できるのか?
「野村世界業種別投資シリーズ(世界半導体株投資)」は、2025年7月末時点で過去10年(年率)のトータルリターンが29.29%、過去5年(年率)では42.39%と高水準の成績を残している。特に、2020年以降はAI(人工知能)の実用化による半導体需要の爆発的な増加が材料視され、過去平均を上回る高い運用成績になった。同ファンドを運用する野村アセットマネジメントの運用部グローバル株式グロースチーム、チーフ・ポートフォリオマネージャーの加藤明氏にファンドの運用と半導体業界の現状、今後の見通しについて聞いた。
情報提供元:ウエルスアドバイザー株式会社

高水準のパフォーマンスを実現したポートフォリオ
――世界半導体株投資はベンチマークに「MSCI All Country World Semiconductors& Semiconductor Equipment(税引後配当込み・円換算ベース)」を採用していますが、運用しているポートフォリオは指数構成銘柄より少ない銘柄数になっています。どういう観点で銘柄をセレクトしているのでしょうか?
加藤氏 ベンチマークに80銘柄超が含まれているのに対して、ファンドで組み入れているのは、7月末時点で24銘柄ということで、かなり銘柄を絞り込んで投資しています。ファンドでは長期的な目線に立ち、技術力、価格決定力、利益構造、財務内容などの観点を重視した上で、組み入れ銘柄を決定しています。半導体企業の特徴は非常に参入障壁が高いということがあります。ソフトウェア会社などでは、アイデア次第では新しい会社が出てきて、その内容によって一気に普及することもありますが、半導体業界の場合は、主要な分野に新規参入するにあたっては、投資額が数兆円規模になってしまいますので、資金力に乏しい中小企業が新規参入することが難しい産業だと思います。また、特許で様々な技術は守られていて、新しいことを始めようとしても特許がないと開発が不可能だということもあります。

一方、メモリー業界が典型事例ですが、ある企業が優位なポジションを築いてしまうと、中小の競合相手が、その競争に耐えられなくなって退場してしまいます。メモリー企業は1990年代には数十社という単位で存在していましたが、現在グローバル市場をリードするDRAMメーカーはサムスン電子、SKハイニックス、マイクロンの3社が中心となっています。半導体産業は成長を続けていますので、パイはどんどん大きくなっていますが、そこでのプレイヤー数は少なくなってきていますので、残った企業がより多くの収益を獲得できることになります。
半導体産業の競争は激しく、新規参入も難しいのですが、生き残った企業でも技術革新の流れを見誤ると、競争から脱落してしまう可能性があります。たとえば、露光装置の分野では1990年代はキヤノンやニコンなど日本の企業も強かったのですが、今はオランダのASMLの一人勝ちになっています。たとえ、競合が2社、3社になったとしても一旦技術で遅れてしまうと、全てを失ってしまうような非常に難しい業界だと思います。
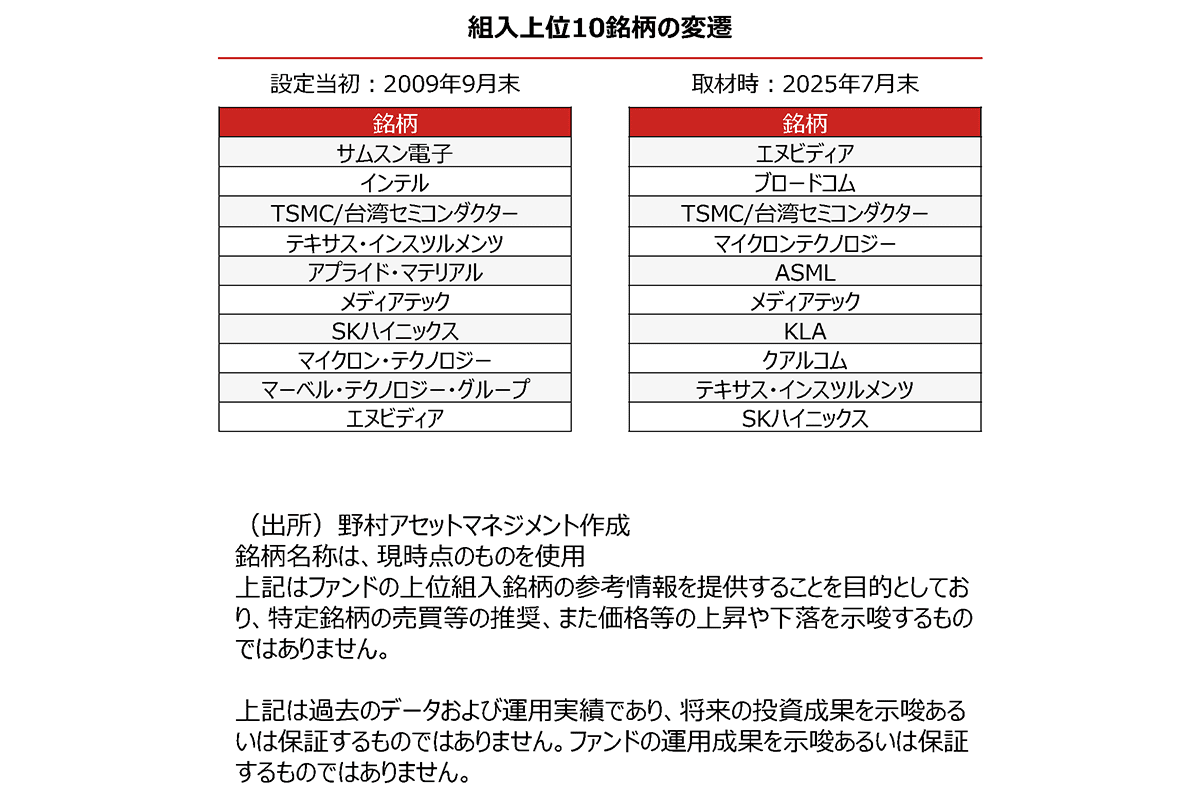
実際に、当ファンドを設定した約16年前と比較しても現在は上位銘柄への偏りが強まっています。油断なく業界の動向に注目し、組み入れ企業が競争から脱落するようなことがないかウォッチし続けています。
――会社を見極めるために、どのような調査をしているのですか?
年間100件ほどアメリカや欧州、アジアなどの企業を取材し、アナリストとも意見交換をしています。四半期ベースの決算発表会の内容も精査しています。そして、半導体の買い手であるグーグル、メタ、マイクロソフト、アマゾンなどの大手クラウドサービスプロバイダーの設備投資動向にも注目しています。設備投資は企業業績に先行し、投資に見合う収益を生み出す自信があってこそ行われるものです。IT 大手の決算発表で投資額や投資内容を分析し、そこから半導体関連企業の業績予想を行います。
また、半導体市場全体を捉えるには、TSMCやメディアテックなどの台湾企業の月次売上データも参考にしています。

エヌビディアを約16年前に組み入れた先見性
――2022年後半に生成AI(新しいコンテンツを生成する能力を持つ AI)といわれるChatGPTが登場して市場を賑わせましたが、業界の流れを見ていれば予測可能でしたか?
予測は難しいですが、直接企業を取材したり、大手IT企業の話を聞ける強みがあります。一般投資家と比べて情報は早いと思います。
また、常にイノベーションのポテンシャルを過小評価しないように意識しています。パソコンやスマートフォンの普及当初も、その必要性や将来性は分かりにくいものでした。パソコンはソリティアのようなゲームをするだけで、それが仕事に不可欠なものになるなど想像もできなかったですし、スマホも出た当初はガラケーで十分という意見がありました。しかし、今では生活に不可欠なものになっています。固定概念を持たずに評価することが重要です。
AI、メタバース、3Dプリンターなど、一般投資家が将来性を見極めて投資するのは難しいです。どの新技術が私たちの生活に浸透するのか見極めることは難しいのですが、半導体はあらゆるデジタル化や電化の恩恵を受けられるため、どこに投資すべきか投資先が分からない場合は、半導体というあらゆるイノベーションからの恩恵を享受可能な存在に投資するのも一つの方法です。

――このファンドとしてエヌビディアに注目し始めたきっかけは、いつ頃のことですか?
当ファンドの設定時からエヌビディアが入っています。ほとんど認知度がない頃からエヌビディアを持っていたことが、このファンドのパフォーマンスが良くなった要因の1つだと思います。エヌビディアの半導体「GPU(Graphics Processing Unit)」は圧倒的に計算能力対比の電力効率に優れています。いろんな用途に使えますので、これ無しに AI の普及なり発展はないと考えています。特に、ホワイトカラーの業務を代替するAIを開発するためには、エヌビディアの「GPU」は必須であると考えています。これからそういったものがどんどん普及する世の中を想像するなら、エヌビディアの成長は高いレベルで続くと考えられます。
――並び立つような存在はないのですか?
一部のAI開発については、ブロードコムやマーベル・テクノロジーが製造している「カスタム ASIC(Application Specific Integrated Circuit)」が代替になると思います。「GPU」はさまざまなAIに対応できるのに対して「カスタム ASIC」は一部のものにしか対応できません。クラウドサービスプロバイダーなどアメリカの巨大IT企業が、AIを使って広告効果を高めたいなど特定の事を分析する用途に使えます。「カスタム ASIC」は特定のことしかできないので、回路を小さくできたり、電力効率を高めたりできます。ただ、一般的にAIを活用するための半導体は、ほぼエヌビディアの「GPU」に頼らざるを得ないと思います。GPUなど汎用型のAI半導体はAMDやインテルも作ってはいますが、ほとんどシェアのない状態です。
世界経済成長率の2-3倍の成長を遂げる半導体
――半導体産業はここ数年で株価が上がり、評価し尽くされて割高になったという印象がありますが、今後も市場全体よりも高い株価の上昇が期待されますか?
半導体株は基本的に割高になり辛いと考えています。エヌビディアのPER(株価収益率)をみていただくと、1年先予想PERでも30倍程度です。他のソフトウェア企業では50倍、100倍というような銘柄がたくさんあります。半導体関連銘柄を全体で見るとほぼ「S&P500」や「全世界株指数」と同じ程度です。これは、半導体産業が非常に想像しづらい業界であるということだと思います。半導体はパソコンとか携帯電話とかいろんな所に入っているのですが、見えない、わからないのです。想像できないものには思い切って投資できないのだと思います。このために割安に放置されがちです。割高な株は期待感が乗っているために、業績がいくら良かったとしても株価が上がらないことも多いのですが、半導体株は業績が上がれば株価も上がっていくと考えています。
たとえば、半導体株指数のEPS(1株当たり利益)成長率は、24年、25年、26年と平均で約3割の成長が期待されています。「S&P500」がおおむね 10%増益、「NASDAQ」が 20%増益程度です。ウエルスアドバイザーのデータで、過去10年の年平均リターンは当ファンドが2025年7月末時点では29.29%で、ほぼ利益成長に連動しています。NASDAQ 総合指数に連動するインデックスファンドは約18%。その他の先進国株式ファンドは約13%くらいです。半導体は、しっかり利益連動で上がってきているので割高感はないと考えてもよいと思います。

――半導体産業の成長性は、「S&P500」構成銘柄の3倍程度の利益成長率という勢いを持続できるのでしょうか?
半導体の利益成長率が高いという実績は、過去50年ぐらいにわたってGDP成長率のだいたい2倍から3倍というペースで変わっていません。基本的に人間が、技術を活用して、便利で楽しい生活を送りたいというふうに願う限りは、この傾向が続くのではないかと思います。
また、人材不足の問題があります。先進国で言えば、移民を規制するなどの動きが強まり、ますます人材不足が深刻化しています。もはやAIを含む技術に頼るしかないわけです。そうなると、ますます半導体が必要になっていきます。
一方、企業は、従業員を所有できませんが、AIや自動化した機械は所有できます。従業員には収益から給料を分配しなければならないのですが、AIとかロボットは資本家が保有するので、利益を分配する必要はありません。したがって、人間が行っている労働を AI やロボットに置き換えることによって、ある意味で労働分配率が低下します。企業活動によって得られる利益の株主の取り分が増えるのです。企業側から見ると、AI投資をやることによって自分たちの分け前が増えるので、もっともっと投資したい。その恩恵を享受できるのはこういった半導体銘柄だと思っています。そういう資本構造の変化も追い風になると思います。
半導体産業の将来展望は?
――今、半導体関連ではAIの普及・成長がエンジンとして意識されていますが、AI以外の分野で有望なことは?
これまでのところ、AIは研究開発段階です。一部の先端的なアメリカのIT企業などは、実際にAIを使って一部のプログラマーやバックオフィス業務を代替させるような活用を進めてきていますが、一般企業ではそこまで活用ができていません。自動車の自動運転化も実用化の手前ですし、産業機械もそうです。このため、実用化のためのデータが不十分だと思います。今後、色んな所にセンサーを付けて、学習用のデータをデータセンターに送り込み、さまざまに分析をかけて使える物にしていかなければなりません。そういったセンサー類の需要は増えると思います。
そして、実際に自動運転データなり、産業機械の運転データなりといった産業機械のデータが集まってくれば、自動運転化に対応するために農業機械、工作機械、自動車など、様々なものに半導体を搭載する必要があるということになってきます。今はデータセンター関連の半導体の比率が高まっていますが、今後は自動車や産業機械に搭載される半導体やセンサーが重要視されると考えています。そのため、エヌビディアのような先端半導体だけでなく、センサー類を提供するアナログ半導体メーカーや、低消費電力で計算能力の高い半導体メーカー(クアルコム、メディアテックなど)も注目されます。

――長期保有のコツは?
技術を活用して便利で楽しい生活を送りたいという人間の願望があり、電動化・デジタル化が進む限り、半導体は必要不可欠であり、このファンドは長期に良いパフォーマンスを続けると期待できます。たとえば、生成AIは現在テキストデータの分析程度ですが、今後は画像、音声、動画へと発展することになり、データ容量はテキストから画像、画像から動画でそれぞれ1000倍に増加します。そのため、莫大な計算能力が必要となります。さらに、「生成AI」の次は「エージェンティックAI」(自律的に意思決定を行い行動できるAI)、「フィジカルAI」(AIとロボティクス技術の融合)と発展していくと考えられるため、AI 関連産業だけでも序盤戦といえる状況です。
ただ、技術革新が起こるたびに毎回繰り返されている市場のサイクルがあるため、いつ投資すれば良いかわからないという不安もあるでしょう。これまで半導体株は、2、3年上がって1年下がることを繰り返しています。過去のデータを見ると、上昇時には世界株インデックスと比較して大きなパフォーマンスを示す局面がある一方で、下落時には全世界株と比べて値動きが大きくなる傾向も見られます。一方で、長期的には力強い成長がみられており、こうした市場環境の変動も踏まえつつ、技術革新による成長性を信じて長期的な視点で投資を継続することも選択肢の一つと言えます。

下げ幅が気になるという場合、積み立て投資であれば、リスクを抑える効果があると思います。たとえば、当ファンドで設定来の2009年8月末から2025年7月末まで毎月5万円を積立投資すると、投資金額が960万円に対して、積立評価額は1億2,200万円になっています。長期で積立投資を行なうことで、大きな資産形成が期待できるファンドです。引き続き、業界の変化についてきめ細かな調査を続け、半導体産業の成長に沿ったパフォーマンスをお届けできるように努めます。ぜひ、ポートフォリオの一部に世界半導体株投資をご活用いただけますと幸いです。

※上記は過去のデータであり、将来の投資成果を示唆あるいは保証するものではありません。上記は特定銘柄の売買などの推奨、また価格などの上昇や下落を示唆するものではありません。また、作成時点の見解であり今後変更される場合があります。

関連リンク(外部サイト)
野村アセットマネジメント株式会社公式SNS(外部サイト)
当記事で使用した指数の著作権等について
- ・NASDAQ 総合指数(配当込み、円換算ベース)、S&P500®(配当込み、円換算ベース)、MSCI ACWI(配当込み、円換算ベース)は、NASDAQ 総合指数、S&P500®、MSCI ACWI を基に委託会社が独自に円換算したものです。
- ・S&P500®は S&PDowJonesIndicesLLC またはその関連会社(「SPDJI」)の商品であり、これの使用ライセンスが野村アセットマネジメント株式会社に付与されています。S&P®、S&P500®、US500、The500、iBoxx®、iTraxx®および CDX®は、S&PGlobal, Inc.またはその関連会社(「S&P」)の商標です。DowJones®は、DowJonesTrademarkHoldingsLLC(「DowJones」)の登録商標です。これらの商標の使用ライセンスは SPDJI に付与されており、野村アセットマネジメント株式会社により一定の目的でサブライセンスされています。当ファンドは、SPDJI、DowJones、S&P、それらの各関連会社によって後援、推奨、販売、または販売促進されているものではなく、これらのいずれの関係者も、かかる商品への投資の妥当性に関するいかなる表明も行わず、S&P500®のいかなる過誤、遺漏、または中断に対しても一切責任を負いません。
- ・MSCI ACWIは、MSCIが開発した指数です。同指数に対する著作権、知的所有権その他一切の権利は MSCIに帰属します。また MSCIは、同指数の内容を変更する権利および公表を停⽌する権利を有しています。

|
|
| 商号 | 野村アセットマネジメント株式会社 |
|---|---|
| 金融商品取引業者 | 関東財務局長(金商)第373号 |
| 加入協会 | 一般社団法人投資信託協会/一般社団法人日本投資顧問業協会/一般社団法人第二種金融商品取引業協会 |
加藤 明
野村アセットマネジメント株式会社 チーフ・ポートフォリオマネージャー
日系運用会社を経て、2021 年に野村アセットマネジメント入社。グローバル株式のポート フォリオマネージャーとして米国の成長株を中心に 10 年以上の運用経験を有する。博士 号(工学)取得。担当している運用戦略/代表ファンドは、野村世界業種別投資シリーズ (世界半導体株投資)、野村グローバル AI 関連株式ファンド。
最新記事一覧


カテゴリーから探す
証券会社総合ランキング
2026/10/15更新