3,702
+118(3.29%)-
- 前日終値
- 3,584(10/08)
-
- 始値
- 3,600(09:00)
-
- 高値
- 3,728(12:47)
-
- 安値
- 3,586(09:00)
掲示板「みんなの評価」
- 強く買いたい
- 買いたい
- 様子見
- 売りたい
- 強く売りたい
直近1週間でユーザーが掲示板投稿時に選択した感情の割合を表示しています。
- このスレッドは終了し、閲覧専用となっています。
- コメントの投稿、最新コメントの閲覧はこちらの最新スレッドをご利用ください。
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
1007(最新)
今日買った人は絶好の時につかみましたね
私も少しですが買いました
しかし大事なことは今日売らないことです
PTSでは2200円台で買い板が並んでるし月曜は特買いスタートでしょう
対して残念なのはKDDの子会社による粉飾決算
こちらは迷わずPTSで手放すことにしました
KDDIと言えばIIJの大株主でMVNOで利用している通信網でもあります
KDDI株の暴落がIIJの株価に影響するでしょうか -
1006
落ちるナイフを掴ませていただきました
やっと買えた~ -
1002
日足チャートは死んだ 2000円割れ秒読み
\(^o^)/オワタ クワバラクワバラ 南無阿弥陀仏 南妙法蓮華経 Ω\ζ°)チーン -
1000
いいね👍
-
998
\(^o^)/オワタ クワバラクワバラ 南無阿弥陀仏 南妙法蓮華経 Ω\ζ°)チーン
-
997
アンソロピック(Anthropic)社が開発したAI(主にClaudeシリーズ)が、日本のインターネットイニシアティブ(IIJ)にとって「マイナスか?」という問いに対しては、
**「短期的にはプラスの側面が大きく、長期的にはIT業界全体の再編というリスクを孕んでいる」**というのが公平な見方です。
現在(2026年時点)の状況を踏まえて整理します。1. ポジティブな側面(プラスの影響)IIJのようなシステムインテグレーター(SIer)や通信事業者にとって、Claudeのような高度なAIは**強力な「商機」**となります。
法人向け導入支援の拡大: IIJの強みは「企業のIT基盤を安全に構築すること」です。
多くの日本企業がClaude(特に高い安全性と日本語能力を誇るClaude 3系)の導入を求めており、IIJはその導入コンサルティング、セキュリティ対策、専用閉域網の構築などで利益を上げられます。
自社業務の効率化: IIJ内部のソフトウェア開発やカスタマーサポートにClaudeを導入することで、コスト削減と開発スピードの向上が期待できます。
「AI×セキュリティ」の強化: アンソロピックは「AIの安全性(憲法AI)」を重視しています。
これは、信頼性を重視するIIJのブランドイメージや顧客層と非常に親和性が高いと言えます。
2. ネガティブな側面(リスク・懸念点)一方で、アンソロピックが最近発表した「AIエージェント(AIが自らPCを操作して業務を完結させる技術)」などは、一部のビジネスモデルを脅かす可能性があります。
「ソフトウェア不要論」の台頭: AIがコードを書き、アプリを作成し、システムを管理するようになると、これまでSIer(IIJなど)が受託していた開発・運用業務の需要が減る可能性があります。
2026年2月には、アンソロピックの新機能がITサービス企業の株価に影響を与えるという事象も発生しています。
クラウド競争の激化: アンソロピックはAWSやGoogle Cloudと強力な資本・技術提携を結んでいます。
IIJも独自のクラウドサービス(IIJ GIO)を展開していますが、AIのインフラとしてグローバル大手のプラットフォームが選ばれやすくなることで、国産クラウドが相対的に不利になる懸念があります。
結論:IIJにマイナスか?現状では**「マイナス」とは言えません。** むしろ、AIを「道具」として使いこなす企業の需要を取り込むことで、IIJにとっては成長の追い風になっています。
視点影響の内容業績面法人向けAI導入支援が新たな収益源となり、プラス。
競争力安全性の高いAIを自社サービスに組み込むことで差別化でき、プラス。長期的リスクAIが自動でシステムを作るようになると、伝統的な受託開発はマイナスの恐れ。
ポイント:IIJが単なる「回線屋」や「箱貸し(データセンター)」に留まらず、アンソロピックのような先端AIを統合したソリューションを提供し続けられる限り、この技術革新は大きな味方となります。
Gneminiです。 -
996
出来高の増加など底打ちの条件が全て整ったので今日は全力で買わせて頂きました。
-
995
なんかタチの悪いのが張り付いてるのか?
と思いたくなる売られようだね? -
993
せめて2200円は越えて欲しい
-
992
芸術点高いので買います!100株だけどね
芸術は爆発だなんて押し目来るなら加勢1000株行きますわ -
990
こちらはアンソロピックの影響はありますか!?
-
989
俺の予想だと仕上げにもう一個半円作りに行くと思うんだカップウィズとかじゃなくて
ボウルウィズ的なね
チャートで遊ぶな! -
988
これ、、、、失礼ながらおもろくないか
なんだこの芸術的チャートはよぉ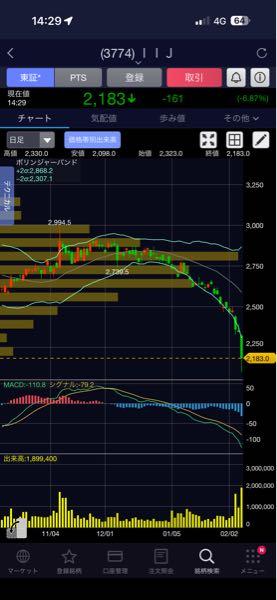
-
985
フリーキャッシュフローの増加は
①契約負債(先に現金を受け取り売上は後で立つ)の増加:+42億円→+110億円
②前払費用(ライセンスや保守費用等)が減った:△174億円→△115億円
③売掛金の回収が進んだ:△12億円→+58億円
本業の収益性アップというよりかは、資金繰りの巡り合わせの話みたい -
まだ詳細をチェックしてないので、どうやったのかは不明だけど、フリーキャッシュフローが前年比で急改善してるよ。
外国人が週末にそれを確認したら、おそらく来週は買ってくると予想します。
あくまで私の予想に過ぎません。 -
982
プライム株は決算悪くないでは駄目なのよ
P株は決算良いが当たり前なので -
981
インターネットイニシアティブ(IIJ)が本日2026年2月6日に発表した、**2026年3月期 第3四半期(4-12月期)**の決算内容を中心に、その現状を分析します。
結論から言うと、**「VMwareライセンス値上げの逆風を、大型案件の積み上げと価格転嫁で克服し、利益成長を加速させている」**という非常にポジティブな内容でした。
1. 2026年3月期 第3四半期 業績ハイライト本日発表された数値は、市場の期待に応える順調な進捗を示しています。項目実績(4-12月累計)前年同期比(YoY)通期計画に対する進捗連結最終利益162億円+18.0%70.8%売上高(14.8%増ペースを維持)増収傾向順調利益の伸び: 最終利益18%増は、過去5年の平均進捗率(67.4%)を上回るペース(70.8%)であり、通期目標の達成に自信を見せる形となりました。
2. 注目すべき3つの分析ポイント① SI(システム構築)の爆発的成長とストック化IIJの強みは、一度導入すると継続収益になる「ストック売上」ですが、現在はその手前の「一時売上(構築案件)」が非常に好調です。大型案件の獲得: 官公庁や大企業から、数十億〜百億円規模の複数年案件が相次いでいます。好循環: システム構築(SI)で稼ぎ、それが終わると保守・運用の月額費用(ネットワークサービス)に化けるという、収益の積み上がりモデルが理想的に機能しています。② 「VMwareショック」への対応完了昨年来、IT業界を悩ませているVMwareのライセンス体系変更(大幅値上げ)に対し、IIJは以下の対策で克服しました。価格転嫁の進展: クラウドサービスの直接的な価格改定や、一部ネットワークサービスの料金見直しを断行。粗利の回復: 2025年3月期の上期に一時的に落ち込んだ粗利率が、現在は回復軌道に乗っています。③ モバイル事業(IIJmio / 法人向け)の安定個人向け(IIJmio): 競争が激しい市場ですが、回線数は着実に増加。法人向け(IoT): ネットワークカメラや工場のデバイス接続など、IoT需要が旺盛で、安定した収益源となっています。
3. 今後の懸念点と期待懸念点:人件費の上昇新卒採用の強化や約6%の賃上げなど、人への投資を積極化しています。これが短期的にはコスト増になりますが、IT人材不足の中で中長期的な競争力維持には不可欠な投資と評価できます。
期待:株主還元利益成長に伴い、増配などの株主還元策への期待も高まる水準です。総括IIJは現在、「国内ITインフラの需要取り込み」と「コスト増の吸収」を両立させており、非常に底堅い成長フェーズにあります。特にDX(デジタルトランスフォーメーション)に伴うネットワークの複雑化は、同社のような高い技術力を持つ企業にとって追い風です。 -
-
978
すぐに3000円まで↩️でしょう(笑)
-
974
インしました
 kat*****
 T&S
 silkmilk
 こしこしたんたんマン
 新九郎
 043*****
 inf*****
 war*****
 Noゴ魔乙NoLife
 vpx*****
 ストップ大好き
読み込みエラーが発生しました
再読み込み