2,273
-38(-1.64%)-
- 前日終値
- 2,311(09/03)
-
- 始値
- 2,311(09:00)
-
- 高値
- 2,329(09:01)
-
- 安値
- 2,264(14:21)
掲示板のコメントはすべて投稿者の個人的な判断を表すものであり、
当社が投資の勧誘を目的としているものではありません。
-
811(最新)
こんだけクロス取引が増えると、想定以上の優待費用がかかって来年QUOカード優待やってくれるか微妙になる
優待は新TOPIX対策の意味合いもあるから余計に… -
810
普通に欲しい
かう -
809
除外か採用のぎりぎりぐらいラインだと思うんだけど、外れたら外れたでアクティビスト入る余地生まれるのか?
-
807
プライム条件で市場内で自社株買いできないから、業績よければ順当に配当も上げそうですね
-
806
優待クロスで積み上がってる?
こんなにクオカード欲しい人いるの? -
805
これが真のカタリストになって再評価がようやく始まると思う。
株主優待でクロス取引してる場合じゃねえぞ〜 -
804
ヤバいなぁぁぁwwwww
空売り残が積みあがっているぞおぉぉぉ!
踏み上げ買いがありすぎるなあああぁぁwwwwww!!!! -
802
しかも、最近は株主還元に力を入れようとし始めた姿勢が見えてきた
-
801
業績、財務良くて
配当性向低い銘柄は貴重ですね -
800
上目線です
変わりません
インフロニア手仕舞いして建設はここメインに移行〜 -
799
せっかく立派に建てても空きテナント
10年前の駐輪場のままで、良かったんだ。ぷぷぷっぷ。 -
798
ワンチャン優待目当てで2400円突破するかもしれんな
仮に2400円突破すると2500円が意識されるけども仕上がるのならば2550円~2580円くらいで利確する -
797
業績+低バリュエーション+株主還元強化によるマルチプル+新高値モメンタム+含み損ホルダー無し
の上に、9月優待需要があると言う訳だから
9月ピークの株じゃないと予想する
むしろその先がある銘柄 -
795
引け値で上場来高値ですかね!株主還元の効果が出てきてますね。そしてQUOカードクロス売り勢は微妙な気持ちになってそう。
-
794
何度も取り上げられていますが、何より高財務、好業績、割安、自己資本比率72.6%、有利子負債0、営業利益率14.7%、ROE12%、来期二桁増収増益 ネット事業価値=時価総額1440憶円-現金548憶円=892憶円 実質PER=純利益180憶/EV892憶=5.0 欲を言えば大規模な自社株買いやDOE(株主資本配当率)目標の導入等、総還元性向の引き上げに期待
-
さあ、踏み上げていくぞ~~~www♡
-
792
ザラ場怪しかったが終値は強気なので80点
史上最高値更新にまた近づいたな -
791
そうそう。地味に上がってくれりゃ良いんよ。地味にさ。
-
789
年初来高値更新した。個人売る。いつもの動き。コロナの時も減配なし、財務鉄壁。弱気になって年高くらいで手放すの惜しいね。
-
788
連投失礼
小口の個人が投げて、大口の機関が買ってる
悪くないよ、機関は上目線だ。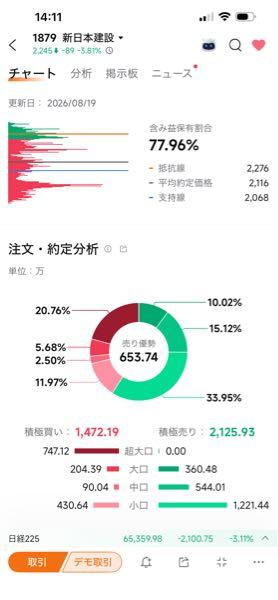
 xxx*****
 f8e*****
 394*****
 ちゅんた
 信用全力買付おじさん
 7b5*****
 gragra
 haze2579
 h25*****
 jks*****
 aap*****
読み込みエラーが発生しました
再読み込み